
Cómo pagar mi Préstamo Digital BanCoppel en 2026: todas las formas y sus plazos reales
Lista de financieras confiables en línea en 2026
La lista de financieras confiables en línea de CONDUSEF no existe como un documento cerrado: existe el SIPRES, un registro público y gratuito donde cada institución financiera de México aparece con su denominación social, su sector, su estatus y la comisión que la supervisa. El alta acredita que la entidad está registrada, no que sus condiciones te convengan.
Ofertas disponibles: 20
Fintech, Micropréstamo en línea

Monto
100 — 20,000 MXN
Plazo
7 — 90 días
Costo anual
730%
Fintech, Préstamo personal en línea

Monto
60 — 26,000 MXN
Plazo
99 — 180 días
Costo anual
153.31%
Fintech, Préstamo personal en línea

Monto
200 — 30,000 MXN
Plazo
61 — 91 días
Costo anual
12961.4%
Fintech, Préstamo personal

Monto
500 — 80,000 MXN
Plazo
7 — 30 días
Costo anual
5564.7%
Financiera digital, Personal

Monto
600 — 30,000 MXN
Plazo
29 — 90 días
Costo anual
7281.95%
Fintech, Micropréstamo personal

Monto
500 — 25,000 MXN
Plazo
7 — 15 días
Costo anual
606%
Financiera, Préstamo personal

Monto
400 — 4,000 MXN
Plazo
7 — 30 días
Costo anual
450.6%
Fintech, Micropréstamo digital

Monto
500 — 9,000 MXN
Plazo
90 — 730 días
Costo anual
1355.2%
Financiera digital
Monto
1,000 — 18,000 MXN
Plazo
60 — 210 días
Costo anual
3217%
Personal

Monto
300 — 15,000 MXN
Plazo
7 — 30 días
Costo anual
136406.8%
Fintech, Crédito simple

Monto
300 — 22,000 MXN
Plazo
15 — 120 días
Costo anual
438%
Fintech, Préstamo personal
Monto
500 — 80,000 MXN
Plazo
180 — 1080 días
Costo anual
83.2%
Comparador de préstamos

Monto
400 — 35,000 MXN
Plazo
5 — 365 días
Costo anual
492%
Fintech, Préstamo personal
Monto
10,000 — 425,000 MXN
Plazo
180 — 1080 días
Costo anual
26.2%
Financiera, Préstamo personal
Monto
5,000 — 70,000 MXN
Plazo
360 — 1440 días
Costo anual
103.1%
Fintech, Crédito personal
Monto
20,000 — 400,000 MXN
Plazo
61 — 1825 días
Costo anual
54.27%
Banco, Línea de crédito
Monto
4,000 — 47,000 MXN
Plazo
365 — 365 días
Costo anual
90%
Banco, En efectivo
Monto
2,000 — 200,000 MXN
Plazo
28 — 1078 días
Costo anual
83.5%
Banco, Préstamo personal
Monto
6,700 — 53,900 MXN
Plazo
365 — 730 días
Costo anual
80.9%
Fintech, Préstamo personal

Monto
2,000 — 70,000 MXN
Plazo
61 — 180 días
Costo anual
677.47%
Clasificación de productos actualizada al 28.09.2026.
Calificación media: 3.79★ de 5★, calculada a partir de 20 productos.
Finravia ofrece acceso gratuito a información sobre tasas y condiciones de productos financieros en México. Costo anual: CAT publicado o estimado. Los datos provienen de instituciones financieras y/o fuentes públicas. Verifica siempre la información vigente en sitios oficiales, sucursales o líneas de atención de las empresas presentadas.
Tabla comparativa de financieras confiables en México
| # | Producto | Costo anual | Monto | Plazo |
|---|---|---|---|---|
| 1 | 730% | 100 — 20,000 MXN | 7 — 90 días | |
| 2 | 153.31% | 60 — 26,000 MXN | 99 — 180 días | |
| 3 | 12961.4% | 200 — 30,000 MXN | 61 — 91 días | |
| 4 | 5564.7% | 500 — 80,000 MXN | 7 — 30 días | |
| 5 | 7281.95% | 600 — 30,000 MXN | 29 — 90 días | |
| 6 | 606% | 500 — 25,000 MXN | 7 — 15 días | |
| 7 | 450.6% | 400 — 4,000 MXN | 7 — 30 días | |
| 8 | 1355.2% | 500 — 9,000 MXN | 90 — 730 días | |
| 9 | 3217% | 1,000 — 18,000 MXN | 60 — 210 días | |
| 10 | 136406.8% | 300 — 15,000 MXN | 7 — 30 días |
Calcula el costo de tu préstamo con financieras seguras
La herramienta «Calcula el costo de tu préstamo con financieras seguras» ofrece una estimación genérica basada en los datos introducidos. El cálculo real depende del esquema de pagos, las comisiones, el IVA, las fechas y las condiciones de cada producto; consulta la calculadora y el calendario oficial del prestamista.
Últimas noticias
Opinión del experto
Verificado
Revisé el SIPRES, el RECA y el Buró de Entidades Financieras de cada SOFOM y de cada banco de esta página, y la conclusión es incómoda: la lista de financieras confiables de CONDUSEF resuelve la mitad del problema, porque confirma que la empresa existe, pero no dice cuánto te costará el dinero. Entre las opciones que comparé, el CAT promedio va de 26.2 % sin IVA en un modelo de financiamiento colectivo a 136,406.8 % sin IVA en un préstamo de $15,000 MXN a 30 días; ambas entidades están registradas y ambas operan dentro de la ley. Por eso reviso tres cosas antes de dar por buena cualquier opción: que la denominación social coincida con la inscrita, que el contrato esté en el RECA y que el CAT publicado traiga fecha y monto de referencia.
¿Qué es la lista de financieras confiables de CONDUSEF y qué acredita?
La lista de financieras confiables de CONDUSEF no es un documento fijo: es el SIPRES, el Sistema de Registro de Prestadores de Servicios Financieros, donde cada institución financiera se consulta una por una y de forma gratuita. El registro existe por mandato de ley: el artículo 8o. de la Ley de Protección y Defensa al Usuario de Servicios Financieros ordena a la Comisión establecerlo y mantenerlo actualizado, y el artículo 46 se lo asigna a su cargo.
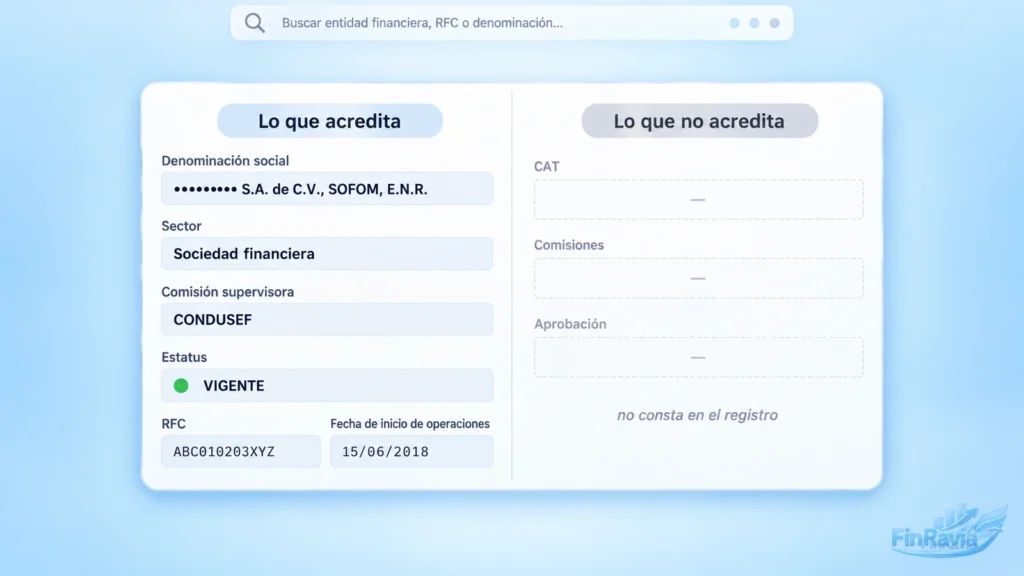
La ficha de cada institución financiera concentra datos verificables: denominación social, RFC, domicilio fiscal, sitio web, objeto social, sector, comisión supervisora, estatus del registro y fecha de inicio de operaciones. Con esa ficha compruebas que la empresa detrás de una marca comercial existe y tiene un domicilio al que se le puede notificar.
Las financieras confiables publican esa denominación social completa y la repiten en el contrato y en el aviso de privacidad. Una financiera confiable informa su estatus de registro sin que tengas que preguntarlo.
El padrón cambia todo el tiempo, y por eso ninguna lista estática de internet lo sustituye. El artículo 47 de la misma ley obliga a las autoridades financieras a avisar a la CONDUSEF dentro de los 30 días hábiles siguientes a cada autorización, revocación, fusión, escisión o liquidación. Una entidad que aparecía hace seis meses puede tener hoy un estatus distinto.
⚠️ «Estar en la lista de CONDUSEF» no equivale a «producto aprobado». El artículo 44 de la Disposición en Materia de Registros ante la CONDUSEF, publicada en el DOF el 14 de octubre de 2022, lo dice con todas sus letras: «El alta en el SIPRES o el registro en el catálogo no implica la certificación sobre la solvencia y cumplimiento de la legislación que le sea aplicable a la Institución Financiera».
Qué confirma el registro en el SIPRES y qué no confirma
El registro confirma cuatro cosas concretas:
- Que la entidad está constituida, con denominación social y RFC verificables.
- Que pertenece a un sector financiero y que una comisión específica la supervisa.
- Que su estatus está vigente, en trámite o cancelado en la fecha de tu consulta.
- Que la CONDUSEF puede llamarla a conciliación si presentas una reclamación formal.
El registro no confirma otras cuatro, y aquí es donde se rompen la mayoría de las listas que circulan en internet:
- No certifica la solvencia ni el cumplimiento de la ley, por mandato expreso del artículo 44.
- No valida las condiciones: monto, plazo, tasa, CAT y comisiones se pactan en el contrato.
- No convalida actos nulos; el artículo 45 aclara que las anotaciones posteriores no sanean lo inválido.
- No garantiza aprobación: cada entidad evalúa identidad, capacidad de pago y perfil de riesgo.
Una financiera confiable no otorga crédito sin evaluar identidad, ingresos y capacidad de pago, y esa evaluación es justo lo que el registro no sustituye. Por eso, el siguiente paso es consultar el padrón por tu cuenta.
Cómo consultar la lista de financieras registradas en CONDUSEF paso a paso
Para consultar la lista de financieras registradas en CONDUSEF basta la denominación social o el nombre comercial: el SIPRES devuelve la ficha de cada SOFOM, SOFIPO o banco sin costo y en pocos minutos. Una financiera confiable verifica tu identidad con documentos, no con permisos de tu teléfono.
- Entra al SIPRES y elige «Buscar Instituciones». Puedes buscar por denominación social, nombre corto o nombre comercial, y filtrar por sector y entidad federativa.
- Escribe el nombre exacto que aparece en el contrato o en el aviso de privacidad de la app, no el que ves en el anuncio. Marca y razón social casi nunca coinciden.
- Abre la ficha completa y revisa el estatus del registro. Un estatus «en trámite de inscripción» no es lo mismo que un registro vigente.
- Verifica el sector y la comisión supervisora. Ahí sabrás si tratas con una SOFOM, una SOFIPO, un banco o una institución de financiamiento colectivo.
- Compara teléfono, domicilio y sitio web de la ficha contra los que usa quien te contactó. Si no coinciden, es una suplantación de identidad, no la entidad registrada.
- Consulta después el Buró de Entidades Financieras para ver cómo se comporta esa misma entidad con sus clientes.
Ese último paso es el que casi nadie da. El artículo 8o. Bis de la LPDUSF obliga a que el Buró de Entidades Financieras contenga los productos, las comisiones, las prácticas, las sanciones administrativas y las reclamaciones de cada institución. El SIPRES te dice si la empresa existe; el Buró te dice cómo se porta. Las financieras confiables informan el mismo domicilio y los mismos teléfonos que muestra su ficha oficial.
Qué significa que una empresa de préstamos no aparezca en el registro
Que una empresa de préstamos no aparezca en el SIPRES admite dos lecturas, y confundirlas te cuesta dinero. La primera: no es una institución financiera, sino una empresa comercial que vende a crédito bajo la Ley Federal de Protección al Consumidor. La segunda: sí debería estar registrada y no lo está, es decir, incumple la normatividad aplicable.
La diferencia práctica es el organismo al que acudes. Si la entidad es financiera y no está registrada, la CONDUSEF no puede intervenir en tu defensa en una conciliación. Si es una empresa comercial, tu contraparte es la PROFECO y tu instrumento es el Registro Público de Contratos de Adhesión. Una financiera confiable aplica la ley que le corresponde: la financiera se rige por la ley financiera y la empresa comercial por la Ley Federal de Protección al Consumidor. Por eso, el siguiente paso es saber qué registro responde a cada pregunta.
Cinco registros oficiales que separan a las financieras seguras de las falsas
Cinco registros oficiales responden preguntas distintas sobre una financiera confiable —SOFOM, SOFIPO o banco—: SIPRES, RECA, REDECO, RPCA y el Buró de Entidades Financieras son complementarios. Revisarlos en orden convierte una búsqueda de nombres en una verificación real. Las financieras confiables publican el número de registro de su contrato de adhesión en el RECA.
| Registro | Quién lo opera | Qué prueba exactamente | Base legal |
|---|---|---|---|
| SIPRES | CONDUSEF | Que la institución financiera existe, con qué denominación social, en qué sector y con qué estatus | Arts. 8o. y 46, LPDUSF |
| Buró de Entidades Financieras | CONDUSEF | Productos, comisiones, prácticas, sanciones administrativas y reclamaciones de la entidad | Art. 8o. Bis, LPDUSF |
| RECA | CONDUSEF | Que el contrato de adhesión que vas a firmar está registrado y revisado | Art. 11, LTOSF |
| REDECO | CONDUSEF | Qué despachos de cobranza tiene declarados la entidad que te va a cobrar | Art. 17 Bis 4, LTOSF |
| RPCA | PROFECO | Que el contrato de adhesión de una empresa comercial cumple la normatividad vigente | Arts. 86 y 87, LFPC |
El RECA es el registro más ignorado y el más útil cuando algo sale mal: si el contrato no está inscrito, tu reclamación pierde el documento sobre el que se discute. En el caso de las empresas comerciales, el artículo 87 de la Ley Federal de Protección al Consumidor va más lejos y establece que los contratos que debían registrarse y no lo hicieron no producen efectos contra el consumidor.
A estos cinco se suma el Padrón de Entidades Supervisadas de la CNBV, que concentra a las entidades autorizadas y supervisadas por esa comisión, y el listado de alertas de la propia CNBV sobre empresas que captan recursos del público sin autorización. Una financiera confiable informa en el REDECO a los despachos que cobran en su nombre. Ahora bien, ningún registro dice qué figura jurídica tiene la entidad, y esa es la siguiente pregunta.
Financieras legales en México: qué figura tiene cada una y quién la supervisa
Las financieras legales en México operan bajo cinco figuras distintas —SOFOM, SOFIPO, banco, institución de tecnología financiera y empresa comercial— y no son intercambiables: cada figura define quién supervisa ante la CNBV y qué puedes reclamar. Confundirlas es el error que aprovechan los fraudes. Las financieras confiables aplican la figura que declaran: una SOFOM no capta ahorro del público y una SOFIPO sí.
- SOFOM E.N.R. Sociedad financiera de objeto múltiple, entidad no regulada. No requiere autorización de la SHCP para constituirse y la CNBV la supervisa únicamente para efectos del artículo 56 de la Ley General de Organizaciones y Actividades Auxiliares del Crédito, es decir, en materia de prevención de lavado de dinero. Se registra en el SIPRES y atiende reclamaciones ante la CONDUSEF. Es la figura más común entre las financieras en línea.
- SOFOM E.R. Entidad regulada, vinculada a un banco o a una controladora, con supervisión prudencial plena de la CNBV.
- SOFIPO. Sociedad financiera popular autorizada por la CNBV, que sí capta ahorro del público y cuyos depósitos tienen fondo de protección.
- Institución de banca múltiple. El banco tradicional, con la supervisión más estricta y seguro de depósito.
- Institución de tecnología financiera. Figura de la Ley Fintech autorizada por la CNBV; las de financiamiento colectivo conectan a solicitantes con inversionistas y advierten que el Gobierno Federal no responde por los recursos.
Fuera de estas cinco quedan las empresas comerciales que dan crédito al consumo sin ser instituciones financieras. Son legales y su regulador es la PROFECO: el artículo 66 de la Ley Federal de Protección al Consumidor las obliga a informar por adelantado el precio de contado, todos los cargos, el número y la periodicidad de los pagos y la forma de calcular los intereses. Una financiera confiable publica ese aviso legal con el nombre de la comisión que la supervisa.
Por qué una financiera legal puede no estar en la lista de la CONDUSEF
Una financiera legal puede no aparecer en el SIPRES simplemente porque no es una institución financiera. El caso típico son los prestamistas que operan como sociedad anónima común: su denominación social no lleva el sufijo SOFOM y su aviso legal remite a PROFECO en lugar de a CONDUSEF. AvaFin, cuya denominación social es Available Finances, S.A. de C.V., funciona así.
La consecuencia práctica no es menor. Ante una empresa comercial la conciliación ocurre en la PROFECO, no en la CONDUSEF, y el contrato que se discute es el inscrito en el RPCA. Qué cancha te toca lo decide la figura jurídica de quien presta, no el diseño de la app. Lo mismo aplica cuando comparas préstamos personales en línea de bancos y de fintech: el producto se parece, el marco legal no. Ahora bien, antes de comparar marcos legales conviene saber qué nombres circulan en el mercado.
¿Cuáles son las financieras confiables en México? Lista de nombres
Las financieras confiables en México son las registradas en el SIPRES de la CONDUSEF o en el RPCA de la PROFECO, sean SOFOM, SOFIPO o banco. Estos son los nombres más consultados:
- Kueski
- Vivus
- Tala
- Dineria
- MoneyMan
- Baubap
- Credilikeme
- Kimbi
- Cozmo
- Crédito 365
- AvaFin
- Banco Azteca
- BanCoppel
- Compartamos Banco
- Kubo Financiero
- Nu
- Klar
- Finsus
- Yotepresto
- Doopla
Once de ellas prestan por internet a plazos cortos, siete son bancos o sociedades financieras populares y dos operan con financiamiento colectivo bajo la Ley Fintech. Entre ellas hay financieras online y financieras digitales que trabajan solo por aplicación, y entidades financieras confiables con sucursales: el canal cambia, la verificación no.
Las instituciones financieras confiables registradas ante la CONDUSEF aparecen en el SIPRES con su clave y su sector; las empresas financieras que dan crédito sin ser instituciones se buscan en la PROFECO. La lista no es un ranking ni una recomendación: es el punto de partida de la verificación, porque el estatus cambia y se comprueba el día en que vas a contratar. Ahora bien, un nombre en una lista no dice nada sobre la denominación social que vas a firmar.
Nombres de financieras confiables y su denominación social registrada
Los nombres de financieras confiables son útiles solo si coinciden con la denominación social inscrita en el SIPRES, no con la marca que ves en la publicidad de una SOFOM o de un banco. Esta tabla muestra esa correspondencia en cuatro entidades que publican su información legal completa y el costo de su producto con fecha de cálculo. Las financieras confiables informan esa denominación social junto a la marca en su aviso legal.
| Marca | Denominación social | Figura | Supervisión | Costo publicado |
|---|---|---|---|---|
| Kueski | Kueski, S.A.P.I. de C.V., SOFOM, E.N.R. | SOFOM E.N.R. | CNBV (art. 56 LGOAAC), CONDUSEF | CAT promedio 153.31 %, calculado al 2 de marzo de 2026 |
| Vivus | Difinance, S.A. de C.V., SOFOM, E.N.R. | SOFOM E.N.R. | CNBV (art. 56 LGOAAC), CONDUSEF | CAT promedio 136,406.8 % sin IVA sobre $15,000 MXN a 30 días, al 13 de enero de 2026 |
| Yotepresto | Comunidad de Préstamos, S.A.P.I. de C.V. | Institución de financiamiento colectivo | CNBV (Ley Fintech) | CAT promedio 26.2 % sin IVA, calculado al 15 de junio de 2026 |
| AvaFin | Available Finances, S.A. de C.V. | Empresa comercial | PROFECO | CAT promedio 5,564.7 % sin IVA sobre $1,000 MXN a 30 días, al 17 de julio de 2024 |
Las cuatro operan dentro de la ley, pero sus costos no son comparables entre sí sin mirar monto y plazo: una lista de nombres, por sí sola, no dice nada sobre lo que vas a pagar.
La coincidencia entre marca y denominación social es además tu mejor defensa contra la suplantación. Los fraudes copian el nombre comercial, el logotipo y hasta la clave de registro de empresas reales; lo que casi nunca resiste la comparación son el domicilio fiscal y los canales de contacto que aparecen en la ficha oficial. Una financiera confiable ofrece el mismo nombre en la app, en el contrato y en el registro.
Qué financieras son confiables: siete criterios verificables antes de solicitar
Qué financieras son confiables se resuelve con siete comprobaciones gratuitas ante la CONDUSEF y la PROFECO, todas hechas antes de enviar un documento a cualquier SOFOM o banco. Define primero la necesidad —monto, plazo y fecha en que puedes pagar— y después filtra. Las financieras confiables exigen identificación oficial y comprobante de domicilio —algunas trabajan con la INE como documento principal—, nunca un depósito previo.
- Registro vigente. Estatus activo en el SIPRES el día de la consulta, no una captura de pantalla de un blog.
- Denominación social coincidente. La razón social del contrato, del aviso de privacidad y del registro deben ser la misma.
- Contrato inscrito en el RECA. Si el modelo de contrato no está registrado, no hay documento estándar que reclamar.
- CAT publicado con fecha, monto y plazo de referencia. Un CAT sin base de cálculo no sirve para comparar.
- Tabla de comisiones accesible. Apertura, gastos de investigación, pagos tardíos y cargos por prórroga deben estar enumerados antes de firmar.
- UNE identificada. Toda institución financiera debe tener una Unidad Especializada de Atención a Usuarios con correo y teléfono publicados.
- Cero pagos por adelantado. Ninguna entidad registrada condiciona la entrega del crédito a un depósito previo.
Los siete criterios funcionan como filtro, no como recomendación. Una entidad que los cumple entra en el grupo de financieras seguras y confiables para préstamos personales, pero eso no la vuelve barata. Una financiera confiable permite revisar el contrato completo antes de firmarlo, y ahí aparece el costo. Por eso, el costo real merece un análisis por separado.
CAT, tasa de interés y comisiones: cómo comparar el costo real
El CAT incorpora la totalidad de los costos y gastos inherentes al crédito en términos porcentuales anuales, y el Banco de México fija su fórmula: es la única cifra que compara a una SOFOM con un banco. Así lo define el artículo 3o., fracción VI, de la Ley para la Transparencia y Ordenamiento de los Servicios Financieros. Las financieras confiables calculan el CAT con esa fórmula y publican la fecha del cálculo.
La metodología no la fija cada financiera: el artículo 8o. encarga al Banco de México establecer la fórmula y los supuestos de cálculo, y el artículo 15 obliga a incluir el CAT en la publicidad y en los contratos de adhesión de manera clara, notoria e indubitable. Un anuncio que presume «0 % de interés» sin decir el CAT muestra solo una pieza del costo.
Tres precisiones que cambian la lectura de cualquier tabla comparativa:
- CAT y tasa de interés no son lo mismo. La tasa mide el interés; el CAT suma comisiones anuales, primas de seguros obligatorios y cualquier pago exigido para tener el crédito.
- El CAT promedio es un promedio ponderado. Se calcula sobre los contratos de los 12 meses previos y considera únicamente a clientes sin atrasos. Tu CAT contratado puede ser distinto.
- El CAT no incluye los intereses moratorios. El costo de pagar tarde vive en otra cláusula del contrato y suele ser el rubro más caro de todos.
Un ejemplo con cifras publicadas aclara el orden de magnitud: en un préstamo de $1,000 MXN a cinco quincenas, Kueski documenta un pago total de $1,101.87, con tasa diaria de 0.19 % y CAT promedio de 153.31 % calculado al 2 de marzo de 2026. El costo del dinero son $101.87. Una financiera confiable compara peras con peras y publica CAT, monto y plazo juntos.
Por qué un CAT de cuatro dígitos no es ilegal
Un CAT de cuatro o cinco dígitos no es ilegal ni indica fraude: indica un préstamo pequeño a plazo muy corto, anualizado. Vivus publica un CAT promedio de 136,406.8 % sin IVA calculado sobre $15,000 MXN a 30 días; Yotepresto publica 26.2 % sin IVA sobre un esquema a 36 meses. Las dos entidades están registradas y las dos cifras están correctamente calculadas.
La conclusión operativa es simple: el CAT compara productos equivalentes, no un crédito de nómina contra un préstamo inmediato de una app a 30 días.
Para decidir, pon al lado el pago total en pesos y el plazo, las dos cifras que puedes verificar contra tu quincena. Una financiera confiable calcula ese pago total en pesos y no solo el porcentaje anual, e incluye en su publicidad el CAT junto con el plazo de referencia. Sin embargo, el precio no es el único riesgo: antes está el de no tratar con una entidad real.
Cómo distinguir una financiera confiable de una montadeudas
Ninguna financiera confiable pide dinero por adelantado para liberar un préstamo: es la señal de fraude más repetida en las alertas de la CONDUSEF, y ninguna institución financiera exige acceso a tus contactos, tu galería o tu micrófono. Las financieras confiables evalúan cada solicitud antes de aprobar; las montadeudas prometen dinero sin evaluación y cobran por adelantado.
El tamaño del problema está documentado. Durante el primer trimestre de 2026 se presentaron 1,515,000 reclamaciones por posible fraude ante instituciones financieras, un alza de 31.5 % frente al mismo periodo del año anterior; el monto reclamado sumó 5,201 millones de pesos y se abonaron a los usuarios 1,265 millones, es decir, 24.3 % de lo reclamado.
Señales que aparecen casi siempre juntas:
- Pago previo. Cualquier depósito solicitado antes del desembolso, con el nombre que sea.
- Permisos desproporcionados. Una app de crédito necesita verificar tu identidad, no leer tu agenda de contactos ni tu galería de fotos.
- Aprobación garantizada. La aprobación garantizada no existe: toda entidad evalúa identidad, capacidad de pago y riesgo antes de otorgar. Lo mismo ocurre con la oferta «sin Buró»: los préstamos sin checar Buró de Crédito no eliminan la evaluación, solo cambian sus criterios.
- Cambio unilateral de condiciones. En los fraudes documentados, tasas y plazos se modifican después del depósito y sigue la extorsión con los contactos de la víctima.
- Canales no oficiales. Mensajería instantánea como único contacto, cuentas a nombre de una persona física y dominios que imitan al de una entidad registrada.
Frente a una marca dudosa la secuencia es la misma: busca la denominación social en el SIPRES, compara los canales de contacto de la ficha y mira el historial de reclamaciones en el Buró de Entidades Financieras antes de compartir un documento. Una financiera confiable solicita datos para evaluarte, no dinero para liberarte el préstamo.
Cuándo una financiera confiable no te conviene
Una financiera confiable puede ser la opción equivocada para tu caso: no te conviene si el pago supera el 35 % de tus ingresos, si el monto es menor a $2,000 MXN o si el contrato no está inscrito en el RECA. Estos cinco escenarios son condiciones verificables, no opiniones.
- Cuando el pago compromete más del 35 % de tus ingresos. Es el umbral que las propias entidades usan en sus avisos de capacidad de pago: si la suma de tus créditos rebasa ese porcentaje de tu ingreso periódico, el riesgo de mora deja de ser hipotético.
- Cuando necesitas menos de $2,000 MXN y cobras en menos de dos semanas. Un préstamo de corto plazo a esa escala añade un costo fijo que rara vez compensa el adelanto de una quincena.
- Cuando el préstamo sirve para pagar otro préstamo. Refinanciar deuda cara con deuda igual de cara multiplica comisiones de apertura y traslada el problema un mes, no lo resuelve.
- Cuando necesitas más de $100,000 MXN a 24 o 36 meses. Ese monto pertenece a SOFIPO, banca o financiamiento colectivo, con CAT de dos dígitos; pedirlo en productos de 30 días es usar la herramienta equivocada.
- Cuando el contrato de adhesión no está inscrito en el RECA. Sin contrato registrado no hay documento estándar sobre el cual conciliar, y la reclamación se vuelve una discusión de palabra contra palabra.
Una financiera confiable evalúa si el crédito cabe en tu capacidad de pago, pero la decisión final es tuya. Por eso, cuando alguno de estos cinco escenarios aplica, conviene revisar alternativas antes de elegir. Y si ya firmaste y la entidad incumple, el camino de reclamación tiene reglas propias.
Qué hacer si una financiera registrada incumple: UNE, CONDUSEF y REDECO
La reclamación contra una financiera confiable que incumple empieza en su UNE: la institución financiera debe responder por escrito en un plazo máximo de 30 días hábiles. Así lo establece el artículo 50 Bis de la Ley de Protección y Defensa al Usuario de Servicios Financieros, y esa respuesta escrita es el documento con el que avanzas al siguiente paso.
Si la respuesta no llega o no resuelve, procede la reclamación ante la CONDUSEF, que puede llamar a la institución a un procedimiento conciliatorio precisamente porque está inscrita en el SIPRES. Ahí se entiende el valor real del registro: no es un sello de calidad, es la condición para que exista contraparte.
Cuando el problema es la cobranza, el registro aplicable es el REDECO, donde las entidades declaran los despachos que cobran a su nombre. En enero de 2026 la Suprema Corte de Justicia de la Nación resolvió el amparo en revisión 323/2025 y confirmó la facultad de la CONDUSEF para sancionar a las instituciones que incumplan el registro y el reporte en materia de cobranza.
Un despacho que te cobra sin estar declarado es, por sí mismo, un incumplimiento reportable. Una financiera confiable informa por escrito el resultado de la reclamación dentro del plazo legal. Finalmente, conviene revisar con qué fuentes se construyó esta comparación.
Metodología: cómo evaluamos a cada financiera antes de listarla
Las financieras confiables de esta página se comparan con fuentes primarias: contrato de adhesión, inscripción en el RECA, carátula, tabla de comisiones y ficha del SIPRES son la base de cada CAT publicado, junto con el texto vigente de la normatividad aplicable.
Cada dato numérico de esta página —monto, plazo, tasa y CAT— procede del documento publicado por la propia entidad e incluye su fecha de cálculo y su base de referencia; cuando una entidad no publica esa base, el dato no entra en la comparación. Lo que no consta en un documento primario se describe como límite, no como condición. Por otra parte, las fuentes que sostienen estos datos quedan listadas enseguida.
Fuentes
- SIPRES — Sistema de Registro de Prestadores de Servicios Financieros, CONDUSEF
- Buró de Entidades Financieras, CONDUSEF
- Ley de Protección y Defensa al Usuario de Servicios Financieros
- Ley para la Transparencia y Ordenamiento de los Servicios Financieros
- Registro Público de Contratos de Adhesión, PROFECO
Preguntas frecuentes
¿Qué financieras son confiables?
Las financieras confiables son las que pasan cuatro pruebas ante la CONDUSEF: registro vigente en el SIPRES, denominación social coincidente con el contrato, contrato inscrito en el RECA y CAT publicado con fecha. La marca comercial no basta: los fraudes copian nombres y logotipos de entidades que sí están registradas.
¿Cuáles son las financieras más confiables?
No hay un ranking oficial: ninguna autoridad califica entidades por confianza. Lo que existe es el Buró de Entidades Financieras, donde la CONDUSEF publica productos, comisiones, prácticas, sanciones y reclamaciones de cada institución. Comparar esas reclamaciones entre entidades del mismo sector es lo más cercano a un ranking verificable.
¿Qué financiera es la más confiable para un préstamo?
Depende del monto y del plazo, no de la marca. Para montos altos a 24 o 36 meses, las SOFIPO, la banca y el financiamiento colectivo publican CAT de dos dígitos. Para montos pequeños a 30 días, el CAT anualizado se dispara aunque el costo en pesos sea moderado. La más confiable es la que publica ambas cifras con su base de cálculo.
¿Qué financieras son seguras para pedir dinero en línea?
Son seguras las que operan bajo una figura identificable —SOFOM, SOFIPO, banco, institución de financiamiento colectivo o empresa comercial— y publican quién las supervisa. Una financiera segura nunca condiciona el desembolso a un depósito previo ni exige permisos de acceso a contactos o galería para evaluar tu solicitud.
¿Cómo saber si una financiera es legal en México?
Busca su denominación social en el SIPRES y revisa el sector y la comisión supervisora que aparecen en la ficha. Si no es institución financiera sino empresa comercial, su marco es la Ley Federal de Protección al Consumidor y su registro relevante es el RPCA de PROFECO. Ausencia en el SIPRES no equivale automáticamente a ilegalidad.
¿Dónde está la lista de financieras registradas ante CONDUSEF?
Está en el buscador público del SIPRES y se consulta por denominación social, nombre comercial, sector o entidad federativa. No es un archivo descargable ni una lista cerrada: el padrón cambia conforme las autoridades notifican altas, revocaciones y liquidaciones dentro de los 30 días hábiles del artículo 47.
¿Las financieras en línea están registradas en CONDUSEF?
Las que operan como SOFOM, SOFIPO o banco sí deben estar inscritas en el SIPRES. Las que operan como empresa comercial no aparecen ahí y se verifican ante PROFECO. Identifica primero la figura jurídica en el aviso legal y después busca en el registro que corresponde.
¿Qué pasa si una empresa de préstamos no está registrada en CONDUSEF?
Si es una institución financiera y no está inscrita, la CONDUSEF no puede intervenir en tu defensa dentro de una conciliación, porque no hay contraparte registrada. Además, la falta de registro significa que incumple la normatividad, y eso suele venir con contratos sin inscripción y cobranza sin despachos declarados.
¿La CONDUSEF publica una lista de financieras confiables actualizada?
La CONDUSEF mantiene actualizado el SIPRES, no una lista de recomendaciones. La diferencia importa: el artículo 44 de la Disposición en Materia de Registros establece que el alta en el registro no implica certificación sobre solvencia ni sobre cumplimiento de la legislación aplicable. Actualizado significa vigente, no aprobado.
¿Qué tan confiables son las financieras en México?
Depende de la figura y del historial, no del sector completo. Una SOFIPO y un banco tienen supervisión prudencial de la CNBV; una SOFOM E.N.R. se supervisa solo en materia de prevención de lavado de dinero. El Buró de Entidades Financieras publica reclamaciones y sanciones de cada entidad, y ahí se ve qué tan confiable resulta en la práctica.
¿Qué financieras no son confiables?
Las financieras no confiables no figuran en un listado oficial de financieras fraudulentas, porque no existe, pero comparten señales constantes: piden un depósito por adelantado, exigen acceso a tus contactos, operan solo por mensajería instantánea y no aparecen en ningún registro. La CNBV publica alertas sobre empresas que captan recursos del público sin autorización.
¿Qué financieras de autos son confiables?
Las financieras de autos se verifican igual que las demás: la denominación social debe aparecer en el SIPRES y el contrato de adhesión en el RECA. Muchas financieras automotrices operan como SOFOM vinculadas a una armadora o a un banco. Compara el CAT del crédito automotriz contra el de un préstamo personal antes de firmar en la agencia.
¿Una financiera confiable puede rechazar mi solicitud?
Sí, y es señal de que evalúa. Toda entidad registrada verifica identidad, ingresos y capacidad de pago antes de otorgar crédito, y puede negar la solicitud o aprobar un monto menor. Las plataformas que prometen aprobación sin evaluación son las que la CONDUSEF señala en sus alertas de fraude.
Aviso legal
Finravia no es una entidad financiera ni otorga créditos: comparamos información pública y no participamos en la aprobación, el desembolso ni el cobro de préstamos. Monto, plazo, tasa, CAT y comisiones provienen de documentos publicados por cada entidad y pueden cambiar sin previo aviso.
Confirma las condiciones vigentes en el contrato antes de firmar. La obligación de pagar el crédito es de quien lo solicita, y el incumplimiento genera intereses moratorios y afecta tu historial crediticio.
Mas prestamos
Populares
Según los requisitos de contratación
Montos pequeños
Servicios