
¿Qué tipos de préstamos otorga el ISSSTE en 2026? Cuánto presta cada uno y cómo pedirlo
Apps de préstamos confiables y seguras en México: las mejores de 2026
Una app de préstamos confiable pertenece a una SOFOM E.N.R., una SOFIPO o un banco identificados, muestra el CAT y el pago total antes de firmar y no cobra nada antes de depositar. Las mejores apps de préstamos de esta comparativa, como Credilikeme, Kueski, Cozmo, Klar y Banco Azteca, prestan desde unos cientos de pesos hasta cerca de $200,000, con un CAT de cerca de 80% a seis dígitos sin IVA.
Ofertas disponibles: 12
Fintech, Préstamo personal en línea

Monto
60 — 26,000 MXN
Plazo
99 — 180 días
Costo anual
153.31%
Fintech, Préstamo personal
Monto
1,000 — 12,000 MXN
Plazo
15 — 210 días
Costo anual
169.5%
Financiera, Préstamo personal en línea

Monto
200 — 30,000 MXN
Plazo
61 — 91 días
Costo anual
12961.4%
Préstamos en línea solo para mujeres
Monto
100 — 30,000 MXN
Plazo
7 — 90 días
Costo anual
728%
Fintech, Crédito simple

Monto
300 — 22,000 MXN
Plazo
15 — 120 días
Costo anual
438%
Banco, En efectivo
Monto
2,000 — 200,000 MXN
Plazo
28 — 1078 días
Costo anual
83.5%
Personal

Monto
300 — 15,000 MXN
Plazo
7 — 30 días
Costo anual
136406.8%
Micropréstamo personal en línea
Monto
100 — 8,000 MXN
Plazo
7 — 30 días
Costo anual
863.8%
Fintech, Préstamo personal
Monto
500 — 80,000 MXN
Plazo
180 — 1080 días
Costo anual
83.2%
Fintech, Micropréstamo digital

Monto
500 — 9,000 MXN
Plazo
90 — 730 días
Costo anual
1355.2%
Fintech, Préstamo personal en línea
Monto
400 — 20,000 MXN
Plazo
7 — 30 días
Costo anual
940%
Personal, préstamo digital

Monto
1,000 — 50,000 MXN
Plazo
61 — 90 días
Costo anual
950%
Clasificación de productos actualizada al 01.11.2026.
Calificación media: 3.99★ de 5★, calculada a partir de 12 productos.
Finravia ofrece acceso gratuito a información sobre tasas y condiciones de productos financieros en México. Costo anual: CAT publicado por el prestamista o, si no existe, estimación de Finravia con monto, plazo, tasa y cargos obligatorios. Referencia comparativa; no sustituye la oferta final. Los datos provienen de instituciones financieras y/o fuentes públicas. Verifica siempre la información vigente en sitios oficiales, sucursales o líneas de atención de las empresas presentadas.
Comparativa TOP 10: mejores apps de préstamos confiables
| # | Producto | Costo anual | Monto | Plazo |
|---|---|---|---|---|
| 1 | 153.31% | 60 — 26,000 MXN | 99 — 180 días | |
| 2 | 169.5% | 1,000 — 12,000 MXN | 15 — 210 días | |
| 3 | 12961.4% | 200 — 30,000 MXN | 61 — 91 días | |
| 4 | 728% | 100 — 30,000 MXN | 7 — 90 días | |
| 5 | 438% | 300 — 22,000 MXN | 15 — 120 días | |
| 6 | 83.5% | 2,000 — 200,000 MXN | 28 — 1078 días | |
| 7 | 136406.8% | 300 — 15,000 MXN | 7 — 30 días | |
| 8 | 863.8% | 100 — 8,000 MXN | 7 — 30 días | |
| 9 | 83.2% | 500 — 80,000 MXN | 180 — 1080 días | |
| 10 | 1355.2% | 500 — 9,000 MXN | 90 — 730 días |
Calcula cuánto pagas en una app de préstamos
La herramienta «Calcula cuánto pagas en una app de préstamos» ofrece una estimación genérica basada en los datos introducidos. El cálculo real depende del esquema de pagos, las comisiones, el IVA, las fechas y las condiciones de cada producto; consulta la calculadora y el calendario oficial del prestamista.
Reseñas recientes
Verificado por Finravia
Me depositaron sin yo antes haber firmado nada. Cobrando más de lo doble. Cero recomendable. Jamás t dicen antes cuánto vas a pagar en total.
Verificado por Finravia
Siempre he usado mi tarjeta con normalidad sin ningún problema, recientemente me hicieron cargos no reconocidos en 4 montos de $100 pesos MXN, leva...
Verificado por Finravia
El 17 de abril me notificaron que me entregaron una tarjeta y notifiqué que no la recibí y el 6 de mayo vi en la app 6 pequeños cargos que no hice...
Verificado por Finravia
Es un robo, no te abonan lo que ofrecen sino lo que ellos quieren y el problema es que lo hacen sin confirmar si te sirve o no el monto, el plazo a...
Verificado por Finravia
Well wellll
Verificado por Finravia
Muy buena aplicación
Verificado por Finravia
Pésima siempre te atiende la misma persona, no da solución. Los intereses son altisimos.
Verificado por Finravia
te ofrecen créditos fáciles, con demasiados intereses a pagar
Verificado por Finravia
No la recomiendo, si te prestan y no es alto lo que pagas
Verificado por Finravia
You should try to refinance the debt because otherwise, they're going to charge you interest for every day that goes by. If you don't pay, I think...
Ultimas noticias
Opinión del experto
Verificado
La mejor app de préstamos muestra el CAT y el pago total antes de firmar, y en esta comparativa el CAT va de cerca de 80% sin IVA en la SOFIPO y el banco a cinco y seis dígitos en algunas SOFOM E.N.R., con el mismo registro financiero: ese dato separa más que cualquier calificación. En la banca, la tasa promedio de los créditos personales fue de 40.5% anual entre septiembre de 2024 y agosto de 2025: una oferta preaprobada de tu banco casi siempre cuesta menos que una app. El riesgo que más creció viene de las copias de marcas conocidas: la CONDUSEF alertó sobre la suplantación de 16 entidades registradas en septiembre de 2025 y de 18 en noviembre. Una app de SOFOM sirve para un gasto chico que pagas con tu siguiente ingreso, no para un gasto de cada mes.
¿Qué aplicaciones de préstamos son confiables?
Las aplicaciones de préstamos confiables ofrecen el crédito a nombre de una entidad identificada, operan bajo un regulador, informan el costo total antes de la firma y no piden dinero por adelantado. Una aplicación de préstamos confiable cumple los 5 puntos a la vez:
- Razón social visible. La ficha de la tienda, el sitio y el contrato muestran el mismo nombre legal, por ejemplo «S.A.P.I. de C.V., SOFOM, E.N.R.» o «S.A. de C.V., S.F.P.».
- Regulador definido. Una SOFOM E.N.R. se inscribe en el SIPRES de la CONDUSEF; una SOFIPO y un banco operan con autorización y supervisión de la CNBV; una empresa comercial responde ante la PROFECO.
- Costo antes de aceptar. La Ley para la Transparencia y Ordenamiento de los Servicios Financieros obliga a la entidad financiera a informar CAT, tasa y comisiones; la carátula del crédito trae el pago total en pesos.
- Contrato y canal de queja. El contrato de adhesión lleva número de RECA, y la entidad atiende reclamaciones en su UNE.
- Cero cobros previos. La app deposita primero y cobra después; ningún pago por «apertura», «seguro» o «verificación» va antes del depósito.
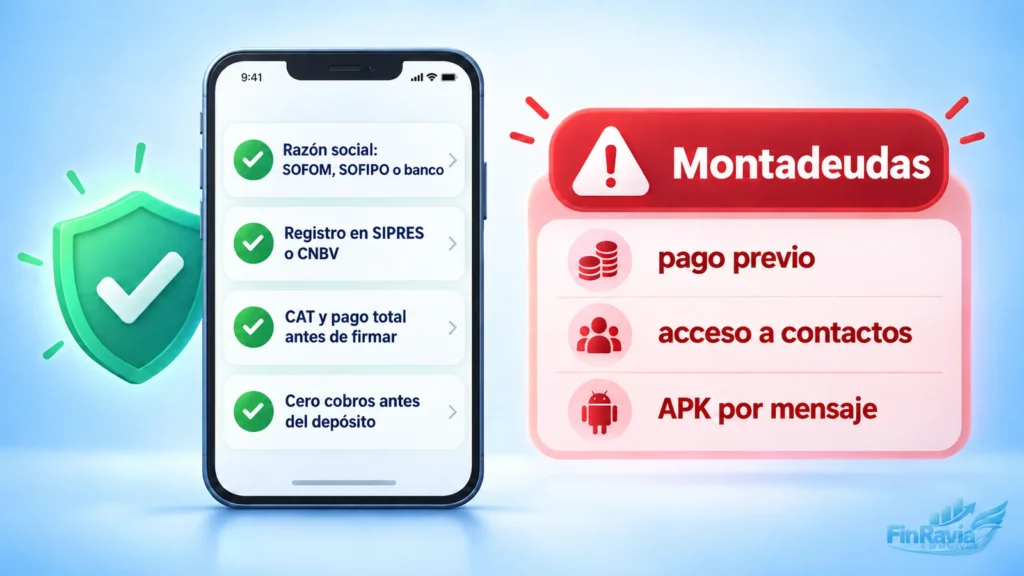
Una aplicación de préstamos confiable muestra la misma razón social en la tienda, en el sitio y en el contrato. Si una de las tres no coincide, la app que instalaste suplanta a la entidad. La misma prueba sirve para saber qué aplicación de préstamos es confiable cuando la marca no la conoces, y aplica igual a las aplicaciones de crédito confiables que ofrecen una línea revolvente en lugar de un préstamo a plazo fijo.
| Figura de la entidad | Quién la supervisa | Apps de esta comparativa |
|---|---|---|
| SOFOM E.N.R. | Registro en la CONDUSEF; la CNBV la supervisa solo en prevención de lavado de dinero | Kueski, Credilikeme, Cozmo, Tala, Baubap, Vivus, UltraDinero, Slana |
| SOFIPO | Autorización y supervisión de la CNBV | Klar |
| Banco | Autorización y supervisión de la CNBV | Banco Azteca |
| Empresa comercial | PROFECO, como proveedor de un servicio | Fuera del TOP 10 |
La revisión paso a paso del registro en el SIPRES, desde el desarrollador de la tienda hasta el contrato, está en la guía de apps de préstamos reguladas por la CONDUSEF. Aquí basta con una regla: el registro dice quién presta, no cuánto cuesta.
Aplicaciones seguras para préstamos: qué revisar en tu celular
Las aplicaciones seguras para préstamos se descargan de Google Play o App Store, con un desarrollador que coincide con la razón social de la entidad, y piden solo los permisos que necesitan para verificar tu identidad. Una app de préstamos segura pide permisos para verificar tu identidad, no acceso a tus contactos.
- Permiso razonable: cámara para la foto de tu INE y la prueba de vida.
- Permisos prohibidos: la política de servicios financieros de Google Play prohíbe a las apps de préstamos acceder a contactos, fotos y videos, almacenamiento externo, ubicación precisa y número de teléfono. Una app que los exige para darte el crédito incumple esa regla y usa tus datos como presión de cobro.
- APK fuera de la tienda: un instalador descargado de un enlace por WhatsApp o redes no pasa la revisión de Google ni de Apple; las apps de préstamos seguras de esta comparativa están en tiendas oficiales.
- Aviso de privacidad: dice qué datos guarda la entidad y con quién los comparte; las aplicaciones de préstamos seguras lo publican antes del registro.
La misma política retira de Google Play las apps de préstamos que exigen el pago total en 60 días o menos. Por eso una app puede mostrar en la tienda un plazo más largo que en su sitio: la condición que te obliga es la del contrato que firmas. Las aplicaciones que prestan dinero seguras cumplen estas reglas desde la primera pantalla. Las aplicaciones de préstamos seguros no se distinguen por el diseño ni por la calificación en la tienda, sino por la razón social y los permisos.
Las mejores aplicaciones de préstamos de la comparativa por tipo de entidad
Las mejores aplicaciones de préstamos de esta comparativa se dividen en dos grupos con lógicas de costo opuestas: las SOFOM E.N.R. prestan montos chicos con plazos de semanas o meses a cualquier solicitante que aprueban, y la SOFIPO y el banco prestan montos mayores con un CAT mucho menor, pero solo a sus clientes. El orden de la tabla combina registro, costo publicado, monto y acceso.
Apps de préstamos de SOFOM E.N.R.: montos chicos y plazos de semanas o meses
Estas aplicaciones de préstamos recomendadas pertenecen a SOFOM E.N.R.:
- Kueski (Kueski, S.A.P.I. de C.V., SOFOM, E.N.R.) acepta INE o pasaporte y sube el monto disponible conforme pagas a tiempo.
- Credilikeme (Confianza Digital, S.A.P.I. de C.V., SOFOM, E.N.R.) presta por niveles: cada pago puntual abre un nivel con más monto y menor tasa; pide que ya tengas algún historial crediticio.
- Cozmo (Digital Deck, S.A.P.I. de C.V., SOFOM, E.N.R.) atiende solo en Android y a partir de los 20 años.
- Tala (Tala Mobile, S.A.P.I. de C.V., SOFOM, E.N.R.) funciona solo en Android y evalúa a quien todavía no registra historial.
- Baubap (Baubap, S.A.P.I. de C.V., SOFOM, E.N.R.) opera desde la app en Android y iPhone.
- Vivus (Difinance, S.A. de C.V., SOFOM, E.N.R.) limita el primer préstamo y amplía el monto en los siguientes.
- UltraDinero (Operadora FIJI, S.A.P.I. de C.V., SOFOM, E.N.R.) presta por semanas.
- Slana (Pronto Fondeo, S.A.P.I. de C.V., SOFOM, E.N.R.) atiende de 18 a 65 años y exige domiciliar el pago a tu tarjeta.
En este grupo, los montos van de unos cientos de pesos a cerca de $50,000, los plazos van de una semana a varios meses y el CAT va de alrededor de 150% a cifras de cinco y seis dígitos sin IVA. El primer préstamo casi siempre queda por debajo del máximo anunciado; una app de préstamos confiable informa ese monto inicial antes de que firmes.
SOFIPO y banco: montos mayores para clientes
Las mejores aplicaciones de préstamos de una SOFIPO o un banco prestan más y cobran menos, pero solo a sus clientes. Klar (Klar Technologies, S.A. de C.V., S.F.P.) ofrece el préstamo dentro de la app a usuarios elegidos que ya usan una línea de crédito Klar y deposita en la cuenta Klar. Banco Azteca (Banco Azteca, S.A., Institución de Banca Múltiple) da el préstamo en su app solo a clientes; quien no es cliente contrata con un asesor o por videollamada. En este grupo los montos llegan a cerca de $200,000, los plazos a unos 3 años y el CAT ronda 80% sin IVA.
Otras entidades reguladas prestan sin app de por medio: DoctorPeso (Difinance, SOFOM, E.N.R.) por su sitio, Financiera Monte de Piedad (SOFIPO) con trámite en línea y visita a sucursal, BanCoppel con firma en sucursal y Yotepresto (institución de financiamiento colectivo) por su sitio. Por eso no forman parte de este TOP 10 de apps.
¿Cuál es la mejor app de préstamos según tu perfil?
La mejor app de préstamos para ti ofrece el monto que necesitas con el pago total más bajo que puedes pagar. Ninguna aplicación de préstamos gana en todos los perfiles: la elección depende de tres datos, en este orden — cuánto necesitas, qué historial traes y si ya eres cliente de un banco o de Klar. Una app de préstamos confiable te sirve solo si su primer monto cubre tu gasto.
| Tu perfil | Apps de la comparativa que encajan | Por qué |
|---|---|---|
| Primer crédito: aún no cuentas con historial | Tala, Kueski, Baubap | Evalúan con datos de tu celular y de tu cuenta; el primer monto arranca bajo |
| Historial con atrasos | Credilikeme, Kueski, Cozmo | Aceptan perfiles con atrasos pasados y suben el monto si pagas puntual |
| Ya eres cliente de un banco o de Klar | Banco Azteca, Klar | Prestan más, con plazos de años y con un CAT cercano a 80% |
| Necesitas un monto mayor | Banco Azteca, Klar, Slana | Montos de decenas de miles de pesos; en SOFOM, solo después de varios pagos |
| Buscas el costo más bajo | Klar, Banco Azteca | El CAT más bajo de la tabla, a cambio de ser cliente |
| Ingresos bajos o variables | Kueski, Tala, Credilikeme | Montos iniciales bajos que caben en un pago; la evaluación no exige recibo de nómina |
Si tu historial muestra atrasos recientes, compara también las apps de préstamos que no revisan buró, porque evalúan con otros datos y cobran un costo más alto. Para elegir entre dos apps del mismo grupo, aplica una regla: con el mismo monto y plazo, la mejor app de préstamos confiables muestra el menor pago total en la carátula.
App de préstamos confiables con bajo interés: comparación del CAT
La app de préstamos con menos intereses muestra el CAT más bajo para tu monto y plazo, aunque no anuncie «0%». En esta comparativa, el CAT más bajo lo cobran la SOFIPO y el banco, alrededor de 80% sin IVA; en las SOFOM E.N.R. empieza cerca de 150% y llega a seis dígitos. Un CAT bajo pide historial, ser cliente y un plazo de varios meses o años.
| Grupo | Monto | Plazo | Tasa anual | CAT sin IVA | Quién puede pedir |
|---|---|---|---|---|---|
| SOFOM E.N.R. | De unos cientos de pesos a cerca de $50,000 | De una semana a varios meses | De alrededor de 80% a más de 900% | De alrededor de 150% a cinco y seis dígitos | Cualquier solicitante que aprueban |
| SOFIPO y banco | De unos $500 a cerca de $200,000 | De un mes a unos 3 años | Alrededor de 50% | Alrededor de 80% | Clientes de la entidad |
La tasa y el CAT miden cosas distintas. La tasa anual mide solo el interés; el CAT suma intereses, comisiones y el efecto del plazo, y cuando el plazo dura semanas el CAT multiplica varias veces la tasa anunciada. Por eso, para saber qué aplicación de préstamos cobra menos intereses, compara el CAT y el pago total del mismo monto y plazo.
El costo en pesos lo muestra mejor que el porcentaje. Si pides $4,000 a 90 días:
| Tasa anual | Interés | IVA (16%) | Pagas en total |
|---|---|---|---|
| 50% | $500 | $80 | $4,580 |
| 300% | $3,000 | $480 | $7,480 |
El cálculo usa interés simple sobre 360 días (monto × tasa × días ÷ 360) más IVA sobre intereses, sin comisiones. Con la misma suma y el mismo plazo, una app cobra $2,900 más que la otra.
Primer préstamo con 0% de interés: qué revisar
Algunas apps ofrecen el primer préstamo con 0% de interés para clientes nuevos. La promoción aplica solo si pagas en la fecha: un atraso activa intereses moratorios y comisión por pago tardío, y el segundo préstamo ya se cobra con la tasa completa. Un 0% en el primer crédito no cambia el CAT de los siguientes, y ese CAT pagarás si sigues usando la app.
¿Qué app presta más dinero?
La app que presta más dinero casi nunca lo presta en la primera solicitud. En esta comparativa, la SOFIPO y el banco ofrecen los montos más altos, de hasta cerca de $200,000, pero solo a sus clientes; en las SOFOM E.N.R. el máximo va de unos $10,000 a cerca de $50,000, y el primer préstamo se queda en una fracción de ese tope.
En una app de préstamos confiables, el límite crece por tres vías:
- Niveles. Credilikeme, Kueski y Vivus abren más monto después de cada pago puntual.
- Relación con la entidad. Klar y Banco Azteca calculan la oferta con tu uso de la cuenta o de la tarjeta.
- Historial. Un historial con pagos al corriente sube la oferta en cualquier entidad.
Cuando necesitas más de lo que da una SOFOM, una app deja de convenir: para montos de decenas o cientos de miles de pesos conviene comparar préstamos en línea de bancos y SOFIPO, que piden comprobante de ingresos pero cobran una fracción del CAT de una app de montos chicos.
Cómo pedir un préstamo en una app paso a paso
Para pedir un préstamo en una app necesitas tener 18 años o más, INE o pasaporte, CURP, un celular a tu nombre y una cuenta bancaria con CLABE; el trámite completo suma 6 pasos y termina con la carátula que muestra el pago total. Las aplicaciones para pedir préstamos de esta comparativa siguen el mismo orden, y en las aplicaciones para préstamos de SOFOM E.N.R. el contrato se firma dentro de la app:
- Descarga la app de la tienda oficial y confirma que el desarrollador coincide con la razón social de la entidad.
- Crea tu cuenta con tu número de celular, tu correo y tu CURP.
- Valida tu identidad con foto de tu INE o pasaporte y una prueba de vida.
- Revisa la oferta: monto, plazo, tasa, CAT, comisiones y pago total en pesos.
- Firma el contrato dentro de la app, con firma electrónica o código por SMS.
- Recibe el depósito en la cuenta con la CLABE que registraste y guarda el calendario de pagos.
Antes de firmar, la app de préstamos debe mostrarte la carátula con el CAT, las comisiones y el pago total en pesos. Si el paso 4 no aparece, no hay base para comparar ni para reclamar.
El tiempo entre la solicitud y el depósito depende de la evaluación y del horario del SPEI; las apps que prestan dinero al instante se comparan por ese criterio.
Requisitos para pedir un préstamo en una app
| Requisito | Detalle |
|---|---|
| Edad | 18 años o más; Cozmo pide 20 y Slana atiende hasta los 65 |
| Identificación | INE vigente; Kueski acepta también pasaporte |
| CURP | Para validar tu identidad ante la entidad |
| Cuenta bancaria | A tu nombre, con CLABE de 18 dígitos |
| Celular | A tu nombre, con datos y número activo |
| Cliente previo | Solo en Klar y en el préstamo de Banco Azteca dentro de la app |
Qué apps de préstamos no entran en este TOP 10 y por qué
No entran en este TOP 10 las aplicaciones de préstamos en las que no se puede identificar a la entidad que presta o ante qué autoridad reclamar. La ausencia de registro financiero no vuelve ilícita a una empresa, pero sí cambia tu protección: una SOFOM E.N.R. responde ante la CONDUSEF y una empresa comercial, solo ante la PROFECO.
Quedan fuera cuatro grupos:
- Empresas comerciales sin registro financiero. Prestan con recursos propios como S.A. de C.V.; operan dentro de la ley, pero la CONDUSEF no concilia sus quejas y no publican un contrato en el RECA.
- Intermediarios y comparadores. No prestan: envían tu solicitud a otras empresas, y la entidad que firma contigo puede no ser la que viste en la tienda.
- Apps que bloquean el celular como cobro. El financiamiento queda ligado al equipo, no a un préstamo en dinero.
- Apps sin razón social o solo en APK. Sin nombre legal no hay entidad que buscar ni autoridad que atienda tu reclamación.
No aparecer en el SIPRES no prueba un fraude: prueba que la empresa no opera como entidad financiera registrada. La alerta seria aparece cuando la app no publica razón social.
Otras apps de préstamos: quién presta y por qué no están en el TOP 10
Estas apps de préstamos aparecen en búsquedas junto a las del TOP 10; cada una tiene razón social publicada, pero cambia la figura o el tipo de crédito, y con eso cambia ante quién reclamas:
| App | Empresa que presta | Figura | Ante quién reclamas | Por qué queda fuera |
|---|---|---|---|---|
| Loaney | Cabbage Capital, S.A. de C.V. | Empresa comercial | PROFECO | Sin registro financiero |
| Crédito 365 | Credito365, S.A.P.I. de C.V. | Empresa comercial | PROFECO | Sin registro financiero |
| Alvos | ANVL, S.A. de C.V. | Empresa comercial | PROFECO | Sin registro financiero |
| Dineria | Proximus Finance, S. de R.L. de C.V. | Empresa comercial | PROFECO | Sin registro financiero |
| Creditea | IPF Digital México, S.A. de C.V. | Empresa comercial | PROFECO | Sin registro financiero |
| Prestomin y Lanu | SOFI Digital MX, S.A. de C.V. | Empresa comercial | PROFECO | Sin registro financiero; operan desde su sitio, sin app propia |
| TurboPeso | TURBOPESO, S.A. de C.V. | Empresa comercial | PROFECO | Sin registro financiero |
| Abea | Aureo Lab, S.A. de C.V. | Empresa comercial | PROFECO | Sin registro financiero; presta dentro de la app albo |
| Kimbi | La empresa que te aprueba | Comparador | La empresa que firma tu contrato | No presta: envía tu solicitud a otras empresas |
| PayJoy | Cashahora, SOFOM | SOFOM | CONDUSEF | Financia el celular; no entrega un préstamo en dinero |
| DoctorPeso | Difinance, S.A. de C.V., SOFOM, E.N.R. | SOFOM E.N.R. | CONDUSEF | Presta desde su sitio, sin app |
Una empresa comercial de esta tabla firma contrato y deposita antes de cobrar, pero su queja no llega a la CONDUSEF y su contrato no aparece en el RECA. Si eliges una de ellas, compara su pago total con el de una app del TOP 10 para el mismo monto y plazo.
Señales de una app de préstamos falsa
Una app de préstamos que pide un pago antes de depositar no merece confianza, aunque use el nombre de una marca conocida. Siete señales delatan una app falsa:
- pide un anticipo por «apertura», «seguro» o «verificación» antes del depósito;
- da atención solo por WhatsApp, Telegram o redes sociales;
- promete «aprobación garantizada» o un primer préstamo de decenas de miles de pesos sin revisar ningún dato;
- usa un nombre casi igual al de una marca conocida, con una letra cambiada;
- exige acceso a tus contactos y a tu galería;
- no muestra CAT ni pago total antes de aceptar;
- se instala solo como APK desde un enlace, fuera de Google Play o App Store.
Ninguna entidad registrada garantiza la aprobación: toda solicitud pasa por una evaluación de identidad, ingresos e historial. Los abusos van al alza: entre enero y mayo de 2026 la CONDUSEF reportó más de 35,000 reclamaciones por posible fraude financiero, y en 2025 recibió 28,401 quejas por cobranza, 21.2% más que en 2024. La queja contra una entidad financiera va a la CONDUSEF (55 5340 0999 u 800 999 8080), contra una empresa comercial a la PROFECO (55 5568 8722), y un despacho de cobranza que amenaza se reporta en el REDECO.
Cuándo no te conviene pedir prestado en una app
Pedir prestado en una app no te conviene si el pago del préstamo depende de otro préstamo o pasa de 30% de tu ingreso. Estos cinco casos lo muestran con números:
- El gasto se repite cada mes. Si cubres con una app la renta o el súper, el siguiente mes necesitarás otra; a 28 días con tasa de 900% anual, $2,000 se convierten en $3,624 con IVA: pagas $1,812 por cada $1,000.
- Ya tienes préstamos en dos o más apps. Cada app evalúa por separado y no ve el total; la suma de pagos crece más que tu ingreso.
- Tus pagos de deudas pasan de 30% de tu ingreso. Con un ingreso de $8,000 al mes, el límite prudente queda en $2,400 de pagos; por encima, cualquier imprevisto produce un atraso y cargos moratorios.
- Tienes una oferta preaprobada de tu banco. La tasa promedio bancaria fue de 40.5% anual; el CAT de una SOFOM empieza cerca de 150%.
- Necesitas más de lo que da una SOFOM. Para montos de decenas de miles de pesos, el primer préstamo de una app no alcanza y el plazo corto vuelve alto cada pago.
Cómo elegimos las mejores apps de préstamos de esta comparativa
Las mejores apps de préstamos de esta comparativa cumplen seis criterios, en este orden:
- Razón social identificada y registro: SIPRES de la CONDUSEF para SOFOM E.N.R.; Padrón de Entidades Supervisadas de la CNBV para SOFIPO y banco.
- App oficial en Google Play o App Store, con desarrollador igual a la razón social.
- CAT, tasa y comisiones publicados antes de la firma.
- Contrato con número de RECA y UNE para quejas.
- Ningún cobro antes del depósito y permisos limitados a la verificación de identidad.
- Préstamo en dinero, no financiamiento de un equipo.
Dentro del TOP 10 pesan además el costo publicado, el rango de montos y quién puede pedir el préstamo. La relación comercial de Finravia con una app no cambia estos criterios ni su lugar en la tabla. Los montos y el CAT exactos de cada app están en sus fichas de la tabla y se actualizan cuando la entidad los cambia; el texto usa rangos por grupo para no quedar desfasado.
Las condiciones de cada app se comparan con documentos de la propia entidad —contrato, carátula, tabla de comisiones y ficha en la tienda— y con los registros públicos: el SIPRES, el Padrón de Entidades Supervisadas y el RECA. El contexto de tasas viene de los indicadores de Banco de México, y los datos de quejas, de la CONDUSEF.
Fuentes
Preguntas frecuentes
¿Cuál es la app de préstamos más confiable?
La app de préstamos confiable identifica a la entidad, opera bajo un regulador y muestra el pago total antes de firmar. En esta comparativa, Klar (SOFIPO) y Banco Azteca (banco) están supervisadas por la CNBV y tienen el CAT más bajo; entre las SOFOM E.N.R., Kueski y Credilikeme publican su app en App Store con la razón social de la entidad como desarrollador.
¿Cuáles son las mejores aplicaciones de préstamos en línea?
Para montos chicos, las de SOFOM E.N.R. con registro en el SIPRES: Kueski, Credilikeme, Cozmo, Tala y Baubap. Para montos mayores y menor CAT, las de una SOFIPO o un banco, como Klar y Banco Azteca, que prestan dentro de la app a sus clientes. La mejor aplicación de préstamos en línea muestra el menor pago total para tu monto.
¿Qué aplicaciones son similares a Kueski?
Credilikeme, Baubap, Tala y Cozmo funcionan como Kueski: operan como SOFOM E.N.R., prestan montos chicos desde la app y suben el límite con pagos puntuales. Credilikeme sigue un sistema de niveles parecido; Tala y Cozmo funcionan solo en Android. Compara el CAT de cada una para el mismo monto antes de elegir.
¿Hay apps de préstamos confiables para iPhone?
Sí. Kueski, Credilikeme, Baubap, Vivus, Klar y Banco Azteca publican su app en App Store con el nombre de la entidad como desarrollador. Tala y Cozmo funcionan solo en Android. En iPhone no hay forma segura de instalar una app de préstamos fuera de App Store.
¿Es seguro descargar una APK de préstamos?
No. Una APK de préstamos descargada de un enlace no pasa la revisión de Google Play, puede ser una copia de una marca conocida y suele pedir acceso a contactos y galería. Las apk de préstamos confiables no forman una categoría aparte: una entidad confiable publica su app en la tienda oficial con su razón social.
¿Las aplicaciones de préstamos reportan al Buró de Crédito?
Sí, la mayoría. Las SOFOM E.N.R., la SOFIPO y el banco de esta comparativa reportan pagos y atrasos a Buró de Crédito o a Círculo de Crédito. Pagar puntual construye historial y sube tu límite; un atraso queda registrado y encarece tus siguientes créditos.
¿Qué pasa si no pago un préstamo en una app?
La app cobra intereses moratorios y comisión por pago tardío, reporta el atraso a las sociedades de información crediticia y puede pasar la cuenta a un despacho de cobranza. Ese despacho no puede amenazarte ni contactar a terceros; si lo hace, la queja va al REDECO de la CONDUSEF.
¿Una app de préstamos nueva es confiable?
Una app de préstamos confiable cumple lo mismo sea nueva o conocida: razón social visible, registro o autorización, CAT antes de firmar y ningún cobro previo. La antigüedad no define el riesgo; ocultar quién presta, sí. Las copias de marcas conocidas suelen aparecer como apps nuevas con nombres casi idénticos.
¿Puedo tener préstamos en varias apps al mismo tiempo?
Sí, nada lo impide, porque cada app evalúa por separado. El riesgo está en la suma: dos o tres pagos que caen en la misma quincena superan pronto 30% de tu ingreso, y un atraso en una app aparece en el historial que revisan todas.
¿Cuánto tiempo queda un atraso en mi historial?
Depende del monto en UDIS, según la Ley para Regular las Sociedades de Información Crediticia: un año para deudas de hasta 25 UDIS, dos años hasta 500, cuatro años hasta 1,000 y seis años por encima de 1,000 UDIS. Con la UDI cerca de $8.8, 500 UDIS equivalen a unos $4,400 y 1,000 UDIS, a unos $8,800.
¿Desinstalar la app cancela mi préstamo?
No. Borrar la app del celular no cancela el contrato: el saldo sigue corriendo con intereses moratorios y la entidad cobra por sus canales. Para cerrar el préstamo, paga por el canal autorizado, guarda el comprobante y pide la carta de no adeudo antes de eliminar tu cuenta.
¿Qué hago si una app me deposita un préstamo que no pedí?
No uses el dinero. Avisa por escrito a la entidad que depositó, guarda el folio y devuelve el monto solo por su canal oficial, nunca a una cuenta personal. Si te cobran intereses o te amenazan, presenta la queja ante la CONDUSEF o la PROFECO, según la figura de la empresa.
¿Puedo pedir un préstamo en una app sin cuenta bancaria?
Solo en apps que depositan en su propia cuenta: Klar abona el préstamo en la cuenta Klar y Abea, en la cuenta albo. Primero abres esa cuenta y luego recibes la oferta. Las demás apps de esta comparativa transfieren a una CLABE a tu nombre.
¿Qué app de préstamos conviene con ingresos bajos?
Con ingresos bajos, la mejor app de préstamos te presta un primer monto chico que cabe en un solo pago: Kueski, Tala o Credilikeme evalúan sin recibo de nómina y suben el límite con pagos puntuales. Antes de aceptar, revisa que el pago total no pase de 30% de lo que ganas en el periodo.
Aviso legal
Finravia compara apps de entidades identificadas: no presta, no cobra por solicitar y no pide anticipos ni datos bancarios por WhatsApp o redes; un mensaje así a nombre de Finravia o de una app de esta lista suplanta su identidad. El orden de la comparativa no sustituye una recomendación personal. El CAT, los montos y el registro de cada entidad pueden cambiar; la carátula y el contrato de la app prevalecen sobre esta página, y el pago del préstamo corre a cargo de quien lo contrata.
Mas prestamos
Populares
Según los requisitos de contratación
Montos pequeños
Montos grandes
Por plazo
Por frecuencia de pago
Servicios