
¿Qué tipos de préstamos otorga el ISSSTE en 2026? Cuánto presta cada uno y cómo pedirlo
Aplicaciones que te prestan dinero al instante 2026
Las apps que prestan dinero al instante evalúan tu solicitud en 1 a 10 minutos y depositan por SPEI en segundos, a cualquier hora. La primera vez, con el registro, el dinero llega en 15 a 30 minutos, o en hasta 1 día hábil si pasa a revisión manual. El primer préstamo va de unos cientos a unos pocos miles de pesos, con un CAT de dos a seis dígitos sin IVA. La aprobación no es automática.
Ofertas disponibles: 32
Fintech, Microcrédito en línea
Monto
100 — 10,000 MXN
Plazo
7 — 30 días
Costo anual
543.9%
Préstamo en línea
Monto
200 — 14,000 MXN
Plazo
61 — 180 días
Costo anual
414.7%
Fintech, Microcrédito en línea

Monto
500 — 35,000 MXN
Plazo
7 — 30 días
Costo anual
377.53%
Fintech, Línea de crédito, Préstamo personal

Monto
2,000 — 70,000 MXN
Plazo
61 — 900 días
Costo anual
182.36%
Fintech, Préstamo personal en línea

Monto
60 — 26,000 MXN
Plazo
99 — 180 días
Costo anual
153.31%
Financiera, Micropréstamo personal
Monto
500 — 20,000 MXN
Plazo
5 — 30 días
Costo anual
1121.1%
Fintech, Microcrédito en línea

Monto
200 — 14,000 MXN
Plazo
7 — 21 días
Costo anual
7275%
Fintech, Préstamo personal en línea

Monto
500 — 35,000 MXN
Plazo
30 — 120 días
Costo anual
438%
Financiera, Préstamo personal en línea

Monto
200 — 30,000 MXN
Plazo
61 — 91 días
Costo anual
12961.4%
Fintech, Préstamo personal
Monto
1,000 — 12,000 MXN
Plazo
15 — 210 días
Costo anual
169.5%
Préstamos en línea solo para mujeres
Monto
100 — 30,000 MXN
Plazo
7 — 90 días
Costo anual
728%
Personal

Monto
300 — 15,000 MXN
Plazo
7 — 30 días
Costo anual
136406.8%
Plataforma, Personal
Monto
100 — 30,000 MXN
Plazo
61 — 90 días
Costo anual
728%
Financiera, Préstamo digital
Monto
100 — 40,000 MXN
Plazo
91 — 365 días
Costo anual
372.41%
Fintech, Micropréstamo personal

Monto
500 — 25,000 MXN
Plazo
7 — 15 días
Costo anual
606%
Fintech, Préstamo personal
Monto
300 — 10,000 MXN
Plazo
7 — 30 días
Costo anual
504%
Financiera

Monto
1,000 — 10,000 MXN
Plazo
5 — 70 días
Costo anual
72360.22%
Fintech, Crédito simple

Monto
300 — 22,000 MXN
Plazo
15 — 120 días
Costo anual
438%
Fintech, Crédito personal
Monto
20,000 — 400,000 MXN
Plazo
61 — 1825 días
Costo anual
54.27%
Financiera, Préstamo personal

Monto
400 — 4,000 MXN
Plazo
7 — 30 días
Costo anual
450.6%
Fintech, Préstamo personal en línea
Monto
400 — 20,000 MXN
Plazo
7 — 30 días
Costo anual
940%
Fintech, Crédito personal

Monto
500 — 24,000 MXN
Plazo
30 — 180 días
Costo anual
451.49%
Préstamo en línea de pago único y en parcialidades
Monto
400 — 200,000 MXN
Plazo
5 — 180 días
Costo anual
42533%
Fintech, Préstamo personal

Monto
500 — 80,000 MXN
Plazo
7 — 30 días
Costo anual
5564.7%
Banco, Línea de crédito
Monto
4,000 — 47,000 MXN
Plazo
365 — 365 días
Costo anual
90%
Fintech, Micropréstamo con garantía del celular
Monto
150 — 5,000 MXN
Plazo
182 — 730 días
Costo anual
906%
Micropréstamo personal en línea
Monto
100 — 8,000 MXN
Plazo
7 — 30 días
Costo anual
863.8%
Fintech, Micropréstamo digital

Monto
500 — 9,000 MXN
Plazo
90 — 730 días
Costo anual
1355.2%
Comparador de préstamos

Monto
400 — 35,000 MXN
Plazo
5 — 365 días
Costo anual
492%
Fintech, micropréstamo con garantía de celular
Monto
500 — 7,000 MXN
Plazo
90 — 120 días
Costo anual
412.6%
Personal, préstamo digital

Monto
1,000 — 50,000 MXN
Plazo
61 — 90 días
Costo anual
950%
Fintech, Micropréstamo en línea

Monto
100 — 20,000 MXN
Plazo
7 — 30 días
Costo anual
58162.2%
Clasificación de productos actualizada al 01.11.2026.
Calificación media: 3.73★ de 5★, calculada a partir de 32 productos.
Finravia ofrece acceso gratuito a información sobre tasas y condiciones de productos financieros en México. Costo anual: CAT publicado por el prestamista o, si no existe, estimación de Finravia con monto, plazo, tasa y cargos obligatorios. Referencia comparativa; no sustituye la oferta final. Los datos provienen de instituciones financieras y/o fuentes públicas. Verifica siempre la información vigente en sitios oficiales, sucursales o líneas de atención de las empresas presentadas.
Aplicaciones que prestan dinero al instante: tabla comparativa
| # | Producto | Costo anual | Monto | Plazo |
|---|---|---|---|---|
| 1 | 543.9% | 100 — 10,000 MXN | 7 — 30 días | |
| 2 | 414.7% | 200 — 14,000 MXN | 61 — 180 días | |
| 3 | 377.53% | 500 — 35,000 MXN | 7 — 30 días | |
| 4 | 182.36% | 2,000 — 70,000 MXN | 61 — 900 días | |
| 5 | 153.31% | 60 — 26,000 MXN | 99 — 180 días | |
| 6 | 1121.1% | 500 — 20,000 MXN | 5 — 30 días | |
| 7 | 7275% | 200 — 14,000 MXN | 7 — 21 días | |
| 8 | 438% | 500 — 35,000 MXN | 30 — 120 días | |
| 9 | 12961.4% | 200 — 30,000 MXN | 61 — 91 días | |
| 10 | 169.5% | 1,000 — 12,000 MXN | 15 — 210 días |
Calcula tu préstamo en una app que presta dinero
La herramienta «Calcula tu préstamo en una app que presta dinero» ofrece una estimación genérica basada en los datos introducidos. El cálculo real depende del esquema de pagos, las comisiones, el IVA, las fechas y las condiciones de cada producto; consulta la calculadora y el calendario oficial del prestamista.
Reseñas recientes
Verificado por Finravia
Pésimo servicio. Te hacen esperar mucho tiempo para al final obtener una respuesta negativa.
Verificado por Finravia
Excelente. Muy rápido todo el proceso y excelente aplicación, ojalá y autoricen.
Verificado por Finravia
Me depositaron sin yo antes haber firmado nada. Cobrando más de lo doble. Cero recomendable. Jamás t dicen antes cuánto vas a pagar en total.
Verificado por Finravia
Buenos días. Tengo una deuda con Plamigo y están llamando a mis familiares. También me dicen que van a ir a mi trabajo. (…)
Verificado por Finravia
me hablan que ya puedo pedir un préstamo y no puede entrar ..me piden una contraseña l olvide y me pide y me piden lo mismo yo cumpli
Verificado por Finravia
pague con 4 días de vencerse y me acepto 119.99 de 120.00 hice el pago de un centavo qué faltaba y me doy cuenta que lo rechazaron. ahora debo casi...
Verificado por Finravia
la verdad para mí está muy bien nada más que hay un pequeño inconveniente ya que desde el día de ayer 6 de agosto 2026 hice mi pago así como dice e...
Verificado por Finravia
Pues aquí va mi reseña y no soy de aceptar eso de los 600 comentarios de otras apps... el primer préstamo es bajo pero pagandolo puntual te van aum...
Verificado por Finravia
Resumen del testimonio: relata que recibió un depósito de $600 MXN cuando aún llenaba la solicitud y capturaba su número de cuenta para ver una ofe...
Verificado por Finravia
muy buena aplicación para prestamos pequeños de 500 pesos la verdad la recomiendo
Últimas noticias
Opinión del experto
Verificado
Las apps que prestan dinero al instante requieren cuatro tiempos para depositar: de 5 a 15 minutos para validar tu INE y la prueba de vida, de 1 a 10 minutos para la evaluación automática, 1 o 2 minutos para firmar y unos segundos para el SPEI. El cuello de botella es la revisión manual del primer préstamo, que toma de 2 a 24 horas; por eso recomiendo solicitar en horario de oficina y escribir tu nombre igual en la INE, la CURP y la cuenta. Ya como cliente, el dinero llega en 5 a 15 minutos. La rapidez no fija el precio: el CAT de cinco y seis dígitos aparece en plazos de 5 a 30 días, y el de dos dígitos, en créditos de un año. Un cobro antes del depósito no es un costo, es fraude.
¿Qué app te presta dinero al instante y cómo decide?
Una app que te presta dinero al instante es una aplicación móvil que evalúa tu solicitud con un modelo automático y deposita el monto aprobado entre 5 minutos y 1 día hábil después de la solicitud. Detrás de las aplicaciones que prestan dinero hay una SOFOM E.N.R., una empresa comercial o un banco, y esa figura define cuánto presta, cuánto cobra y ante quién reclamas. Las aplicaciones de préstamos inmediatos son apps hechas para evaluar y depositar sin sucursal ni documentos en papel: una aplicación que te presta dinero resuelve en el celular lo que un banco resuelve en ventanilla.
El modelo cruza cuatro datos en 1 a 10 minutos: tu identidad (INE, CURP y prueba de vida), tu historial en Buró de Crédito o Círculo de Crédito con tu autorización, la cuenta a la que pides el depósito y, si ya eres cliente, cómo pagaste antes. Con esos datos la app fija el monto y el plazo de la primera oferta; por eso dos personas que piden lo mismo reciben ofertas distintas.
Las aplicaciones que prestan dinero en México se dividen en cuatro grupos según quién presta; un intermediario no presta, sino que envía tu solicitud a otras empresas:
| Quién presta en la app | Ante quién reclamas | Monto | Plazo | CAT sin IVA | A dónde deposita |
|---|---|---|---|---|---|
| SOFOM E.N.R. | CONDUSEF; aparece en el SIPRES | De unos cientos de pesos a unos $50,000; el primer préstamo, en la parte baja | De 5 días a 2 años | De cerca de 150% a seis dígitos | CLABE o tarjeta de débito a tu nombre |
| Empresa comercial (S.A. de C.V. sin registro financiero) | PROFECO | De unos cientos de pesos a decenas de miles; más en créditos a varios años | De 5 días a varios años | De cerca de 50% a cinco dígitos | CLABE a tu nombre |
| Banco | CNBV | De unos miles a decenas de miles de pesos, para clientes | Alrededor de un año | De dos dígitos | Tu cuenta en el mismo banco |
| Intermediario | La empresa que firma tu contrato | El de la empresa que te aprueba | El de esa empresa | El de esa empresa | La cuenta que indique esa empresa |
La aplicación que presta dinero más rápido es la de un banco cuando ya tienes una oferta preaprobada: deposita dentro de la misma institución, sin pasar por el SPEI. Las demás apps que prestan dinero, de SOFOM y de empresas comerciales, prestan a quien no es su cliente, y esa apertura explica su costo. Si buscas más bien las mejores apps de préstamos confiables y seguras por su registro y su CAT, la comparación por figura de la entidad sigue la misma lógica.
Apps nuevas de préstamos: quién está detrás
Las nuevas apps de préstamos todavía no tienen historial de quejas ni reseñas que te orienten, así que la única referencia firme es su razón social. El desarrollador de la tienda debe coincidir con la empresa que firma el contrato; si es una SOFOM, su nombre aparece en el SIPRES de la CONDUSEF, y si es una empresa comercial, en su aviso de privacidad y en sus términos. Las copias de marcas conocidas suelen publicarse como apps nuevas, con un nombre casi idéntico y un desarrollador distinto. En las aplicaciones nuevas de préstamos, estar en la tienda no prueba quién presta; la razón social del desarrollador, sí.
¿Qué aplicación te presta dinero inmediato? Tiempos reales del depósito
Ninguna aplicación te presta dinero inmediato desde el primer clic: el depósito llega entre 5 minutos, si ya eres cliente, y 1 día hábil, si tu primera solicitud pasa a revisión manual, y casi todo ese tiempo se va en la validación y la evaluación, no en la transferencia. El SPEI de Banco de México funciona las 24 horas, los 365 días del año, y abona el dinero en segundos: por eso las aplicaciones para préstamos inmediatos compiten por la velocidad de la evaluación, no por la de la transferencia.
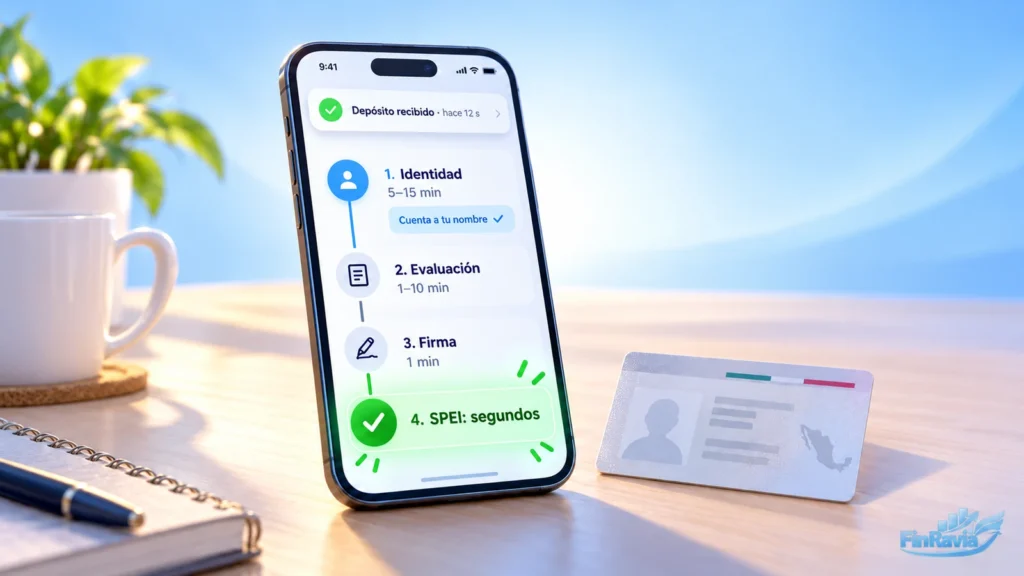
| Etapa | Tiempo habitual | Qué la retrasa |
|---|---|---|
| Registro y validación de identidad | De 5 a 15 minutos | Foto de la INE borrosa, prueba de vida con poca luz, nombre distinto al de la CURP |
| Evaluación de la solicitud | De 1 a 10 minutos; de 2 a 24 horas con revisión manual | Revisión manual del primer préstamo, solicitud de noche o en fin de semana |
| Firma del contrato | 1 o 2 minutos | Código SMS que llega a un celular que no es tuyo |
| Transferencia por SPEI | Segundos | CLABE mal capturada, cuenta a nombre de otra persona, límite de depósitos de tu cuenta |
| Total | De 5 a 15 minutos si ya eres cliente; de 15 a 30 minutos en la primera solicitud; hasta 1 día hábil con revisión manual | Cualquiera de las causas anteriores |
Qué app te presta dinero rápido depende más de tu relación con ella que de la marca: las aplicaciones que te prestan dinero de inmediato son las que ya te conocen, y una app que presta dinero a un cliente que ya pagó a tiempo resuelve en 5 a 15 minutos, porque conserva su identidad validada y su historial interno. En la primera solicitud, la misma app puede tardar de 2 a 24 horas si la manda a revisión manual.
Si necesitas el dinero hoy y no solo rápido, cuenta las horas: las apps que prestan dinero reciben solicitudes de noche, pero una solicitud enviada a esa hora puede esperar a la revisión de la mañana. Para un gasto con hora límite conviene comparar también un préstamo urgente para hoy mismo, donde el criterio de selección es el depósito en el mismo día.
Por qué el primer préstamo tarda más
El primer préstamo tarda más porque la app todavía no conoce tu identidad ni tu forma de pagar: en esa solicitud valida tu INE contra tu CURP, revisa tu historial y, en algunos casos, manda tu expediente a revisión manual en horario de oficina. En las apps que prestan dinero, del segundo préstamo en adelante la evaluación usa tus pagos dentro de la app y suele resolverse en 1 a 5 minutos.
La cuenta de destino también frena el primer depósito. Una cuenta de nivel 1 admite abonos de hasta 750 UDIS al mes, cerca de $6,600, y una de nivel 2, hasta 3,000 UDIS, cerca de $26,400: si el préstamo rebasa ese límite, tu banco puede rechazar la transferencia.
Aprobado, pero el dinero no llega
Si la aplicación que presta dinero marca tu préstamo como depositado y el dinero no aparece, pide la clave de rastreo de la transferencia. Con esa clave, la fecha, el monto y los bancos de origen y destino, el sitio de Banco de México emite el Comprobante Electrónico de Pago (CEP), que confirma si el SPEI ya abonó en tu cuenta. Si el CEP existe y tu banco no muestra el dinero, la aclaración va con tu banco; si no existe, el envío no salió de la app.
Aplicaciones de préstamos rápidos: cuánto cuesta la rapidez
Las aplicaciones de préstamos rápidos con plazos de hasta 30 días cobran desde cerca de 400% de CAT sin IVA hasta seis dígitos, porque prestan por pocas semanas, con evaluación automática y montos chicos; un crédito de un año o más queda en dos dígitos. Una aplicación de préstamo rápido, una app para préstamos rápidos o una app de préstamos inmediatos usan el mismo SPEI que un banco: las separa el plazo de 5 a 30 días, que eleva el CAT aunque la tasa diaria parezca baja. La diferencia se ve mejor en pesos que en porcentajes.
Si pides $3,000 a 30 días:
| Tasa anual | Interés | IVA (16%) | Pagas en total |
|---|---|---|---|
| 40% | $100 | $16 | $3,116 |
| 400% | $1,000 | $160 | $4,160 |
El cálculo usa interés simple sobre 360 días (monto × tasa × días ÷ 360) más IVA sobre intereses, sin comisiones. Con la misma suma y el mismo plazo, la tasa de 400% cuesta $1,044 más.
Algunas aplicaciones para préstamos rápidos anuncian una tasa diaria en lugar de la anual. Para compararla, multiplícala por 360: una tasa de 1% diario equivale a 360% anual antes de IVA y antes de comisiones.
Comisiones que se descuentan del depósito
Las apps de préstamos rápidos pueden cobrar una comisión por apertura y descontarla del monto que depositan, de modo que recibes menos de lo aprobado y pagas sobre el monto completo. La carátula del crédito muestra las dos cifras: lo que recibes y lo que pagas; si lo que te cobraron no coincide con ella, la reclamación va primero a la UNE de la entidad. Lo que una entidad financiera no puede hacer es exigir intereses por adelantado; el artículo 10 de la Ley para la Transparencia y Ordenamiento de los Servicios Financieros solo permite cobrarlos por periodos vencidos.
⚠️ Un pago por «apertura», «seguro» o «verificación» antes del depósito no forma parte de ningún préstamo legítimo: la app que lo pide no presta, cobra. Ninguna entidad financiera exige dinero para liberar un crédito.
Aplicaciones que te prestan dinero por tu celular: qué necesitas
Las aplicaciones que te prestan dinero por tu celular piden cinco cosas: 18 años o más, INE vigente, CURP, un número de celular a tu nombre y una cuenta bancaria a tu nombre con CLABE o tarjeta de débito. Con eso completas todo el trámite sin visitar una sucursal.
| Requisito | Para qué lo usa la app | Error que detiene la solicitud |
|---|---|---|
| INE vigente | Foto de la credencial y prueba de vida | INE vencida o con reflejos en la foto |
| CURP | Cruzar tu nombre y fecha de nacimiento | Un apellido escrito distinto al de la INE |
| Celular a tu nombre | Código SMS para crear la cuenta y firmar | Número prestado o sin señal al firmar |
| Cuenta con CLABE o tarjeta de débito | Recibir el depósito por SPEI | Cuenta de un familiar o con límite de depósitos bajo |
| Correo electrónico | Recibir el contrato y los avisos de pago | Correo mal escrito: el contrato no llega |
Una aplicación que presta dinero puede funcionar solo en Android o también en iPhone; la ficha de la tienda lo indica antes de instalar. En Google Play, la política de servicios financieros impide que una app que presta dinero acceda a tus contactos, fotos, videos o ubicación precisa, así que la cámara para la INE y la prueba de vida bastan para el trámite.
No confundas una app que te presta dinero sin respaldo con el financiamiento con garantía de celular: en ese esquema tu teléfono respalda el crédito, el plazo se extiende a meses y la app puede bloquear el equipo si te atrasas.
Aplicaciones para pedir dinero prestado: cómo evitar que se detenga la solicitud
Una solicitud en una aplicación que presta dinero requiere tu INE, tu CURP y la CLABE de una cuenta a tu nombre; con todo a la mano, el trámite toma menos de 30 minutos: la mayoría de las solicitudes se detienen por un dato que no coincide, no por la evaluación. Estas aplicaciones para pedir dinero siguen el mismo orden:
- Instala la app desde Google Play o App Store y revisa que el desarrollador sea la misma empresa que presta.
- Crea tu cuenta con tu número de celular y escribe tu nombre exactamente como aparece en tu INE.
- Valida tu identidad con la foto de la INE por ambos lados y la prueba de vida, con luz de frente y sin lentes.
- Elige monto y plazo; la primera oferta suele quedar por debajo de lo que pediste.
- Revisa la carátula: CAT, comisiones, fecha de pago y pago total en pesos; firma con el código SMS.
- Confirma el depósito en tu banca móvil y anota la fecha de pago en tu calendario.
Una app para pedir dinero prestado no te pide pagos ni documentos por WhatsApp: en cualquier aplicación para pedir dinero, el trámite ocurre dentro de la app y el contrato llega a tu correo después de la firma.
Aplicaciones para prestar dinero: pedir prestado o prestar el tuyo
La búsqueda de una aplicación para prestar dinero mezcla dos necesidades: pedir prestado o prestar tu propio dinero. Las apps para prestar dinero a cambio de intereses necesitan autorización de la CNBV como institución de financiamiento colectivo (IFC), como Yotepresto o Prestadero: ahí tu dinero financia créditos de otras personas, cada crédito puede no pagarse y esa inversión no está protegida por el IPAB. Una app para prestar dinero a un amigo, en cambio, solo registra la deuda y los pagos: no presta ni cobra por ti.
Aplicaciones que sí prestan dinero de verdad: por qué una app te rechaza
Las aplicaciones que sí prestan dinero requieren que tus datos coincidan y que tu deuda no pese demasiado; si falla una de las dos, rechazan la solicitud, aunque el anuncio hable de respuesta inmediata. Ninguna entidad aprueba sin evaluar. Seis causas explican la mayoría de los rechazos:
- Datos que no coinciden: nombre, CURP e INE deben decir lo mismo, letra por letra.
- Cuenta a nombre de otra persona: la app deposita solo en una cuenta tuya.
- Atraso activo: un pago vencido en otra app aparece en Buró de Crédito o Círculo de Crédito.
- Varios préstamos al mismo tiempo: la suma de pagos supera lo que tu ingreso cubre.
- Edad fuera del rango: algunas apps atienden de 18 a 65 años y otras piden 20 o más.
- Solicitudes en serie: cada consulta a tu historial queda registrada, y muchas en pocos días se leen como necesidad urgente de crédito.
«Ninguna app me presta dinero» casi siempre tiene una causa visible en tu reporte de crédito especial: Buró de Crédito y Círculo de Crédito lo entregan gratis una vez al año y ese reporte muestra el atraso o la deuda que frena la aprobación. Pagar ese atraso y esperar unas semanas sin nuevas solicitudes cambia más tu resultado que probar otra app el mismo día. Si el rechazo viene de tu historial, las apps de préstamos sin buró de crédito evalúan con otros datos, a cambio de un costo más alto.
⚠️ La «aprobación garantizada» no existe en una entidad registrada: toda solicitud pasa por validación de identidad y evaluación de riesgo. Una app que la promete y pide un depósito previo usa la promesa como anzuelo.
Cuándo no te conviene una app que presta dinero al instante
Una app que presta dinero al instante no te conviene si el pago pasa de 30% de tu ingreso, si el gasto puede esperar o si el pago depende de otro préstamo. Cinco casos lo muestran con números:
- El gasto puede esperar a tu quincena. A 15 días con una tasa de 400% anual, $2,000 generan unos $333 de interés más $53 de IVA: pagas cerca de $2,387 por adelantar dos semanas.
- Vas a pagar con otro préstamo. Si cubres esos $2,387 con una segunda app a la misma tasa y otros 15 días, debes cerca de $2,848 por un gasto de $2,000: pagas intereses sobre intereses.
- El pago pasa de 30% de tu ingreso del periodo. Con un ingreso quincenal de $5,000, el límite prudente es $1,500; por encima, cualquier imprevisto produce un atraso con cargos moratorios.
- Tu banco ya te muestra una oferta preaprobada. Deposita en tu cuenta sin SPEI y con un CAT de dos dígitos, frente a tres o más dígitos en la mayoría de las aplicaciones que prestan dinero rápido.
- Necesitas decenas de miles de pesos. El primer préstamo de una app no llega a esa cifra; para montos así conviene comparar préstamos en línea de bancos y SOFIPO con plazos de meses.
Cómo comparamos las apps de esta tabla
Las aplicaciones de esta tabla cumplen cinco criterios, que incluyen la razón social identificada, el registro que corresponde a su figura, el CAT y el pago total publicados antes de la firma, la ausencia de cobros antes del depósito y la publicación de la app en Google Play o App Store. El orden de la tabla cambia según el interés de los usuarios; los criterios deciden qué apps aparecen. Para elegir entre dos apps de la tabla, compara el pago total del mismo monto y plazo. Cada ficha indica la figura de quien presta y ante quién reclamas: SOFOM E.N.R. ante la CONDUSEF, empresa comercial ante la PROFECO, banco ante la CNBV o intermediario que no presta. Los montos, plazos y CAT exactos de cada app están en su ficha y se actualizan cuando la entidad los cambia; el texto usa rangos para no quedar desfasado.
Las condiciones se comparan con documentos de cada entidad —contrato, carátula, tabla de comisiones y ficha en la tienda— y con los registros públicos que aplican a su figura: el SIPRES de la CONDUSEF, el Padrón de Entidades Supervisadas de la CNBV y el Buró Comercial de la PROFECO. Los tiempos de depósito se contrastan con el funcionamiento del SPEI que publica Banco de México.
Fuentes
Preguntas frecuentes
¿Las apps prestan dinero de noche o en fin de semana?
Sí: el SPEI permite transferencias las 24 horas, todos los días, pero no todas las apps aprueban a cualquier hora. Un cliente que ya pagó antes recibe respuesta automática en 1 a 10 minutos, y una primera solicitud que pasa a revisión manual espera al siguiente horario de oficina, a veces el lunes.
¿Cuánto dinero presta una app la primera vez?
En las aplicaciones que prestan dinero de SOFOM y de empresas comerciales, el primer préstamo va desde unos $100 hasta unos pocos miles de pesos, muy por debajo del máximo anunciado. El monto sube con cada pago puntual. La app de un banco presta de unos miles a decenas de miles de pesos, pero solo a sus clientes.
¿Puedo recibir el préstamo en una tarjeta de débito?
Sí, si la aplicación que presta dinero lo acepta: el SPEI admite como destino la CLABE de 18 dígitos y el número de tarjeta de débito de 16 dígitos. La cuenta debe estar a tu nombre, y su nivel define cuánto puede recibir al mes; una cuenta de nivel 1 admite abonos de hasta 750 UDIS mensuales.
¿Por qué la app me aprobó menos de lo que pedí?
Porque la primera oferta se calcula con poca información sobre ti: la app limita su riesgo con un monto bajo y lo sube después de cada pago puntual. También recibes menos si la app descuenta una comisión por apertura del depósito; la carátula muestra el monto que recibes y el que pagas.
¿Las apps que prestan dinero al instante revisan Buró de Crédito?
La mayoría sí. Las SOFOM y los bancos consultan Buró de Crédito o Círculo de Crédito con tu autorización y reportan tus pagos y atrasos. Pagar puntual construye historial y acelera las siguientes aprobaciones; un atraso queda registrado y encarece tus siguientes créditos.
¿Puedo pagar antes del plazo y ahorrar intereses?
En una entidad financiera, sí. La Ley para la Transparencia y Ordenamiento de los Servicios Financieros te permite terminar un crédito al consumo en cualquier momento, y como los intereses se cobran por periodos vencidos, liquidar antes reduce los días que pagas. Pide a la app el saldo para liquidar del día y guarda el comprobante.
¿Cuál deposita más rápido: la app de un banco o la de una SOFOM?
La app de un banco, si ya tienes una oferta preaprobada: el dinero pasa a tu cuenta dentro de la misma institución, sin transferencia interbancaria. La app de una SOFOM deposita por SPEI en segundos, pero antes valida tu identidad y evalúa la solicitud, y en el primer préstamo eso puede tomar de 15 minutos a 1 día hábil.
¿Cuántas apps puedo usar al mismo tiempo?
Ninguna regla lo limita, porque cada app que presta dinero evalúa por separado. El límite lo pone tu ingreso: dos o tres pagos en la misma quincena superan pronto 30% de lo que ganas, y un atraso en una app aparece en el historial que revisan todas.
¿Hay apps que prestan dinero al instante en iPhone?
Sí, varias apps que te prestan dinero están en App Store y en Google Play, aunque algunas funcionan solo en Android. En iPhone, la única forma segura de instalarla es la App Store; un enlace que pide instalar un perfil o un archivo externo no corresponde a una entidad que presta.
¿Quién presta dinero rápido además de las apps?
Además de las aplicaciones donde te prestan dinero rápido, prestan en horas la app de tu banco, si tienes una oferta preaprobada, y una casa de empeño, que entrega efectivo al momento a cambio de una prenda y se registra ante la PROFECO. En las apps que prestan dinero sin ser tu banco, el primer depósito llega en 15 a 30 minutos.
¿Qué hago si la app me cobra algo antes de depositar?
No pagues. Un préstamo legítimo deposita primero y cobra después; un cobro previo por «apertura» o «seguro» es la señal más común de fraude. Guarda las capturas y presenta la queja ante la CONDUSEF si la app usa el nombre de una entidad financiera, o ante la PROFECO si se presenta como empresa comercial.
Aviso legal
Finravia compara aplicaciones que prestan dinero: no presta, no cobra por solicitar y no pide anticipos ni datos por WhatsApp o redes. Los tiempos de depósito de esta página son referencias, no una garantía de aprobación ni de plazo. El CAT, los montos y los plazos de cada app pueden cambiar; la carátula y el contrato que firmas prevalecen sobre esta información, y el pago del préstamo corre a cargo de quien lo contrata.
Mas prestamos
Populares
Según los requisitos de contratación
Montos pequeños
Montos grandes
Por plazo
Por frecuencia de pago
Servicios