¿UltraDinero es confiable? Qué tan confiable es realmente
UltraDinero tiene elementos verificables que respaldan la existencia de la financiera y de sus productos, pero eso no basta para afirmar que el préstamo sea conveniente para cualquier persona. La confiabilidad debe separarse de la legalidad, el costo y la capacidad de pago.
Operadora Fiji, S.A.P.I. de C.V., SOFOM, E.N.R. es la entidad que opera la marca. Tiene el folio mercantil electrónico N-2023033943 y publica productos identificados mediante números RECA.
También existen registros oficiales de productos de UltraDinero. En particular, ULTRADINERO LARGO PLAZO aparece con estado de operación activa y fecha de validación del 1 de septiembre de 2026.
Estos datos respaldan la existencia de una operación financiera identificable. Sin embargo, que Ultra Dinero sea confiable desde el punto de vista de identidad y registro no significa que su costo sea bajo.
El principal punto de atención es financiero. UltraDinero publica un CAT promedio de 940% sin IVA y una tasa anual fija general de 912% + IVA. Además, existen comisiones de apertura y tasas moratorias diarias.
Para responder qué tan confiable es UltraDinero, por tanto, conviene distinguir dos preguntas: si existe una empresa identificable detrás del préstamo y si las condiciones son adecuadas para tu capacidad de pago. La respuesta a la primera tiene respaldo documental; la segunda depende del costo y de tus ingresos.
¿Qué es UltraDinero y quién está detrás?
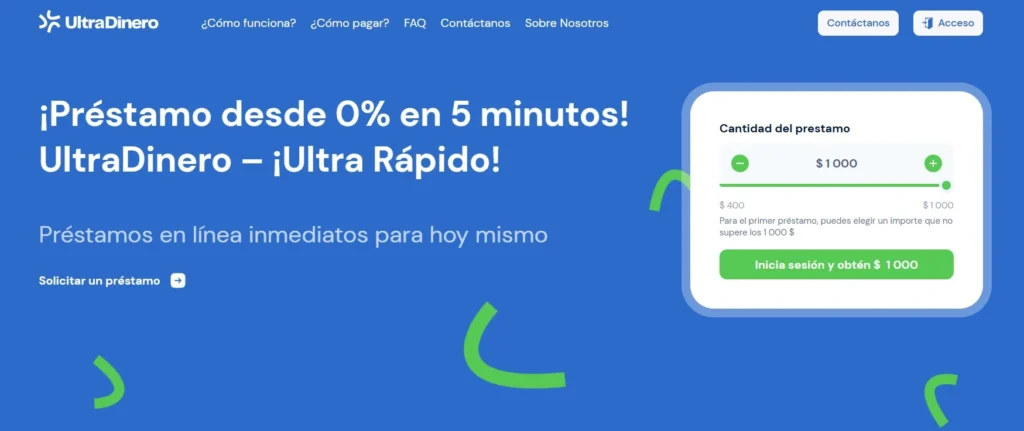
UltraDinero es una marca de préstamos personales en línea operada por Operadora Fiji, S.A.P.I. de C.V., SOFOM, E.N.R. Además del sitio web, cuenta con una aplicación móvil para Android disponible en México bajo el nombre UltraDinero – ¡Ultra Rápido!. La app permite realizar el proceso de solicitud desde el celular y en Google Play aparece publicada por Operadora Fiji.
Operadora Fiji fue constituida mediante el instrumento público 84,884 del 3 de mayo de 2023. Su folio mercantil electrónico es N-2023033943.
El domicilio publicado es Av. Chapultepec 480, Piso 12, colonia Roma Norte, C.P. 06700, Cuauhtémoc, Ciudad de México.
La empresa no ofrece un solo esquema de crédito. Se identifican al menos tres productos con condiciones diferentes:
La comisión de apertura publicada para estos productos va de 0% a 10% del monto desembolsado.
Las diferencias importan. Dos clientes de UltraDinero pueden enfrentar costos distintos si contrataron productos, plazos o tasas diferentes. Si estás comparando apps de préstamos en México, conviene revisar no solo si existe una aplicación móvil, sino también el CAT, la tasa, las comisiones, el plazo y las condiciones de pago.
¿UltraDinero es legal en México?
UltraDinero presenta suficientes elementos oficiales para considerar que Operadora Fiji existe y opera dentro del sistema financiero mexicano como una SOFOM E.N.R. Esto no significa que sea un banco ni que tenga el mismo régimen de supervisión que una institución bancaria.
CONDUSEF identifica a Operadora Fiji como SOFOM E.N.R. y contiene una ficha de Crédito UltraDinero con el RECA 16242-439-040652/02-02130-0824.
También existe una ficha de ULTRADINERO LARGO PLAZO con estado de operación activa.
Por ello, la afirmación Ultra Dinero es legal tiene respaldo en la existencia de la sociedad y en los registros de sus productos. Lo que no debe afirmarse es que funciona como un banco totalmente regulado bajo el mismo esquema de supervisión.
¿Qué significa que UltraDinero sea una SOFOM E.N.R.?
SOFOM significa Sociedad Financiera de Objeto Múltiple y E.N.R. significa Entidad No Regulada.
La denominación puede resultar confusa. “Entidad No Regulada” no significa que pueda operar fuera de la ley, pero tampoco debe interpretarse como si estuviera sometida a todas las obligaciones y controles aplicables a un banco.
Para la constitución y funcionamiento de una SOFOM E.N.R. no se requiere autorización de la Secretaría de Hacienda y Crédito Público. La supervisión de la CNBV se limita a las disposiciones aplicables a esta figura.
Por eso, decir que Ultra Dinero es legal y confiable requiere esa precisión: existe una organización y productos dentro del marco financiero formal, pero su figura jurídica es distinta de la bancaria.
Posibles sanciones y qué significan
En documentación de CONDUSEF correspondiente a 2025 aparecen registros de “posible sanción” relacionados con incumplimiento al SIPRES y con funciones de las Unidades Especializadas.
La expresión “posible sanción” no equivale a una declaración de ilegalidad, una prohibición de operar o la cancelación de todos sus productos.
Es un factor de riesgo de cumplimiento que debe considerarse junto con el resto de la información. A la vez, existe una ficha más reciente de ULTRADINERO LARGO PLAZO con estado activo.
¿UltraDinero sigue operando en 2026?
Sí. La existencia de una ficha de ULTRADINERO LARGO PLAZO con Operación: Activa y validación del 1 de septiembre de 2026 aporta evidencia reciente de actividad de ese producto.
Esto permite separar dos cuestiones: la continuidad de una modalidad registrada y la vigencia de cada condición comercial.
Montos, tasas, comisiones, promociones y límites pueden cambiar. Por eso, la existencia de un producto activo no significa que una oferta recibida hoy tenga necesariamente las mismas cifras que una contratación anterior.
¿Qué tan seguro es UltraDinero?
UltraDinero utiliza procesos de identificación, autenticación, evaluación de riesgo y prevención de fraude. Sin embargo, ninguna entidad financiera debe describirse como “100% segura”: también importa qué datos recoge, para qué los utiliza y qué permisos concede el usuario.
Para pedir un préstamo se utilizan datos de identificación como INE y CURP, además de datos bancarios y de contacto.
La información crediticia también participa en la evaluación. UltraDinero contempla el intercambio de información con Buró de Crédito, por lo que el crédito no debe presentarse como una aprobación garantizada sin revisión del historial.
Datos personales y evaluación crediticia
Los datos pueden utilizarse para identificar al solicitante, autenticar su cuenta, procesar la solicitud y calcular riesgos crediticios o de fraude.
También se contempla información relacionada con el historial de préstamos y pagos. La participación de Buró de Crédito forma parte del proceso de evaluación.
Por eso, la frase Ultra Dinero es seguro necesita contexto: existen mecanismos de identificación y antifraude, pero el usuario entrega información financiera y personal relevante.
SMS, ubicación y aplicaciones instaladas
En la aplicación puede existir acceso opcional a SMS relacionados con operaciones financieras para evaluar riesgo.
También puede recopilarse ubicación aproximada con consentimiento durante el uso activo de la aplicación, además de información relacionada con aplicaciones instaladas.
Estas categorías de datos son especialmente importantes para quien desea limitar el acceso de una aplicación financiera a la información de su dispositivo.
Derechos ARCO y eliminación de cuenta
El cliente puede ejercer derechos de acceso, rectificación, cancelación y oposición sobre sus datos personales.
También existe un procedimiento para solicitar la eliminación de la cuenta.
La posibilidad de ejercer estos derechos no elimina la necesidad de revisar los permisos concedidos antes de completar la solicitud.
Costos de UltraDinero: CAT, tasas y comisiones
UltraDinero es un producto de costo alto. El CAT promedio publicado es 940% sin IVA y la tasa anual fija general alcanza 912% + IVA, aunque cada modalidad tiene condiciones propias.
El CAT, la tasa anual, el interés diario y el monto final a pagar no son la misma cifra.
CAT significa Costo Anual Total. Sirve para comparar el costo anual de distintos créditos porque incorpora intereses y otros cargos considerados en su cálculo.
La tasa de interés determina el costo financiero sobre el capital conforme a las reglas del crédito.
La comisión de apertura puede representar entre 0% y 10% del monto desembolsado.
La mora se aplica cuando existe atraso y puede alcanzar 4% diario en el producto UltraDinero.
En consecuencia, mirar únicamente el monto depositado puede dar una imagen incompleta.
¿Cómo solicitar un préstamo en UltraDinero?
El préstamo puede solicitarse completamente en línea. El proceso consiste en elegir las condiciones, registrar los datos, acreditar la identidad con INE, pasar por la evaluación de la solicitud y recibir el depósito si existe aprobación.
Los principales requisitos son:
- tener 18 años o más;
- tener nacionalidad mexicana;
- residir en México;
- contar con INE vigente;
- presentar CURP;
- disponer de una cuenta bancaria a nombre del solicitante.
Paso a paso para pedir el crédito
- Selecciona el monto y las condiciones disponibles.
- Completa la solicitud en línea.
- Registra tu cuenta.
- Sube las fotografías requeridas de tu INE.
- Espera la evaluación de identidad y riesgo.
- Recibe la decisión sobre la solicitud.
- Si el crédito es aprobado, el dinero se transfiere a la cuenta bancaria registrada.
UltraDinero puede aceptar o rechazar una solicitud. Entre las causas de rechazo se encuentran documentos mal capturados, problemas durante la validación de identidad y errores en los datos bancarios. La financiera promociona un proceso rápido desde su sitio y su app, por lo que puede compararse con otras apps de préstamos con desembolso rápido; aun así, la aprobación y el tiempo final de depósito dependen de que la solicitud sea aceptada.
La aprobación, por tanto, no está garantizada. Por su solicitud 100% digital y el proceso rápido que publica la financiera, UltraDinero también puede considerarse al comparar préstamos urgentes, pero el cliente no debe asumir que recibirá el dinero el mismo día hasta que la solicitud haya sido aprobada y el depósito confirmado.
¿Cómo pagar un préstamo de UltraDinero?
UltraDinero permite pagar mediante transferencia bancaria, depósitos en efectivo, tarjetas de débito o crédito, enlaces enviados por SMS y OXXO.
Las alternativas permiten escoger un canal de pago diferente según la situación del cliente.
Los métodos publicados son:
- transferencia bancaria;
- depósito en efectivo;
- tarjeta de débito;
- tarjeta de crédito;
- enlace automático de pago por SMS;
- OXXO.
OPENPAY figura como proveedor de procesamiento de pagos.
Conviene conservar el comprobante de cada operación, especialmente cuando el pago se realiza cerca del vencimiento.
¿Qué pasa si no pago UltraDinero?
No pagar UltraDinero en la fecha acordada puede aumentar el saldo mediante intereses moratorios, afectar el historial crediticio y llevar la cuenta a cobranza.
El costo de la mora depende del producto:
- UltraDinero: 4% diario;
- UltraDinero Flexible: 0–4% diario;
- UltraDinero Largo Plazo: 0–2% diario.
Una tasa diaria hace que incluso un atraso corto sea relevante. El impacto real depende del saldo, del producto contratado y del número de días de retraso.
¿Qué pasa si no le pago a UltraDinero?
El incumplimiento puede ser comunicado a sociedades de información crediticia. Esto puede deteriorar el historial y dificultar futuras solicitudes de financiamiento.
Además, el crédito puede pasar a gestión de cobranza.
Dejar de pagar tampoco elimina la obligación contractual. Si existe dificultad para cubrir el vencimiento, es importante conocer el saldo actualizado y las opciones disponibles antes de que la mora continúe acumulándose.
¿Se puede extender el plazo?
UltraDinero contempla mecanismos de prórroga.
El cliente puede realizar un pago mínimo o cubrir los intereses requeridos para aplazar la fecha de liquidación. La extensión aparece con un costo de $0 cuando se cumple la condición de estar al corriente en intereses.
Eso no significa que el préstamo se vuelva gratuito. Los intereses ya pagados continúan formando parte del costo total del crédito.
¿Cómo es la cobranza de Ultra Dinero?
UltraDinero utiliza despachos externos para determinadas gestiones de cobranza y publica las empresas que pueden intervenir. El horario indicado para estas gestiones es de 08:00 a 21:00.
Entre los despachos publicados aparecen:
- ALCON JURIDICO, AREA LEGAL DE CONCILIACION Y SERVICIOS PROFESIONALES SOCIEDAD POR ACCIONES;
- A.R. SOLUCIONES ESTRATÉGICAS EN COBRANZA S.A. DE C.V.;
- ATBALSTIT CENTRO DE CONTACTO S.A. DE C.V.;
- DO IT RIGHT S.A. DE C.V.;
- ARANA RAMOS Y ASOCIADOS S.C.
UltraDinero identifica estos despachos como registrados en REDECO.
¿A quién se debe pagar durante la cobranza?
Los pagos relacionados con la deuda deben recibirse directamente por Operadora Fiji.
Un despacho puede intervenir en una negociación o convenio, pero la documentación correspondiente debe ser transmitida al acreedor.
Esta regla es relevante ante cualquier persona que solicite depositar dinero en una cuenta distinta a la indicada por la financiera.
Atención, quejas y UNE
El número de atención y WhatsApp publicado es +52 55 2506 7067. WhatsApp funciona 24/7 y la atención telefónica opera de 09:00 a 16:00 de lunes a viernes.
El correo general es soporte@ultradinero.com.
Para quejas y reclamaciones, la UNE dispone del teléfono +52 55 2665 2064 y del correo une@ultradinero.com.
Ventajas y desventajas de UltraDinero
UltraDinero facilita una solicitud completamente digital y publica varios elementos del costo, pero su principal desventaja es un nivel elevado de intereses y penalizaciones frente a formas tradicionales de financiamiento.
Ventajas
- La solicitud se realiza en línea.
- El rango general comienza en MXN 400.
- Existen varias modalidades de crédito.
- Se publican RECA, tasas, comisión de apertura y mora.
- Hay varios métodos de pago.
- La financiera cuenta con canales de soporte y UNE.
- Se puede solicitar una prórroga bajo condiciones determinadas.
Desventajas
- El CAT promedio es 940% sin IVA.
- La tasa anual general publicada alcanza 912% + IVA.
- La comisión de apertura puede llegar a 10%.
- La mora puede alcanzar 4% diario.
- El plazo general de 7 a 30 días exige capacidad de pago de corto plazo.
- La evaluación implica tratamiento de información personal y crediticia.
- Existen registros de posibles sanciones administrativas que deben considerarse como señal de cumplimiento.
La rapidez de solicitud no compensa un crédito que no pueda pagarse en el vencimiento.
¿Para quién puede ser útil UltraDinero y para quién no conviene?
UltraDinero puede servir para cubrir una necesidad puntual de corto plazo cuando el solicitante entiende el costo y ya sabe con qué ingreso liquidará la deuda. No resulta conveniente cuando el pago depende de otro préstamo o de extensiones repetidas.
¿Para quién sí puede ser útil un préstamo de UltraDinero?
- ✅ Para una persona mayor de 18 años con INE, CURP y cuenta bancaria propia que cumple los requisitos de la financiera.
- ✅ Para quien necesita una cantidad dentro del rango publicado de MXN 400 a MXN 20,000 y puede pagarla en un plazo corto.
- ✅ Para quien conoce el monto total a devolver antes de aceptar y cuenta con ingresos suficientes para cubrirlo.
- ✅ Para quien necesita un proceso digital y prefiere disponer de varias alternativas de pago.
- ✅ Para quien puede asumir el crédito sin comprometer renta, alimentación, servicios básicos u otras obligaciones prioritarias.
¿Para quién no conviene UltraDinero?
- ❌ Para quien busca financiamiento barato: el CAT promedio publicado es de 940% sin IVA.
- ❌ Para quien no sabe con qué ingreso pagará el vencimiento.
- ❌ Para quien necesita varios meses o años para devolver el dinero.
- ❌ Para quien tendría que pedir otro préstamo para liquidar este crédito.
- ❌ Para quien depende de prórrogas continuas para mantener la deuda vigente.
- ❌ Para quien espera aprobación garantizada: cada solicitud pasa por evaluación y puede ser rechazada.
- ❌ Para quien no está dispuesto a proporcionar los datos necesarios para la evaluación crediticia y antifraude.
Cómo evaluamos este producto de UltraDinero
La evaluación considera nueve aspectos: costo, comisiones, pagos, requisitos, desembolso, documentación, reclamaciones, privacidad y seguridad. Se comparan las condiciones publicadas del producto con documentos de Operadora Fiji y registros oficiales aplicables. La calificación mide transparencia y claridad para el usuario, no sustituye una decisión personal de contratación.
Calificación ponderada final: 4.3/5⭐.
Fuentes