¿Qué es CreditYes?
CreditYes es un intermediario financiero digital: no presta dinero directamente, sino que conecta tu solicitud con una red de financieras que compiten por ofrecerte condiciones. El acceso a las ofertas es rápido porque no financia nada por sí mismo — el crédito siempre lo otorga la financiera que tú elijas, no CreditYes.
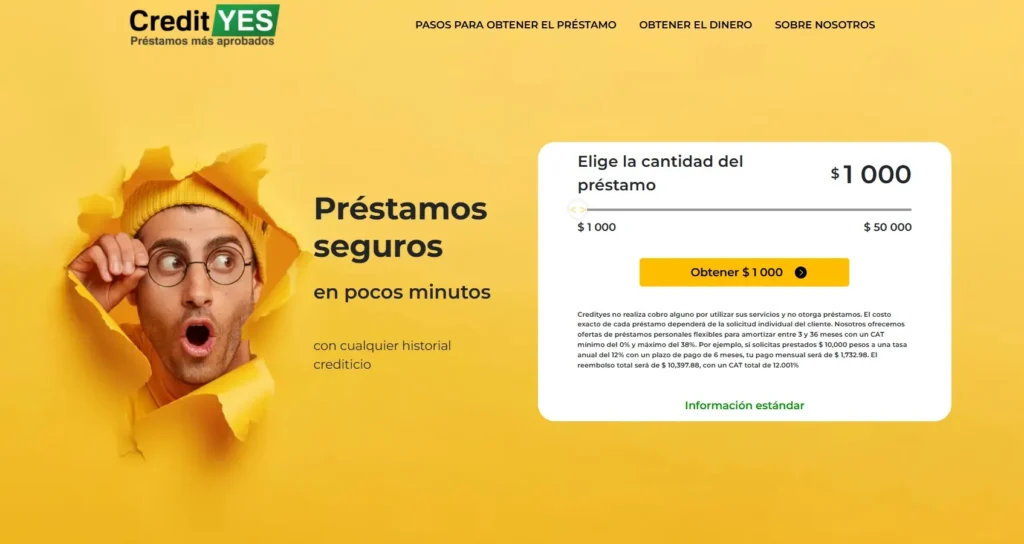
El modelo de negocio explica por qué el servicio es gratuito para ti: CreditYes recibe una comisión de las financieras cuando les envía una solicitud, no de tu bolsillo. Sobre su alcance real circulan cifras distintas y sin metodología independiente detrás: algunas fuentes hablan de "más de un millón de usuarios" y de que CreditYes "opera desde 2025", mientras el propio sitio credityes.com.mx declara "100,000+" personas ayudadas. Toma ambas cifras como declaraciones de marketing, no como datos auditados.
⚠️ Atención: el sitio se declara expresamente ajeno a ser una entidad financiera, un banco o un prestamista, y aclara que no es responsable de ningún acuerdo de préstamo que firmes con la financiera final — presentar una solicitud no garantiza que te aprueben el crédito. Ten en cuenta también que el "hasta $200,000 MXN a 36 meses" que anuncia parte del contenido comercial del sitio no siempre coincide con el simulador activo, que en la revisión más reciente mostró un tope real de $50,000 MXN a 12 meses; más abajo, en "Inconsistencias y datos que CreditYes no revela de antemano", está el detalle completo.
¿Quién está detrás de CreditYes?
Antes de compartir tus datos con cualquier comparador, conviene saber quién lo opera legalmente. CreditYes es propiedad de SIA DoAff, una empresa registrada en Letonia — no en México —, lo que es habitual entre plataformas de comparación digital que operan en varios países desde una misma entidad matriz.
Sobre el registro en la CONDUSEF hay una discrepancia entre fuentes: algunas afirman que CreditYes está registrada en Condusef y opera legalmente en México bajo la razón social SIA DoAff, pero ninguna consulta independiente al buscador de SIPRES confirmó ese registro a nombre de CreditYes como comparador. No se trata necesariamente de una irregularidad —los comparadores, a diferencia de las financieras, no siempre requieren inscripción en SIPRES—, pero conviene verificarlo tú mismo antes de asumirlo como hecho.
¿Cómo funciona CreditYes MX?
Solicitar a través de CreditYes sigue una secuencia de cuatro pasos, la misma lógica habitual en este tipo de comparador:
- Elige el monto y el plazo que necesitas, dentro del rango disponible en el simulador.
- Completa el formulario con tus datos personales, CURP, cuenta bancaria con CLABE y número celular; el proceso toma entre 5 y 10 minutos.
- Recibe y compara las ofertas que CreditYes te muestra de su red de financieras asociadas, con monto, plazo y condiciones de cada una.
- Elige una oferta y fírmala con el prestamista final: CreditYes te redirige al sitio de esa financiera para completar la solicitud formal, firmar el contrato y recibir el dinero por tarjeta, transferencia o efectivo, según cuál prestamista elijas.
Vale la pena subrayarlo: hasta el paso 4 no hay ningún contrato firmado ni compromiso de pago. Puedes salir del proceso en cualquiera de los tres primeros pasos sin costo ni consecuencia.
Requisitos y documentos para solicitar
CreditYes exige un puñado de requisitos básicos de edad y residencia, además de cinco documentos concretos, antes de aceptar cualquier solicitud.
Requisitos generales
- Ser mexicano o residente en México.
- Tener entre 18 y 70 años (algunas fuentes reportan hasta 80; confírmalo con la financiera final).
- Contar con una cuenta bancaria en pesos con CLABE a tu nombre.
- Tener un correo electrónico y un número celular mexicano activos.
- Historial crediticio: no es obligatorio, aunque algunas financieras lo valoran para ajustar la oferta.
Documentos necesarios
- Identificación oficial vigente (INE o IFE, ambos lados).
- CURP.
- Comprobante de domicilio con menos de 3 meses de antigüedad.
- Comprobante de ingresos: nómina, pensión o estados de cuenta bancarios.
- Tarjeta bancaria o cuenta con CLABE a tu nombre.
Qué información pide el formulario de solicitud
El formulario de CreditYes pide más datos de los que suele mostrar la publicidad del sitio, y conocerlos de antemano evita sorpresas a la mitad del proceso.
Datos personales
Nombre completo, primer y segundo apellido, CURP, correo electrónico y celular mexicano a 10 dígitos con clave +52. El nombre debe coincidir exactamente con tu identificación oficial y con la titularidad de tu cuenta bancaria; una discrepancia aquí es una de las causas más comunes de rechazo.
Deudas existentes
El formulario pregunta si tienes deudas activas y con qué institución, a partir de un listado desplegable que incluye, entre otras, Amex, Banamex, Banorte, BBVA, HSBC, Santander, Scotiabank, Kueski, Creditea, Mercado Crédito y Compartamos. Declarar esta información con precisión ayuda a que la financiera te ofrezca un monto acorde a tu capacidad real de pago.
Propósito del crédito
También se te pide el destino del dinero, entre opciones como ayuda a la familia, boda, compra de auto, educación, gastos médicos, renta, pago de otro crédito, remodelación o vacaciones. Este dato no cambia el monto ofrecido en la mayoría de los casos, pero forma parte del perfil de riesgo que evalúa cada financiera.
Datos laborales e ingresos
Se solicita tu ingreso mensual (que puede incluir ingreso formal, informal, de familiares u otros ingresos) y tu situación laboral: empleado, temporal, medio tiempo, funcionario público, empresario, independiente, informal, freelancer, estudiante, pensionado o desempleado. También pide el nombre y el teléfono de tu empleador, cuando aplica.
Datos bancarios (CLABE) y domicilio
La CLABE de 18 dígitos a tu nombre se usa para verificar tu identidad, no solo para depositar el dinero — CreditYes no acepta un número de tarjeta como sustituto. Además se pide tu dirección completa (estado, código postal, ciudad, colonia, delegación o municipio, calle y número) y datos adicionales como beneficiario y número de dependientes económicos.
Métodos de verificación de identidad
Antes de aprobar cualquier solicitud, CreditYes y sus financieras asociadas verifican que realmente eres tú quien solicita el crédito. El proceso combina varios controles: un código de 6 dígitos enviado por correo, un código de 4 dígitos por teléfono, y un bloqueo automático después de 3 intentos fallidos de verificación. También se te pueden pedir los últimos 3 dígitos de tu identificación personal, y existe un límite diario de solicitudes por usuario para prevenir fraude. El proceso también puede incluir validación de tu identificación oficial, reconocimiento facial comparando una selfie con tu documento, revisión del comprobante de domicilio y, en algunos casos, contactos de referencia.
Ninguno de estos pasos es opcional si quieres avanzar: no completar la verificación detiene la solicitud en seco, sin importar cuánto hayas avanzado en el formulario.
¿Cuánto cuesta un préstamo con CreditYes en México?
El costo real de tu préstamo no lo define CreditYes, sino la financiera que finalmente te otorga el dinero — por eso el costo anual total (CAT, el indicador que junto a intereses incluye comisiones y otros cargos) puede variar mucho de una oferta a otra.
El propio sitio publica un ejemplo oficial: un préstamo de $10,000 MXN a una tasa anual del 12%, a 6 meses, con un pago mensual de $1,732.98, un total a devolver de $10,397.88 y un CAT de 12.001%. También existe un ejemplo de primer crédito sin intereses: $10,000 MXN a 67 días con costo $0 y CAT 0%, disponible solo para algunos socios y clientes nuevos.
*Estimación orientativa de referencia en el mercado, no un dato oficial de CreditYes. El costo real cambia según la financiera que apruebe tu solicitud — pídele siempre la tabla de amortización antes de firmar.
En la práctica, esto significa que no puedes comparar CreditYes con otro prestamista por una sola tasa: hay que revisar la oferta específica que te llegue, no el rango general que anuncia el sitio.
Ventajas y desventajas de CreditYes
CreditYes suma ventajas claras en velocidad y accesibilidad, pero también arrastra límites importantes en transparencia regulatoria y control sobre la oferta final — aquí el resumen de ambos lados.
Ventajas
- ✅ Comparación gratuita entre varias financieras en una sola solicitud.
- ✅ Formulario rápido, de 5 a 10 minutos, con respuesta en minutos.
- ✅ Montos amplios anunciados, de $1,000 hasta $200,000 (aunque el formulario activo mostró un tope real de $50,000).
- ✅ Acepta perfiles con historial crediticio variado o imperfecto.
- ✅ No exige un ingreso mínimo alto para iniciar la solicitud.
- ✅ Disponible 24/7 desde el celular.
Desventajas
- ❌ No es prestamista directo: las condiciones finales las define un tercero que no eliges de antemano hasta ver la oferta.
- ❌ Las tasas reales varían y pueden ser altas según la financiera asociada que te apruebe.
- ❌ Solo se confirman públicamente 4 financieras aliadas en la página de socios.
- ❌ No hay un registro público confirmado de CreditYes como tal en el SIPRES.
- ❌ El soporte al cliente es limitado una vez que el préstamo ya lo otorgó la financiera final, no CreditYes.
- ❌ Las penalizaciones por atraso dependen del prestamista y pueden ser estrictas.
Motivos de rechazo de la solicitud y cómo evitarlos
Una solicitud puede rechazarse por razones concretas y, en su mayoría, evitables:
- Ser menor de edad.
- Errores en el formulario (datos que no coinciden entre sí o con tus documentos).
- Información falsa o inconsistente.
- Deuda previa impaga con el mismo prestamista al que te conecten.
Para reducir el riesgo de rechazo: ten a la mano tu CURP y tu CLABE antes de empezar, llena cada campo con cuidado, no declares información falsa, entrega los documentos exactos que pida la financiera y mantente atento a tu teléfono y correo durante el proceso — la verificación puede depender de responder a tiempo.
Cómo pagar o devolver tu préstamo a tiempo
Una vez que firmas con el prestamista final, el calendario de pagos y las fechas de vencimiento las define esa financiera, no CreditYes. Conviene conocerlas desde el primer día: arma un presupuesto mensual que priorice ese pago sobre gastos no esenciales, y considera automatizar el cargo si tu banco lo permite, para no depender de recordarlo cada mes. Si anticipas dificultades para pagar, contacta a la financiera antes de la fecha límite — muchas prefieren reestructurar un pago a que dejes de responder, ya que eso también las expone a mayor riesgo de no cobrar.
Privacidad y tratamiento de tus datos personales
CreditYes recopila y comparte tus datos personales con fines específicos, reconoce el uso de perfilado automatizado, y te otorga derechos concretos para controlarlos — el detalle completo, a continuación.
Para qué usa tus datos y con quién los comparte
CreditYes trata tus datos personales para varias finalidades: encontrarte una oferta de crédito, administrar tu cuenta, compartir tu información con las financieras a las que envías solicitud, construir un perfil de riesgo, y —de forma explícita— prellenar futuras solicitudes tuyas y ayudar en la prevención de fraude. La política reconoce el uso de perfilado automatizado: un sistema evalúa tus datos sin intervención humana directa para decidir qué ofertas mostrarte.
Tus datos pueden llegar a varios tipos de receptores: las financieras y prestamistas asociados, proveedores de correo y SMS, servicios de analítica, contratistas de tecnología y, cuando la ley lo exige, autoridades gubernamentales. El uso de tus datos para fines de marketing (promociones, encuestas, publicidad personalizada) requiere un consentimiento aparte, del que te puedes dar de baja en cualquier momento.
Tus derechos ARCO y cuánto tiempo conservan tus datos
Como titular de tus datos, tienes derecho de Acceso, Rectificación, Cancelación y Oposición (derechos ARCO). Para ejercerlos, escribe a info@credityes.com.mx con tu nombre completo, una copia de tu identificación y una descripción clara de qué derecho quieres ejercer. CreditYes tiene hasta 1 mes para responder, prorrogable por 2 meses adicionales si el caso lo requiere. La política no publica un plazo fijo de conservación: declara que guarda tus datos "mientras sea necesario para los fines declarados", lo que en la práctica significa que debes solicitar tú mismo la cancelación si ya no quieres que los conserven.
Medidas de seguridad declaradas
CreditYes declara medidas de seguridad administrativas, técnicas y físicas, y menciona el uso de "protocolos estándar de la industria" para cifrar tu información, sin especificar certificaciones como ISO 27001, SOC 2 o PCI DSS. Fuentes externas confirman de forma independiente que el sitio usa conexión cifrada HTTPS y declara cumplir con la Ley Federal de Protección de Datos Personales; también señalan que tus datos solo se comparten con un prestamista si tú seleccionas activamente una de sus ofertas, no antes.
Con qué prestamistas trabaja CreditYes (socios financieros)
A la fecha de esta revisión, la página de aliados de CreditYes confirma públicamente solo 4 financieras asociadas:
Que solo 4 financieras estén confirmadas oficialmente no significa que sean las únicas posibles en tu solicitud — la red puede incluir más socios que la página no detalla —, pero sí es una cifra baja frente a la promesa de "comparar múltiples opciones" que hace el marketing del sitio. Antes de decidirte por una oferta, confirma tú mismo el nombre legal y el registro del prestamista específico que te aparezca.
¿CreditYes es legal, seguro y confiable en México?
CreditYes opera de forma legal como comparador financiero en México, pero su estatus regulatorio exacto y los canales de queja disponibles dependen de matices que conviene conocer antes de solicitar.
Regulación y responsabilidad legal
Operar como portal de comparación financiera es una actividad legal en México que no exige registro como entidad financiera regulada; la protección regulatoria recae sobre el prestamista final que te otorga el crédito, no sobre el comparador. Otras fuentes señalan que no hay un registro visible de CreditYes en el SIPRES y recomiendan solicitar ese dato directamente a la financiera. Una fuente adicional va más lejos y afirma que CreditYes "es CONDUSEF y CNBV regulado" — una afirmación que ninguna otra fuente, ni siquiera la política del propio sitio, confirma de forma independiente. Con versiones en desacuerdo entre sí, lo más honesto es no darlo por hecho en ningún sentido y verificarlo tú mismo antes de decidir. El propio sitio de CreditYes limita su responsabilidad de forma explícita: no responde por la decisión del prestamista, no garantiza la exactitud de sitios de terceros, y puede cesar el servicio o modificar sus términos sin previo aviso.
Dónde presentar quejas o dudas
El canal correcto depende del tipo de problema: dudas sobre el uso de tus datos van a CreditYes/SIA DoAff directamente (info@credityes.com.mx); quejas sobre prácticas comerciales o publicidad engañosa se presentan ante PROFECO; y cualquier conflicto con el prestamista final que te otorgó el crédito se atiende en la CONDUSEF, en la línea 01 800 999 8080 o en www.condusef.gob.mx.
Inconsistencias y datos que CreditYes no revela de antemano
⚠️ Atención: hay al menos dos discrepancias verificables entre lo que anuncia el sitio y lo que realmente ofrece: el simulador muestra un tope de $50,000 MXN mientras el texto general habla de hasta $200,000; y el formulario limita el plazo a 3–12 meses mientras la publicidad general menciona hasta 36 meses. Ninguna combinación de ambos extremos está garantizada — solo la que te muestre el simulador al momento de tu solicitud.
Antes de una versión anterior del sitio, credityes.com.mx anunciaba hasta $200,000 MXN con tasas "desde 0.01%" y publicaba una dirección distinta de SIA DoAff en Letonia, vigente hasta noviembre de 2025. Esto no es evidencia de fraude por sí solo —los comparadores actualizan condiciones y sedes con frecuencia—, pero sí confirma que conviene tratar cualquier cifra publicitaria como un punto de partida, no como el dato final. Lo que CreditYes no revela por adelantado, porque depende enteramente del prestamista que te apruebe, es: la tasa fija que pagarás, el contrato exacto que firmarás, tu tabla de pagos, las penalizaciones o comisiones específicas, y las condiciones de prórroga o pago anticipado.
¿Para quién es útil un préstamo vía CreditYes y para quién no?
CreditYes tiene más sentido cuando quieres comparar varias ofertas a la vez sin buscarlas una por una, y menos sentido cuando ya sabes exactamente con qué financiera quieres trabajar o cuando el monto que necesitas es tan pequeño que un intermediario no aporta valor.
¿Para quién sí puede ser útil un préstamo vía CreditYes?
- ✅ Para quien quiere comparar varias ofertas de crédito en un solo formulario, sin repetir el proceso en cada sitio.
- ✅ Para quien no tiene un prestamista preferido y busca la mejor condición disponible entre varias opciones.
- ✅ Para quien tiene un historial crediticio complicado y busca maximizar sus probabilidades de aprobación probando con distintas financieras a la vez.
- ✅ Para quien necesita un monto de entre $1,000 y $50,000 MXN con una respuesta rápida, en minutos.
¿Para quién no conviene CreditYes?
- ❌ Si prefieres solicitar directo con un prestamista regulado y conocido, sin pasar primero por un intermediario.
- ❌ Si tu buró está limpio: un crédito directo con una financiera como Creditea puede salir más barato que aceptar la oferta que te asigne el comparador.
- ❌ Si necesitas menos de $1,000 MXN: por debajo de ese monto, los cargos fijos de originación de las financieras asociadas pueden representar una parte desproporcionada del costo total frente al capital que pides.
- ❌ Si te incomoda que tus datos personales y financieros se compartan con un tercero (la financiera final) antes de conocer el contrato definitivo.
Cómo evaluamos este producto de CreditYes
Revisamos las condiciones publicadas por CreditYes, su política de privacidad, el ejemplo de costo del propio sitio y el contraste con otras fuentes del sector para calificar 9 criterios clave, con una escala de 1 a 5 estrellas.
Calificación ponderada final: 3.3/5⭐
Checklist final antes de solicitar un préstamo en CreditYes
Antes de completar el formulario, revisa estos puntos:
- Conoce tus ingresos, gastos, deudas actuales e historial crediticio antes de pedir un monto que no puedas pagar.
- Confirma la tasa, el plazo y las comisiones exactas de la oferta que recibas, no solo el rango que anuncia el sitio.
- Calcula tu capacidad real de pago mensual antes de aceptar cualquier oferta.
- Ten a la mano tus documentos (INE, CURP, comprobante de domicilio e ingresos) para no interrumpir el proceso.
- Recuerda que el servicio de comparación es gratuito: si te piden pagar antes de recibir el dinero, es una señal de fraude.
- CreditYes tiene más sentido si no tienes un prestamista preferido o si tu historial es complicado; si tu buró está limpio, comparar directo con financieras conocidas puede salir más barato.
- La responsabilidad regulatoria recae en el prestamista final, no en CreditYes — verifica siempre que esa financiera esté registrada en la CONDUSEF antes de firmar.
Fuentes