¿Qué es Lanu mx y cómo funciona?
Dos precisiones sobre Lanu préstamos importan más que cualquier tabla de condiciones. La primera: el rango de $500 a $35,000 MXN es el techo del producto, no tu oferta. En el registro para clientes nuevos la barra se detiene en $10,000 MXN y los Términos reservan a la empresa la decisión final.
La segunda: aquí el plazo no es un catálogo de opciones sino tu propio calendario de ingresos. El crédito vence en tu siguiente fecha de pago y el sitio muestra ejemplos de 14 días. Si leíste por ahí que presta de 30 a 90 días con techo de $20,000, ese dato no coincide con el flujo actual: son plazos de otro segmento.
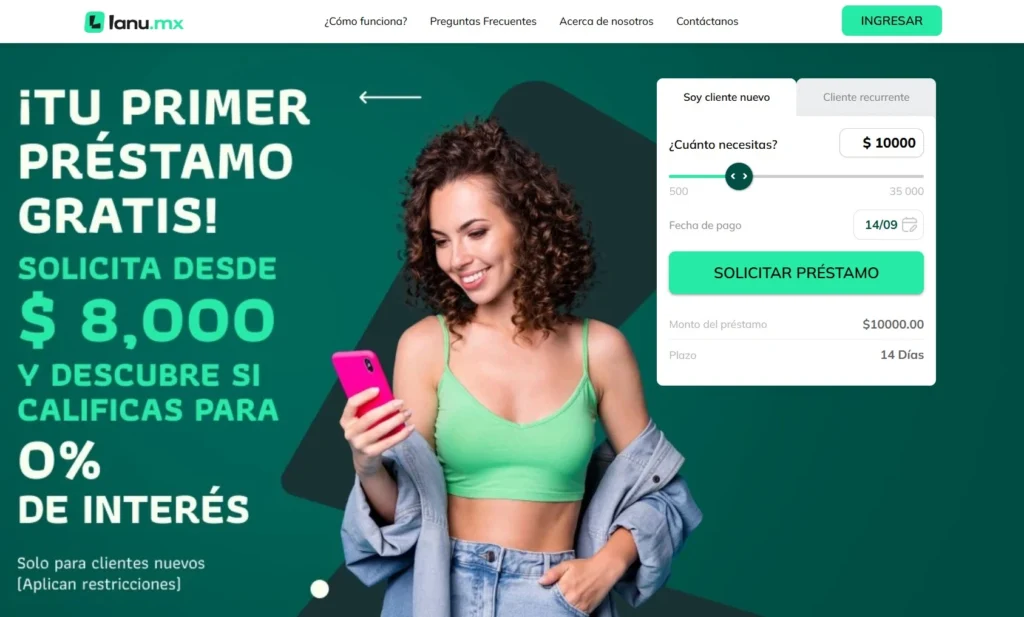
Lanu mx es un crédito de corto plazo que se solicita entero desde el navegador y se paga en tu siguiente fecha de ingreso. No es una línea revolvente en el sentido bancario, aunque se comporta parecido en un punto concreto: si ya tienes un préstamo activo y todavía queda espacio dentro del límite que la empresa te asignó, puedes disponer de más dinero, y esa cantidad se suma a la deuda vigente en lugar de abrir un contrato aparte. Al hacerlo se recalculan tanto el total a pagar como las fechas.
Como la mayoría de los préstamos por internet en México, el recorrido para pedir un crédito Lanu tiene seis pasos y ninguno ocurre fuera del sitio:
- Indica el monto que necesitas y los días en que recibes tus ingresos, porque de ahí sale tu fecha de pago.
- Llena el formulario con nombre completo, apellidos paterno y materno, CURP, teléfono y correo.
- Acepta los Términos y Condiciones, el Aviso de Privacidad y la autorización para consultar tu reporte de crédito.
- Confirma tu número móvil con el código que llega por SMS o llamada.
- Espera el análisis: Lanu evalúa la solicitud, tu capacidad de pago y tu historial crediticio.
- Si te aprueban, el depósito sale de forma automática a tu CLABE o tarjeta de débito, y el contrato llega al correo que registraste.
Una vez aprobado, tu cuenta vive en el mismo sitio: para entrar a lanu.mx ingresar tus datos de acceso te lleva al perfil donde consultas saldo, fecha de corte y estado de cuenta. Ese contrato, con tu monto y tu fecha exacta, llega también al correo que registraste.
⚠️ Ojo con el nombre. Lanu no es Lana México ni LanaPlus, son marcas distintas de empresas distintas. Y aunque veas escrito lanumx, lanu.mx, lanus o lanux mx, el único dominio operado por la empresa es lanu.mx.
📵 «Lanu app» para descargar. El trámite es 100% web y no depende de instalar nada. La «Lanú app» que aparece en las tiendas para reservar citas pertenece a otra empresa y no tiene relación con este crédito. Si alguien te envía un archivo para instalar fuera de Google Play o App Store diciendo que es la aplicación de la financiera, es una señal de suplantación, no un atajo.
Aceptar los Términos no obliga a Lanu a prestarte: el otorgamiento depende de que cumplas sus requisitos internos, y la aprobación puede llegar por un monto menor al que pediste. Si necesitas cambiar tus datos bancarios o personales, los Términos piden avisar a soporte antes de tu siguiente solicitud, no después.
Sobre la velocidad conviene bajar las expectativas a lo que está escrito. Varios comparadores prometen depósito en cinco minutos por SPEI; los Términos solo se comprometen a dispersar el dinero lo antes posible, sin plazo garantizado. En la práctica suele ser rápido, y por eso se le compara con el dinero urgente el mismo día, pero no es una obligación contractual que puedas reclamar.
¿Cuánto cuesta realmente un préstamo en Lanu?
El primer préstamo sin intereses de Lanu no significa préstamo sin costo, y esta es la distinción que casi ningún comparador explica: el interés puede ser cero y aun así aplicarse una comisión por disposición al momento del desembolso.
En un estado de cuenta real de mayo de 2025, subido públicamente por un cliente, aparece un crédito de $3,000 con comisión de $462 e IVA de $73.92, lo que arroja $3,535.92 a pagar. Son 15.4% de comisión sobre el capital y 17.86% de sobrecosto en un ciclo de días, no de un año.
Ese documento es un ejemplo, no una tarifa universal: la comisión puede variar según perfil, monto y ciclo. Lo que sí es general es dónde encontrar el costo exacto de tu préstamo Lanu, y son dos lugares: la carátula del contrato que llega a tu correo y el estado de cuenta.
El CAT de 1,583.10% que repiten los catálogos describe bien el orden de magnitud del segmento, pero no pude verificarlo en una página abierta ni en una carátula. Trátalo como referencia y confirma el tuyo antes de aceptar.
Sobre el pago anticipado conviene ser exacto: puedes abonar a capital cualquier cantidad superior a $100 MXN antes del corte, y eso sí reduce lo que debes. Lo que no está publicado es la regla de liquidación total anticipada —si se devuelve o no parte de la comisión ya cobrada—, así que pregúntalo por escrito antes de firmar.
Por eso la frase «sin gastos ocultos» que repiten los comparadores es imprecisa: no hay cargos escondidos, pero sí hay un cargo grande que no aparece en la portada.
La extensión merece un párrafo propio porque es donde el costo se multiplica sin que parezca. Pagar una extensión mueve la fecha de corte y evita la mora, pero en el ejemplo anterior costó $765.60 por unos diez días, más que el 25% del capital original. Dos extensiones seguidas pueden salir más caras que el préstamo. Además puede cobrarse de forma automática en la fecha de corte si autorizaste la domiciliación, así que revisa qué firmaste antes de asumir que decides tú el momento.
Requisitos, documentos y bancos aceptados
Los requisitos para solicitar un crédito en Lanu mx son cuatro y ninguno implica papeleo físico: tener entre 21 y 70 años, presentar INE o pasaporte vigente, contar con una cuenta bancaria con CLABE interbancaria a tu propio nombre y proporcionar CURP, teléfono y correo.
No se pide comprobante de domicilio, no se pide aval y no se exige que tu ingreso llegue como nómina formal. La empresa aclara que no necesitas percibir bajo ese concepto, aunque sí pregunta cada cuándo cobras para fijar la fecha de pago.
La cuenta debe estar a tu nombre. Ese detalle rechaza más solicitudes de Lanu de lo que parece, porque usar la cuenta de un familiar rompe la verificación de identidad.
Bancos que Lanu enumera como aceptados: Afirme, Banamex, Banco Azteca, Banco del Bajío, BBVA, Bancoppel, Banjercito, Banorte, Banregio, Hey Banco, HSBC, Inbursa, Invex, Mifel, Multiva, Santander y Scotiabank.
No están aceptadas las tarjetas virtuales, las tarjetas de crédito ni los emisores Broxel, Saldazo, Sabadell y STP. Cuidado con una inconsistencia del propio sitio: Bancoppel aparece a la vez en la lista de bancos aceptados y en el listado de tarjetas departamentales excluidas, así que si esa es tu única cuenta, confírmalo por teléfono antes de solicitar.
Formas de pago y consulta de saldo
Los préstamos Lanu se pagan siempre por BBVA, con el mismo número de convenio —2460149— y tu referencia personal, que aparece en tu estado de cuenta más reciente. Cambia únicamente el canal.
Tu saldo actualizado y la fecha de corte se revisan desde tu perfil en lanu.mx, y el estado de cuenta es el documento donde aparece tu referencia personal de pago.
Guarda siempre el comprobante de tu pago a Lanu. Puede tardar hasta 48 horas en reflejarse; si pasado ese plazo tu saldo sigue igual, envía copia del comprobante a cobranza@lanu.mx para que lo apliquen manualmente.
Una advertencia contractual que conviene leer despacio: los Términos establecen que los pagos hechos a cuentas de terceros no se consideran cumplimiento de tu obligación hasta que sean identificados y reconocidos. Traducido, si alguien te pasa un número de cuenta personal por WhatsApp, ese dinero puede desaparecer y tu deuda seguir intacta. Paga solo por los canales listados arriba.
Penalización del 2% diario: qué pasa si no le pago a Lanu mx
Si tu pago se retrasa se calcula una penalización de 2% diario sobre el balance total, no sobre el capital. La diferencia es sustancial, porque la base incluye comisiones e IVA ya cargados. Con el estado de cuenta documentado como ejemplo, el efecto se ve así:
Un mes de atraso sobre un crédito de $3,000 deja un adeudo cercano a $5,657. Por eso la recomendación de la propia Lanu —contactar antes de la fecha de corte para activar una extensión— tiene sentido aritmético incluso cuando la extensión es cara: casi siempre cuesta menos que dejar correr los días.
Sobre el embargo hay que ser exactos, porque es el miedo que explotan los cobradores irregulares. Ningún acreedor en México embarga por teléfono. Se requiere demanda ante un juzgado civil o mercantil, sentencia favorable y ejecución. Si recibes amenazas de embargo inmediato, mensajes a tus contactos o llamadas fuera de horario, eso es cobranza indebida y se denuncia ante CONDUSEF y PROFECO. La CONDUSEF ha publicado material específico sobre este tipo de prácticas y sobre las apps montadeudas.
Lanu y el Buró de Crédito
No existe el préstamo Lanu sin buró, ni el crédito Lanu sin consulta previa. Al registrarte autorizas expresamente a SOFI Digital MX a consultar tu comportamiento en las sociedades de información crediticia: ese consentimiento vale tres años, se extiende mientras dure la relación jurídica y permite consultas periódicas, no una sola.
Algunos comparadores publican en sus fichas que el historial «no es requerido». El sitio oficial dice lo contrario y la propia empresa señala que la causa más común de rechazo es un reporte negativo.
Lo que sí es cierto es que el criterio es más flexible que el bancario. Un historial imperfecto no equivale a rechazo automático, porque también pesan tu capacidad de pago y la periodicidad de tus ingresos. Y funciona en ambos sentidos: una financiera que consulta a las sociedades de información también reporta tu comportamiento, así que pagar puntual construye historial y atrasarte lo daña.
Quién está detrás de Lanu: SOFI Digital MX y el grupo Sun Finance
La marca que ves es Lanu mx, pero la empresa con la que firmas es SOFI Digital MX, S.A. de C.V. Esa entidad aparece como operadora del sitio en los Términos, como acreedora en los estados de cuenta y como responsable del tratamiento de datos en el Aviso de Privacidad. Es también el nombre que debes usar para cualquier búsqueda en registros públicos, no la marca comercial.
El dato del grupo no sale de un catálogo sino del reporte anual consolidado de Sun Finance Group, que lista a Sofi Digital MX entre sus filiales con el mismo domicilio, fecha de constitución del 21 de junio de 2021 y 99% de participación. Es la verificación más sólida disponible sobre quién capitaliza la operación, y ningún comparador la menciona.
Ahora la parte que exige precisión. Varios sitios afirman que Sofi Digital MX está registrada como SOFOM ENR en el SIPRES de CONDUSEF, y es lo más probable, pero los Términos abiertos nombran a la sociedad simplemente como S.A. de C.V., sin el sufijo. Verifícalo antes de contratar: busca «Sofi Digital MX» en webapps.condusef.gob.mx/SIPRES y revisa que el registro esté vigente.
Con ese registro a la vista respondes por tu cuenta si Lanu mx está registrada en CONDUSEF. Es una pregunta distinta de si Lanu mx es legal: lo primero se comprueba en un buscador público, lo segundo depende de que la sociedad esté constituida conforme a las leyes mexicanas. Bajo ese criterio Lanu es legal en México, con domicilio fiscal y jurisdicción declarados.
🧾 «RECA 6915» no es una licencia. Varios artículos citan ese número como si acreditara autorización financiera. El RECA es el Registro de Contratos de Adhesión, un registro de contratos, no de licencias, y el propio portal advierte que registrar un contrato no significa que CONDUSEF lo haya revisado o aprobado. No pude obtener una ficha RECA vigente de su contrato, así que ese número no debe leerse como respaldo regulatorio.
Tres cláusulas conviene conocerlas antes de firmar. Los Términos pueden cambiar: las modificaciones entran en vigor cinco días naturales después de publicarse, y si no manifiestas desacuerdo se entiende que las aceptaste. Puedes retirar tu aceptación por escrito a info@lanu.mx, pero solo si no tienes adeudos pendientes.
La caída del sitio tampoco suspende tu obligación: existen otros canales de pago, así que la indisponibilidad no sirve como argumento. Y los actos realizados dentro de tu cuenta, con tu NIP y contraseña, se presumen hechos por ti, lo que convierte tus claves en un asunto de dinero y no solo de privacidad.
Conviene entender qué significa el estatus. Según la CNBV, las SOFOM ENR pueden otorgar crédito, deben mantener registro vigente en CONDUSEF y no están bajo supervisión prudencial bancaria: la vigilancia se centra en prevención de lavado de dinero. No son bancos y no pueden captar ahorro del público.
Estar registrada obliga a transparencia y abre canales formales de queja, pero no equivale a que una autoridad garantice tu dinero ni revise cada cobro. El aviso del pie de página sobre que el Gobierno Federal no garantiza recursos de las ITF apunta exactamente a eso.
¿Lanu mx es montadeudas? Seguridad, datos y suplantadores
Preguntarse si Lanu es seguro no es lo mismo que preguntarse si es barato, y la etiqueta de montadeudas confunde ambas cosas. La pregunta de si Lanu es montadeudas tiene respuesta corta: no encaja en la definición que usa CONDUSEF, que describe apps con préstamos inmediatos casi sin requisitos, acceso a la agenda y la galería del teléfono, y cobro mediante amenazas a los contactos.
Aquí hay razón social localizable, domicilio fiscal, contrato, canales de cobranza identificados y jurisdicción declarada. Lo que sí hay es un producto caro con mora agresiva: un problema distinto, que se resuelve leyendo el costo antes de firmar.
El riesgo real aparece descrito en foros de deudores: hay un hilo público titulado «Deuda Dineria, Prestomin, Lanu», abierto por alguien que arrastra las tres deudas a la vez y pregunta qué ocurre tras dejar de pagar las extensiones. La respuesta apunta a que el contrato firmado se debe cumplir y a que ninguna ley obliga al acreedor a conceder plazos adicionales.
El peligro, entonces, no es el fraude: es el encadenamiento de extensiones entre varias marcas del mismo tipo.
El riesgo verdadero está en quien usa el nombre. CONDUSEF documentó la suplantación de 28 instituciones financieras inscritas en el SIPRES, con un guion reconocible: contacto telefónico o por redes sociales, oferta de crédito inmediato con pocos requisitos y una solicitud de dinero antes de entregar nada. Señales de que no estás tratando con la financiera:
- Te piden un anticipo, una «comisión por apertura», un «seguro» o una «verificación» antes del depósito. Lanu no solicita anticipos.
- Te dan una cuenta personal para depositar en lugar de los canales oficiales con convenio 2460149 o la CLABE publicada.
- Te contactan por WhatsApp o Telegram pidiendo pago en OXXO.
- El dominio no es exactamente lanu.mx.
- Te ofrecen una app fuera de Google Play o App Store.
- Te piden tu NIP, contraseña o token bancario.
Sobre tus datos, el Aviso de Privacidad declara que no se recopilan datos sensibles ni de menores, y detalla que la información puede obtenerse no solo de ti, sino de sociedades de información crediticia, sistemas antifraude y de prevención de lavado. También puede transferirse, dentro y fuera de México, a empresas del mismo grupo, a proveedores de tecnología, cobranza y almacenamiento, y a autoridades con fundamento legal.
Tus derechos ARCO se ejercen escribiendo al Oficial de Privacidad en info@lanu.mx, con respuesta máxima de 20 días hábiles y ejecución dentro de los 15 días hábiles siguientes.
🔎 «Lanu cesó operaciones». Circula esa afirmación en al menos un sitio comparador y no está respaldada por ningún comunicado oficial de la empresa ni por CONDUSEF.
¿Para quién es y para quién no es un préstamo de Lanu?
La respuesta corta: sirve si tu problema cabe en un ingreso, no si necesitas repartir el pago.
¿Para quién sí puede ser útil un préstamo de Lanu mx?
- ✅ Necesitas entre $500 y $10,000 MXN y puedes liquidarlo completo en tu siguiente fecha de cobro.
- ✅ Tienes ingresos regulares aunque no sean nómina formal, porque Lanu no exige que cobres bajo ese concepto.
- ✅ No tienes comprobante de domicilio ni aval a la mano: solo se pide INE o pasaporte y CLABE propia.
- ✅ Tu historial no es perfecto pero tampoco está reportado en negativo, y buscas construir historial pagando puntual.
- ✅ Puedes abonar más de $100 MXN al capital antes del corte para bajar la deuda.
¿Para quién no conviene Lanu?
- ❌ Necesitas más de 30 días: con una comisión cercana al 17.86% por ciclo, estirarlo con extensiones —$765.60 por diez días en el caso documentado— cuesta más que el propio préstamo.
- ❌ Vas a pagar otra deuda con este dinero: la mora de 2% diario convierte $3,000 en unos $5,657 en un mes de atraso.
- ❌ Tu único banco es Broxel, Saldazo, Sabadell o STP, o solo tienes tarjeta virtual o de crédito: no son aceptados.
- ❌ La cuenta donde quieres recibir el dinero está a nombre de otra persona.
- ❌ Ya tienes créditos activos en varias marcas del mismo tipo: el hilo público de deudores con Dineria, Prestomin y Lanu al mismo tiempo muestra a dónde lleva encadenar extensiones.
- ❌ Necesitas certeza sobre el costo antes de dar tus datos: el CAT no está publicado en las páginas abiertas y solo lo verás en tu carátula.
Si te rechazan, la salida no es buscar «préstamos sin buró» en el primer anuncio que aparezca: compara otras financieras que sí figuren en el SIPRES y revisa su costo por ciclo con el mismo criterio que aplicaste aquí.
Cómo evaluamos este producto de Lanu
Calificamos con nueve criterios de divulgación y trato al usuario, sobre fuentes primarias: el sitio de Lanu, sus Términos y Condiciones versión 1 de marzo de 2025, su Aviso de Privacidad, el flujo de registro, un estado de cuenta real de un cliente, las explicaciones de la CNBV sobre SOFOM ENR y el reporte anual consolidado de Sun Finance Group. No calificamos rapidez percibida ni simpatía de la marca, sino qué tan verificable es cada afirmación.
Calificación ponderada final: 3.7/5⭐
Fuentes