
Cómo pagar mi Préstamo Digital BanCoppel en 2026: todas las formas y sus plazos reales
Apps de préstamos sin buró en México 2026
Las apps de préstamos sin buró otorgan préstamos en línea desde el celular y evalúan tu solicitud con tu identidad, los datos del teléfono y tus pagos dentro de la app, no solo con el Buró de Crédito. Prestan desde 300 MXN, cobran tasas anuales de 300% a 490% y solo las registradas ante la CONDUSEF o la Profeco te dan un canal formal de queja.
Ofertas disponibles: 17
Fintech, Micropréstamo en línea

Monto
100 — 20,000 MXN
Plazo
7 — 90 días
Costo anual
730%
Fintech, Préstamo personal en línea

Monto
200 — 30,000 MXN
Plazo
61 — 91 días
Costo anual
12961.4%
Fintech, Préstamo personal en línea

Monto
60 — 26,000 MXN
Plazo
99 — 180 días
Costo anual
153.31%
Fintech, Préstamo personal

Monto
200 — 14,000 MXN
Plazo
7 — 28 días
Costo anual
7275%
Financiera, Préstamo digital
Monto
100 — 40,000 MXN
Plazo
91 — 365 días
Costo anual
372.41%
Fintech, Micropréstamo digital

Monto
500 — 9,000 MXN
Plazo
90 — 730 días
Costo anual
1355.2%
Fintech, Préstamo personal

Monto
500 — 80,000 MXN
Plazo
7 — 30 días
Costo anual
5564.7%
Fintech, Micropréstamo personal

Monto
500 — 25,000 MXN
Plazo
7 — 15 días
Costo anual
606%
Financiera, Préstamo personal

Monto
400 — 4,000 MXN
Plazo
7 — 30 días
Costo anual
450.6%
Fintech, Préstamo personal en línea
Monto
400 — 20,000 MXN
Plazo
7 — 30 días
Costo anual
940%
Fintech, micropréstamo con garantía de celular
Monto
500 — 7,000 MXN
Plazo
90 — 120 días
Costo anual
412.6%
Fintech, Crédito simple

Monto
300 — 22,000 MXN
Plazo
15 — 120 días
Costo anual
438%
Fintech, Micropréstamo con garantía del celular
Monto
150 — 5,000 MXN
Plazo
182 — 730 días
Costo anual
906%
Financiera digital
Monto
1,000 — 18,000 MXN
Plazo
60 — 210 días
Costo anual
3217%
Personal

Monto
300 — 15,000 MXN
Plazo
7 — 30 días
Costo anual
136406.8%
Personal, préstamo digital

Monto
1,000 — 50,000 MXN
Plazo
61 — 90 días
Costo anual
950%
Fintech, Préstamo personal
Monto
300 — 10,000 MXN
Plazo
7 — 30 días
Costo anual
504%
Clasificación de productos actualizada al 03.10.2026.
Calificación media: 3.75★ de 5★, calculada a partir de 17 productos.
Finravia ofrece acceso gratuito a información sobre tasas y condiciones de productos financieros en México. Costo anual: CAT publicado o estimado. Los datos provienen de instituciones financieras y/o fuentes públicas. Verifica siempre la información vigente en sitios oficiales, sucursales o líneas de atención de las empresas presentadas.
Comparativa TOP 10: mejores aplicaciones de préstamos sin checar buró
| # | Producto | Costo anual | Monto | Plazo |
|---|---|---|---|---|
| 1 | 730% | 100 — 20,000 MXN | 7 — 90 días | |
| 2 | 12961.4% | 200 — 30,000 MXN | 61 — 91 días | |
| 3 | 153.31% | 60 — 26,000 MXN | 99 — 180 días | |
| 4 | 7275% | 200 — 14,000 MXN | 7 — 28 días | |
| 5 | 372.41% | 100 — 40,000 MXN | 91 — 365 días | |
| 6 | 1355.2% | 500 — 9,000 MXN | 90 — 730 días | |
| 7 | 5564.7% | 500 — 80,000 MXN | 7 — 30 días | |
| 8 | 606% | 500 — 25,000 MXN | 7 — 15 días | |
| 9 | 450.6% | 400 — 4,000 MXN | 7 — 30 días | |
| 10 | 940% | 400 — 20,000 MXN | 7 — 30 días |
Calcula cuánto pagarías en una app de préstamos sin buró
La herramienta «Calcula cuánto pagarías en una app de préstamos sin buró» ofrece una estimación genérica basada en los datos introducidos. El cálculo real depende del esquema de pagos, las comisiones, el IVA, las fechas y las condiciones de cada producto; consulta la calculadora y el calendario oficial del prestamista.
Ultimas noticias
Opinión del experto
Verificado
Cuando una app presta sin consultar el Buró de Crédito, el riesgo no desaparece: se traslada al precio, y ese precio es la tasa. Una app de préstamos sin buró evalúa tu solicitud con datos del celular y con tu historial de pagos dentro de la propia app, y compensa lo que no sabe de ti con tasas anuales de alrededor de 300% a casi 490% sin IVA, a veces con comisiones de apertura, análisis o disposición encima. Con 400% más IVA, 3,000 MXN con plazo de 30 días se convierten en unos 4,144 MXN. Por eso mi recomendación es usar estas apps solo para un gasto pequeño que cubra tu siguiente ingreso, y descartarlas si ya tienes 2 créditos abiertos o si alguien te pide un anticipo para liberar el dinero.
¿Cómo funcionan las aplicaciones de préstamos que no checan buró?
Las aplicaciones de préstamos que no checan buró son apps que deciden con un modelo propio de riesgo: revisan tu identidad, los datos de tu celular y tu comportamiento de pago dentro de la app en lugar de tu reporte del Buró de Crédito.
La mayoría son apps de préstamos independientes: SOFOM, fintech o empresas comerciales que prestan sin pertenecer a un banco y operan casi todo el trámite desde el teléfono. Por eso las apps de préstamos sin buró aceptan perfiles que un banco rechaza de forma automática, como quien nunca tuvo tarjeta o quien arrastra un atraso antiguo.
En una app de préstamos, «sin checar buró» describe cómo decide la aplicación, no un permiso para prestar sin revisar nada. En las aplicaciones de préstamos que no revisan buró, cada solicitud pasa igualmente por la validación de identidad, un análisis de riesgo y una oferta con monto, plazo y costo que puedes aceptar o rechazar.
Qué evalúan en lugar del Buró de Crédito
En lugar del Buró de Crédito, una app de préstamos sin checar buró revisa 4 tipos de datos: lo que declaras en la solicitud, tu identidad, la información técnica del celular y tu historial de pagos con ella.
- Datos declarados: ocupación, ingreso mensual aproximado, gastos fijos y dependientes económicos.
- Identidad: identificación oficial vigente, CURP, una selfie de verificación y una cuenta bancaria a tu nombre.
- Información del celular: número activo, antigüedad de la línea y datos técnicos del dispositivo; algunas apps lo llaman «reputación digital».
- Historial interno: puntualidad en los créditos anteriores con la misma app.
Las políticas de Google Play prohíben que las apps de crédito accedan a datos sensibles como tus fotos y tus contactos. Una app que pide esos permisos opera fuera de las reglas de la tienda, aunque prometa aprobarte más rápido.
¿La app puede reportarte al Buró aunque no lo consulte?
Sí. Las aplicaciones que no checan buró de crédito al aprobarte sí pueden informar tus pagos a una sociedad de información crediticia: varias SOFOM que prestan por aplicación reportan a Buró de Crédito o a Círculo de Crédito, así que un atraso deja huella y los pagos puntuales construyen historial.
Si la app sí consulta tu reporte, antes necesita tu autorización expresa, que das con un NIP, una firma autógrafa o una aceptación electrónica durante la solicitud.
⚠️ Una app «sin buró» no es una app «sin consecuencias»: la aplicación que no revisa tu historial al aprobarte puede reportar tus atrasos y cobrar intereses moratorios según su contrato.
Primer crédito y monto máximo: cómo crece tu línea en la app
En las apps de préstamos sin buró, el primer crédito arranca en 300 MXN y, según la app, su tope va de 1,500 a 10,000 MXN; con pagos puntuales, el límite posterior sube a entre 9,000 y 80,000 MXN.
La app reduce su riesgo con un monto bajo y un plazo corto la primera vez, y amplía monto, plazo y formas de pago con cada crédito liquidado. Un atraso, en cambio, congela la línea o la reduce. Por eso el mismo usuario recibe ofertas distintas en cada app: el límite depende del historial que tiene con cada una, no de un puntaje común.
Cómo elegimos las apps confiables de préstamos sin checar buró de esta comparativa
La comparativa incluye solo apps confiables de préstamos sin checar buró que cumplen 5 criterios: razón social identificable, registro ante la CONDUSEF o la Profeco, costos publicados, permisos mínimos en el celular y descarga desde un canal oficial.
- Razón social identificable. La app muestra su denominación completa y su figura legal: SOFOM, E.N.R., S.A.P.I. de C.V. o S.A. de C.V.
- Registro vigente. Esa razón social aparece en el SIPRES de la CONDUSEF o en el Buró Comercial de la Profeco.
- Costos publicados. Tasa, CAT, comisiones y pago total están visibles antes de firmar.
- Permisos mínimos. La app no pide acceso a contactos, galería ni registro de llamadas.
- Canal oficial. La descarga sale de Google Play, App Store o el sitio propio de la entidad, sin quejas graves por fraude o cobranza abusiva.
Los datos de cada app salen de sus documentos primarios: contrato de adhesión, carátula del crédito, tabla de comisiones, aviso de privacidad y su ficha en el SIPRES o en el Buró Comercial. Con esos documentos comparamos monto, plazo, tasa anual, CAT, comisiones y canal de solicitud.
La tasa alta forma parte del modelo: las apps de préstamos sin revisar buró compensan el riesgo con tasas anuales de 300% a 490% y montos iniciales bajos. Por eso, aun con ese costo, entre las apps de préstamos sin buró una SOFOM registrada es mejor opción que un prestamista sin registro: ante ella tienes a quién reclamar.
Cómo usar una app para pedir préstamos sin checar buró, paso a paso
Las aplicaciones para pedir préstamos sin checar buró requieren 6 pasos: descargas la app oficial, creas tu cuenta, validas tu identidad, registras tu cuenta bancaria, revisas la oferta y firmas para recibir el depósito.
- Descarga la app desde Google Play o App Store y confirma que el desarrollador coincida con la razón social de la entidad; si el crédito se pide por web, entra desde el dominio oficial.
- Crea tu cuenta con tu número de celular y tu correo, y escribe el código que llega por SMS.
- Captura tus datos: identificación oficial vigente, CURP, domicilio, ocupación e ingreso aproximado.
- Registra una cuenta de débito o CLABE a tu nombre; la app compara al titular con tu identificación.
- Revisa la oferta: monto, plazo, tasa, CAT, comisiones, fecha límite y pago total.
- Firma el contrato electrónico y espera el depósito en tu cuenta.
La respuesta va de 1 minuto a 1 hora cuando la revisión es automática y supera las 24 horas si hay revisión manual; el dinero aprobado llega el mismo día o dentro de las 24 horas siguientes. Incluso las apps que prestan dinero con depósito inmediato validan tu identidad antes de transferir, y ninguna app registrada cobra por acelerar el trámite.
Requisitos habituales
Los requisitos habituales de una app de préstamos sin buró son 5: mayoría de edad, identificación oficial vigente, CURP, una cuenta bancaria a tu nombre y un celular con número activo.
| Requisito | Detalle | ¿Lo piden siempre? |
|---|---|---|
| Edad | 18 años o más; algunas apps fijan una edad máxima | Sí |
| Identificación | INE o pasaporte vigente, con foto legible | Sí |
| CURP | Cuando tu identificación no la incluye | Casi siempre |
| Cuenta bancaria | A tu nombre, con CLABE de 18 dígitos o tarjeta de débito | Sí |
| Celular y correo | Número activo para códigos y avisos | Sí |
| Ingreso mínimo | Algunas apps exigen demostrar ingresos mensuales | A veces |
La mayoría de las apps no exige recibo de sueldo ni aval para montos de este tamaño. Si trabajas por tu cuenta, los préstamos sin comprobar ingresos en México usan tu historial y tus depósitos en lugar del recibo de nómina. Lo que suele detener una solicitud en una app de préstamos en línea sin checar buró es una identificación vencida o una cuenta a nombre de otra persona.
¿App o sitio web? Dónde se solicita cada crédito
Las apps de préstamos sin buró no usan el mismo canal: unas operan solo con aplicación para Android, otras solo desde su sitio web y otras en ambos.
Si tienes iPhone, confirma el canal antes de buscar apps para pedir préstamos sin checar buró en App Store: varias entidades no publican versión para iOS, y las apps que aparecen allí con su nombre pueden ser falsas. En el sitio web el trámite es igual al de la app: registro con correo y contraseña, validación de identidad y cuenta bancaria. Los préstamos en 5 min sin Buró que se solicitan desde el navegador pasan por esa misma validación antes del depósito.
¿Qué aplicación de préstamos sin buró conviene según tu perfil?
La aplicación de préstamos sin buró que te conviene es la que se ajusta a 3 datos: cuánto necesitas, en cuánto tiempo puedes pagar y si quieres evitar comisiones. La tabla resume los rangos del mercado para cada atributo.
| Atributo | Rango en apps sin buró | Qué revisar |
|---|---|---|
| Primer crédito | De 300 a 10,000 MXN | Tope para usuarios nuevos |
| Monto posterior | De 9,000 a 80,000 MXN | Cuántos pagos puntuales exige |
| Plazo | De 7 días a 24 meses | Una sola exhibición o pagos parciales |
| Tasa anual | De alrededor de 300% a 490%, sin IVA | Si suma IVA y comisiones |
| Comisiones | De 0 a 3: apertura, análisis y disposición | Si se cobran en cada crédito |
| Respuesta | De 1 minuto a más de 24 horas | Revisión automática o manual |
| Depósito | El mismo día o hasta 24 horas | Banco receptor y horario |
- Primera vez, sin experiencia crediticia: elige una app con primer monto bajo y sin comisión de apertura; liquidar ese primer crédito completo es lo que abre montos mayores.
- Con atrasos registrados en el Buró: busca aplicaciones que no revisan buró de crédito y deciden con datos propios, sin pedir anticipo; el monto inicial será menor.
- Necesitas más tiempo para pagar: prioriza apps con pagos parciales por quincena o por mes en lugar de una sola exhibición.
- Quieres pagar solo intereses: elige una app sin comisiones; con apertura de 4% más IVA, un crédito de 3,000 MXN cuesta 139.20 MXN adicionales desde el primer día.
La comparativa de esta página solo incluye apps que no dependen del Buró; las mejores apps de préstamos en México suman opciones que sí lo consultan y que suelen cobrar menos a quien tiene buen historial.
Formas de pago: una sola exhibición, quincenas o mensualidades
Las apps sin buró cobran de 3 formas: en una sola exhibición al vencer el plazo, en pagos por quincena o en mensualidades, y cada forma cambia el costo total del crédito.
- Una sola exhibición: pagas monto, intereses e IVA juntos al final, con plazos de 7 a 90 días en el primer crédito.
- Quincenas: divides el pago en 1 a 14 quincenas; la cuota coincide con tus días de cobro.
- Mensualidades: aparecen en créditos posteriores o en montos mayores, y algunas apps cobran una comisión por disposición de alrededor de 3% al elegirlas.
En un pago único el interés corre sobre todo el monto hasta el vencimiento; en pagos parciales se calcula sobre el saldo pendiente. Por eso liquidar antes reduce los intereses cuando el contrato no penaliza el pago anticipado.
Tasas, comisiones y CAT: cuánto cuesta una app sin checar buró
Las apps de préstamos sin checar buró de crédito publican tasas anuales de alrededor de 300% a 490% sin IVA, y algunas suman hasta 3 comisiones: apertura, análisis de crédito y disposición. El IVA de 16% se cobra sobre intereses y comisiones, así que la tasa publicada sin IVA no es lo que pagas.
- Apertura: un porcentaje del monto, de hasta 4%, o una cantidad fija más IVA; en algunas apps se cobra en cada nuevo crédito.
- Análisis de crédito: alrededor de 2.5% del monto en las apps que la aplican.
- Disposición: de 1% a 3% del monto, sobre todo en planes de pago mensual.
- Intereses moratorios: se suman si pagas tarde, además del reporte del atraso.
Algunas apps ofrecen una tasa de 0% en el primer crédito como promoción: si liquidas a tiempo, devuelves el monto recibido, pero las comisiones y los moratorios siguen aplicando según el contrato.
Cómo leer el CAT antes de aceptar
El CAT (Costo Anual Total) es el indicador que suma intereses, comisiones y otros cargos del crédito en una cifra anual; en créditos de 30 días resulta mucho más alto que la tasa, porque anualiza un costo que se paga en semanas.
Para comparar apps con el mismo plazo, el dato más claro es el pago total. Este ejemplo usa 3,000 MXN con plazo de 30 días, interés simple e IVA de 16% sobre intereses:
| Tasa anual sin IVA | Interés en 30 días | IVA de 16% | Pago total |
|---|---|---|---|
| 300% | 739.73 MXN | 118.36 MXN | 3,858.09 MXN |
| 400% | 986.30 MXN | 157.81 MXN | 4,144.11 MXN |
| 490% | 1,208.22 MXN | 193.32 MXN | 4,401.54 MXN |
Con una comisión de apertura de 4% más IVA, el caso de 400% sube a 4,283.31 MXN. Entre la tasa más baja y la más alta del rango hay 543.45 MXN de diferencia por el mismo monto y el mismo plazo.
No confundas la tasa anual con el CAT: la tasa mide solo el interés; el CAT suma comisiones y cargos, y es la cifra que el contrato debe mostrarte antes de firmar.
Cómo saber si una app de préstamos sin buró es legal y confiable
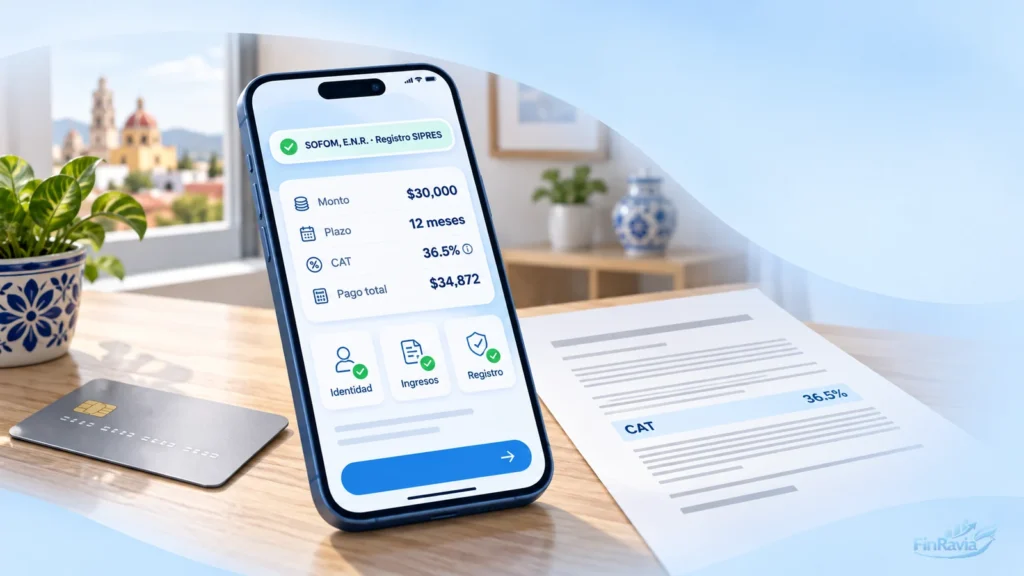
Una app de préstamos sin buró es legal cuando su razón social aparece en el SIPRES de la CONDUSEF o en el Buró Comercial de la Profeco, muestra el CAT y el pago total antes de firmar y nunca cobra un anticipo para liberar el dinero.
- La app y el contrato muestran la misma razón social completa.
- Esa razón social figura en el SIPRES o en el Buró Comercial de la Profeco.
- El CAT, las comisiones y el pago total aparecen antes de la firma.
- El aviso de privacidad está publicado y dice qué datos usa la app.
- Los permisos del celular se limitan a lo necesario: cámara para la selfie, sin contactos, fotos ni registro de llamadas.
- Ningún pago se exige por adelantado.
Las apps seguras de préstamos sin buró cumplen los 6 puntos a la vez; si falla uno, no estás ante una de las aplicaciones de préstamos legales sin checar buró. El registro en el SIPRES es el filtro que separa a las financieras de confianza en México de las apps que solo usan un nombre parecido: las apps de préstamos sin buró registradas en el SIPRES de la CONDUSEF muestran allí su denominación, su figura legal y sus datos de contacto. Ese registro confirma quién presta, no las condiciones del crédito.
SOFOM, S.A.P.I. y registro en Profeco: qué significa cada figura
Las apps que prestan sin revisar tu historial operan con 3 figuras legales: SOFOM E.N.R. registradas ante la CONDUSEF, empresas comerciales constituidas como S.A. o S.A.P.I. de C.V. que atiende la Profeco, e instituciones de financiamiento colectivo autorizadas por la CNBV.
| Figura | Autoridad | Qué significa para ti | Ejemplos |
|---|---|---|---|
| SOFOM, E.N.R. | CONDUSEF (registro en SIPRES) | Tu queja va a la UNE de la entidad y después a la CONDUSEF | Kueski, Baubap, Tala, Credilikeme |
| Empresa comercial (S.A. o S.A.P.I. de C.V.) | Profeco (Buró Comercial) | Tu queja se tramita como consumidor ante la Profeco | Moneyman (IDF Servicios), AvaFin (Available Finances) |
| Institución de financiamiento colectivo | CNBV | Opera con autorización y supervisión de la CNBV | Prestadero |
La Profeco no supervisa tasas ni solvencia: su Buró Comercial reúne las quejas contra cada proveedor y su estado. Las instituciones de tecnología financiera se rigen por la Ley para Regular las Instituciones de Tecnología Financiera, publicada en el DOF el 9 de marzo de 2018, y solo operan con autorización de la CNBV.
Apps con «sin buró» en su ficha de Google Play y App Store
En Google Play y App Store, varias apps que prestan en México anuncian «sin buró» en el nombre o en la descripción de su ficha; la razón social del desarrollador que muestra la tienda es el dato que debes buscar en el SIPRES o en el Buró Comercial.
| App | Tienda | Qué dice la ficha de la app | Desarrollador que muestra la ficha |
|---|---|---|---|
| Baubap | Google Play | Nombre de la app con «sin Buró» | Baubap, S.A.P.I. de C.V., SOFOM, E.N.R. |
| Tala | Google Play | La app promete «sin revisión de buró crediticio» | Tala Mobile |
| mexcredito | Google Play | Nombre de la app con «sin buro» | Byte Copper, S.A. de C.V., SOFOM, E.N.R. |
| Nufin | Google Play | Nombre de la app con «sin Buró» | Nufin México, S.A.P.I. de C.V. |
| Rápikrédito | Google Play | La app promete «sin revisar tu buró» | SGGA Analistas de Negocios, S.A. de C.V. |
| iNu (antes Nube) | App Store | Nombre de la app con «sin buro» | Caprepa Evolution, S.A.P.I. de C.V., SOFOM, E.N.R. |
| MexDinero | App Store | La app promete «Sin buró, sin trabas, sin demoras» | Rendiactiv, S.A. de C.V., SOFOM, E.N.R. |
Un desarrollador que aparece como SOFOM, E.N.R. debe figurar en el SIPRES con esa misma denominación; uno que aparece como S.A. o S.A.P.I. de C.V., sin la palabra SOFOM, se busca en el Buró Comercial de la Profeco. Que la ficha de una app diga «sin buró» es publicidad, no una condición del contrato: una app confiable de préstamos sin buró en México muestra además el CAT y el pago total antes de firmar.
En la misma búsqueda aparecen aplicaciones confiables de préstamos sin buró junto a otras que no prestan y se describen como plataformas que te conectan con otras entidades; en ellas el crédito lo otorga un tercero cuya razón social conviene conocer antes de entregar tus datos.
Apps falsas que se hacen pasar por marcas conocidas
Las apps falsas copian el nombre y el logotipo de entidades conocidas y se publican en tiendas de apps o en páginas que imitan una ficha de Google Play, así que el nombre de la app no basta para confirmar que es la oficial.
En estas búsquedas aparecen incluso páginas en dominios ajenos al sector financiero que simulan fichas de descarga con calificaciones y reseñas. Estos 4 datos separan la app oficial de una copia:
- El desarrollador que muestra la tienda coincide con la razón social de la entidad.
- El enlace de descarga sale del sitio oficial de la entidad.
- La fecha de publicación y el número de descargas son coherentes con una empresa que lleva años operando.
- Si la entidad opera solo en Android, cualquier versión en App Store con su nombre es sospechosa.
Señales de alerta de fraude y cobranza abusiva
Una app fraudulenta se reconoce por 4 señales: pide un pago antes de depositar, deposita dinero que no solicitaste, exige acceso a tus contactos o amenaza con exhibirte ante ellos.
- Cobro de «gestoría», «seguro» o «apertura» antes de entregar el dinero.
- Depósitos que no pediste, seguidos de una exigencia de pago con intereses.
- Mensajes a tus contactos o publicaciones en redes para presionarte.
- Atención solo por WhatsApp o redes sociales, sin razón social ni contrato.
Los despachos de cobranza deben estar inscritos en el REDECO de la CONDUSEF y solo pueden contactarte entre las 7:00 y las 22:00 horas. Una amenaza o una extorsión se denuncia ante la fiscalía de tu estado, además de presentar la queja ante la entidad.
⚠️ Ninguna app registrada cobra un anticipo para liberar un crédito: la promesa de dinero aprobado a cambio de un depósito previo es la señal típica del fraude.
¿Puedo usar una app de préstamos con mal buró?
Sí: una app de préstamos con mal buró puede aprobarte porque decide con datos propios, pero con atrasos registrados el primer crédito empieza desde 300 MXN, con plazo de 7 a 30 días y una tasa en la parte alta del rango.
«Mal buró» describe un reporte con atrasos o cuentas en cobranza. Las apps de préstamos con mal buró no ignoran ese reporte cuando lo consultan, pero tampoco te rechazan de forma automática: lo que más pesa es tu capacidad de pago actual. Si ya destinas buena parte de tu ingreso a otras deudas, la app reduce el monto o rechaza la solicitud.
Un crédito pequeño pagado a tiempo es la forma más directa de mejorar tu perfil dentro de la app. Antes de pedir, solicita tu Reporte de Crédito Especial, que la ley te da gratis 1 vez cada 12 meses, para saber qué atrasos siguen visibles.
⚠️ Ninguna app garantiza la aprobación con mal buró: cada solicitud pasa por la validación de identidad y el análisis de capacidad de pago, y la oferta final puede ser menor a lo solicitado.
Quejas frecuentes de usuarios de apps sin buró y cómo evitarlas
Las quejas más frecuentes de usuarios de apps de préstamos sin buró son 5: registro que no se completa, aprobación que tarda días, depósito sin estatus claro, llamadas de cobranza antes del vencimiento y cargos domiciliados que fallan.
| Queja | Por qué pasa | Cómo evitarla |
|---|---|---|
| El registro no se completa | Foto de la identificación ilegible o datos que no coinciden con la CURP | Usa una identificación vigente y escribe tus datos tal como aparecen en ella |
| La aprobación tarda más de 24 horas | La solicitud pasó a revisión manual | Completa todos los campos y evita solicitar en fin de semana |
| Depósito retrasado o sin estatus | CLABE equivocada o banco receptor con horario limitado | Verifica la CLABE y guarda el folio de la solicitud |
| Llamadas de cobranza antes del vencimiento | Recordatorios agresivos del área de cobranza | Pide por escrito tu fecha límite y el canal oficial de pago |
| Pago domiciliado que no se cancela o se cobra incompleto | Domiciliación activa a tu tarjeta de débito | Ten saldo suficiente un día antes y pide por escrito la cancelación de la domiciliación |
Un cargo incompleto por domiciliación genera intereses moratorios aunque creas que ya pagaste. Si el problema sigue, la queja va primero al área de atención de la entidad, que en una SOFOM es la UNE; la CONDUSEF o la Profeco intervienen después, según la figura legal de la app.
Ventajas y desventajas de las apps de préstamos sin buró
Las aplicaciones de préstamos sin buró de crédito permiten acceder a financiamiento a quien no tiene historial o tiene atrasos, pero cobran tasas anuales de 300% a 490%, prestan de 300 a 10,000 MXN en el primer crédito y piden pagar en plazos de 7 a 90 días.
| Ventajas | Desventajas |
|---|---|
| Aprueban sin experiencia crediticia | Tasas anuales de alrededor de 300% a 490% sin IVA |
| Trámite completo desde el celular | Primer monto de 300 a 10,000 MXN |
| Respuesta automática en muchas solicitudes | Primer plazo de 7 a 90 días |
| La línea crece con cada pago puntual | Comisiones que se repiten en cada nuevo crédito |
| Construyes historial si la app reporta tus pagos | Apps falsas que imitan marcas registradas |
En la práctica, las aplicaciones de préstamos en línea sin buró cumplen su función en gastos pequeños y puntuales; para montos mayores o plazos largos, los préstamos en línea que sí revisan tu historial cuestan menos.
Consejos para pedir prestado por app con responsabilidad
Para usar apps de préstamos sin checar buró sin endeudarte, mantén tus cuotas por debajo del 30% de tu ingreso, conserva 1 crédito activo como máximo y revisa el pago total antes de firmar.
- Calcula la cuota contra tu ingreso: la suma de tus pagos de deudas no debe superar el 30% de lo que ganas al mes.
- Mantén un solo crédito activo: abrir un segundo crédito para pagar el primero multiplica comisiones e intereses.
- Guarda cada comprobante de pago con su folio, fecha y monto.
- Revisa la domiciliación: confirma qué tarjeta se cargará y cómo se cancela.
- Actúa antes del vencimiento si no puedes pagar: llama a la entidad, pide una prórroga o un plan de pagos, y exige el acuerdo por escrito.
Cuándo no te conviene usar una app sin buró
Una app sin buró no te conviene en 5 casos concretos, aunque te apruebe:
- Necesitas más de 10,000 MXN en tu primera solicitud: en el rango del mercado, el primer crédito de estas apps no supera ese monto.
- Tus pagos de deudas superan el 30% de tu ingreso: con 10,000 MXN al mes, más de 3,000 MXN en cuotas deja tu presupuesto sin margen.
- Ya tienes 2 créditos activos en apps: un tercero suele pagar a los anteriores, y el costo total crece en cada renovación.
- Necesitas pagar en más de 3 meses y la app solo ofrece una sola exhibición: la cuota única de un plazo corto concentra todo el costo en una fecha.
- La oferta no muestra CAT ni pago total: sin esas 2 cifras no puedes comparar el costo real.
En la práctica, una app sin buró sirve para cubrir un gasto de 300 a 10,000 MXN que pagarás con el depósito de tu siguiente quincena.
Fuentes
Aviso legal
Finravia es un comparador: no otorga créditos, no evalúa solicitudes y no interviene entre el usuario y ninguna app. Los datos provienen de información pública de las entidades y de registros oficiales; cada app puede cambiar monto, tasa, CAT o requisitos sin aviso, así que confirma las condiciones en el contrato antes de firmar. Contratar un crédito, entregar tus datos y pagar intereses, comisiones y moratorios es una decisión y una responsabilidad exclusivamente tuyas: Finravia no responde por aprobaciones, rechazos, cobros ni pérdidas. Esta información no es asesoría financiera.
Mas prestamos
Populares
Según los requisitos de contratación
Montos pequeños
Montos grandes
Servicios