¿Qué es Fin Pay y cómo funciona su préstamo en línea?
Finpay opera una plataforma digital de préstamos en línea en México y ofrece de $200 a $14,000 MXN, con plazos de 61 a 90 días en el primer crédito y de 61 a 180 días para clientes recurrentes con buen historial de pago. El cliente solicita todo en finpay.mx o en la app de Finpay para Android, sin sucursales.
El primer préstamo establece un monto bajo. Cada préstamo liquidado a tiempo mejora el perfil interno del cliente, y Finpay ofrece después montos y plazos mayores, hasta el tope de $14,000 MXN, sujeto a evaluación. Dos préstamos activos no caben al mismo tiempo: Finpay permite uno solo y solicita liquidar el anterior antes de abrir otro. El monto tampoco cambia después de la aprobación, porque el sistema prepara el depósito con la cantidad autorizada.
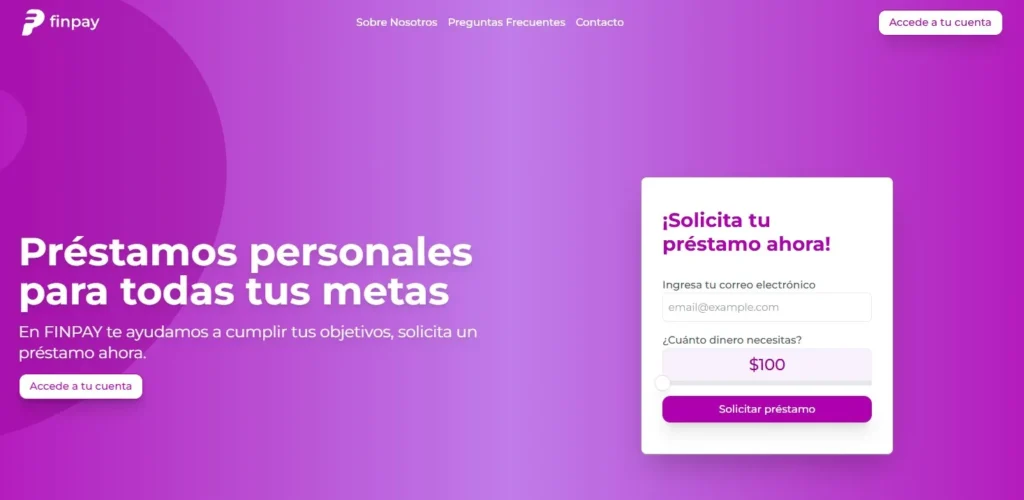
Finpay evalúa la información capturada, el perfil crediticio y la capacidad de pago con una consulta a Círculo de Crédito, así que no funciona como los préstamos sin Buró que omiten esa revisión, y no exige empleo formal, así que freelancers y trabajadores por cuenta propia también solicitan. La atención funciona de lunes a domingo de 8:00 a 20:00 por teléfono (55 9816 5577), WhatsApp y correo (info@finpay.mx).
Cómo solicitar el préstamo paso a paso
Para solicitar un préstamo en Finpay necesitas INE vigente, CURP, una cuenta bancaria a tu nombre, celular y correo; el registro completo toma unos 10 minutos con los datos a la mano.
- Elige el monto y regístrate con tu correo en finpay.mx o en la app Android FINPAY Préstamos en Línea.
- Captura tus datos personales, CURP y domicilio; el sistema verifica su formato y detiene la solicitud si no coinciden.
- Confirma tu celular con el código NIP que llega por SMS desde un número corto.
- Registra una tarjeta de débito de banco tradicional: la plataforma no permite tarjetas virtuales ni las de algunas fintech.
- Revisa la oferta con monto aprobado, comisión, CAT, IVA, fecha límite y pago total; Finpay no deposita antes de que la aceptes.
- Acepta, recibe el depósito en tu cuenta y deja el saldo listo para el cargo domiciliado de la fecha límite.
La aprobación no llega de forma automática: Finpay rechaza solicitudes con datos incompletos, documentos que no coinciden o un historial crediticio débil, por eso cada dato debe coincidir con tu INE.
¿Finpay es confiable y legal en México?
Finpay ofrece préstamos de $200 a $14,000 MXN y es legal en México como producto de ANVL S.A. de C.V., una sociedad mercantil constituida bajo leyes mexicanas, pero no opera como SOFOM: su denominación no incluye esa figura y, como empresa comercial, PROFECO atiende sus reclamaciones y no CONDUSEF. Su sitio exhibe los logotipos de PROFECO y Círculo de Crédito. Fin Pay es legal también en lo contractual, porque sus préstamos se firman con un contrato que establece la jurisdicción de los tribunales de la Ciudad de México.
Para saber si Finpay es confiable en México pesan dos lados. A favor, Fin Pay es confiable en la transparencia: publica su CAT promedio, un ejemplo representativo con comisión e IVA desglosados y la tasa moratoria máxima, y muestra el costo total y la tasa de interés ordinaria antes de la firma. En contra, el préstamo cobra caro: cada $1,000 a 61 días se convierten en $1,371.20, y un atraso aplica una mora de hasta 787% más IVA. Usuarios en grupos de Facebook describen llamadas y mensajes de cobranza desde varios días antes del vencimiento.
Razón social, registro y quién atiende tus quejas
Finpay MX es legal bajo la razón social ANVL S.A. de C.V.; ese dato, el domicilio y los canales de atención definen a quién reclamar.
La ruta de queja empieza con Finpay por teléfono o correo. Si no hay solución, PROFECO recibe la reclamación en el Teléfono del Consumidor (55 5568 8722 y 800 468 8722) o en Concilianet. CONDUSEF carece de facultades para atender reclamaciones contra empresas comerciales que otorgan crédito; en cambio, las SOFOM de una lista de financieras confiables con registro en SIPRES responden ante CONDUSEF y su UNE.
Seguridad de datos y señales para evitar fraudes
Finpay es seguro mientras uses solo sus canales oficiales: el dominio finpay.mx, el teléfono 55 9816 5577, el correo info@finpay.mx y la app Android FINPAY Préstamos en Línea. Qué tan confiable es Finpay con sus préstamos depende del canal de contacto: un perfil que copia el nombre y el logo de Finpay no actúa por la empresa.
⚠️ El préstamo de Finpay no incluye pagos previos. La comisión se suma al pago total que el cliente paga al vencimiento, así que cualquier anticipo por seguro, gestión o comisión que te pidan a nombre de Finpay delata un fraude.
Al aceptar el préstamo autorizas cargos por domiciliación a la cuenta, CLABE o tarjeta de débito registrada, y el contrato permite consultas periódicas a tu historial crediticio. El contrato establece que la autorización de cargos solo se revoca por escrito con 15 días naturales de anticipación, y revocarla no cancela la deuda. Por eso, antes de firmar, conviene ubicar en el estado de cuenta cada cargo de Finpay.
Fin Pay y Alvos: ¿son la misma empresa?
Finpay y Alvos, dos marcas de préstamos sin figura de SOFOM, comparten razón social: ambas declaran operar bajo ANVL S.A. de C.V., aunque cada una publica un domicilio distinto en Ciudad de México y ofrece su propio sitio y solicitud.
Quien pregunta si Finpay y Alvos es lo mismo encuentra la respuesta en la razón social y los domicilios: Alvos declara Av. Insurgentes Sur 1180, Int. 603, Col. Tlacoquemecatl, Benito Juárez; Finpay, Av. Insurgentes Sur 427, Int. 904, Col. Condesa, Cuauhtémoc. No se trata de filiales: la misma persona moral opera dos marcas comerciales con el mismo cobro por domiciliación.
La consecuencia práctica está en el historial. Los préstamos de ambas marcas informan los pagos a las Sociedades de Información Crediticia, de modo que un atraso con Alvos aparece en el reporte que Finpay evalúa ante una nueva solicitud, y al revés. Por eso un atraso en una marca pesa en la evaluación de la otra.
Ventajas y desventajas
El préstamo de Fin Pay ofrece transparencia de costo antes de firmar y montos desde $200 MXN, pero cobra caro para un pago único: $371.20 por cada $1,000 a 61 días.
Los préstamos de pago único exigen tener el pago total completo en la fecha límite; por eso el balance depende de esa sola condición.
¿Qué pasa si no pago Finpay a tiempo?
Si no pagas el préstamo de Finpay en la fecha límite, pierdes la tasa ordinaria de 0%: la entidad aplica una tasa moratoria de hasta 787% más IVA, cobra gastos de cobranza conforme al contrato e informa el atraso a las Sociedades de Información Crediticia, lo que afecta tu historial en Buró de Crédito y Círculo de Crédito.
El cobro sigue por domiciliación a la cuenta o tarjeta registrada, y la cobranza contacta por llamadas y mensajes. La tasa moratoria corre sobre el adeudo vencido, por eso unos días de retraso elevan el costo total del préstamo por encima del ejemplo representativo y del CAT publicado.
🚫 No pagar un préstamo en línea no lleva a la cárcel: la Constitución prohíbe la prisión por deudas de carácter puramente civil; Finpay solo puede reclamar el adeudo en juicio ante los tribunales de la Ciudad de México, y un embargo exige orden de un juez.
Las prácticas de cobranza con amenazas, insultos o contacto con terceros se denuncian ante PROFECO, con capturas de pantalla, fechas y números como evidencia.
Qué hacer si no puedes pagar
Si no puedes pagar, contacta a Finpay antes de la fecha límite por teléfono, WhatsApp o correo para conocer las opciones de tu cuenta. El contrato establece la fecha de pago con el plazo aprobado, el cliente no la mueve por su cuenta y la entidad no publica prórrogas ni reestructuras.
- Paga en cuanto tengas el saldo: Finpay permite el pago anticipado en cualquier momento, y cada día de atraso que evitas reduce la mora acumulada.
- Deja fondos en la cuenta de domiciliación el día del cargo para evitar el reporte y la tasa moratoria.
- No cubras este préstamo con otra solicitud en una app distinta: la deuda crece en espiral, como describen usuarios que llegaron a no poder pagar varias apps a la vez.
- Antes de aceptar, compara el pago total con el dinero libre que tendrás en la fecha límite: por $1,000 prestados necesitas $1,371.20 disponibles en un solo cargo.
Préstamos como Fin Pay: qué comparar antes de decidir
Para comparar préstamos como Finpay con otros préstamos en línea en México, mide seis datos con el mismo escenario, por ejemplo $1,000 a 61 días: CAT, pago total, plazo, esquema de pago, mora y tipo de entidad que atiende tus quejas. Los préstamos en línea que compiten con Finpay publican su CAT sobre montos y plazos distintos, por eso la comparación exige el mismo escenario.
💡 No confundas la tasa ordinaria de 0% con un préstamo sin comisiones: el CAT incluye la comisión, y por eso el CAT de esta entidad llega a 414.7% aun con interés ordinario cero.
Para quién es y para quién no es
El préstamo de Fin Pay sirve para un gasto puntual desde $200 MXN y exige devolverlo en un solo pago en 61 a 90 días; no sirve para deudas grandes, pagos en partes ni para quien busca una entidad supervisada por CONDUSEF.
¿Para quién sí puede ser útil un préstamo de Fin Pay?
- ✅ Quien necesita de $200 a unos pocos miles de pesos para una emergencia y tendrá el pago total completo en la fecha límite.
- ✅ Quien cuenta con INE vigente, CURP, celular, correo y una cuenta con tarjeta de débito de banco tradicional a su nombre.
- ✅ Trabajadores independientes y freelancers sin nómina: la entidad no exige empleo formal y evalúa su solicitud igual que otros préstamos sin comprobar ingresos con evaluación individual.
- ✅ Personas con historial en Buró que aceptan una evaluación individual sin aprobación garantizada.
- ✅ Clientes que planean repetir y pagar a tiempo para acceder a plazos de hasta 180 días y montos de hasta $14,000 MXN.
¿Para quién no conviene Fin Pay?
- ❌ Quien necesita más de $14,000 MXN o más de 90 días en su primer préstamo.
- ❌ Quien solo puede pagar en partes: el préstamo exige un solo pago y no permite abonos parciales.
- ❌ Quien no podrá juntar $1,371.20 por cada $1,000 en la fecha límite: la mora de hasta 787% más IVA encarece cualquier atraso.
- ❌ Quien solo usa tarjeta virtual o de una fintech, porque el sistema la rechaza para el cargo.
- ❌ Quien quiere reclamar ante CONDUSEF: a diferencia de esta plataforma, las apps de préstamos reguladas por CONDUSEF ofrecen UNE y registro en SIPRES.
Cómo evaluamos este producto de Finpay
Evaluamos el préstamo, con CAT promedio de 414.7% sin IVA sobre $1,000 a 61 días, en nueve criterios sobre documentos públicos de la empresa: términos y condiciones con su anexo de domiciliación, la divulgación del CAT y el ejemplo representativo, las preguntas frecuentes, los canales de atención y la razón social comparada con la de Alvos. Cada criterio va de 1 a 5 y la nota final sale del promedio simple.
Calificación ponderada final: 3.6/5⭐
Fuentes