
¿Qué tipos de préstamos otorga el ISSSTE en 2026? Cuánto presta cada uno y cómo pedirlo
Los mejores préstamos personales de México: bancos y fintech por CAT
Los mejores préstamos personales en México combinan un CAT bajo, tasa fija y una institución supervisada por la CNBV o registrada ante CONDUSEF. En bancos, SOFIPO y fintech, el CAT va de dos cifras en créditos a meses a tres o cuatro cifras en microcréditos a días, y tu tasa depende de tu historial e ingresos.
Ofertas disponibles: 10
Fintech, Microcrédito en línea

Monto
500 — 35,000 MXN
Plazo
7 — 30 días
Costo anual
377.53%
Fintech, Microcrédito en línea
Monto
100 — 10,000 MXN
Plazo
7 — 30 días
Costo anual
543.9%
Fintech, Préstamos en línea
Monto
500 — 35,000 MXN
Plazo
7 — 30 días
Costo anual
1583.1%
Fintech, Préstamo personal en línea

Monto
60 — 26,000 MXN
Plazo
99 — 180 días
Costo anual
153.31%
Fintech, Préstamo personal
Monto
1,000 — 12,000 MXN
Plazo
15 — 210 días
Costo anual
169.5%
Fintech, Línea de crédito, Préstamo personal

Monto
2,000 — 70,000 MXN
Plazo
61 — 900 días
Costo anual
182.36%
Financiera, Préstamo personal
Monto
5,000 — 70,000 MXN
Plazo
360 — 1440 días
Costo anual
103.1%
Banco, Préstamo personal
Monto
6,700 — 53,900 MXN
Plazo
365 — 730 días
Costo anual
80.9%
Fintech, Préstamo personal
Monto
10,000 — 425,000 MXN
Plazo
180 — 1080 días
Costo anual
26.2%
Financiera, Préstamo personal en línea
Monto
200 — 300,000 MXN
Plazo
180 — 1080 días
Costo anual
72.85%
Clasificación de productos actualizada al 01.11.2026.
Calificación media: 4.08★ de 5★, calculada a partir de 10 productos.
Finravia ofrece acceso gratuito a información sobre tasas y condiciones de productos financieros en México. Costo anual: CAT publicado por el prestamista o, si no existe, estimación de Finravia con monto, plazo, tasa y cargos obligatorios. Referencia comparativa; no sustituye la oferta final. Los datos provienen de instituciones financieras y/o fuentes públicas. Verifica siempre la información vigente en sitios oficiales, sucursales o líneas de atención de las empresas presentadas.
Los 10 mejores préstamos personales 2026: comparativa por tasa, monto y plazo
| # | Producto | Costo anual | Monto | Plazo |
|---|---|---|---|---|
| 1 | 377.53% | 500 — 35,000 MXN | 7 — 30 días | |
| 2 | 543.9% | 100 — 10,000 MXN | 7 — 30 días | |
| 3 | 1583.1% | 500 — 35,000 MXN | 7 — 30 días | |
| 4 | 153.31% | 60 — 26,000 MXN | 99 — 180 días | |
| 5 | 169.5% | 1,000 — 12,000 MXN | 15 — 210 días | |
| 6 | 182.36% | 2,000 — 70,000 MXN | 61 — 900 días | |
| 7 | 103.1% | 5,000 — 70,000 MXN | 360 — 1440 días | |
| 8 | 80.9% | 6,700 — 53,900 MXN | 365 — 730 días | |
| 9 | 26.2% | 10,000 — 425,000 MXN | 180 — 1080 días | |
| 10 | 72.85% | 200 — 300,000 MXN | 180 — 1080 días |
Calcula y compara préstamos personales
La herramienta «Calcula y compara préstamos personales» ofrece una estimación genérica basada en los datos introducidos. El cálculo real depende del esquema de pagos, las comisiones, el IVA, las fechas y las condiciones de cada producto; consulta la calculadora y el calendario oficial del prestamista.
Reseñas recientes
Verificado por Finravia
me hablan que ya puedo pedir un préstamo y no puede entrar ..me piden una contraseña l olvide y me pide y me piden lo mismo yo cumpli
Verificado por Finravia
pague con 4 días de vencerse y me acepto 119.99 de 120.00 hice el pago de un centavo qué faltaba y me doy cuenta que lo rechazaron. ahora debo casi...
Verificado por Finravia
la verdad para mí está muy bien nada más que hay un pequeño inconveniente ya que desde el día de ayer 6 de agosto 2026 hice mi pago así como dice e...
Verificado por Finravia
Pues aquí va mi reseña y no soy de aceptar eso de los 600 comentarios de otras apps... el primer préstamo es bajo pero pagandolo puntual te van aum...
Verificado por Finravia
La usuaria indica que hace sus pagos, pero no se reflejan en la app. También señala que sigue recibiendo llamadas después de haber pagado. Cita bre...
Verificado por Finravia
Exelente atención
Verificado por Finravia
El préstamo llegó rápido, pero el CAT me pareció un poco elevado comparado con otras SOFOM.
Verificado por Finravia
Aplicación Segura, llevo aproximadamente 2 años ocupando Kuesky
Verificado por Finravia
me dicen que me van a emplazar en mi domicilio
Verificado por Finravia
Es una app, seria, pero además divertida! Te ofrece ventajas que otras apps de préstamos no lo hacen. Ejemplo: puedes pausar el pago de tu préstamo...
Ultimas noticias
Opinión del experto
Verificado
Revisé la tasa, el CAT y las comisiones de bancos, SOFIPO y fintech, con montos desde $3,000, y los crucé con el simulador de CONDUSEF y el SIPRES. Los mejores préstamos personales a meses cobran tasa fija y un CAT promedio de 28.8% a 36.1% sin IVA, pero solo para perfiles con buen historial; los microcréditos a días resuelven montos chicos con un CAT de tres o cuatro cifras. Una comisión por apertura de 1% a 3% o un seguro obligatorio encarecen ofertas que parecen baratas, y cada atraso suma moratorios y una marca en Buró de Crédito. Los recomiendo para un gasto definido con una cuota menor a 30% de tu ingreso neto, no para gastos que se repiten cada mes. Mi límite: no coticé con perfiles reales; por eso, antes de firmar, manda la carátula de tu contrato.
Mejores instituciones para préstamos personales: bancos y plataformas por tasa
Entre las mejores instituciones para préstamos personales, los bancos y las plataformas reguladas publican tasa fija, montos de $3,000 a 3 millones de pesos y plazos de 6 a 72 meses. La tabla los ordena por tasa mínima publicada; los microcréditos a días están en la comparativa del inicio.
| # | Institución | Tipo | Monto publicado | Plazo | Tasa anual publicada | Conviene si… |
|---|---|---|---|---|---|---|
| 1 | Yotepresto | Plataforma de préstamos entre personas | $10,000 a $425,000 | 6 a 36 meses | Fija, de 8.9% a 38.9% sin IVA | Tienes buen historial y buscas la tasa más baja |
| 2 | Prestadero | Fintech de financiamiento colectivo autorizada por la CNBV | Según evaluación | 12 a 36 meses* | De 10.9% a 30.9%; CAT promedio 30.9% sin IVA | Puedes domiciliar tus pagos y cumples a tiempo |
| 3 | Afirme | Banco | $15,000 a $1,000,000 | 6 a 48 meses* | Fija desde 18% más IVA | Necesitas un monto alto con pago mensual |
| 4 | Banamex | Banco | Hasta $750,000 | 24 a 60 meses* | Fija desde 20%* | Recibiste una invitación de Banamex |
| 5 | Banorte | Banco | Hasta $500,000 | 12 a 36 meses | Fija desde 22%; CAT promedio 28.8% sin IVA | Ya eres cliente Banorte |
| 6 | BBVA | Banco | $3,000 a $1,500,000 | 6 a 72 meses | Fija, de 25.75% a 39.95% sin IVA; CAT promedio ponderado 36.1% | Tienes oferta preaprobada en la app BBVA |
| 7 | Kubo Financiero | SOFIPO regulada por la CNBV | $25,000 a $100,000 | Hasta 36 meses | De 27.5% a 99.71% | Quieres elegir frecuencia de pago semanal a mensual |
| 8 | BanCoppel | Banco | Hasta $53,900 | 12 a 24 meses | Fija, 76.0% sin IVA | No tienes recibos de nómina |
| 9 | Santander | Banco | Hasta 3 millones de pesos | 6 a 72 meses | Según evaluación | Necesitas un monto muy alto |
| 10 | Scotiabank | Banco | Hasta $500,000 | 12 a 60 meses | Según evaluación | Compruebas ingresos netos desde $8,000 al mes |
* Dato que la institución no muestra en la página consultada; confírmalo en la oferta antes de firmar.
La posición no califica la calidad: la tasa mínima solo la obtienen los perfiles con mejor historial. Para ver más instituciones, compara los préstamos online por monto, plazo y CAT.
⚠️ La «tasa desde 8.9% para todos» no existe. Yotepresto, BBVA y Banorte publican un rango y asignan la tasa después de revisar tu historial en Buró de Crédito y tus ingresos.
Con la tabla a la vista, el siguiente paso: comparar las ofertas con la misma regla.
Cómo comparar préstamos personales sin pagar de más
Para comparar préstamos personales con justicia, cotiza el mismo monto y plazo en cada institución y ordena las ofertas por CAT: con $50,000 a 24 meses, el pago total cambia más de $41,000 entre una tasa de 25% y una de 76%. Una mensualidad baja suele esconder un plazo largo.
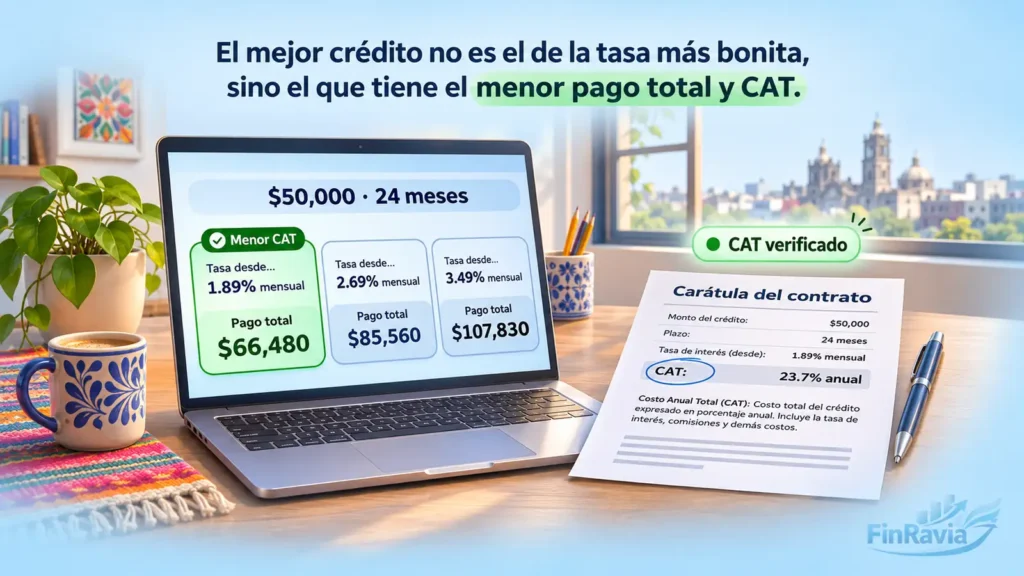
Indicadores como el CAT (Costo Anual Total) reúnen en un solo porcentaje los intereses, las comisiones y los seguros de un crédito, y CONDUSEF y Banxico comparan con él. Dos detalles cambian la lectura:
- IVA de los intereses. En México los intereses de un crédito personal pagan 16% de IVA. Si la tasa dice «sin IVA», tu costo real supera el número anunciado.
- CAT promedio. El CAT promedio se calcula para fines informativos con una fecha de corte. Tu CAT aparece en la carátula del contrato y puede ser distinto.
Para comparar tasas de préstamos personales en cinco pasos:
- Define el monto exacto y el plazo que puedes pagar.
- Cotiza con esos datos en al menos tres instituciones.
- Anota la tasa, el CAT, la comisión por apertura y si piden seguro obligatorio.
- Revisa el registro de cada institución en el SIPRES de CONDUSEF o, si es empresa comercial, ante PROFECO.
- Elige la oferta con menor pago total al final del plazo, no la de menor mensualidad.
El Simulador de Crédito Personal y de Nómina de CONDUSEF compara CAT, pago periódico y pago total entre bancos. Trabaja con las tasas máximas de cada producto, así que con buen historial tu oferta puede salir más baja.
Ejemplo: cuánto cambia el costo con la tasa
Cálculo para $50,000 a 24 meses con pagos fijos mensuales e IVA sobre los intereses, sin comisiones ni seguros; si solo necesitas esa cantidad, revisa también los préstamos de 50 mil pesos:
| Tasa anual sin IVA | Pago mensual aproximado | Total pagado en 24 meses | Intereses e IVA |
|---|---|---|---|
| 25% | $2,770 | $66,480 | $16,480 |
| 50% | $3,565 | $85,560 | $35,560 |
| 76% | $4,495 | $107,830 | $57,830 |
Por eso, al elegir entre los mejores préstamos personales, el CAT pesa más que la rapidez del trámite; el siguiente paso: ver cuál encaja con tu perfil.
¿Cuál es la mejor opción para préstamos personales según tu perfil?
La mejor opción para préstamos personales depende de tres datos: cuánto necesitas, en cuánto tiempo puedes pagarlo y si ya tienes historial con un banco; la tasa mínima publicada arranca en 8.9% sin IVA. Con esas respuestas, el mejor lugar para pedir un préstamo personal suele quedar claro:
- Buen historial y monto de $10,000 a $425,000. Las plataformas de financiamiento colectivo, como Yotepresto y Prestadero, publican las tasas mínimas más bajas.
- Ya eres cliente de un banco. BBVA y Banorte otorgan su crédito personal a clientes, a veces con oferta preaprobada en la app.
- Necesitas más de $500,000. Solo los bancos llegan a esos montos: Afirme publica hasta $1,000,000, BBVA hasta $1,500,000 y Santander hasta 3 millones de pesos.
- Ingresos variables o sin cuenta en un banco grande. BanCoppel, Financiera Monte de Piedad y Kubo Financiero aceptan perfiles más amplios, a cambio de tasas más altas. Si no tienes recibos de nómina, revisa también los préstamos sin comprobar ingresos.
Las mejores instituciones para préstamos personales cambian según el perfil: un banco con CAT bajo no sirve si no eres su cliente. Antes de solicitar, queda una pregunta práctica: ¿pedirlo en línea o en sucursal?
Mejores préstamos personales en línea frente a los de sucursal
Los mejores préstamos personales en línea en México permiten tramitar todo sin sucursal, pero no cuestan menos por ser digitales: en bancos y fintech, el costo lo define el CAT de cada oferta. La diferencia real está en los requisitos, la velocidad y quién puede solicitar.
| Criterio | Fintech y SOFIPO en línea | Banco (app o sucursal) |
|---|---|---|
| Quién puede pedir | Cualquier persona que cumpla el perfil | Casi siempre clientes del banco |
| Monto típico publicado | De $10,000 a $425,000 | De $3,000 a $1,500,000 o más |
| Rango de tasas publicadas | Desde cerca de 9% hasta casi 100%; en microcréditos a días, CAT de tres o cuatro cifras | Desde 18%–26% hasta más de 70% |
| Trámite | 100% digital, identificación con INE | App con preaprobado o sucursal |
| Depósito | Desde menos de 24 horas | Inmediato con preaprobado; días en sucursal |
Los créditos en línea ganan en acceso; los bancos, en montos altos y plazos de hasta 72 meses.
📱 Las apps de microcrédito de la comparativa del inicio prestan montos chicos a días, con un CAT de tres o cuatro cifras: compáralas entre sí por pago total, como hacemos con las mejores apps de préstamos.
Por eso, el canal importa menos que la tasa: veamos qué rango es realista.
Mejor tasa de préstamos personales: qué rango es realista
La mejor tasa de préstamos personales publicada en México arranca cerca de 9% anual sin IVA en plataformas reguladas y alrededor de 18%–22% en bancos, siempre sujeta a tu historial. Yotepresto publica desde 8.9%, Prestadero desde 10.9%, Afirme desde 18% más IVA y Banorte desde 22%.
Las mejores tasas de interés en préstamos personales tienen dos rasgos comunes: son fijas durante todo el crédito y se publican junto con un CAT promedio. Entre los mejores tipos de interés para un préstamo personal, la tasa fija domina en México, porque mantiene igual tu mensualidad hasta el último pago, también en créditos a largo plazo de bancos y SOFIPO.
Las instituciones también publican el extremo alto: Kubo Financiero llega a tasas de hasta 99.71% y BanCoppel cobra 76.0% fija sin IVA en su Préstamo Personal, porque atienden perfiles que la banca tradicional suele rechazar.
⚠️ Una tasa baja no se consigue sin consulta de historial. Todas las instituciones de esta comparativa revisan tu comportamiento de pago antes de asignar la tasa; quien promete la tasa mínima sin evaluarte no está ofreciendo un crédito regulado.
Aun con una buena tasa, algunas situaciones aconsejan no pedir el crédito.
Cuándo un préstamo personal no es la mejor opción
Un préstamo personal de banco o fintech tiene sentido para un gasto concreto, con una mensualidad menor a 30% de tu ingreso neto, IVA incluido. Ni siquiera los mejores préstamos personales convienen en estos casos:
- Necesitas menos de $3,000 por unas semanas. Los montos mínimos publicados empiezan en $3,000 (BBVA), $10,000 (Yotepresto) o $25,000 (Kubo Financiero), con plazos de meses; para eso sirven los microcréditos de la comparativa o un crédito de plazo corto.
- La mensualidad pasaría de 30% de tu ingreso neto. Con ese peso, un imprevisto basta para atrasarte y sumar moratorios.
- Quieres consolidar deudas con un CAT más alto que el actual. Si el CAT del nuevo crédito supera el de las deudas que vas a liquidar, la consolidación no te ahorra dinero.
- Planeas liquidarlo en uno o dos meses y cobran comisión por apertura. Algunos bancos cobran de 1% a 3% sobre el monto al disponer; en plazos tan cortos esa comisión pesa más que los intereses.
- La oferta pide un pago para liberar el dinero. CONDUSEF lo resume así: nadie pide dinero para prestar dinero. Un anticipo delata un fraude, no un crédito.
🛑 El «préstamo aprobado al instante a cambio de un depósito de garantía» no existe en instituciones reguladas. Escampa, por ejemplo, deposita el 100% del monto aprobado sin pagos previos.
Si ninguno de estos casos te describe, el siguiente paso: revisar a la institución.
Cómo verificar a la institución antes de firmar
Una institución financiera de préstamos personales es la que aparece en el SIPRES de CONDUSEF y, si es banco, SOFIPO o fintech de financiamiento colectivo, cuenta con autorización de la CNBV. Las empresas comerciales que prestan sin ser entidad financiera, como varias apps de la comparativa, responden ante PROFECO. Las instituciones de la tabla cumplen además dos criterios: monto o tasa publicados en su sitio oficial y solicitud abierta a personas físicas en México.
Antes de contratar cualquiera de los mejores préstamos personales, consulta la calificación de la institución en el Buró de Entidades Financieras de CONDUSEF, que evalúa prácticas, sanciones y reclamaciones de cada entidad, o revisa nuestra lista de financieras confiables. Solicita solo el monto que puedes pagar y lee la carátula del contrato: ahí aparecen tu tasa, tu CAT y tus comisiones definitivas.
Fuentes
Preguntas frecuentes
¿Qué banco da el mejor préstamo personal?
Entre los bancos de esta comparativa, Banorte publica el CAT promedio más bajo, 28.8% sin IVA, con tasa fija desde 22% para clientes; Afirme publica la tasa mínima bancaria más baja, desde 18% más IVA. El mejor banco para ti suele ser aquel donde ya tienes cuenta o nómina, porque conoce tu historial.
¿Cuáles son los 10 mejores préstamos personales en línea?
Están en la comparativa del inicio: plataformas como Yotepresto y Escampa prestan montos altos a meses, y apps como Prestomin, Lanu o Loaney cubren montos chicos a días, con un CAT más alto.
¿Dónde encuentro la mejor tasa de interés para un crédito personal?
Las tasas mínimas más bajas publicadas están en plataformas de financiamiento colectivo, desde 8.9% y 10.9% anual. En bancos arrancan alrededor de 18%–22%. El simulador de CONDUSEF y el comparador de Banxico revisan varias instituciones a la vez; nuestra tabla de los mejores préstamos personales resume las tasas publicadas.
¿Dónde puedo obtener un préstamo sin intermediarios?
En el sitio oficial, la app o la sucursal de la propia institución. Los gestores que cobran por «tramitar» un crédito sobran: ningún banco, SOFIPO ni fintech regulada exige pagar a un tercero para aprobar tu solicitud.
¿Puedo tener dos préstamos personales al mismo tiempo?
Sí, si tu capacidad de pago lo permite. Cada institución revisa tus deudas vigentes en Buró de Crédito, y un segundo crédito suele aprobarse con monto menor o tasa más alta.
¿Un préstamo personal ayuda a construir historial crediticio?
Sí. Los pagos puntuales quedan registrados en las sociedades de información crediticia y mejoran tu perfil para futuros créditos. Los atrasos lo dañan durante años.
¿Cómo sé si una institución de préstamos está regulada?
Si es entidad financiera, búscala en el SIPRES de CONDUSEF por su razón social; si es empresa comercial, debe mostrar razón social y atender quejas ante PROFECO. Si no aparece en ningún registro o pide un pago antes de depositar, no contrates.
Aviso legal
Finravia no otorga préstamos personales: la aprobación, el monto, la tasa y el CAT los decide cada institución según tu perfil. Los datos vienen de fuentes públicas y de los sitios oficiales de cada institución al momento de redactar, y pueden cambiar. Antes de firmar, confirma en la carátula del contrato tu tasa, tu CAT y el pago total. Pagar a tiempo el crédito que contrates te corresponde a ti.
Mas prestamos
Populares
Según los requisitos de contratación
Montos pequeños
Montos grandes
Por plazo
Por frecuencia de pago
Servicios