¿Qué tipos de préstamos otorga el ISSSTE en 2026? Cuánto presta cada uno y cómo pedirlo
¿Qué pasa si no pagas un préstamo en línea? Consecuencias legales y cómo salir del atraso
Autor:
Juan Pérez
Lo que pasa si no pago un préstamo en línea sigue un orden: el saldo sube cada día por intereses moratorios, el atraso queda en el Buró de Crédito y un despacho de cobranza te llama. Un embargo solo lo ordena un juez, y la Constitución prohíbe la cárcel por deudas civiles. Aquí verás qué cambia con una app ilegal, qué bienes están protegidos y cómo negociar antes del próximo pago.
Contenido
- Qué pasa si no pago los préstamos en línea: etapas del impago
- Qué pasa si no pago un préstamo de app: ¿es distinto que con un banco?
- Qué pasa si no pago un préstamo de app ilegal (montadeudas)
- ¿Te pueden embargar por un préstamo en línea?
- ¿Se puede ir a la cárcel por no pagar un préstamo?
- Despachos de cobranza: qué pueden hacer y qué no
- No puedo pagar mi préstamo en línea: qué hacer
- Fuentes
Qué pasa si no pago los préstamos en línea: etapas del impago
Si no pagas un préstamo en línea, la deuda suma intereses moratorios, llega al Buró de Crédito y pasa a cobranza.
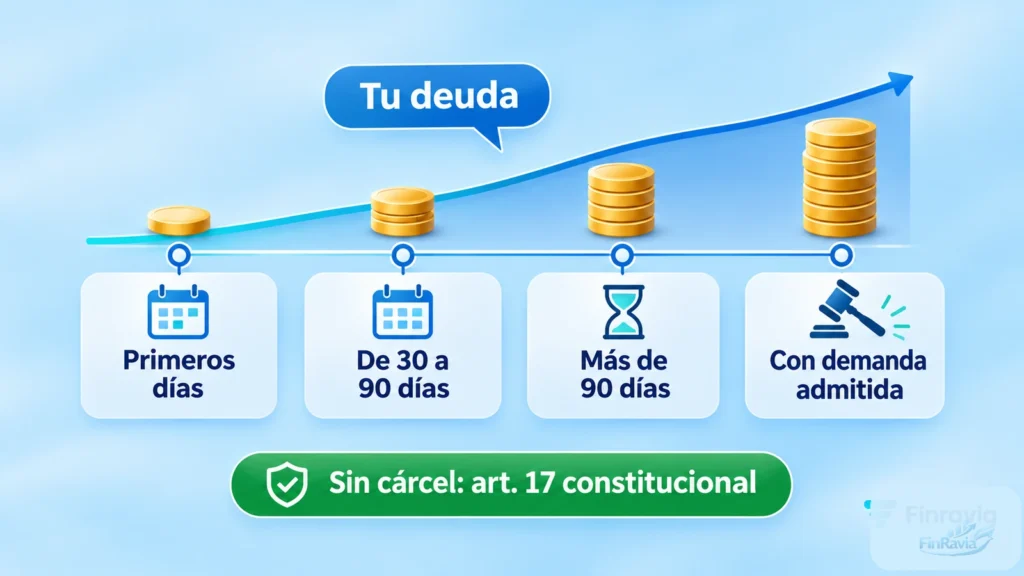
Las consecuencias no llegan de golpe: avanzan por etapas, y cada etapa encarece la deuda y te deja menos opciones. Por eso, lo que pasa si no pago un préstamo por internet cambia entre la primera semana y el cuarto mes de atraso. Los plazos exactos dependen del contrato de cada entidad; la tabla muestra el orden habitual. Si no pagas préstamos en línea con varias apps a la vez, cada deuda corre con su propio calendario y su propio cobrador.
| Momento del atraso | Qué ocurre | Qué arriesgas |
|---|---|---|
| Primeros días | Recordatorios por SMS, correo y app; comisión por pago tardío | Que la deuda crezca cada día |
| De 30 a 90 días | Reporte al Buró de Crédito o a Círculo de Crédito; cobranza más insistente | Que te rechacen otros créditos |
| Más de 90 días | Cartera vencida, despacho externo o venta de la deuda a otra empresa | Una demanda mercantil |
| Con demanda admitida | Juicio, requerimiento de pago y, si el juez lo ordena, embargo | Bienes a tu nombre |
Los primeros días: cargos por atraso e intereses moratorios
Desde el día en que no se paga un préstamo en línea, corren los intereses moratorios y comisiones por atraso. La comisión por pago tardío se cobra una vez por cada pago vencido, y los moratorios corren todos los días sobre el saldo atrasado, a una tasa mayor que la ordinaria. Ambos conceptos aparecen en tu contrato y en su carátula.
Con números de ejemplo: si tu contrato fija un interés moratorio de 1% diario y debes 2,000 pesos vencidos, cada día de atraso suma 20 pesos más IVA, es decir, 23.20 pesos. En 30 días el atraso suma 696 pesos, sin contar la comisión. El CAT que viste al contratar no incluye los intereses moratorios, por eso el costo del atraso no aparece en esa cifra.
De 30 a 90 días: reporte al Buró de Crédito y cartera vencida
Las entidades reguladas envían cada mes el comportamiento de pago de sus clientes a una sociedad de información crediticia: Buró de Crédito o Círculo de Crédito. Desde el primer reporte con atraso, tu historial muestra cuántos días llevas sin pagar. Esa marca afecta tu historial crediticio frente a cualquier banco o financiera que lo consulte. Después de unos 90 días, la entidad suele clasificar el crédito como cartera vencida.
El registro no dura para siempre. La Ley para Regular las Sociedades de Información Crediticia fija cuándo se borra, según el monto de la deuda en UDIS, contado desde que el atraso apareció por primera vez:
| Monto de la deuda | Valor aproximado | Se borra después de |
|---|---|---|
| Hasta 25 UDIS | unos 200 pesos | 1 año |
| Más de 25 y hasta 500 UDIS | hasta poco más de 4,000 pesos | 2 años |
| Más de 500 y hasta 1,000 UDIS | hasta poco más de 8,000 pesos | 4 años |
| Más de 1,000 UDIS | más de 8,000 pesos | 6 años, si la deuda no supera 400,000 UDIS, no está en juicio y no hay fraude |
La UDI cambia a diario y vale un poco más de 8 pesos, así que el equivalente en pesos es una referencia. Para la mayoría de los préstamos en línea de monto pequeño aplica alguno de los tres primeros renglones.
⚠️ Pagar no borra el atraso de inmediato: al liquidar, la cuenta aparece como pagada, pero el historial de pagos tardíos sigue visible hasta que se cumple su plazo. Quien te promete «limpiar tu Buró» a cambio de un pago se aprovecha de esa confusión.
Después de 90 días: despacho de cobranza y posible demanda
Con el atraso consolidado, la entidad puede contratar un despacho de cobranza externo o vender la deuda a otra empresa; ambas prácticas son legales. Si te contacta un acreedor nuevo, pide el documento que acredita la cesión de la deuda y paga solo a cuentas a nombre de quien la compró.
En el peor caso, la cobranza puede terminar en un proceso judicial: una demanda mercantil. El acreedor no demanda de forma automática: litigar cuesta tiempo y dinero, y en montos pequeños el acreedor suele insistir antes con la cobranza. Sin embargo, el riesgo dura mientras la deuda no prescriba, y cambia según quién te prestó.
Qué pasa si no pago un préstamo de app: ¿es distinto que con un banco?
Si no pago un préstamo de app registrada, pasa lo mismo que con un banco: moratorios, Buró y posible demanda mercantil.
Lo que pasa si no pago un préstamo de una aplicación depende de la figura legal de quien firma el contrato contigo: la aplicación solo funciona como canal. En el crédito digital conviven tres tipos de prestamista:
- Entidades financieras registradas: bancos, SOFIPO y SOFOM. Aparecen en el SIPRES de la CONDUSEF.
- Empresas comerciales: dan crédito al consumo sin ser entidades financieras; su contrato de adhesión se registra ante PROFECO.
- Apps sin figura legal: no aparecen en ningún registro público. Las autoridades las llaman montadeudas.
Si la app está regulada, tus obligaciones no cambian
Un crédito en línea que aceptas en la app obliga igual que un contrato firmado en papel: el Código de Comercio reconoce los contratos celebrados por medios electrónicos. Una app regulada puede reportarte al Buró de Crédito si firmó convenio con una sociedad de información crediticia, puede contratar despachos de cobranza y puede demandarte por la vía mercantil.
Para saber con quién firmaste, busca la razón social en tu contrato y compárala con el SIPRES o con una lista de financieras confiables registradas ante la CONDUSEF. Esa razón social aparece también al comparar préstamos en línea de entidades registradas, y te dice ante quién reclamar si algo sale mal.
Lo que sí cambia: cobranza digital y acceso a tu celular
Las apps de préstamos cobran por notificaciones, WhatsApp y llamadas automáticas, a veces desde el primer día de atraso. Si aceptaste la domiciliación al contratar el préstamo en línea, la app intentará cobrar el adeudo en la tarjeta o cuenta que registraste.
La política de Google Play para apps de crédito personal les prohíbe acceder a tus contactos y a tus fotos. Las referencias que diste en la solicitud no se vuelven deudoras: no firmaron el contrato y no deben pagar nada. Si una app usa tu agenda para presionarte, se comporta como montadeudas aunque tenga nombre comercial.
Plazos cortos: por qué la deuda crece más rápido
Muchos préstamos de app se pagan en una a cuatro semanas, con interés que se calcula por día. Un atraso de diez días en un crédito a quince días equivale a dos tercios del plazo original, y los cargos pesan más que en un crédito de un año.
Pagar solo la «extensión» o la «prórroga» que ofrece la app cubre intereses y comisiones, pero el capital sigue igual. Si la repites dos o tres veces, terminas pagando más en cargos que el monto que te prestaron. Por eso, lo que pasa si no pago en las aplicaciones de préstamos se nota antes en el saldo que en el Buró.
Qué pasa si no pago un préstamo de app ilegal (montadeudas)
Si no pagas un préstamo de app ilegal, arriesgas extorsión a tus contactos, no un embargo ni la cárcel.
Las apps montadeudas no muestran registro, contrato válido ni despacho inscrito: cobran con miedo. La SSPC advierte que, una vez entregado el préstamo, los intereses crecen sin previo aviso, y que estas apps pueden extorsionarte con tus datos personales. El Consejo Ciudadano para la Seguridad y Justicia contó 1,073 apps reportadas como montadeudas entre 2021 y diciembre de 2024. La CONDUSEF advierte que los financiamientos irregulares pueden llevar a la pérdida de bienes, al sobreendeudamiento y a conflictos legales.
Por eso, la respuesta a qué pasa si no pago a una app montadeudas toca poco lo legal y mucho tu privacidad: mensajes a tus contactos, montajes con tu foto y llamadas a cualquier hora.
Cómo saber si la app que te prestó es ilegal
Las apps de préstamos reguladas por la CONDUSEF muestran la misma razón social en la tienda, en el contrato y en el SIPRES; una montadeudas no la muestra en ninguno de los tres.
| Señal | App regulada | App ilegal (montadeudas) |
|---|---|---|
| Registro | SIPRES de la CONDUSEF o contrato ante PROFECO | Ningún registro |
| Contrato | Razón social, CAT, comisiones y calendario de pagos | Sin contrato o con datos falsos |
| Permisos | Cámara para tu INE y la prueba de vida | Contactos, galería, micrófono |
| Depósito | El monto que aceptaste | Menos de lo prometido o un depósito que no pediste |
| Cobro | Despacho inscrito en el REDECO, con horario | Amenazas y mensajes a tus contactos |
| Buró de Crédito | Reporta si tiene convenio | Normalmente no puede reportar |
Otra señal clara: la app te pide un pago antes de depositar el préstamo en línea, por «apertura», «seguro» o «verificación». Una entidad legítima deposita primero y cobra después.
Acoso a ti y a tus contactos: cuánto dura y cómo frenarlo
¿Cuánto dura el acoso de las apps de préstamos? Ninguna autoridad fija un plazo: suele bajar cuando la app deja de obtener respuesta, pero puede durar semanas. Lo que sí puedes hacer: cortar el acceso y dejar evidencia. ¿Cómo proteger mis contactos de apps de préstamos? Sigue este orden:
- Guarda evidencia. Haz capturas con el número, la fecha y el texto completo, y respalda los audios.
- Revoca los permisos. En los ajustes del celular quita a la app el acceso a contactos, archivos, cámara y micrófono.
- Desinstala la app. Hazlo después de revocar los permisos: desinstalar no borra los datos que ya copió.
- Bloquea los números desde los que te escriben y no respondas a provocaciones.
- Avisa a tus contactos con un mensaje breve: eres víctima de extorsión y no deben responder ni pagar nada.
- Denuncia ante las autoridades que verás más abajo.
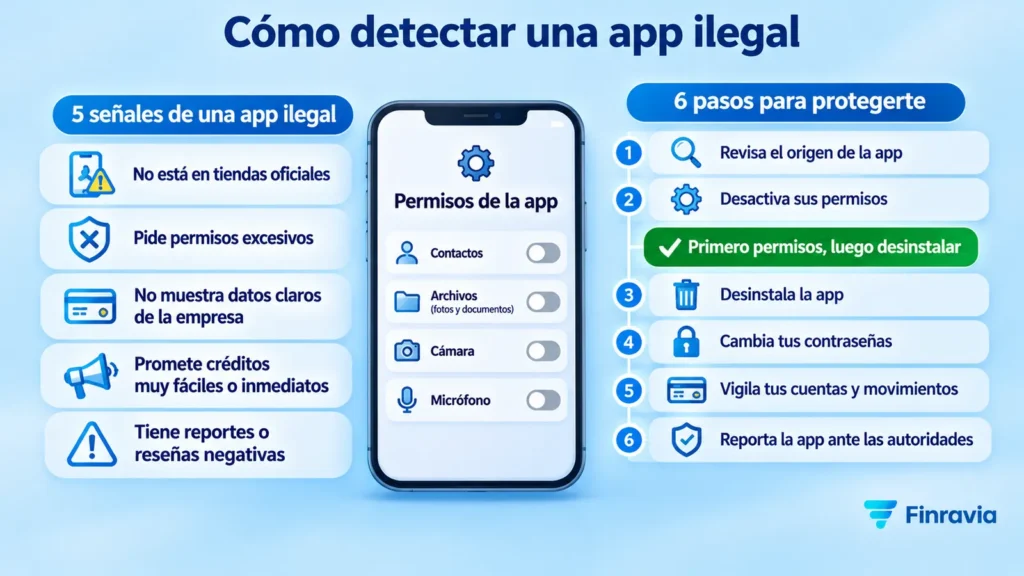
🚨 Pagar a las apps ilegales no garantiza que el acoso termine: suelen inventar cargos nuevos después del pago. La Guardia Nacional recomienda desinstalar la aplicación, bloquear los números y denunciar ante el Ministerio Público.
¿Los montadeudas te pueden embargar?
No. No pagar a apps de préstamos sin registro no te lleva a un embargo: para eso hace falta un juicio y la orden de un juez, y detrás de una app sin figura legal casi nunca hay una empresa real que pueda presentarse ante un juzgado. Los mensajes con «orden de embargo» o «citatorio» que llegan por WhatsApp forman parte de la extorsión: un juzgado notifica en tu domicilio, con número de expediente.
Dónde denunciar: CONDUSEF, Policía Cibernética y Ministerio Público
| Situación | Dónde acudir | Qué llevar |
|---|---|---|
| La app usa el nombre de una entidad registrada | CONDUSEF | Capturas, nombre de la app y de la entidad suplantada |
| Amenazas o mensajes a tus contactos | Ministerio Público o Fiscalía de tu estado | Capturas, audios, números y datos de la app |
| Orientación sobre fraude digital | Policía Cibernética, 088 de la Guardia Nacional | Enlace de la app y números que te contactan |
| Acompañamiento a víctimas en la CDMX | Consejo Ciudadano, 55 5533 5533 | Relato de los hechos y evidencia |
También puedes reportar la app en Google Play desde su ficha. Después de denunciar a la app ilegal, queda la pregunta que más pesa con una entidad real: si puede quitarte tus bienes.
¿Te pueden embargar por un préstamo en línea?
Te pueden embargar por un préstamo en línea solo con orden de un juez en un juicio mercantil, nunca por una llamada.
Las aplicaciones de préstamos te pueden embargar en el mismo caso que un banco: cuando son una entidad real, te demandan y el juzgado lo ordena. Lo mismo aplica si te preguntas si te pueden embargar por una deuda con una financiera: la llamada del cobrador no basta para eso.
Sin orden de un juez no hay embargo
Hay dos rutas, según el documento que firmaste:
- Con pagaré u otro título ejecutivo. El acreedor promueve un juicio ejecutivo mercantil. El artículo 1392 del Código de Comercio permite que el juez ordene, desde el inicio, que te requieran el pago y, si no pagas, que te embarguen bienes suficientes. La diligencia la hace un actuario del juzgado, con oficio y número de expediente.
- Solo con el contrato. El acreedor sigue un juicio en el que primero debe probar la deuda; el embargo llega para ejecutar la sentencia.
En las dos rutas te notifican en tu domicilio y tienes derecho a defenderte. Si el juicio llega, el juez puede reducir intereses que considere usurarios: la Suprema Corte lo permite desde su jurisprudencia de 2014 sobre pagarés.
⚠️ Un cobrador no puede embargarte: la ley no faculta a ningún despacho para entrar a tu casa ni llevarse bienes. Los avisos con sellos que imitan a un juzgado están prohibidos por las reglas de cobranza de la CONDUSEF; un documento judicial real trae número de expediente que puedes confirmar en el juzgado.
Qué bienes no te pueden embargar
| Bien | Por qué no se embarga |
|---|---|
| Tu salario | La Ley Federal del Trabajo (artículo 112) lo protege, salvo pensión alimenticia |
| Casa constituida como patrimonio de familia | La ley la declara inembargable |
| Cama, ropa y muebles de uso ordinario | Excluidos por el Código Federal de Procedimientos Civiles, de aplicación supletoria |
| Herramientas e instrumentos de trabajo | Mismo código: son tu medio de vida |
| Bienes a nombre de otra persona | La deuda es tuya, no de tus padres ni de tu pareja |
Una cuenta bancaria solo se congela por orden judicial. Si recibes ahí tu nómina, puedes demostrar ante el juez que esos depósitos vienen de tu salario.
¿Me pueden embargar mi casa por un préstamo personal?
Solo si se cumplen tres condiciones: la casa está a tu nombre, no está constituida como patrimonio de familia y un juez ordenó el embargo dentro de un juicio. Para deudas de préstamos en línea de monto bajo, el acreedor suele buscar primero otros bienes, porque rematar un inmueble cuesta más de lo que recupera. La casa de tus padres no responde por tu deuda, salvo que ellos hayan firmado como aval u obligados solidarios. Si un actuario intenta embargar un bien ajeno, el dueño puede defenderlo con sus escrituras ante el juez.
Qué pasa si no pago un crédito y no tengo bienes
La deuda no desaparece. Si el acreedor gana el juicio, la sentencia queda firme y puede pedir el embargo más adelante, cuando tengas bienes a tu nombre. Mientras tanto, los intereses siguen corriendo según la sentencia y el registro en el Buró de Crédito sigue su plazo.
¿Se puede ir a la cárcel por no pagar un préstamo?
Nadie va a la cárcel por no pagar un préstamo: el artículo 17 constitucional prohíbe la prisión por deudas civiles.
Así que, si te preguntas si se puede ir preso por no pagar un préstamo, la respuesta es no. Dejar de pagar un crédito de consumo es un incumplimiento de contrato, que se resuelve por la vía civil o mercantil, no penal. La CONDUSEF lo explica igual para bancos, SOFOM y financieras.
🚫 Ninguna «orden de aprehensión» llega por WhatsApp: solo un juez penal emite una, por un delito. Si un cobrador dice que te pueden meter a la cárcel por no pagar un préstamo, miente, y la CONDUSEF prohíbe esa amenaza: puedes denunciarla.
La única excepción llega con el fraude en la solicitud. Pedir un préstamo con la identidad de otra persona o con documentos falsos ya no cuenta como un simple impago, y sí puede tener consecuencias penales.
Por eso, el riesgo real de un impago no está en la cárcel, sino en la cobranza, que tiene reglas propias.
Despachos de cobranza: qué pueden hacer y qué no
Un despacho de cobranza puede llamarte de 7:00 a 22:00, pero no amenazarte ni cobrarle a tus contactos.
¿Qué pasa si no pago a un despacho de cobranza? El despacho no es tu acreedor: cobra a nombre de la entidad que te prestó, y la deuda sigue siendo con ella. Las entidades financieras inscriben a sus despachos en el REDECO de la CONDUSEF y responden si incumplen: pueden ser objeto de sanciones por lo que haga el despacho.
| Lo que la ley permite | Lo que está prohibido |
|---|---|
| Identificarse con su nombre, el del despacho y el de la entidad | Amenazar, insultar o intimidarte a ti o a tu familia |
| Contactarte de 7:00 a 22:00 en tu horario local | Simular documentos judiciales o hacerse pasar por autoridad |
| Informarte el monto, el desglose y la fecha del adeudo | Cobrar a referencias, vecinos o compañeros de trabajo |
| Pedirte el pago a las cuentas de la entidad | Recibir el pago directamente o negociar por su cuenta la reestructura |
| Dejarte constancia de cada acuerdo | Exhibirte en redes o publicar tu deuda |
La entidad, no el despacho, negocia contigo la reestructura de tu deuda. Si un cobrador te pide depositar a una cuenta personal, no lo hagas.
Cómo presentar una queja
- Ante la entidad. Presenta tu reclamación en su Unidad Especializada de Atención a Usuarios (UNE) y guarda el folio.
- Ante la CONDUSEF. Si no te responden o la cobranza sigue, presenta una queja; el REDECO te muestra si el despacho está inscrito. La asesoría telefónica está en el 55 53 400 999.
- Ante el Ministerio Público. Si hubo amenazas o extorsión, la queja administrativa no basta: presenta también una denuncia.
Además de quejarte, conviene negociar la deuda misma: la queja frena el abuso, pero no baja el saldo.
No puedo pagar mi préstamo en línea: qué hacer
Si no puedes pagar un préstamo en línea, avisa a la financiera antes del vencimiento y pide por escrito una reestructura.
Lo que pasa si no puedo pagar un préstamo en línea depende mucho de cuándo avisas. Con el atraso recién empezando, la entidad conserva margen para ofrecerte algo; con seis meses vencidos, las opciones se reducen a un convenio o a la demanda.
Contacta a la financiera antes de la fecha de pago
- Haz la lista de lo que debes: monto, entidad y fecha de vencimiento de cada préstamo.
- Separa el capital de los cargos para saber cuánto corresponde a la deuda original y cuánto a comisiones y moratorios.
- Calcula cuánto puedes pagar. PROFECO recomienda que tus deudas no superen el 30% de tus ingresos.
- Escribe por el canal oficial de la app o de la entidad, explica tu situación y pide una propuesta.
- Exige el acuerdo por escrito antes de pagar, con montos, fechas y lo que pasa con los cargos.
- Paga solo a cuentas a nombre de la entidad y guarda cada comprobante.
Reestructura, prórroga o quita: qué puedes negociar
| Opción | Qué es | Efecto |
|---|---|---|
| Prórroga | Mueve la fecha de uno o varios pagos | Evita el atraso si la pactas antes del vencimiento |
| Reestructura | Extiende el plazo para bajar el pago | Pagas más intereses en total |
| Plan de pagos fijos | Calendario ajustado a tu ingreso | Ordena la deuda sin crédito nuevo |
| Consolidación | Junta varias deudas en una | Útil solo si el costo total baja |
| Quita | La entidad acepta menos de lo que debes | Tu historial lo registra como quebranto |
La CONDUSEF recomienda acercarte a la entidad y recurrir a una reestructuración de tu deuda antes que dejar de pagar, y advierte que la quita afecta tu historial. Si tu crédito incluye un seguro de desempleo, revisa si puede cubrir algunas cuotas. Desconfía de las reparadoras que cobran por adelantado: solo negocian por ti y no borran tu Buró.
Cuándo pedir otro préstamo no resuelve el impago
Pedir un crédito nuevo para pagar el atrasado parece rápido, pero empeora tu situación en estos casos:
- Tus deudas ya pasan del 30% de tu ingreso. Un préstamo más sube ese porcentaje en lugar de bajarlo.
- El préstamo nuevo cobra un CAT mayor que el atrasado. Pagas más caro por la misma deuda.
- El préstamo nuevo vence en 30 días o menos y tu ingreso no cambia en ese plazo. El problema regresa en un mes, con una comisión de apertura más.
- Ya tienes atrasos con dos o más apps. Una tercera suma consultas al Buró, comisiones y otro cobrador.
- La app nueva te pide un pago antes de depositar. Eso no es un préstamo, es un fraude.
Pide siempre tu carta finiquito
Cuando liquides, solicita la carta finiquito o constancia de no adeudo, con tu nombre, el número de crédito y el saldo en cero. Ese documento te protege si un despacho vuelve a cobrarte. Uno o dos meses después, revisa tu reporte de crédito especial: puedes pedirlo gratis una vez cada 12 meses. Si la cuenta no aparece como liquidada, presenta una reclamación gratuita ante la sociedad de información crediticia.
Fuentes
Preguntas frecuentes
¿Qué pasa si pido un préstamo y no lo pago nunca?
La deuda no se borra con el tiempo, pero la posibilidad de cobrártela ante un juez sí vence. El Código de Comercio fija 10 años como plazo general, y la acción de un pagaré prescribe en 3 años desde su vencimiento. Cualquier abono, convenio o demanda reinicia ese plazo. El Buró, en cambio, borra el registro según el monto, aunque no pagues.
¿Cuántos días puedo atrasarme antes de que me reporten al Buró?
La ley no da días de gracia: en un préstamo en línea, el atraso cuenta desde el día siguiente a la fecha límite. Como las entidades reportan cada mes, un pago vencido puede aparecer en tu historial en el siguiente reporte. Algunas apps dan una tolerancia de pocos días antes de cobrar la comisión; revisa tu contrato.
¿Qué pasa si no pago un préstamo online de monto pequeño?
Recibes cargos y cobranza igual que con un monto grande. Si debes hasta 25 UDIS, unos 200 pesos, el registro en el Buró se borra después de un año. Pocas entidades demandan por un monto así, pero la entidad conserva su derecho a cobrar.
¿Qué pasa si desinstalo la app de préstamos?
Las apps reguladas conservan tu deuda aunque borres la app: el saldo sigue, el contrato sigue vigente y la cobranza continúa por teléfono y correo. Con una aplicación de préstamos ilegal, desinstalar ayuda, pero los datos que ya copió siguen en su poder; revoca los permisos antes de borrarla.
¿Mis referencias o contactos deben pagar mi deuda?
No. Solo responde quien firmó el contrato, y en su caso el aval u obligado solidario. Las referencias sirven para localizarte, no para cobrarles, y las reglas de la CONDUSEF prohíben a los despachos hacer cobranza con terceros.
¿Me pueden descontar de la nómina por un préstamo en línea?
No sin una orden judicial, y aun con ella el salario está protegido por la Ley Federal del Trabajo, salvo pensión alimenticia. Cambia si contrataste un crédito de nómina con el banco donde cobras: ese contrato autoriza el cargo a tu cuenta.
¿Me pueden demandar por no pagar un préstamo?
Sí, si te prestó una entidad real: puede demandarte por la vía mercantil. Te enterarás porque un actuario del juzgado te notifica en tu domicilio, con número de expediente. Desde ese momento tienes un plazo para contestar, así que conviene buscar asesoría legal en cuanto lo recibas.
¿Qué pasa si le debo a varias apps de préstamos a la vez?
Cada entidad cobra y reporta por su cuenta: tu historial suma un atraso por cada crédito y recibes varias cobranzas a la vez. Para ordenar los pagos, empieza por la deuda que más cargos genera por día y por la de la entidad registrada que puede demandarte. Una app sin registro no entra en esa lista: denúnciala.
¿Si le pago a la app nadie molestará a mis contactos?
Con una app regulada, pagar cierra la cobranza; pide tu carta finiquito. Con una montadeudas, pagar no garantiza nada, porque suelen exigir más dinero después del pago. En ese caso, corta los permisos, guarda evidencia y denuncia.