
¿Qué tipos de préstamos otorga el ISSSTE en 2026? Cuánto presta cada uno y cómo pedirlo
Préstamos a largo plazo confiables 2026
Los préstamos a largo plazo se pagan en más de 12 mensualidades fijas, y en México los otorgan bancos, SOFIPO, plataformas de financiamiento colectivo, SOFOM y empresas comerciales con plazos máximos de 24 a 60 meses. Un préstamo a largo plazo baja la mensualidad, pero suma más intereses al pago total; el monto, la tasa y el CAT dependen de tu ingreso y de tu historial crediticio.
Ofertas disponibles: 11
Fintech, Línea de crédito, Préstamo personal

Monto
2,000 — 70,000 MXN
Plazo
61 — 900 días
Costo anual
182.36%
Financiera, Préstamo personal
Monto
5,000 — 70,000 MXN
Plazo
360 — 1440 días
Costo anual
103.1%
Banco, Préstamo personal
Monto
6,700 — 53,900 MXN
Plazo
365 — 730 días
Costo anual
80.9%
Banco, En efectivo
Monto
2,000 — 200,000 MXN
Plazo
28 — 1078 días
Costo anual
83.5%
Préstamo en línea de pago único y en parcialidades
Monto
400 — 200,000 MXN
Plazo
5 — 180 días
Costo anual
42533%
Fintech, Micropréstamo digital

Monto
500 — 9,000 MXN
Plazo
90 — 730 días
Costo anual
1355.2%
Fintech, Préstamo personal
Monto
500 — 80,000 MXN
Plazo
180 — 1080 días
Costo anual
83.2%
Financiera, Préstamo personal en línea
Monto
200 — 300,000 MXN
Plazo
180 — 1080 días
Costo anual
72.85%
Fintech, Micropréstamo con garantía del celular
Monto
150 — 5,000 MXN
Plazo
182 — 730 días
Costo anual
906%
Fintech, Préstamo personal
Monto
10,000 — 425,000 MXN
Plazo
180 — 1080 días
Costo anual
26.2%
Fintech, Crédito personal
Monto
20,000 — 400,000 MXN
Plazo
61 — 1825 días
Costo anual
54.27%
Clasificación de productos actualizada al 02.11.2026.
Calificación media: 3.77★ de 5★, calculada a partir de 11 productos.
Finravia ofrece acceso gratuito a información sobre tasas y condiciones de productos financieros en México. Costo anual: CAT publicado por el prestamista o, si no existe, estimación de Finravia con monto, plazo, tasa y cargos obligatorios. Referencia comparativa; no sustituye la oferta final. Los datos provienen de instituciones financieras y/o fuentes públicas. Verifica siempre la información vigente en sitios oficiales, sucursales o líneas de atención de las empresas presentadas.
Compara préstamos a largo plazo en línea
| # | Producto | Costo anual | Monto | Plazo |
|---|---|---|---|---|
| 1 | 182.36% | 2,000 — 70,000 MXN | 61 — 900 días | |
| 2 | 103.1% | 5,000 — 70,000 MXN | 360 — 1440 días | |
| 3 | 80.9% | 6,700 — 53,900 MXN | 365 — 730 días | |
| 4 | 83.5% | 2,000 — 200,000 MXN | 28 — 1078 días | |
| 5 | 42533% | 400 — 200,000 MXN | 5 — 180 días | |
| 6 | 1355.2% | 500 — 9,000 MXN | 90 — 730 días | |
| 7 | 83.2% | 500 — 80,000 MXN | 180 — 1080 días | |
| 8 | 72.85% | 200 — 300,000 MXN | 180 — 1080 días | |
| 9 | 906% | 150 — 5,000 MXN | 182 — 730 días | |
| 10 | 26.2% | 10,000 — 425,000 MXN | 180 — 1080 días |
Calcula tu préstamo a largo plazo
La herramienta «Calcula tu préstamo a largo plazo» ofrece una estimación genérica basada en los datos introducidos. El cálculo real depende del esquema de pagos, las comisiones, el IVA, las fechas y las condiciones de cada producto; consulta la calculadora y el calendario oficial del prestamista.
Reseñas recientes
Verificado por Finravia
Siempre he usado mi tarjeta con normalidad sin ningún problema, recientemente me hicieron cargos no reconocidos en 4 montos de $100 pesos MXN, leva...
Verificado por Finravia
El 17 de abril me notificaron que me entregaron una tarjeta y notifiqué que no la recibí y el 6 de mayo vi en la app 6 pequeños cargos que no hice...
Verificado por Finravia
Resumen del testimonio: relata que recibió un depósito de $600 MXN cuando aún llenaba la solicitud y capturaba su número de cuenta para ver una ofe...
Verificado por Finravia
muy buena aplicación para prestamos pequeños de 500 pesos la verdad la recomiendo
Verificado por Finravia
Pésima siempre te atiende la misma persona, no da solución. Los intereses son altisimos.
Verificado por Finravia
Me quedé sin celular y por acelerado fui y compré uno por PayJoy, pero al darme cuenta del precio total voy a pagar al final 21 mil pesos por un ce...
Verificado por Finravia
La usuaria indica que hace sus pagos, pero no se reflejan en la app. También señala que sigue recibiendo llamadas después de haber pagado. Cita bre...
Verificado por Finravia
Exelente atención
Verificado por Finravia
me dicen que me van a emplazar en mi domicilio
Verificado por Finravia
Definitivamente creo que bancoppel utiliza el dinero de los cuentahabientes para meterlos en programas de alto rendimiento ya sea trading o alto re...
Ultimas noticias
Opinión del experto
Verificado
Comparé el mismo préstamo a largo plazo de 50,000 MXN a 12, 24, 36 y 48 meses, y el resultado se repite: el plazo largo baja la tasa, no el pago total. Banco de México reporta que los créditos personales bancarios a más de 36 meses cobraron en promedio 29.2% anual, contra 63.8% de los de hasta 12 meses; aun así, el interés acumulado a 36 meses supera en más de 8,000 MXN al de 12 meses. Los préstamos a largo plazo confiables provienen de entidades inscritas en el SIPRES o de empresas comerciales supervisadas por la PROFECO, con CAT en el contrato y pagos anticipados aplicados al saldo insoluto. Te sirven si tienes ingreso estable y una meta grande; no te convienen para un gasto de semanas ni si la mensualidad rebasa el 30% de tu ingreso.
¿Qué es un préstamo a largo plazo y desde cuántos meses aplica?
Un préstamo a largo plazo es un crédito que se liquida en más de 12 meses mediante pagos periódicos fijos pactados en el contrato. El año es la frontera más usada en el mercado mexicano: hasta 12 meses el crédito se considera de plazo corto, y de 13 meses en adelante, de plazo largo.
En crédito al consumo sin garantía, el plazo largo suele ir de 24 a 60 meses, y en esta comparación el plazo máximo típico ronda los 36 meses. Entre septiembre de 2024 y agosto de 2025, el plazo promedio de los créditos personales bancarios fue de 25 meses, según Banco de México. El contrato fija cuatro datos que no cambian durante la vida del crédito con tasa fija: el monto, la tasa, el número de pagos y su frecuencia, que puede ser mensual, quincenal o semanal.
El crédito hipotecario, con plazos de 15 a 20 años o más, y el automotriz también son de plazo largo, pero usan la vivienda o el auto como garantía y siguen reglas propias. Entre los préstamos en línea en México, esta página reúne los créditos de libre destino sin garantía para personas físicas con plazo mayor a 12 meses.
Crédito a largo plazo, préstamo y financiamiento: en qué se diferencian
El crédito a largo plazo y el préstamo se usan como sinónimos en la publicidad, pero describen operaciones distintas. Un préstamo entrega el monto completo en un solo depósito y se paga con un calendario fijo. Un crédito largo plazo también puede ser una línea revolvente: dispones de una parte, pagas y vuelves a disponer, y el interés corre solo sobre lo usado.
El financiamiento es el término más amplio: abarca préstamos, líneas de crédito, arrendamiento y créditos empresariales. Para una persona física que necesita una suma definida, el préstamo de pagos fijos es el formato más claro, porque su carátula muestra desde el inicio el pago total. Por eso, un crédito a largo plazo con pagos fijos es el formato que compara esta página.
Préstamos personales a largo plazo: para qué conviene usarlos
Los préstamos personales a largo plazo de bancos y fintech financian metas grandes de libre destino con plazos de 24 a 60 meses y sin garantía. Funcionan mejor cuando el gasto se hace una sola vez y su beneficio dura más que el crédito:
- Consolidar deudas de tarjetas, siempre que el CAT nuevo sea menor que el de las tarjetas que liquidas.
- Remodelar o ampliar la vivienda sin hipotecarla.
- Gastos médicos programados, como una cirugía o un tratamiento con fecha definida.
- Estudios o certificaciones que elevan tu ingreso en los años siguientes.
- Equipo de trabajo para un oficio o una actividad independiente.
Los préstamos personales largo plazo no piden garantía ni aval, y esa es la razón de que su tasa supere a la de un crédito hipotecario o automotriz: la entidad asume más riesgo y lo cubre con el precio. Por eso conviene destinar el dinero a algo que dure; pagar durante 4 años unas vacaciones de una semana convierte un gasto corto en una deuda larga.
Montos, plazos y CAT de los préstamos con plazos largos
Los préstamos con plazos largos de bancos, SOFIPO y fintech de esta comparación llegan a un plazo máximo de 24 a 60 meses, con montos máximos de 5,000 a 425,000 MXN y un costo anual de 26% a 1,355%. Los préstamos a largo plazo de crédito personal cobran casi siempre una tasa fija, y cada entidad fija el monto, el plazo y la tasa dentro de esos rangos según tu perfil.
| Concepto | Rango en esta comparación | Valor típico | De qué depende |
|---|---|---|---|
| Plazo máximo | De 24 a 60 meses | Unos 36 meses: 6 de cada 10 ofertas llegan ahí o más | Tipo de entidad y monto |
| Plazo mínimo | De menos de 1 mes a 12 meses | Mediana: unos 6 meses | Política de la entidad |
| Monto máximo | De 5,000 a 425,000 MXN | Mediana: 75,000 MXN | Ingreso comprobable e historial |
| Monto mínimo | Desde 150 MXN | Mediana: 2,000 MXN | Tipo de producto |
| Costo anual | De 26% a 1,355% | Mediana: 83% | Perfil de riesgo, plazo y monto |
| Frecuencia de pago | Mensual, quincenal, catorcenal o semanal | — | Elección del cliente o política de la entidad |
| Costos adicionales | Comisión por apertura, seguro de vida deudor e IVA de 16% sobre intereses | — | Contrato de cada producto |
El monto separa dos grupos. Las ofertas con montos máximos de 50,000 MXN o más cobran un costo anual de 26% a 182%, con una mediana de 82%; las de microcrédito, con montos máximos menores a 10,000 MXN, cobran de 906% a 1,355% aunque también lleguen a 24 meses. Un plazo largo, por sí solo, no garantiza un costo bajo.
En los préstamos a plazos largos, el plazo es el factor que más pesa en la tasa. Banco de México calculó una tasa promedio de 40.5% anual en créditos personales bancarios entre septiembre de 2024 y agosto de 2025: los otorgados a hasta 12 meses cobraron 63.8%, y los de más de 36 meses, 29.2%. La mediana de esta comparación, 83%, duplica ese promedio bancario. El CAT reúne intereses y comisiones en un solo porcentaje anual y sirve para comparar ofertas del mismo plazo; entre plazos distintos, el dato que decide es el pago total.
Préstamos grandes a largo plazo: qué piden las entidades
Los préstamos grandes a largo plazo exigen comprobar ingresos estables y un historial que respalde pagos durante varios años. Para montos de cientos de miles de pesos, bancos y plataformas de financiamiento colectivo piden recibos de nómina o estados de cuenta de al menos 3 meses, antigüedad en el empleo o en la actividad y un historial sin atrasos recientes.
La entidad calcula el monto máximo a partir de la mensualidad que tu ingreso soporta, no al revés: si ganas 20,000 MXN y ya pagas 3,000 MXN de otras deudas, el margen para una mensualidad nueva se reduce. Algunos bancos también fijan un tope a la suma de tu edad y el plazo, así que el mismo monto puede salir a menos meses para un solicitante de mayor edad.
Cuánto pagas en total: mensualidad, intereses y plazo
Alargar el plazo de 12 a 48 meses baja la mensualidad, pero cada mes extra suma intereses con IVA y eleva el pago total del crédito. Este ejemplo usa 50,000 MXN, una tasa fija de 40% anual (cercana al promedio bancario) más IVA de 16% sobre intereses y pagos mensuales iguales:
| Plazo | Mensualidad | Intereses + IVA | Pago total |
|---|---|---|---|
| 12 meses | 5,286.47 MXN | 13,437.69 MXN | 63,437.69 MXN |
| 24 meses | 3,234.73 MXN | 27,633.48 MXN | 77,633.48 MXN |
| 36 meses | 2,595.73 MXN | 43,446.16 MXN | 93,446.16 MXN |
| 48 meses | 2,306.70 MXN | 60,721.51 MXN | 110,721.51 MXN |
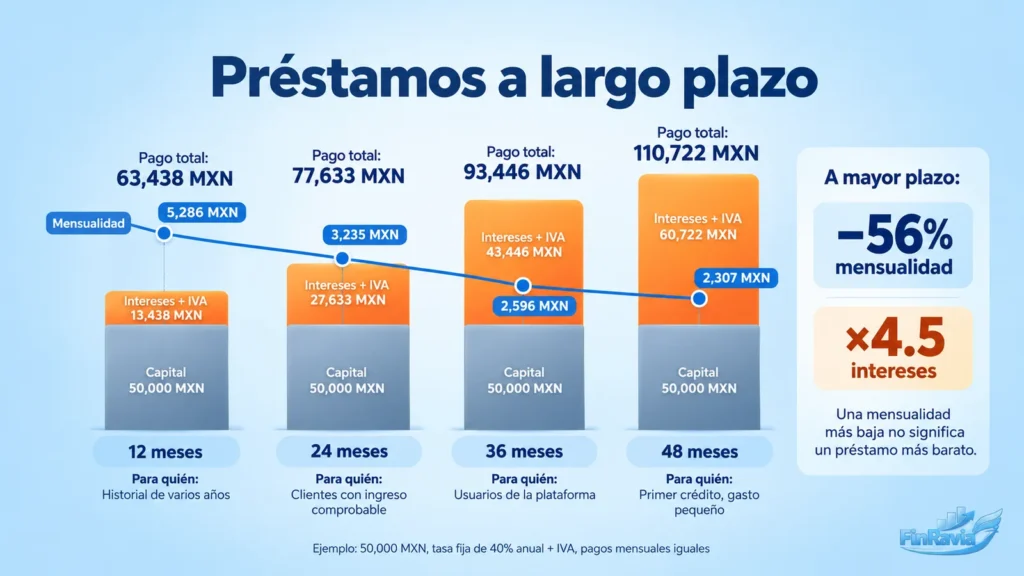
Un préstamo a largo plazo reduce la mensualidad a cambio de más intereses: pasar de 12 a 48 meses baja el pago mensual 56%, pero multiplica los intereses por 4.5. El efecto se mantiene aunque la tasa baje con el plazo: con las tasas promedio de Banco de México, el mismo monto de 50,000 MXN paga 72,224.20 MXN a 12 meses con 63.8% anual y 80,279.86 MXN a 36 meses con 29.2%. La tasa cae a menos de la mitad y el pago total sube 8,055.66 MXN.
Antes de elegir, prueba tus propias cifras en un simulador de crédito en línea y escoge el plazo más corto cuya mensualidad quepa en tu presupuesto.
Por qué el pago anticipado rinde más al inicio del plazo
Un préstamo a largo plazo con pagos fijos cubre sobre todo intereses en las primeras mensualidades, por eso abonar a capital temprano ahorra más. En el ejemplo de 50,000 MXN a 36 meses, el primer pago destina 1,933.33 MXN a intereses e IVA y solo 662.39 MXN a capital; el último, 96.63 MXN a intereses y 2,499.10 MXN a capital. Casi la mitad de los intereses, 21,271.51 MXN, se paga en el primer año.
Un abono extra de 10,000 MXN en el mes 6 ahorra 16,119.35 MXN de intereses y termina el crédito en el mes 26; el mismo abono en el mes 30 ahorra 1,719.29 MXN. Las disposiciones de Banco de México obligan a las entidades a aceptar pagos anticipados en créditos menores a 900,000 UDIS cuando estás al corriente y el abono iguala o supera el pago del periodo. El monto se aplica al saldo insoluto: reduce las mensualidades restantes o, si lo pides, el número de pagos.
Qué pasa si te atrasas en un plazo largo
Un préstamo a largo plazo con un atraso genera interés moratorio, una comisión por pago tardío con su IVA y un reporte a Buró de Crédito o a Círculo de Crédito. En un plazo de años, un atraso temprano pesa más, porque el saldo pendiente todavía es alto y muchos contratos permiten exigir el saldo completo tras varios pagos vencidos.
El registro también dura: un adeudo de más de 1,000 UDIS, unos 8,800 MXN, y hasta 400,000 UDIS se elimina del historial 6 años después de reportado, siempre que no esté en juicio ni provenga de un fraude, según la Ley para Regular las Sociedades de Información Crediticia. Casi cualquier crédito largo supera ese umbral de 1,000 UDIS.
Préstamos bancarios a largo plazo o financieras en línea: diferencias
Los préstamos bancarios a largo plazo de esta comparación llegan a 24 o 36 meses con un costo anual cercano a 80%, mientras las SOFIPO y las empresas comerciales en línea llegan a 48 o 60 meses y las SOFOM de microcrédito, a 24 meses con el costo más alto. La diferencia de precio sale del filtro: quien revisa más tu historial cobra menos.
| Tipo de entidad | Plazo máximo | Monto máximo | Costo anual | Qué evalúa | Supervisión |
|---|---|---|---|---|---|
| Banco | De 24 a 36 meses | De 50,000 a 200,000 MXN | Alrededor de 80% | Historial, comprobante de ingresos y, a veces, cuenta en el banco | CNBV y CONDUSEF |
| SOFIPO | De 36 a 48 meses | De 70,000 a 80,000 MXN | De 80% a 105% | Ingreso comprobable | CNBV y CONDUSEF |
| Plataforma de financiamiento colectivo | Unos 36 meses | Cientos de miles de pesos | El más bajo, de dos dígitos | Historial de varios años y comprobante de ingresos | CNBV y CONDUSEF |
| Empresa comercial con crédito en línea | De 30 a 60 meses | De 70,000 a 400,000 MXN | De 50% a 185% | Identidad, ingresos y datos de la cuenta | PROFECO |
| SOFOM E.N.R. de microcrédito | Hasta 24 meses | Menos de 10,000 MXN | De tres a cuatro dígitos | Identidad, ingreso declarado y datos de la cuenta | CONDUSEF; la CNBV solo revisa prevención de lavado de dinero |
| Crédito de nómina bancario | De los más largos del mercado | Según tu salario | Según el convenio con tu empleador | Nómina depositada en el banco; el pago se descuenta del sueldo | CNBV y CONDUSEF |
Si ya eres cliente de un banco, revisa primero la oferta preaprobada en tu banca en línea: suele partir de una tasa menor que la de una SOFOM porque el banco ya conoce tus depósitos. Una SOFOM o una fintech te sirve cuando el banco te rechaza por falta de historial, a cambio de un CAT más alto y un plazo más corto: la mayoría de las apps de préstamos presta a semanas o pocos meses, y solo las de montos altos llegan a 36 meses. Los préstamos a largo plazo de un banco piden más documentos, pero la diferencia de tasa compensa el trámite en un crédito de varios años. Los créditos a largo plazo para empresas siguen otras reglas y no forman parte de esta comparación. Antes de elegir entre un banco y una financiera, conviene saber qué documentos pide cada uno.
Requisitos para un préstamo largo plazo
Para un préstamo largo plazo necesitas tener 18 años o más, INE vigente, CURP, una cuenta con CLABE a tu nombre y comprobar ingresos. La lista base es la misma en casi todas las entidades:
- Edad: desde 18 años; algunos bancos y SOFIPO piden 21 o más y fijan una edad máxima al terminar de pagar.
- Identificación oficial vigente: INE o pasaporte.
- CURP y, en varios bancos, RFC.
- Comprobante de domicilio reciente.
- Comprobante de ingresos: recibos de nómina o estados de cuenta de los últimos 3 meses.
- Cuenta bancaria propia con CLABE para recibir el depósito y domiciliar los pagos.
- Historial crediticio: la entidad consulta Buró de Crédito o Círculo de Crédito con tu autorización.
Un préstamo a largo plazo exige más pruebas que uno corto porque la entidad presta por más tiempo y mide tu capacidad de pago durante años, no hasta tu próxima quincena. Con historial positivo y un ingreso que cubre la mensualidad con holgura, la tasa baja. Por eso, conviene reunir los documentos antes de iniciar la solicitud.
Cómo solicitar un crédito largo plazo en línea paso a paso
Solicitar un crédito largo plazo en línea toma 8 pasos, desde comparar el CAT hasta firmar con una entidad supervisada por la CONDUSEF o la PROFECO y domiciliar el primer pago:
- Define monto y mensualidad. Calcula cuánto puedes pagar al mes sin rebasar el 30% de tu ingreso junto con tus otras deudas.
- Filtra y compara. Quédate con los préstamos en línea a largo plazo que cubren tu monto y compara CAT, comisión por apertura, seguro y pago total.
- Confirma la entidad. Busca su razón social en el SIPRES de la CONDUSEF o, si es empresa comercial, en el Buró Comercial de la PROFECO antes de dar tus datos.
- Reúne los documentos de la lista de requisitos en archivo o foto legible.
- Llena la solicitud en el sitio o la app oficial de la entidad; los préstamos largo plazo online se tramitan sin ir a sucursal en la mayoría de los casos.
- Valida tu identidad con tu INE y la prueba de vida que pide la entidad.
- Revisa la oferta y firma. La carátula muestra monto, plazo, tasa, CAT, comisiones y pago total; con la firma electrónica, la entidad deposita en tu CLABE.
- Domicilia los pagos para no caer en atraso y guarda el contrato y la tabla de amortización.
La respuesta llega en minutos o en días: depende de si la entidad valida tus ingresos de forma automática o con una revisión manual de tus documentos. Antes de firmar, la identidad de la entidad pesa más que la rapidez de la respuesta.
Préstamos a largo plazo confiables: cómo verificar a la entidad
Los préstamos a largo plazo confiables los otorgan entidades inscritas en el SIPRES de la CONDUSEF o empresas comerciales supervisadas por la PROFECO, que entregan contrato y carátula antes de firmar y no cobran anticipos. En un crédito de años la verificación importa más, porque firmas un compromiso que durará decenas de pagos:
- SIPRES: confirma la razón social, la figura legal y los datos de contacto de la entidad. El registro no certifica el precio de su producto.
- Padrón de Entidades Supervisadas de la CNBV: aplica a bancos, SOFIPO y plataformas de financiamiento colectivo.
- RECA: el contrato de adhesión lleva el número con el que la CONDUSEF registró ese modelo.
- Buró de Entidades Financieras: muestra reclamaciones, resoluciones y sanciones de cada entidad.
- Empresas comerciales: no figuran en el SIPRES; la Ley para la Transparencia también las obliga a informar el CAT, y sus quejas se consultan en el Buró Comercial de la PROFECO.
- Tasa fija por escrito: el contrato indica si la tasa es fija o variable; en un plazo largo, una tasa variable puede subir la mensualidad.
- Cero pagos previos: una entidad registrada descuenta la comisión por apertura del monto o la suma al crédito, nunca la cobra antes del depósito.
Antes de firmar, revisa en el contrato y la carátula que el pago total, el CAT y la tasa coincidan con la oferta que aceptaste. El SIPRES reúne también entidades que solo prestan en sucursal, por eso una lista de financieras confiables en México abarca más nombres que las opciones en línea de esta página.
⚠ Un plazo de años no justifica pagar «apertura», «fianza» o «seguro» por adelantado: ninguna entidad registrada cobra antes de entregar el dinero, y esa petición encabeza las alertas de fraude de la CONDUSEF.
Cuándo no te conviene alargar el plazo
Un plazo largo no conviene si cubres el gasto en menos de 3 meses, si la mensualidad rebasa el 30% de tu ingreso o si el CAT se come el ahorro de la mensualidad. En 5 casos conviene un plazo menor o ningún crédito:
- El gasto se cubre con tu siguiente ingreso. Para un faltante de 3,000 a 5,000 MXN que repones en una o dos quincenas, los créditos a corto plazo cuestan menos en pesos aunque su tasa anual sea mayor.
- Tus deudas ya rebasan el 30% del ingreso. Con 15,000 MXN al mes, más de 4,500 MXN en mensualidades deja tu presupuesto sin margen ante cualquier imprevisto.
- Consolidas deudas a un CAT igual o mayor. Pasar el saldo de una tarjeta a un crédito de 48 meses con el mismo costo solo estira la deuda y multiplica los intereses.
- El bien dura menos que el crédito. Un celular o un viaje pagado en 36 meses sigue cobrándose cuando ya no lo usas.
- Esperas un ingreso extra pronto. Si recibirás aguinaldo o finiquito en pocos meses, un plazo corto con pago anticipado sale más barato que 4 años de intereses.
Por eso, antes de firmar, compara también el escenario sin crédito: ahorrar el monto durante unos meses cuesta cero intereses.
Ventajas y desventajas de un plazo largo
| Ventajas | Desventajas |
|---|---|
| Mensualidad menor, que cabe en el presupuesto | Pago total mayor por más meses de interés |
| Montos más altos que en un crédito de semanas | Requisitos más estrictos: comprobante de ingresos e historial |
| Tasa anual más baja en promedio | Una tasa variable puede subir la mensualidad |
| Pagos fijos fáciles de planear | La deuda limita tu capacidad para otros créditos durante años |
| Pago anticipado aplicado al saldo insoluto | Un atraso permanece hasta 6 años en tu historial |
| Pagos puntuales construyen historial crediticio | Comisión por apertura y seguro elevan el costo inicial |
Por eso, los créditos a largo plazo rinden cuando el pago puntual está asegurado: un atraso borra el ahorro de la tasa más baja.
Fuentes
Preguntas frecuentes
¿Hasta cuántos meses se puede pagar un crédito a plazo largo?
En esta comparación, el plazo máximo de un crédito personal sin garantía va de 24 a 60 meses, y 6 de cada 10 ofertas llegan a unos 36 meses o más. Los plazos de 15 años o más corresponden a créditos hipotecarios, que usan la vivienda como garantía.
¿Un plazo más largo baja el CAT?
En promedio, sí: Banco de México registró una tasa de 29.2% anual en créditos personales bancarios a más de 36 meses, frente a 63.8% en los de hasta 12 meses. Pero un CAT menor no significa pagar menos: más meses de interés elevan el pago total, por eso las ofertas de distinto plazo se comparan por esa cifra.
¿Puedo liquidar antes sin penalización?
Sí. En un crédito a largo plazo menor a 900,000 UDIS, las entidades financieras deben aceptar pagos anticipados si estás al corriente y abonas al menos el pago del periodo. El abono se aplica al saldo insoluto y reduce los intereses futuros. Si el producto cobra comisión por pago anticipado, esta aparece en la carátula antes de firmar.
¿Existe una app de préstamos a largo plazo?
Sí. Bancos, SOFIPO y fintech permiten solicitar créditos de 12 a 48 meses o más desde su app oficial. El nombre de la aplicación no define el plazo: una app con «largo» en el título puede prestar a semanas. Confirma el plazo en la oferta y la razón social de la entidad en el SIPRES antes de instalarla.
¿Necesito aval para un plazo de 36 meses o más?
No, en la mayoría de los créditos personales. En lugar de un aval, la entidad evalúa tu ingreso y tu historial y suele incluir un seguro de vida deudor que liquida el saldo en caso de fallecimiento. La garantía aparece en créditos hipotecarios y automotrices, donde el bien respalda la deuda.
¿Pedir un plazo largo afecta mi historial en Buró?
La solicitud genera una consulta y el crédito aparece como cuenta abierta durante todo el plazo. Cada pago puntual suma historial positivo, pero el saldo pendiente reduce el monto que otras entidades te prestarán mientras la cuenta siga activa. Liquidarlo antes libera esa capacidad.
¿Puedo tener dos créditos a largo plazo al mismo tiempo?
Sí, si tu ingreso cubre ambas mensualidades. La entidad suma todos tus pagos reportados en Buró de Crédito antes de aprobar el segundo, y con deudas que rebasan alrededor de 30% de tu ingreso la solicitud suele recibir un monto menor o un rechazo.
¿Se puede reestructurar un préstamo si ya no puedo pagar?
Sí. Pide la reestructura de tu crédito a largo plazo antes del primer atraso: puede alargar el plazo o bajar la mensualidad, aunque el pago total suele subir. El crédito queda marcado como reestructurado en tu historial. Si la entidad no responde, la CONDUSEF orienta y recibe quejas sin costo.
Aviso legal
Finravia compara ofertas de crédito; no presta, no cobra por solicitar y nunca pide anticipos. La información proviene de fuentes públicas y de los sitios oficiales de cada entidad al momento de escribir esta página. Montos, tasas, CAT y comisiones cambian según el perfil y la fecha, y el contrato y la carátula de la entidad prevalecen sobre este resumen. El crédito contratado es tu responsabilidad y debe pagarse completo. Esta información no constituye asesoría financiera ni legal.
Mas prestamos
Populares
Según los requisitos de contratación
Montos pequeños
Montos grandes
Por plazo
Por frecuencia de pago
Servicios