
¿Qué tipos de préstamos otorga el ISSSTE en 2026? Cuánto presta cada uno y cómo pedirlo
Préstamos urgentes de 300 pesos sin buró 2026
Los préstamos de 300 pesos son la cantidad más baja que aceptan las financieras en línea en México, y no todas la ofrecen: muchas arrancan en $500 o $1,000. Un préstamo de 300 pesos equivale a casi un día de salario mínimo y, con 15 días de plazo, devuelves unos $342 con IVA, sin contar la comisión que cobre la financiera.
Ofertas disponibles: 17
Préstamo en línea
Monto
200 — 14,000 MXN
Plazo
61 — 180 días
Costo anual
414.7%
Fintech, Microcrédito en línea
Monto
100 — 10,000 MXN
Plazo
7 — 30 días
Costo anual
543.9%
Fintech, Microcrédito en línea

Monto
200 — 14,000 MXN
Plazo
7 — 21 días
Costo anual
7275%
Préstamos en línea solo para mujeres
Monto
100 — 30,000 MXN
Plazo
7 — 90 días
Costo anual
728%
Financiera, Préstamo personal en línea

Monto
200 — 30,000 MXN
Plazo
61 — 91 días
Costo anual
12961.4%
Financiera, Micropréstamo personal
Monto
500 — 20,000 MXN
Plazo
5 — 30 días
Costo anual
1121.1%
Fintech, Préstamo personal en línea

Monto
60 — 26,000 MXN
Plazo
99 — 180 días
Costo anual
153.31%
Personal

Monto
300 — 15,000 MXN
Plazo
7 — 30 días
Costo anual
136406.8%
Financiera, Préstamo digital
Monto
100 — 40,000 MXN
Plazo
91 — 365 días
Costo anual
372.41%
1er préstamo desde 0%
Monto
100 — 50,000 MXN
Plazo
91 — 120 días
Costo anual
48%
Fintech, Crédito simple

Monto
300 — 22,000 MXN
Plazo
15 — 120 días
Costo anual
438%
Micropréstamo personal en línea
Monto
100 — 8,000 MXN
Plazo
7 — 30 días
Costo anual
863.8%
Fintech, Micropréstamo con garantía del celular
Monto
150 — 5,000 MXN
Plazo
182 — 730 días
Costo anual
906%
Financiera, Préstamo personal en línea
Monto
200 — 300,000 MXN
Plazo
180 — 1080 días
Costo anual
72.85%
Plataforma, Personal
Monto
100 — 30,000 MXN
Plazo
61 — 90 días
Costo anual
728%
Fintech, Préstamo personal
Monto
300 — 10,000 MXN
Plazo
7 — 30 días
Costo anual
504%
Fintech, Micropréstamo en línea

Monto
100 — 20,000 MXN
Plazo
7 — 30 días
Costo anual
58162.2%
Clasificación de productos actualizada al 02.11.2026.
Calificación media: 3.74★ de 5★, calculada a partir de 17 productos.
Finravia ofrece acceso gratuito a información sobre tasas y condiciones de productos financieros en México. Costo anual: CAT publicado por el prestamista o, si no existe, estimación de Finravia con monto, plazo, tasa y cargos obligatorios. Referencia comparativa; no sustituye la oferta final. Los datos provienen de instituciones financieras y/o fuentes públicas. Verifica siempre la información vigente en sitios oficiales, sucursales o líneas de atención de las empresas presentadas.
Mejores préstamos de 300 pesos: comparativa TOP 10
| # | Producto | Costo anual | Monto | Plazo |
|---|---|---|---|---|
| 1 | 414.7% | 200 — 14,000 MXN | 61 — 180 días | |
| 2 | 543.9% | 100 — 10,000 MXN | 7 — 30 días | |
| 3 | 7275% | 200 — 14,000 MXN | 7 — 21 días | |
| 4 | 728% | 100 — 30,000 MXN | 7 — 90 días | |
| 5 | 12961.4% | 200 — 30,000 MXN | 61 — 91 días | |
| 6 | 1121.1% | 500 — 20,000 MXN | 5 — 30 días | |
| 7 | 153.31% | 60 — 26,000 MXN | 99 — 180 días | |
| 8 | 136406.8% | 300 — 15,000 MXN | 7 — 30 días | |
| 9 | 372.41% | 100 — 40,000 MXN | 91 — 365 días | |
| 10 | 48% | 100 — 50,000 MXN | 91 — 120 días |
Calcula tu préstamo de 300 pesos
La herramienta «Calcula tu préstamo de 300 pesos» ofrece una estimación genérica basada en los datos introducidos. El cálculo real depende del esquema de pagos, las comisiones, el IVA, las fechas y las condiciones de cada producto; consulta la calculadora y el calendario oficial del prestamista.
Reseñas recientes
Verificado por Finravia
Pésimo servicio. Te hacen esperar mucho tiempo para al final obtener una respuesta negativa.
Verificado por Finravia
Excelente. Muy rápido todo el proceso y excelente aplicación, ojalá y autoricen.
Verificado por Finravia
Me depositaron sin yo antes haber firmado nada. Cobrando más de lo doble. Cero recomendable. Jamás t dicen antes cuánto vas a pagar en total.
Verificado por Finravia
Buenos días. Tengo una deuda con Plamigo y están llamando a mis familiares. También me dicen que van a ir a mi trabajo. (…)
Verificado por Finravia
me hablan que ya puedo pedir un préstamo y no puede entrar ..me piden una contraseña l olvide y me pide y me piden lo mismo yo cumpli
Verificado por Finravia
pague con 4 días de vencerse y me acepto 119.99 de 120.00 hice el pago de un centavo qué faltaba y me doy cuenta que lo rechazaron. ahora debo casi...
Verificado por Finravia
la verdad para mí está muy bien nada más que hay un pequeño inconveniente ya que desde el día de ayer 6 de agosto 2026 hice mi pago así como dice e...
Verificado por Finravia
Pues aquí va mi reseña y no soy de aceptar eso de los 600 comentarios de otras apps... el primer préstamo es bajo pero pagandolo puntual te van aum...
Verificado por Finravia
«Usé Binixo porque quería comparar varias opciones sin llenar formularios en diferentes páginas. Después de enviar la solicitud me llegaron ofertas...
Verificado por Finravia
Es un robo, no te abonan lo que ofrecen sino lo que ellos quieren y el problema es que lo hacen sin confirmar si te sirve o no el monto, el plazo a...
Ultimas noticias
Opinión del experto
Verificado
Revisé costo, comisiones, requisitos, política de buró, cobranza y figura legal de las financieras que aceptan $300 o menos, con base en sus contratos, el SIPRES de la CONDUSEF y la Ley para Regular las Sociedades de Información Crediticia. En un préstamo de 300 pesos la comisión fija pesa más que la tasa: con 0.8% diario más IVA, $300 en 15 días generan $41.76 de intereses, y una comisión de $40 más IVA casi duplica ese costo. Los requisitos son los de cualquier monto: INE, CURP, celular y cuenta a tu nombre. Un atraso de $300 queda 2 años en tu reporte. Conviene para un gasto único que pagas en la siguiente quincena; no conviene para cubrir cada quincena ni para pagar otra deuda.
¿Para qué alcanzan 300 pesos? Menos de un día de salario
Un préstamo de 300 pesos cubre un gasto chico que no puede esperar a la quincena: $300 equivalen al 95% de un día de salario mínimo general en 2026 ($315.04) y a dos terceras partes de un día en la Zona Libre de la Frontera Norte ($440.87). Es el monto más bajo entre los préstamos en línea en México y alcanza para resolver un hueco, no para cerrar un mes.
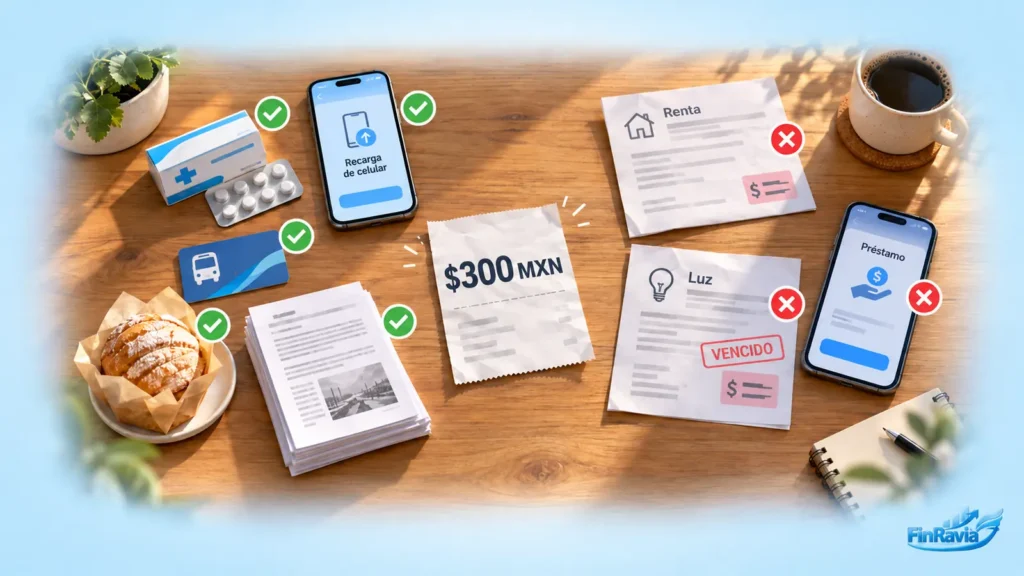
| Gasto | ¿Alcanza con $300? | Qué tomar en cuenta |
|---|---|---|
| Recarga o paquete de datos para trabajar | Sí | Es un gasto que vuelve cada mes |
| Medicamento básico o consulta en farmacia | Casi siempre | Es el uso más justificado: la salud no espera |
| Pasaje o gasolina para llegar al trabajo unos días | Sí | Si falta cada semana, el problema es el presupuesto |
| Comida del día mientras llega el pago | Sí | Pedir para comer cada quincena es una señal de alerta |
| Copias, trámite o cuota escolar con fecha límite | Sí | Evita un recargo o perder el trámite |
| Recibo atrasado de luz o renta | No | Necesitas un monto mayor o un acuerdo con quien te cobra |
Cuándo no conviene pedir 300 pesos prestados
- Para pagar otro préstamo. El atraso del primero sigue sumando intereses moratorios y el segundo cobra su propio interés: la deuda crece, no se cierra.
- Si ya lo pediste la quincena pasada. Estar endeudado con $300 todo el año cuesta unos $1,002 en intereses e IVA con la tasa del ejemplo de esta página.
- Si la comisión supera $30. Más de 10% del monto se va antes de que empiece a correr el interés.
- Si un familiar o la caja de ahorro te presta sin costo. Pagas $0 en lugar de unos $42 en 15 días.
Si tu gasto está en la tabla y no en esta lista, el siguiente filtro es encontrar quién presta una cantidad tan baja.
¿Quién presta solo 300 pesos?
Pocas financieras prestan solo 300 pesos, porque la mayoría fija un mínimo más alto. En esta categoría los montos mínimos van de $60 a $300, y lo que decide tu caso es ese mínimo y el límite que te asignan en la primera solicitud, no el máximo anunciado.
| Financiera | Figura legal | Cómo se paga | Qué la distingue |
|---|---|---|---|
| Kueski | SOFOM E.N.R. | En cuotas durante varios meses | El monto mínimo más bajo de la categoría |
| Vivus | SOFOM E.N.R. | Un solo pago | El primer préstamo es menor que los siguientes |
| DoctorPeso | SOFOM E.N.R. | Un solo pago | Pertenece a la misma entidad que Vivus |
| Tala | SOFOM E.N.R. | Un solo pago o pagos mensuales | No revisa Buró para aprobar, pero reporta tus pagos |
| Fortaprest | SOFOM E.N.R. | Pagos durante varios meses | Plazos largos para montos chicos |
| PayJoy | SOFOM E.N.R. | Pagos semanales | El celular funciona como garantía del crédito |
| Crédito 365 | S.A.P.I. de C.V. (no es SOFOM) | Un solo pago | Solo permite un préstamo activo a la vez |
| TurboPeso | S.A. de C.V. | Un solo pago al vencimiento | Monto de entrada bajo |
| Loaney | S.A. de C.V. (no es SOFOM) | Un solo pago | No rechaza en automático por atrasos |
| DiDi Préstamos | S.A. de C.V. | Pagos por quincena | Línea que vuelves a usar después de pagar |
Dos datos de la tabla pesan más que el monto. El primero es la forma de pago: unas financieras cobran $300 en un solo pago de 7 a 30 días y otras lo reparten en cuotas semanales, quincenales o mensuales durante meses. El segundo es la figura legal: una SOFOM E.N.R. está inscrita en el SIPRES de la CONDUSEF, y ese registro te da una vía formal de queja ante ese organismo; una sociedad mercantil que no es SOFOM no aparece ahí.
En algunas financieras el mínimo anunciado no aplica a la primera solicitud: el primer crédito arranca en un monto mayor y los $300 quedan para clientes recurrentes. Por eso cuenta el monto que te ofrecen al registrarte, no el que aparece en la publicidad.
¿Por qué la plataforma solo me presta 300 pesos?
Si una plataforma solo te presta 300 pesos, ese es el límite inicial que te asignó y no un error. Es la duda más común entre quienes usan DiDi Préstamos y se preguntan por qué DiDi solo les presta 300 pesos: su crédito funciona como una línea que usas, pagas y vuelves a usar sin otra solicitud, y el monto depende de la evaluación de tu perfil dentro de la plataforma.
En esta categoría el aumento de límite no es automático: depende de pagar a tiempo y del uso responsable del crédito.
- Ayuda: pagar en la fecha o antes, mantener tus datos y tu cuenta al día y no pedir más de lo que puedes pagar.
- No ayuda: solicitar varias veces seguidas o abrir créditos con otras financieras al mismo tiempo.
⚠️ Nadie puede subir tu límite a cambio de un pago: un «gestor» que cobra por aumentar tu crédito está cometiendo un fraude.
Cuando la financiera que ya usas tiene un mínimo mayor, la decisión cambia: pedir de más o buscar otra.
Si el mínimo supera los $300: ¿pedir de más o buscar otra financiera?
Si tu financiera tiene un mínimo mayor a $300, pedir ese mínimo te cuesta más aunque solo uses $300: el interés corre sobre todo lo que recibes, así que el costo crece en la misma proporción que el monto. Si el mínimo es el doble de lo que necesitas, pagas el doble de intereses y debes una cantidad que no usaste. Casi siempre conviene una financiera con mínimo de $300.
| Opción | Costo en 15 días (0.8% diario + IVA) | A favor | En contra |
|---|---|---|---|
| Financiera con mínimo de $300 | $41.76 | Pagas solo lo que usas | Registro nuevo si no la conoces |
| Pedir el mínimo mayor y gastar $300 | Proporcional al monto completo | Rapidez con una financiera que ya usas | Más costo y riesgo de gastar el resto |
| Pedir el mínimo y abonar la diferencia al día siguiente | Casi igual al de $300 | Solo pagas un día de interés sobre lo que sobra | Solo funciona si el contrato acepta abonos anticipados parciales sin comisión |
El abono parcial es la opción más fina, pero también la más frágil: si la financiera cobra una comisión porcentual por otorgar el crédito, esa comisión se calcula sobre el monto completo aunque devuelvas la diferencia al día siguiente. Cuando el gasto sí alcanza el mínimo de la financiera, los préstamos de 500 pesos urgentes en línea dejan de ser un sobrecosto y se vuelven la opción correcta.
Elegida la financiera, la siguiente duda es si te aprueban con tu historial.
Préstamos de 300 pesos sin buró: qué esperar según tu reporte
Sí hay préstamos de 300 pesos sin buró en el sentido práctico: tu reporte no te descarta de entrada. Tala no revisa el Buró para aprobar y Loaney lo consulta sin rechazar en automático a quien tiene atrasos; Vivus, en cambio, sí lo consulta y lo usa en la decisión final.
| Tu situación | Qué esperar con $300 |
|---|---|
| Nunca has tenido crédito | Es un monto de entrada habitual: la financiera decide con tu identidad y tu cuenta |
| Tuviste atrasos que ya pagaste | Las financieras que no revisan el Buró no te descartan por eso |
| Tienes un atraso vigente con otra financiera | Algunas lo detectan por los movimientos de tu cuenta; conviene pagarlo primero |
| Tus datos no coinciden (INE, CURP, CLABE) | Es la causa más común de rechazo, con o sin consulta al Buró |
«No consultan» no es lo mismo que «no reportan»: una financiera puede aprobar un préstamo de 300 pesos sin buró y, aun así, enviar tus pagos y tus atrasos a Buró de Crédito o a Círculo de Crédito. Tala y Crédito 365 reportan la actividad de sus clientes, así que pagar a tiempo deja huella positiva y un atraso deja huella negativa.
El mismo criterio aplica en los préstamos sin buró de crédito en México de montos mayores: la financiera decide con tus datos, no solo con tu reporte.
⚠️ «Aprobación sin importar tu historial» no es una garantía: la financiera sigue validando tu identidad, tu cuenta y tu capacidad de pago antes de depositar.
Aprobado o no por el Buró, el costo se define en el contrato.
¿Cuánto cuesta pedir $300? En pesos y en horas de trabajo
Un préstamo de 300 pesos cuesta poco en pesos y mucho en proporción: con 0.8% diario más IVA devuelves $319.49 en 7 días, $341.76 en 15 días y $383.52 en 30 días. El costo de 30 días equivale a unas 2 horas de trabajo con salario mínimo.
| Plazo | Interés | IVA (16%) | Total a pagar | Costo | En horas de salario mínimo |
|---|---|---|---|---|---|
| 7 días | $16.80 | $2.69 | $319.49 | $19.49 | media hora |
| 15 días | $36.00 | $5.76 | $341.76 | $41.76 | 1 hora |
| 30 días | $72.00 | $11.52 | $383.52 | $83.52 | 2 horas |
| 15 días + comisión de $40 | $36.00 | $12.16 | $388.16 | $88.16 | 2 horas |
Ejemplo ilustrativo con una jornada de 8 horas de salario mínimo general; la tasa y el total reales los fija cada financiera.
La comisión fija pesa más en $300. Una comisión de $40 más IVA equivale a 15% de $300; sobre un monto diez veces mayor sería 1.5%. Con ella, el total de 15 días sube a $388.16: devuelves 29% más de lo que recibiste. En esta categoría, las financieras que publican comisión por otorgar el crédito cobran de 4% a 7.5% del monto más IVA, es decir, de $13.92 a $26.10 sobre $300.
Si la comisión se descuenta del depósito, recibes menos de $300 y pagas intereses sobre $300.
Más plazo no siempre es más barato. Repartir $300 en cuotas baja cada pago, pero suma días con interés: a la misma tasa diaria, 90 días cuestan seis veces lo que cuestan 15.
El CAT (Costo Anual Total) reúne intereses, comisiones y gastos en un porcentaje anual. En las financieras de esta categoría el CAT publicado va de unos 150% a más de 100,000% sin IVA, porque anualiza costos de pocos días y se calcula sobre montos distintos. Para $300, compara el total en pesos.
⚠️ Un ejemplo que promete devolver $300.86 por $300 en dos meses con 2.3% de interés mensual no cuadra: esa tasa da más de $313 sin IVA.
Si necesitas el dinero hoy, el tiempo de depósito pesa tanto como el costo.
Préstamos de 300 pesos urgentes: depósito al instante por SPEI
Si piensas «necesito 300 pesos urgente», una financiera en línea puede responder en minutos y depositar el mismo día por SPEI, el sistema de Banco de México que opera las 24 horas, todos los días. En esta categoría, el depósito tarda de segundos a 48 horas según la financiera y el banco que recibe.
Lo que alarga la espera no es la transferencia. En la primera solicitud, la financiera valida tu INE, tu selfie y tu CLABE, y esa revisión pasa a manual si un dato no coincide. Además, cada financiera fija su horario de envío: algunas solo depositan de lunes a viernes en horario laboral, aunque el SPEI funcione de noche y en fin de semana.
Por eso los préstamos rápidos de 300 pesos lo son de verdad en la segunda solicitud, cuando tu identidad y tu cuenta ya están validadas. Los préstamos de 300 pesos al instante dependen de que la decisión sea automática: «al instante» describe el depósito después de aprobar, no la aprobación.
⚠️ Una oferta «preaprobada en minutos» no es una aprobación: es una invitación sujeta a validar tu identidad y tu capacidad de pago.
¿Cómo puedo obtener 300 pesos urgente?
Para obtener 300 pesos urgente tienes cinco vías; el préstamo en línea es la más rápida para quien no tiene alternativa, no la más barata:
- Financiera con mínimo de $300 o menos: el mismo día, con interés y, a veces, comisión.
- Adelanto de nómina: si tu empleador lo ofrece, sin interés o con una comisión fija.
- Caja de ahorro o tanda del trabajo: sin interés, pero depende del calendario de entrega.
- Familiares o amigos: sin costo si acuerdan la fecha de pago.
- Vender algo que no usas o un turno extra por plataforma: sin deuda.
La rapidez tiene un riesgo concreto: que pedir $300 se vuelva costumbre.
Pedir 300 pesos cada quincena: lo que suma en un año
Un préstamo de 300 pesos cabe en casi cualquier quincena: $383.52 en 30 días son cerca de 8% de una quincena de salario mínimo ($4,726). El problema llega cuando se repite: estar endeudado con $300 todo el año cuesta unos $1,002 en intereses e IVA con la tasa del ejemplo, más de tres veces el préstamo.
| Frecuencia | Costo al año (ejemplo de 0.8% diario + IVA) |
|---|---|
| Una sola vez, 15 días | $41.76 |
| Un préstamo de 15 días cada mes | $501.12 |
| Un préstamo de 15 días cada quincena | $1,002.24 |
$1,002 equivalen a poco más de 3 días de salario mínimo pagados solo en intereses. Tres señales de que el préstamo ya es costumbre:
- lo pides el mismo día que pagas el anterior;
- usas un préstamo para pagar otro;
- el monto que pides sube cada vez.
Si es una sola vez, los requisitos son pocos.
Requisitos: qué documentos piden por $300
Para un préstamo de 300 pesos necesitas 18 años o más, INE vigente, CURP, un celular propio y una cuenta con CLABE a tu nombre. Para este monto, la mayoría de las financieras de esta categoría no pide aval ni estado de cuenta, y varias exigen nacionalidad mexicana.
- Edad: desde 18 años; algunas financieras fijan un tope de 70 u 80 años.
- INE vigente: se fotografía por ambos lados; algunas financieras aceptan pasaporte.
- CURP: confirma tu identidad.
- Selfie o prueba de vida: compara tu rostro con la INE.
- Celular y correo propios: reciben el código para firmar.
- Cuenta o tarjeta de débito a tu nombre: las cuentas de terceros se rechazan.
¿Te prestan $300 solo con INE?
Ningún préstamo de 300 pesos se aprueba solo con la INE: además piden celular propio y, casi siempre, una cuenta a tu nombre para el depósito. La excepción es el retiro en ventanilla: PayJoy permite cobrar su crédito en sucursal con INE vigente, a cambio de usar tu celular como garantía. La INE es el documento central en los préstamos solo con INE de cualquier monto, pero nunca el único dato que se valida.
¿Por $300 piden lo mismo que por un monto mayor?
Sí. La validación de identidad es igual para cualquier monto, porque la financiera debe identificar a su cliente; lo que cambia es el límite que te asignan, no los documentos. Una plataforma que pide menos datos que una INE y una cuenta a tu nombre no está simplificando el trámite: se está saltando la verificación.
Con la INE y la CLABE a la mano, la solicitud se resuelve en una sola sesión.
Cómo pedir préstamos de 300 pesos en línea
Los préstamos en línea de 300 pesos se piden en seis pasos desde el celular, y dos de ellos son propios de este monto: elegir una financiera cuyo mínimo sea $300 o menos y ajustar el monto antes de firmar.
- Elige una financiera con monto mínimo de $300 o menos (tabla de esta página).
- Verifica su razón social en el SIPRES de la CONDUSEF.
- Descarga la aplicación desde la tienda oficial y regístrate con INE, CURP y selfie.
- Registra tu CLABE o tu tarjeta de débito a tu nombre.
- Ajusta el monto a $300 y elige el plazo más corto que puedas pagar: el selector de monto no siempre arranca en el mínimo.
- Firma con el código que llega por SMS cuando veas el total con IVA, la comisión y la fecha de pago.
Antes del paso 6, revisa cuatro datos en la carátula del contrato:
- el monto neto que recibes después de comisiones;
- el total a pagar con IVA;
- que la fecha de pago coincida con tu día de cobro;
- que no te pidan ningún pago antes del depósito.
Los préstamos inmediatos de 300 pesos existen después de ese último paso: el depósito llega rápido una vez que firmas, nunca antes de validar tus datos. Firmar te obliga a pagar, y esto es lo que pasa si no lo haces.
¿Qué pasa si no pagas $300 a tiempo?
Si no pagas un préstamo de 300 pesos, la financiera cobra intereses moratorios más IVA, inicia la cobranza y puede reportar el atraso a Buró de Crédito o a Círculo de Crédito. $300 equivalen a unas 34 UDIS, arriba del umbral de 25 UDIS, así que el registro se mantiene 2 años y no 1, aunque la deuda sea chica.
| Momento | Qué pasa |
|---|---|
| Día 1 de atraso | Corren intereses moratorios más IVA y pierdes promociones |
| Primeras semanas | Llamadas y mensajes de cobranza; deben identificarse y no pueden amenazarte ni presionar a tus referencias |
| Reporte | La financiera envía el atraso a una sociedad de información crediticia |
| 2 años después | Se elimina el registro de una deuda de 25 a 500 UDIS, si no hay proceso judicial ni fraude |
El primer atraso también cierra el acceso a montos mayores con esa financiera: el límite que crece con pagos puntuales se congela o baja con un incumplimiento. Si sabes que no llegas a la fecha, escribe a la financiera antes del vencimiento y pide una prórroga o paga una parte; varias financieras de esta categoría ofrecen extensiones de plazo pagando un mínimo.
⚠️ «Son solo 300 pesos, no pasa nada» es falso: el atraso queda 2 años en tu reporte y frena tus siguientes créditos, aunque la deuda original sea menor a un día de salario.
Así es como revisamos las opciones de esta página.
Cómo evaluamos las financieras de esta página
Una financiera entra en esta página solo si su monto mínimo es de $300 o menos. Después, cada opción se compara con los mismos criterios:
- Monto mínimo y límite de la primera solicitud: prioridad a quien presta $300 desde el registro.
- Figura legal: SOFOM E.N.R. inscrita en el SIPRES o sociedad mercantil, con razón social visible.
- CAT publicado: una financiera sin CAT visible baja en la lista.
- Total en pesos: costo con IVA en 7, 15 y 30 días.
- Comisiones: si cobra por otorgar el crédito y si la descuenta del depósito.
- Política de buró: si consulta, si reporta y si rechaza por historial.
- Tiempo y horario de depósito: el que declara la financiera después de aprobar.
- Cobros anticipados: cualquier pago antes del depósito descarta a la financiera.
La relación comercial con una financiera no cambia su posición. La comparación se basa en el contrato, la carátula, la tabla de comisiones y el CAT publicado de cada préstamo, y en el SIPRES de la CONDUSEF.
Fuentes
Preguntas frecuentes
¿Qué financieras prestan 300 pesos en México?
Kueski, Vivus, DoctorPeso, Tala, Fortaprest, PayJoy, Crédito 365, TurboPeso, Loaney y DiDi Préstamos aceptan solicitudes por este monto; en esta categoría los mínimos van de $60 a $300. Antes de elegir, compara si la financiera es una SOFOM inscrita en el SIPRES y si cobra comisión por otorgar el crédito.
¿Quién me presta dinero urgente si ya me rechazaron?
Otra financiera con mínimo de $300 puede aprobarte el mismo día si corriges la causa del rechazo, que casi siempre es un dato que no coincide entre tu INE, tu CURP y tu CLABE. Un adelanto de nómina o la caja de ahorro del trabajo no revisan tu historial. Nunca pagues a un intermediario que promete aprobación segura.
¿Puedo recibir los 300 pesos en la cuenta de otra persona?
No. Las financieras depositan solo en una cuenta o tarjeta de débito a nombre de quien firma el contrato, porque así comprueban tu identidad. Si registras la CLABE de un familiar, la solicitud se rechaza o se queda en revisión manual.
¿Cuántos días tengo para pagar 300 pesos?
Depende del modelo: en un solo pago, el plazo de esta categoría va de 7 a 30 días; en cuotas semanales, quincenales o mensuales, va de unos meses a más de un año. Con la misma tasa diaria, el plazo más corto que puedas pagar es el que menos intereses suma.
¿Puedo pagar antes y pagar menos?
Sí. El interés de estos préstamos corre por día, así que liquidar antes reduce el total. Kueski, Tala y Crédito 365 aceptan pagos anticipados, y Kueski no cobra penalización por adelantar el pago.
¿Me prestan 300 pesos si ya tengo otro préstamo activo?
Con la misma financiera, por lo general no: Kueski y Crédito 365 piden liquidar el préstamo activo antes de abrir otro. Con una financiera distinta puede ocurrir, pero es la primera señal de una cadena de préstamos, porque cada uno suma su propio interés y su propia fecha.
¿Pedir $300 sin buró me ayuda a tener historial?
Solo si la financiera reporta tus pagos. Tala y Crédito 365 envían la actividad de sus clientes a sociedades de información crediticia, así que pagar a tiempo construye historial. Si la financiera no reporta, tu buen comportamiento solo cuenta con ella.
¿Puedo pedir 300 pesos si soy menor de edad?
No. Las financieras exigen 18 años cumplidos e INE vigente para firmar el contrato. Una oferta de préstamo para menores de edad es una señal de fraude o de robo de datos.
Aviso legal
Finravia compara préstamos de 300 pesos, pero no presta dinero ni decide quién recibe un crédito. Los montos mínimos, comisiones, figuras legales y horarios de depósito de esta página vienen de fuentes públicas y de los sitios de cada financiera al momento de escribirla, y pueden cambiar sin aviso. Antes de firmar, verifica tú mismo en el sitio de la financiera que preste $300, cuánto cobra de comisión y el total con IVA. Si aceptas el préstamo, pagarlo a tiempo es tu responsabilidad.
Mas prestamos
Populares
Según los requisitos de contratación
Montos pequeños
Montos grandes
Por plazo
Por frecuencia de pago
Servicios