
¿Qué tipos de préstamos otorga el ISSSTE en 2026? Cuánto presta cada uno y cómo pedirlo
Préstamos en línea con pagos quincenales 2026
Los préstamos quincenales se pagan en varias cuotas fijas cada 15 días, alineadas con el día en que cobras tu nómina. Bancos, SOFOM, SOFIPO y fintech los ofrecen en línea y piden INE, CURP y una cuenta con CLABE. A la misma tasa, pagar cada quincena suma menos intereses que pagar cada mes; compara siempre el CAT y el pago total antes de firmar.
Ofertas disponibles: 14
Fintech, Línea de crédito, Préstamo personal

Monto
2,000 — 70,000 MXN
Plazo
61 — 900 días
Costo anual
182.36%
Fintech, Préstamo personal en línea

Monto
500 — 35,000 MXN
Plazo
30 — 120 días
Costo anual
438%
Fintech, Préstamo personal
Monto
1,000 — 12,000 MXN
Plazo
15 — 210 días
Costo anual
169.5%
Financiera, Préstamo personal en línea

Monto
200 — 30,000 MXN
Plazo
61 — 91 días
Costo anual
12961.4%
Fintech, Préstamo personal en línea

Monto
60 — 26,000 MXN
Plazo
99 — 180 días
Costo anual
153.31%
1er préstamo desde 0%
Monto
100 — 50,000 MXN
Plazo
91 — 120 días
Costo anual
48%
Banco, En efectivo
Monto
2,000 — 200,000 MXN
Plazo
28 — 1078 días
Costo anual
83.5%
Prestamista, Personal
Monto
550 — 15,000 MXN
Plazo
15 — 45 días
Costo anual
585%
Fintech, Micropréstamo digital

Monto
500 — 9,000 MXN
Plazo
90 — 730 días
Costo anual
1355.2%
Financiera, Préstamo personal
Monto
5,000 — 70,000 MXN
Plazo
360 — 1440 días
Costo anual
103.1%
Fintech, Micropréstamo personal

Monto
500 — 25,000 MXN
Plazo
7 — 15 días
Costo anual
606%
Personal, préstamo digital

Monto
1,000 — 50,000 MXN
Plazo
61 — 90 días
Costo anual
950%
Financiera, Préstamo personal en línea
Monto
200 — 300,000 MXN
Plazo
180 — 1080 días
Costo anual
72.85%
Fintech, Préstamo personal

Monto
500 — 80,000 MXN
Plazo
7 — 30 días
Costo anual
5564.7%
Clasificación de productos actualizada al 02.11.2026.
Calificación media: 4.01★ de 5★, calculada a partir de 14 productos.
Finravia ofrece acceso gratuito a información sobre tasas y condiciones de productos financieros en México. Costo anual: CAT publicado por el prestamista o, si no existe, estimación de Finravia con monto, plazo, tasa y cargos obligatorios. Referencia comparativa; no sustituye la oferta final. Los datos provienen de instituciones financieras y/o fuentes públicas. Verifica siempre la información vigente en sitios oficiales, sucursales o líneas de atención de las empresas presentadas.
Comparativa de préstamos a quincenas en línea
| # | Producto | Costo anual | Monto | Plazo |
|---|---|---|---|---|
| 1 | 182.36% | 2,000 — 70,000 MXN | 61 — 900 días | |
| 2 | 438% | 500 — 35,000 MXN | 30 — 120 días | |
| 3 | 169.5% | 1,000 — 12,000 MXN | 15 — 210 días | |
| 4 | 12961.4% | 200 — 30,000 MXN | 61 — 91 días | |
| 5 | 153.31% | 60 — 26,000 MXN | 99 — 180 días | |
| 6 | 48% | 100 — 50,000 MXN | 91 — 120 días | |
| 7 | 83.5% | 2,000 — 200,000 MXN | 28 — 1078 días | |
| 8 | 585% | 550 — 15,000 MXN | 15 — 45 días | |
| 9 | 1355.2% | 500 — 9,000 MXN | 90 — 730 días | |
| 10 | 103.1% | 5,000 — 70,000 MXN | 360 — 1440 días |
Calcula tu préstamo quincenal
La herramienta «Calcula tu préstamo quincenal» ofrece una estimación genérica basada en los datos introducidos. El cálculo real depende del esquema de pagos, las comisiones, el IVA, las fechas y las condiciones de cada producto; consulta la calculadora y el calendario oficial del prestamista.
Reseñas recientes
Verificado por Finravia
«Usé Binixo porque quería comparar varias opciones sin llenar formularios en diferentes páginas. Después de enviar la solicitud me llegaron ofertas...
Verificado por Finravia
La usuaria indica que hace sus pagos, pero no se reflejan en la app. También señala que sigue recibiendo llamadas después de haber pagado. Cita bre...
Verificado por Finravia
«Sirve como intermediario para encontrar préstamos rápidos. Encontré una opción adecuada en poco tiempo. Solo hay que comparar bien las ofertas.»
Verificado por Finravia
«Recibí varias opciones después de registrarme. Algunas tasas eran altas, pero encontré una aceptable. Es útil, pero hay que analizar bien antes de...
Verificado por Finravia
My debts are organized as follows: AvaFin: $11,200. Lately, I've been considering temporarily stopping payments to stabilize and save, but I don't...
Verificado por Finravia
You should try to refinance the debt because otherwise, they're going to charge you interest for every day that goes by. If you don't pay, I think...
Verificado por Finravia
The problem is that, like a total idiot, I didn't realize I was going to pay about $2000 in pure interest (I borrowed $2800, and they're charging m...
Verificado por Finravia
Hola, ayer pagué mi préstamo de Cozmo a la CLABE de Inbursa. Antes pagaba a la otra CLABE que hay en la app y el pago se reflejaba inmediatamente.r...
Verificado por Finravia
es una aplicación fácil de usar”
Verificado por Finravia
buena app
Ultimas noticias
Opinión del experto
Verificado
Para mí, el préstamo quincenal es el formato más justo para quien cobra cada 15 días, porque obliga a que la cuota quepa en una sola quincena y no en un mes entero. A igual tasa, los préstamos en línea con pagos quincenales cobran menos intereses que las mensualidades: $10,000 a 6 meses con 90% anual más IVA cuestan unos $208 menos en 12 cuotas que en 6. Su punto débil es el precio: en apps y SOFOM el CAT sigue en tres dígitos, y un solo atraso suma dos cuotas vencidas en 30 días. Por eso lo recomiendo solo con nómina quincenal estable y una cuota por debajo de 30% de lo que cobras; lo descarto con ingreso semanal o por día, o con otro préstamo activo.
Qué son los préstamos quincenales y cómo funcionan
Los préstamos quincenales son créditos que se devuelven en varias cuotas fijas, una cada 15 días, durante un plazo de semanas, meses o años. Cada pago quincenal cubre intereses y una parte del capital, así que el saldo que debes baja dos veces al mes.
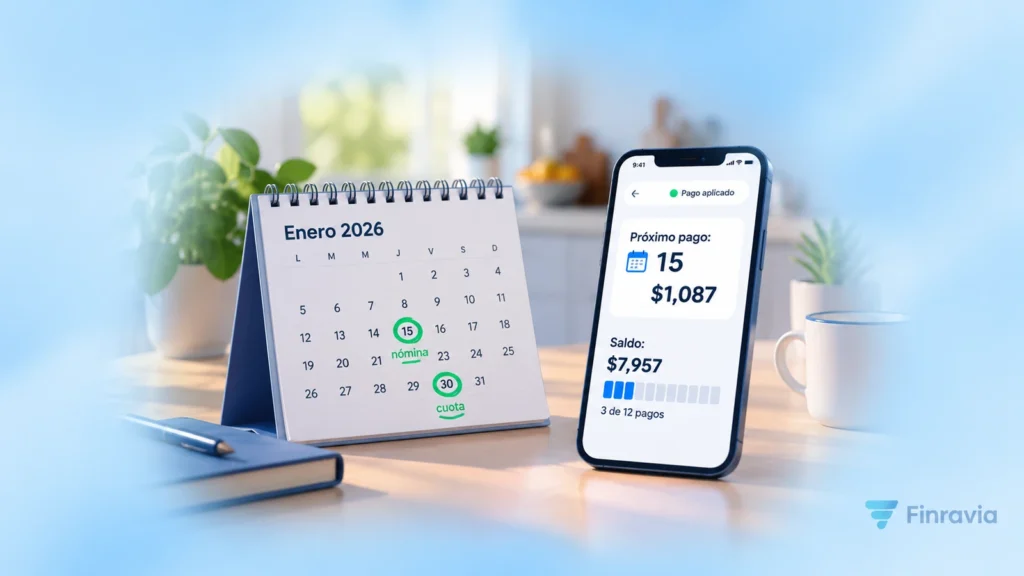
En México este esquema sigue el ritmo del salario. La Ley Federal del Trabajo, en su artículo 88, fija que el salario se paga en plazos no mayores de una semana a quien hace trabajo material y de 15 días al resto de los trabajadores. Por eso la mayoría de las nóminas se depositan el día 15 y el último día del mes, y los préstamos quincenales ponen la fecha de cada cuota justo después de ese depósito. En un año hay 24 quincenas.
Técnicamente, un préstamo quincenal es un crédito a plazos con amortización: la cuota es igual en todas las fechas, pero su composición cambia. En la primera quincena de un préstamo de $10,000 a 90% anual más IVA, de una cuota de $1,087.27 se van $375 a intereses, $60 a IVA y $652.27 a capital; en la última quincena, el interés baja a $39.07 y casi todo el pago reduce la deuda. Ese desglose forma la tabla de amortización, y conviene pedirla a la entidad antes de firmar.
Si tu quincena cae en domingo o día festivo, el artículo 109 de la misma ley pide que el salario se pague en día laborable, el que acuerden empresa y trabajador. Muchas empresas adelantan el depósito al viernes y otras lo pasan al lunes, así que conviene que la fecha de tu cuota quede uno o dos días después del día de pago, no el mismo día.
Préstamo quincenal o préstamo con un solo pago en 15 días
Un préstamo quincenal reparte la deuda en varias cuotas cada 15 días; un préstamo con un solo pago en 15 días te pide devolver toda la suma, con intereses, en una sola fecha. Con $3,000, el primero se paga, por ejemplo, en 6 cuotas durante 3 meses; el segundo exige los $3,000 más intereses de golpe dos semanas después.
La diferencia pesa en tu presupuesto: una cuota de una sexta parte cabe en un sueldo; el monto completo, rara vez. Los préstamos en línea a corto plazo con un solo pago sirven para un gasto que cubres entero con tu siguiente ingreso, mientras que los préstamos quincenales sirven cuando necesitas varias quincenas para pagar.
Quincenal o catorcenal: no es lo mismo
Un pago quincenal llega 24 veces al año, en fechas del calendario como el 15 y el 30; un pago catorcenal llega cada 14 días exactos, 26 veces al año, y cae en un día distinto del mes cada vez. Algunas entidades ofrecen las dos frecuencias, y confundirlas mueve tu fecha de pago lejos del depósito de tu nómina.
📅 No confundas: los préstamos quincenales no se cobran cada 14 días. Si tu contrato marca 26 pagos al año, es catorcenal, y la fecha de cobro dejará de coincidir con tu quincena al segundo mes.
Con la mecánica clara, el siguiente paso es ubicar qué entidades cobran cada quincena.
¿Dónde pedir préstamos con pagos quincenales en línea?
- Kueski — SOFOM E.N.R. inscrita en el SIPRES de la CONDUSEF; sus préstamos personales con pagos quincenales se dividen en las quincenas que eliges al solicitar, se liquidan antes sin penalización y suben de monto con cada pago puntual.
- Credilikeme — SOFOM E.N.R. con registro en la CONDUSEF; es una aplicación de préstamos con pagos quincenales que deja escoger entre dos fechas para el primer pago y no cobra comisión por liquidar antes.
- Creditea — empresa comercial atendida por la PROFECO; su línea de crédito cobra los días 15 y último de cada mes, reparte el saldo en varias decenas de quincenas y acepta pagos adelantados para ahorrar intereses.
- Kubo Financiero — SOFIPO autorizada y supervisada por la CNBV; su crédito en línea permite elegir entre pago semanal, catorcenal, quincenal o mensual, con montos de decenas de miles de pesos.
- Crédito de nómina de BBVA — banco; descuenta la cuota quincenal o mensual del sueldo que recibes en tu cuenta BBVA, con tasa fija y sin penalización por pago anticipado.
Cuánto pagas en un préstamo con pagos quincenales: ejemplo
Un préstamo con pagos quincenales de $10,000 a 6 meses con tasa anual de 90% más IVA se paga en 12 cuotas de unos $1,087; el pago total ronda $13,047. Con pagos quincenales el saldo baja más rápido y pagas menos intereses: el mismo crédito en 6 mensualidades suma unos $13,256.
| Esquema | Número de pagos | Cuota | Pago total | Intereses + IVA |
|---|---|---|---|---|
| Cada quincena | 12 | $1,087.27 | $13,047.27 | $3,047.27 |
| Cada mes | 6 | $2,209.30 | $13,255.78 | $3,255.78 |
La diferencia de $208.51 sale de la mecánica, no de la entidad: al pagar cada 15 días, la mitad de cada mes ya corre sobre un saldo menor. Con montos chicos y tasas de app la brecha crece en proporción:
| Esquema ($5,000, tasa anual 180% + IVA, 3 meses) | Número de pagos | Cuota | Pago total |
|---|---|---|---|
| Cada quincena | 6 | $1,104.65 | $6,627.89 |
| Cada mes | 3 | $2,277.55 | $6,832.64 |
Cálculo con cuotas iguales, interés sobre el saldo e IVA de 16% sobre intereses; las tasas son ilustrativas, no las de una oferta de la comparativa, y no incluyen comisiones.
Los préstamos quincenales de apps y SOFOM en la comparativa van de unas decenas de pesos a cerca de $70,000, con plazos de unas semanas a más de 2 años, y cobran un CAT de tres dígitos; el crédito de nómina de un banco se queda en CAT de dos dígitos. Entre las mejores apps de préstamos en México, varias ya dejan elegir en cuántas quincenas pagar. Por eso la tasa del anuncio no basta: el CAT suma intereses y comisiones en un solo indicador anual, sin IVA, con el método que fija Banco de México.
Interés sobre el saldo o sobre el monto inicial
Un préstamo quincenal bien calculado cobra interés sobre lo que todavía debes, no sobre el monto que recibiste. Con $10,000 a 2.5% por quincena en 6 quincenas, cobrar el interés sobre el monto inicial daría $1,500 de intereses y cuotas de $1,916.67; con interés sobre el saldo, la cuota baja a $1,815.50 y los intereses a $893, antes de IVA.
La Ley para la Transparencia y Ordenamiento de los Servicios Financieros, en su artículo 10, prohíbe exigir los intereses por adelantado: solo se cobran por periodos vencidos. Si la tabla de tu contrato muestra el mismo interés en todas las quincenas, pide que te expliquen el cálculo antes de firmar.
Cuántos pagos quincenales hay en un año
Un año tiene 24 pagos quincenales, así que 12 pagos quincenales equivalen a 6 meses y 6 pagos a 3 meses. Un plazo de 48 quincenas son 2 años. Si comparas con un crédito catorcenal, recuerda que 26 catorcenas cubren el mismo año, con dos cobros extra.
Con el costo claro, falta ver cómo cambia todo si pagas cada semana o cada mes.
Pagar cada quincena, cada semana o cada mes: qué cambia
Los préstamos quincenales reparten el crédito en dos cuotas al mes, una cada 15 días, que coinciden con la nómina de la mayoría de los trabajadores; el pago semanal lo divide en cuotas más chicas y frecuentes, y el pago cada mes concentra todo en una sola fecha. A igual tasa, cuanto más frecuente es el pago, menos intereses suma el crédito.
| Frecuencia ($10,000, 6 meses, 90% anual + IVA) | Pagos | Cuota | Intereses + IVA | Encaja si cobras… |
|---|---|---|---|---|
| Cada 7 días | 26 | $497.46 | $2,933.88 | cada semana o por día |
| Cada 15 días | 12 | $1,087.27 | $3,047.27 | cada quincena |
| Cada 30 días | 6 | $2,209.30 | $3,255.78 | una vez al mes |
Los préstamos semanales ahorran algo más de interés, pero obligan a tener la cuota lista 26 veces en 6 meses: más fechas para cumplir y más oportunidades de atraso. Los pagos mensuales dan una sola fecha, a cambio de la cuota más alta y del interés más alto. La frecuencia correcta coincide con el día en que te depositan, porque una cuota que llega antes que tu sueldo termina atrasada.
Por eso, la frecuencia que elijas también fija cuánto puedes pedir sin apretar tu quincena.
Cuánto pedir según tu ingreso quincenal
Un pago quincenal no debería pasar de 30% de lo que cobras cada 15 días, sumando todos tus préstamos quincenales. Si recibes $7,000 cada 15 días, el pago de tus préstamos debería quedar en $2,100 o menos; con la tasa del ejemplo, esa cuota alcanza para un préstamo con pagos quincenales de unos $19,300 a 6 meses.
El salario mínimo general de 2026 es de $315.04 diarios, es decir, $4,725.60 por quincena. Con ese ingreso, el límite prudente de cuota es de unos $1,418, y los préstamos quincenales a 6 meses con la tasa del ejemplo no deberían superar unos $13,000.
| Ingreso por quincena | Cuota máxima (30%) | Monto que cabe a 6 meses (90% + IVA) |
|---|---|---|
| $4,725.60 (salario mínimo 2026) | $1,417.68 | unos $13,000 |
| $7,000 | $2,100 | unos $19,300 |
| $10,000 | $3,000 | unos $27,600 |
| $15,000 | $4,500 | unos $41,400 |
Para armar un presupuesto con pagos quincenales, primero aparta cada pago quincenal el mismo día que llega tu nómina, antes de pagar renta o despensa. Pide que la fecha de cobro quede uno o dos días después de tu depósito y, si domicilias el pago, deja en la cuenta un margen para comisiones bancarias.
Para evitar deudas con pagos quincenales, no pidas un segundo préstamo hasta haber liquidado al menos dos tercios del primero. El aguinaldo, que por ley llega antes del 20 de diciembre y equivale como mínimo a 15 días de salario, sirve para adelantar cuotas: cada pago anticipado reduce el saldo sobre el que se calculan los intereses.
Con el monto definido, revisa qué te van a pedir.
Requisitos para préstamos a quincenas en línea
Para préstamos a quincenas en línea normalmente necesitas 18 años o más, INE vigente, CURP, celular y correo a tu nombre y una cuenta bancaria con CLABE. Algunas entidades piden estados de cuenta o recibo de nómina, y casi todas preguntan tu día de pago para fijar la fecha de cada quincena.
| Requisito | Detalle | ¿Siempre? |
|---|---|---|
| Edad | 18 años o más; algunas entidades piden 20 o 21 y fijan una edad máxima | Sí |
| INE vigente | Foto de frente y reverso, más prueba de vida | Sí |
| CURP | Para validar tu identidad y tu historial | Sí |
| Cuenta con CLABE | A tu nombre; ahí llega el depósito y, si domicilias, sale la cuota | Sí |
| Celular y correo | Activos, para códigos de firma y avisos de pago | Sí |
| Día de pago de tu nómina | Define la fecha de cada cuota | Casi siempre |
| Comprobante de ingresos o estados de cuenta | En montos altos y en bancos | A veces |
| Ser cliente de nómina | Solo en créditos de nómina bancarios | A veces |
Una CLABE de otra persona, una INE vencida o un nombre que no coincide con tu CURP detienen la solicitud. Varias solicitudes en pocos días también pesan, porque cada consulta queda registrada en tu reporte de crédito.
Préstamos quincenales sin buró: qué revisan en realidad
Los préstamos quincenales sin buró existen en el sentido de que un historial negativo no te rechaza de forma automática, pero la entidad consulta tu reporte con tu autorización. Lo que cambia es el peso: además del Buró de Crédito, evalúan los depósitos de tu cuenta, los datos de tu celular y tus pagos dentro de la propia app.
Un crédito así suele arrancar con un primer monto bajo, pocos pagos y un CAT más alto, que mejora conforme pagas a tiempo. Las apps de préstamos sin Buró de Crédito trabajan con estos datos alternos y conviene compararlas por pago total.
🚨 La «aprobación garantizada sin revisar nada» no existe en una entidad registrada: toda solicitud pasa por una validación de identidad, historial y capacidad de pago. Quien te la promete por mensaje está buscando un depósito previo.
Con los documentos listos, la solicitud toma pocos pasos.
Cómo solicitar un préstamo quincenal en línea paso a paso
Solicitar préstamos quincenales en línea requiere 7 pasos: compara el CAT y el pago total, verifica a la entidad en el SIPRES o ante la PROFECO, registra tu INE, CURP y CLABE, elige el número de quincenas, revisa la tabla de pagos y firma el contrato. El orden protege tu presupuesto:
- Calcula tu cuota máxima por quincena con la regla de 30% de tu ingreso.
- Compara CAT, número de pagos y pago total en la comparativa; si quieres ver opciones con otras frecuencias, puedes comparar todos los préstamos en línea de México por monto, plazo y CAT.
- Verifica la entidad: una SOFOM o SOFIPO aparece en el SIPRES; su contrato, en el RECA de la CONDUSEF; una empresa comercial responde ante la PROFECO.
- Regístrate en el sitio o la app oficial: INE, CURP, celular y correo a tu nombre.
- Indica el día en que cobras tu nómina y registra tu CLABE.
- Revisa la tabla de amortización: fecha de cada quincena, cuota, intereses, IVA y pago total.
- Firma con firma electrónica y recibe el depósito por SPEI en la cuenta registrada.
La solicitud no garantiza la aprobación ni el monto: cada entidad puede aprobar menos de lo que pediste o un plazo más corto del que elegiste.
Cómo pagar tu préstamo cada quincena
Los préstamos a pagar en quincenas se cubren por cuatro vías: domiciliación a tu cuenta, transferencia SPEI con la referencia del contrato, pago con tarjeta de débito desde la app y pago en tiendas como OXXO. La domiciliación evita olvidos, pero si el cobro llega antes que tu sueldo puede generar una comisión por falta de fondos. Guarda cada comprobante hasta que la entidad te entregue la carta de liquidación.
Adelantar pagos abarata el crédito porque reduce el saldo sobre el que corren los intereses. En bancos y SOFOM reguladas, la Circular 16/2007 de Banco de México obliga a recibir pagos anticipados cuando estás al corriente; en el resto, el contrato indica si hay penalización, y varias apps de la lista no cobran por liquidar antes.
Antes de firmar con cualquiera de ellas, confirma que la entidad es legal.
Préstamos quincenales confiables: cómo comprobar a la entidad
Los préstamos quincenales confiables son los de una entidad con razón social visible, registrada en el SIPRES de la CONDUSEF o atendida por la PROFECO, que muestra CAT, tabla de pagos y pago total antes de firmar y no cobra nada antes del depósito. Si alguno de esos datos falta, la oferta no pasa el filtro.
Entre enero y mayo de 2026, la CONDUSEF recibió 35,762 reclamaciones por posible fraude en todo el sistema financiero, cerca de 19% más que un año antes. Estas señales delatan una oferta falsa:
- pide un pago por «apertura», «gestión» o «verificación» antes de depositar;
- no publica razón social o la que publica no aparece en el SIPRES;
- su contrato no está en el RECA, si dice ser entidad financiera;
- atiende solo por WhatsApp, Telegram o redes sociales;
- se instala como APK desde un enlace, fuera de Google Play o App Store;
- exige acceso a tus contactos y a tu galería;
- promete la aprobación sin revisar ningún dato.
Las entidades legales cobran intereses solo por periodos vencidos, como marca la ley, y nunca antes del depósito. Un préstamo con esas tres pruebas superadas —registro, costo publicado y cero cobros previos— entra en lo que la gente busca como préstamos quincenales seguros. Los préstamos seguros y confiables en línea se eligen con estos mismos filtros, más los permisos y la ficha de cada tienda de apps.
🛑 La «comisión de liberación» que se paga antes del depósito no existe en un crédito legal: la ley prohíbe cobrar intereses por adelantado, y la CONDUSEF advierte que quien pide dinero antes de prestar no entrega el préstamo.
Aun con una entidad legal, un atraso cuesta dinero.
Qué pasa si no pagas una quincena
Si no cubres un pago quincenal de tu préstamo, la entidad cobra intereses moratorios y la comisión por atraso del contrato, y en 30 días ya debes dos cuotas. Además, reporta el retraso al Buró de Crédito y puede pasar la deuda a un despacho de cobranza: con dos cuotas al mes, un atraso se acumula el doble de rápido que en un crédito mensual.
En un préstamo con pagos quincenales, el riesgo específico es la domiciliación sin fondos: si tu empresa paga un día tarde, el cargo rebota, la cuota queda vencida y además tu banco puede cobrar una comisión. Para frenar el problema:
- Avisa a la entidad antes de la fecha de la cuota que no vas a cubrir.
- Pide mover la fecha de cobro o una reestructura, y que te la confirmen por escrito.
- Verifica al despacho de cobranza en el REDECO de la CONDUSEF, donde las entidades financieras registran a los despachos que contratan.
- Presenta una queja ante la CONDUSEF si la entidad es financiera, o ante la PROFECO si es empresa comercial, cuando la cobranza incluya amenazas o llamadas a tus contactos.
Pagar el atraso cuanto antes limita el daño: el reporte refleja cuántos pagos debiste y por cuánto tiempo.
Con todo esto a la vista, el esquema ofrece ventajas claras y también límites.
Ventajas y desventajas de pagar un préstamo cada quincena
Un préstamo con pagos quincenales alinea la cuota con tu nómina y reduce el interés total frente a las mensualidades, pero te deja 24 fechas de pago en 12 meses y, en apps y SOFOM, un CAT de tres dígitos.
| ✅ Ventajas | ❌ Desventajas |
|---|---|
| ✅ La cuota coincide con el día en que cobras | ❌ Dos fechas de pago cada mes |
| ✅ Menos intereses que con mensualidades a igual tasa | ❌ CAT de tres dígitos en apps y SOFOM |
| ✅ Cuotas de la mitad que una mensualidad | ❌ Un plazo largo esconde el pago total |
| ✅ Pagos puntuales que construyen historial | ❌ La domiciliación puede cobrar antes que llegue tu sueldo |
| ✅ Adelantar quincenas baja el saldo y el interés | ❌ Un atraso suma dos cuotas vencidas en 30 días |
Hay casos concretos en los que este esquema no te conviene.
Cuándo no te conviene un préstamo quincenal
Un préstamo quincenal no te conviene cuando la cuota depende de un ingreso que no llega cada 15 días o cuando ya ocupa más de 30% de tu quincena. Estos casos se repiten con más frecuencia:
- Cobras cada semana o por día. Una cuota quincenal de $1,087 te obliga a guardar dinero de dos semanas; el pago semanal de unos $497 encaja mejor.
- Tus cuotas pasan de 30% de tu quincena. Con $7,000 por quincena, más de $2,100 en pagos deja sin margen la renta y la despensa.
- Ya pagas dos o más préstamos en apps. Cada entidad evalúa por separado y ninguna ve la suma de tus cuotas.
- El gasto se repite cada mes. Financiar la renta con un crédito de 12 quincenas te deja con la renta del mes siguiente y la cuota encima.
- Tu banco te ofrece el mismo monto más barato. Un CAT de dos dígitos contra uno de tres cambia el costo en miles de pesos; para montos de varios años, los créditos de bancos y SOFIPO a varios años reparten la deuda con un costo menor.
Por eso, antes de firmar, compara el pago total de cada oferta con lo que cobras en una quincena: si la cuota no cabe en 30% de ese ingreso, el plazo o el monto necesitan ajuste.
Fuentes
Preguntas frecuentes
¿Qué significa pagar un préstamo en pagos quincenales?
Significa que la entidad divide tu préstamo, los intereses y el IVA en cuotas iguales que vencen cada 15 días hasta liquidar. Cada cuota baja una parte del capital, por eso la tabla de amortización muestra un saldo menor después de cada quincena.
¿Cuántos pagos quincenales hay en un año?
Hay 24 pagos quincenales en un año: dos por mes. Así, 6 pagos equivalen a 3 meses, 12 pagos a medio año y 48 pagos a 2 años. Un esquema catorcenal, en cambio, suma 26 pagos en el mismo periodo.
¿Qué día se paga una cuota quincenal?
El día que marca tu contrato. Las entidades suelen fijarlo cerca del 15 y del último día de cada mes, o uno o dos días después de la fecha en que te depositan la nómina; algunas te dejan elegir entre dos fechas para el primer pago.
¿Es más barato pagar cada quincena que cada mes?
Sí, cuando la tasa es la misma: el saldo baja antes y genera menos intereses. En $10,000 a 6 meses con tasa de 90% más IVA, la diferencia ronda $208. Entre dos ofertas distintas, en cambio, decide el CAT y el pago total, no la frecuencia.
¿Puedo adelantar pagos o liquidar antes?
En la mayoría de los casos, sí. Bancos y SOFOM reguladas deben aceptar pagos anticipados si estás al corriente, y varias apps lo permiten sin penalización. El pago adelantado se aplica al saldo y reduce los intereses de las quincenas siguientes.
¿Qué pasa si mi sueldo llega después de la fecha de cobro?
La cuota se registra como atrasada y empiezan los moratorios, aunque el retraso sea de tu empresa. Antes de firmar, pide que la fecha de cobro quede uno o dos días después de tu depósito; si ya firmaste, solicita el cambio de fecha a la entidad.
¿Los préstamos con pagos quincenales revisan el Buró de Crédito?
La mayoría sí, con la autorización que das al solicitar. Las entidades que aceptan historial negativo lo compensan con un primer monto bajo y un plazo corto, y suben el límite conforme pagas a tiempo.
¿Puedo tener dos créditos con pago quincenal al mismo tiempo?
Puedes, pero la suma de las dos cuotas debe quedar por debajo de 30% de tu quincena. Dos créditos implican dos fechas, dos CAT y dos reportes; si uno se atrasa, el otro suele seguir el mismo camino.
¿Cómo hago una tabla de mis pagos quincenales?
Pide la tabla de amortización en la carátula del contrato: muestra fecha, cuota, intereses, IVA y saldo de cada quincena. Para estimarla antes de solicitar, usa el calculador de esta página con el monto, el número de quincenas y la tasa de la oferta.
Aviso legal
Finravia no otorga préstamos quincenales ni cobra por comparar: la aprobación, el número de quincenas y el CAT los decide cada entidad según tu perfil. Los datos vienen de fuentes públicas y de los sitios de las entidades al momento de redactar y pueden cambiar; las cuotas mostradas son ejemplos con tasas ilustrativas. Antes de firmar, confirma en la carátula la fecha de cada cobro quincenal y el pago total. Si tu nómina se retrasa, la cuota vence igual y pagarla te corresponde a ti.
Mas prestamos
Populares
Según los requisitos de contratación
Montos pequeños
Montos grandes
Por plazo
Por frecuencia de pago
Servicios