
Cómo pagar mi Préstamo Digital BanCoppel en 2026: todas las formas y sus plazos reales
Apps y préstamos sin INE
Los préstamos sin INE existen en México, pero no significan crédito sin identificación: la entidad sustituye la credencial para votar por otro documento oficial. Pasaporte vigente, cédula profesional, licencia de conducir o tarjeta de residencia abren la solicitud en 13 prestamistas confirmados; el monto, el plazo y el CAT dependen de la evaluación.
Ofertas disponibles: 13
Fintech, Préstamo personal en línea

Monto
60 — 26,000 MXN
Plazo
99 — 180 días
Costo anual
153.31%
Fintech, Crédito personal

Monto
500 — 24,000 MXN
Plazo
30 — 180 días
Costo anual
451.49%
Fintech, Micropréstamo personal

Monto
500 — 25,000 MXN
Plazo
7 — 15 días
Costo anual
606%
Banco, Préstamo personal
Monto
6,700 — 53,900 MXN
Plazo
365 — 730 días
Costo anual
80.9%
Fintech, Préstamo personal
Monto
10,000 — 425,000 MXN
Plazo
180 — 1080 días
Costo anual
26.2%
Fintech, Microcrédito personal

Monto
1,000 — 35,000 MXN
Plazo
7 — 30 días
Costo anual
0%
Financiera digital
Monto
1,000 — 18,000 MXN
Plazo
60 — 210 días
Costo anual
3217%
Fintech, Préstamo personal

Monto
2,000 — 70,000 MXN
Plazo
61 — 180 días
Costo anual
677.47%
Banco, En efectivo
Monto
2,000 — 200,000 MXN
Plazo
28 — 1078 días
Costo anual
83.5%
Fintech, Préstamo personal
Monto
500 — 80,000 MXN
Plazo
180 — 1080 días
Costo anual
83.2%
Financiera, Préstamo personal en línea
Monto
200 — 300,000 MXN
Plazo
180 — 1080 días
Costo anual
72.85%
Banco, Línea de crédito
Monto
4,000 — 47,000 MXN
Plazo
365 — 365 días
Costo anual
90%
Financiera, Préstamos en línea
Monto
500 — 35,000 MXN
Plazo
7 — 30 días
Costo anual
1583.1%
Clasificación de productos actualizada al 28.09.2026.
Calificación media: 3.83★ de 5★, calculada a partir de 13 productos.
Finravia ofrece acceso gratuito a información sobre tasas y condiciones de productos financieros en México. Costo anual: CAT publicado o estimado. Los datos provienen de instituciones financieras y/o fuentes públicas. Verifica siempre la información vigente en sitios oficiales, sucursales o líneas de atención de las empresas presentadas.
Tabla comparativa del TOP 10 de préstamos sin INE en México
| # | Producto | Costo anual | Monto | Plazo |
|---|---|---|---|---|
| 1 | 153.31% | 60 — 26,000 MXN | 99 — 180 días | |
| 2 | 451.49% | 500 — 24,000 MXN | 30 — 180 días | |
| 3 | 606% | 500 — 25,000 MXN | 7 — 15 días | |
| 4 | 80.9% | 6,700 — 53,900 MXN | 365 — 730 días | |
| 5 | 26.2% | 10,000 — 425,000 MXN | 180 — 1080 días | |
| 6 | 0% | 1,000 — 35,000 MXN | 7 — 30 días | |
| 7 | 3217% | 1,000 — 18,000 MXN | 60 — 210 días | |
| 8 | 677.47% | 2,000 — 70,000 MXN | 61 — 180 días | |
| 9 | 83.5% | 2,000 — 200,000 MXN | 28 — 1078 días | |
| 10 | 83.2% | 500 — 80,000 MXN | 180 — 1080 días |
Calcula tu préstamo sin INE
La herramienta «Calcula tu préstamo sin INE» ofrece una estimación genérica basada en los datos introducidos. El cálculo real depende del esquema de pagos, las comisiones, el IVA, las fechas y las condiciones de cada producto; consulta la calculadora y el calendario oficial del prestamista.
Últimas noticias
Opinión del experto
Verificado
Los préstamos sin INE son el producto peor entendido del mercado mexicano: revisé los requisitos de 37 prestamistas —bancos, SOFOM y fintech— y solo 13 publican que aceptan otro documento oficial en lugar de la credencial para votar. En el resto, el pasaporte aparece en la ficha de la tienda de apps o en el aviso de privacidad, mientras el formulario real exige foto del INE por ambos lados y selfie con la credencial en la mano; por esa contradicción quedaron fuera Crédito 365, Alvos y Dineria. La segunda conclusión pesa más: ninguna entidad regulada entrega dinero sin identificar al solicitante, y quien promete lo contrario lo cobra con tasa moratoria alta, acceso a tu agenda telefónica o una comisión por adelantado. Por eso conviene revisar primero qué documento acepta cada prestamista.
Qué es un préstamo sin INE y qué exige la ley en México en 2026
Un préstamo sin INE requiere la misma identificación que la CONDUSEF exige a cualquier entidad registrada: cambia el documento aceptado, no la obligación de comprobar quién pide el dinero. Pasaporte vigente, cédula profesional, licencia de conducir y tarjeta de residencia sustituyen a la credencial para votar.
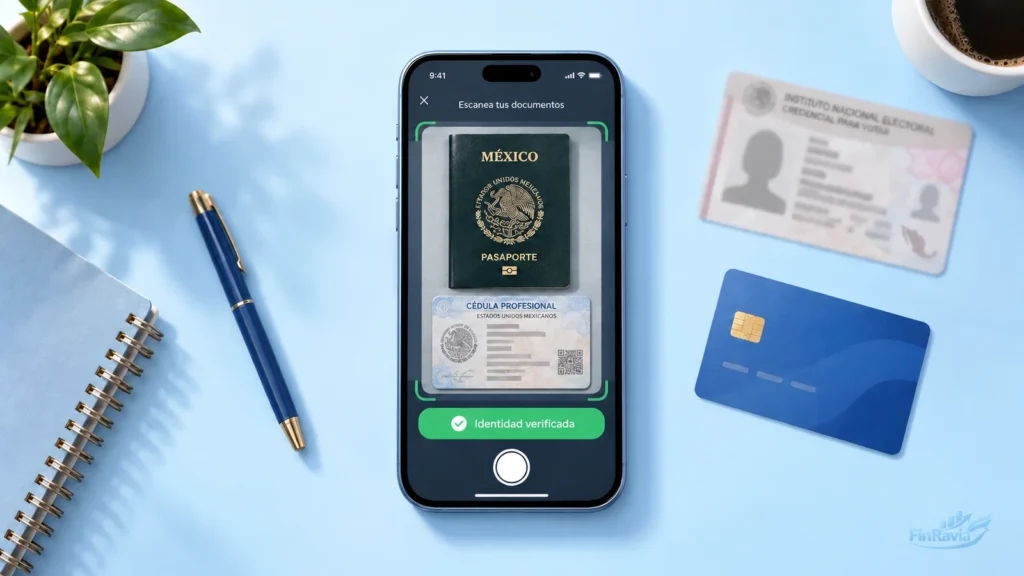
La Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita obliga a bancos, SOFOM, SOFIPO y fintech a integrar un expediente con el nombre, la CURP, el domicilio y una identificación del solicitante antes de entregar dinero. Esa regla explica por qué un préstamo sin INE nunca elimina el requisito de identidad: la institución sí puede aceptar un documento equivalente. La Ley para la Transparencia y Ordenamiento de los Servicios Financieros añade una segunda obligación: informar el CAT, la tasa y las comisiones en la carátula del contrato antes de la firma.
Las entidades que operan de forma legal aparecen en el registro SIPRES de la CONDUSEF, y las instituciones de financiamiento colectivo requieren autorización de la CNBV. Una plataforma que no aparece en ningún registro y que aun así ofrece dinero en minutos opera fuera del marco que protege al usuario: sin UNE a la cual reclamar, sin contrato revisable y sin límite comprobable al cobro.
Un préstamo sin INE exige, además, dos comprobaciones antes de firmar: qué documento acepta la entidad y qué CAT publica en la carátula.
⚠️ Antifake: los préstamos sin INE son préstamos con otro documento; el crédito "sin ningún papel" no existe en el mercado regulado mexicano. La entidad siempre identifica al solicitante; lo que varía es qué documento acepta y cómo lo valida.
Documentos alternativos al INE que aceptan las financieras
Los préstamos sin INE se resuelven con alguno de estos documentos, y cada entidad publica cuál acepta antes de iniciar la solicitud.
| Documento | Aceptación entre prestamistas | Validación automática | Nota |
|---|---|---|---|
| Pasaporte mexicano vigente | Alta: es la alternativa más frecuente | Sí, lectura OCR y biometría | Sustituto directo del INE |
| Cédula profesional con fotografía | Media: bancos y financieras grandes | No siempre | Se combina con CURP |
| Licencia de conducir vigente | Media: se acepta como apoyo | Parcial | Rara vez sirve como único documento |
| Tarjeta de residencia temporal o permanente | Media: entidades con oferta para extranjeros | Sí en varias apps | Requiere cuenta bancaria mexicana |
| Matrícula consular y credencial del IMSS | Baja: banca con sucursal | No | BanCoppel los contempla |
| Constancia de trámite del INE | Baja | No | Documento provisional |
| INE vencida | Muy baja | Falla en biometría | Renovar antes de solicitar |
Un préstamo sin INE aplica esta regla en todos los casos, y por eso el segundo filtro es el prestamista: no todos aceptan las mismas alternativas.
Préstamos en línea sin INE: prestamistas que aceptan otros documentos
Los préstamos sin INE en línea son 13 opciones concretas: cada prestamista publica en sus requisitos oficiales que acepta pasaporte, cédula profesional o tarjeta de residencia, y opera como banco, SOFOM o fintech con registro ante la CONDUSEF. El criterio de la lista es estricto: la fuente oficial debe nombrar el documento alternativo dentro de los requisitos del crédito, no en la política de privacidad.
- Creditea acepta INE, pasaporte o FM3 vigente; es el caso más explícito del mercado y contempla de entrada a residentes extranjeros.
- Kueski admite credencial para votar vigente o pasaporte mexicano vigente para validar la identidad.
- MoneyMan recibe INE o pasaporte en la solicitud en línea y resuelve la evaluación de forma automatizada.
- Lanu enumera "INE o pasaporte vigente" entre los requisitos de su crédito personal.
- Credilikeme acepta identificación vigente: INE, IFE o pasaporte.
- Abea solicita identificación oficial vigente y nombra el pasaporte junto al INE.
- Escampa aplica la misma regla en su préstamo personal: identificación oficial vigente, INE o pasaporte.
- Prestomin indica "INE/IFE o pasaporte" en sus requisitos publicados.
- Klar Préstamo acepta INE o pasaporte y, para residentes extranjeros, documentos de residencia; el préstamo personal se ofrece a usuarios con línea de crédito activa.
- Yotepresto, fintech de financiamiento colectivo autorizada por la CNBV, recibe INE o pasaporte y prevé documentación específica para residentes permanentes.
- Préstamo Digital BanCoppel contempla pasaporte, matrícula consular y credencial del IMSS, entre otros; sin INE pueden pedirse dos identificaciones alternativas.
- Préstamo Personal BanCoppel acepta pasaporte, cédula profesional, matrícula consular y credencial del IMSS bajo condiciones adicionales de identificación.
- Préstamo Personal Banco Azteca pide identificación oficial vigente y nombra INE o pasaporte.
Un préstamo sin INE lo otorga siempre una entidad con razón social identificable, y el formato del producto cambia el encuadre. Financiera Monte de Piedad acepta credencial de elector o pasaporte vigente en sus productos de crédito, aunque se trata de financiamiento con garantía y no de un microcrédito por aplicación: entra en la conversación de créditos con respaldo de un bien, como los préstamos con garantía de celular, no en la de dinero inmediato al celular.
Prestamistas que sí exigen INE y no entran en la lista
Baubap, Tala, Vivus, TurboPeso, MoneyCat, AvaFin, UltraDinero, Rayo, Slana, MultiMoney, Toya, Palgasto, Nufin y Cozmo piden la credencial para votar en el proceso vigente de solicitud, casi siempre con fotografía por ambos lados. Crédito 365, Alvos, Dineria, Kimbi y Fortaprest mencionan el pasaporte en algún canal oficial, pero su formulario o su lista de requisitos sigue anclado al INE, así que no cuentan como opción confirmada. Credy y CreditYes tampoco aparecen: no otorgan crédito, funcionan como intermediarios que canalizan la solicitud a terceros.
Cómo verificar a un prestamista antes de enviar tus datos
Un préstamo sin INE exige verificar antes a la entidad, y esa revisión toma cinco minutos. Busca el nombre de la entidad en el registro SIPRES de la CONDUSEF y confirma que la razón social coincide con la del contrato. Comprueba que el sitio publique domicilio, teléfono de la UNE y aviso de privacidad. Localiza el CAT en la carátula o en la tabla de comisiones antes de capturar cualquier dato personal. Si la entidad se identifica solo con un nombre comercial y un número de WhatsApp, el contrato no existe. Además, la mitad de estas entidades trabaja desde una aplicación móvil, y ahí el flujo cambia.
Apps de préstamos sin INE: aplicaciones que validan identidad con pasaporte
Las apps de préstamos sin INE son ocho, todas con entidad responsable identificable en el registro SIPRES: Kueski, MoneyMan, Creditea, Credilikeme, Abea, Klar, BanCoppel y Banco Azteca validan la identidad dentro de la aplicación con foto del documento y selfie biométrico, y ahí el pasaporte sustituye a la credencial para votar.
- Kueski resuelve la solicitud completa en la aplicación, con evaluación automatizada y depósito a CLABE.
- MoneyMan combina app y sitio web; la decisión se comunica por notificación y correo.
- Creditea es la alternativa clara para extranjeros residentes: acepta pasaporte o FM3 en el mismo flujo de la aplicación.
- Credilikeme trabaja con montos escalonados que crecen conforme se liquidan los pagos.
- Abea solicita identificación oficial vigente y valida con selfie dentro de la app.
- Klar funciona como aplicación financiera completa: la línea de crédito y el préstamo personal conviven con la cuenta.
- BanCoppel y Banco Azteca ofrecen banca con sucursal, lo que permite resolver la identificación en ventanilla cuando la validación digital falla.
Un préstamo sin INE por aplicación incluye los mismos pasos que en la web: alta, validación del documento, firma electrónica y depósito. Las aplicaciones de préstamos sin INE no eliminan la evaluación: consultan historial, ingresos y comportamiento de pago, igual que el resto de las mejores apps de préstamos en México. Un anuncio de aprobación automática en una tienda de apps describe la velocidad de la respuesta, no una garantía de crédito.
Qué revisar en una aplicación de préstamos antes de descargarla
- Permisos que solicita. Una app de crédito no necesita tu lista de contactos ni tu galería de fotos para evaluar un pago; ese acceso es la herramienta de cobranza de las aplicaciones montadeudas.
- Entidad responsable. La ficha de la tienda debe nombrar a la empresa, no solo a la marca, y esa empresa debe aparecer en SIPRES.
- CAT visible. Una app formal publica un ejemplo representativo con monto, plazo y CAT antes de que captures datos.
- Reseñas de cobranza. Las quejas por llamadas a familiares y mensajes a contactos describen la práctica real de la empresa mejor que cualquier promesa de la descripción.
- Cero pagos anticipados. Ninguna entidad regulada cobra un depósito, una "comisión de liberación" o un seguro por adelantado para entregar el préstamo.
Un préstamo sin INE solicita la misma información en la app y en el sitio web: identidad, ingresos y una cuenta bancaria propia. Ahora bien, la duda más repetida no es qué app usar, sino si basta con la CURP para pedir el dinero.
Préstamos sin INE solo con CURP: qué se puede y qué no
Los préstamos sin INE solo con CURP permiten iniciar la solicitud, pero no cierran el contrato: la Clave Única de Registro de Población acredita datos registrales y no lleva fotografía, así que no sirve para la validación biométrica que la fintech exige antes de depositar en tu CLABE.
Lo que sí resuelve la CURP es la primera mitad del proceso. Varios prestamistas permiten iniciar la solicitud con CURP y teléfono, calcular el monto preaprobado y ver condiciones antes de subir un documento. La identificación con fotografía se pide después, al momento de firmar el contrato y registrar la cuenta donde se deposita el dinero. A diferencia de los préstamos que se tramitan solo con INE, aquí la CURP sirve para avanzar rápido, no para saltarse la identificación. En comparación, la promesa de crédito sin ningún dato oficial pertenece a otro terreno.
Préstamos sin INE ni CURP: por qué ninguna entidad regulada los otorga
Los préstamos sin INE ni CURP no existen en el sistema financiero formal: la CURP integra el expediente que requiere la ley, y ninguna entidad registrada ante la CONDUSEF puede omitirla, ni siquiera cuando acepta pasaporte como identificación.
Cuando una oferta promete dinero sin ningún dato oficial, el modelo de negocio está en otra parte: en la comisión por adelantado que se pide "para liberar el depósito", en los intereses que se recalculan cada semana sin contrato o en los datos del teléfono que se usan para presionar al deudor. Tres señales bastan para identificarla: no hay razón social, no hay CAT publicado y el contacto ocurre por mensajería sin contrato firmado.
⚠️ Antifake: "sin pedir INE" describe qué documento se acepta, no la ausencia de requisitos. La entidad sigue evaluando ingresos, historial y capacidad de pago antes de aprobar.
Después de descartar las ofertas imposibles, queda la pregunta práctica: cuánto tarda realmente el dinero.
Préstamos urgentes y rápidos sin INE: cuánto tardan de verdad
Los préstamos rápidos sin INE son operaciones del mismo día hábil: la fintech evalúa la solicitud en minutos, informa monto, plazo y CAT, y deposita en la CLABE cuando el pasaporte tiene vigencia comprobada y la validación sale limpia a la primera.
- Solicitud: captura de datos y monto, entre 5 y 10 minutos.
- Validación de identidad: fotografía del pasaporte o del documento aceptado más selfie biométrico.
- Evaluación: consulta de historial e ingresos, resuelta por sistema.
- Aprobación: comunicación de monto, plazo, tasa, CAT y comisiones.
- Firma del contrato: aceptación electrónica con código enviado al móvil.
- Desembolso: transferencia a la CLABE de 18 dígitos a nombre del solicitante.
El punto que más retrasa el proceso no es la evaluación, sino la foto del documento: un pasaporte con reflejo, una cédula profesional que la app no lee o una CLABE de otra persona obligan a repetir el paso. Para clientes nuevos el depósito suele completarse el mismo día hábil, y una solicitud enviada en fin de semana se liquida cuando el sistema bancario reabre, un ritmo idéntico al de los préstamos urgentes para hoy mismo que sí piden credencial. Sin embargo, la velocidad no dice nada del costo, y ahí conviene revisar tres cifras distintas.
Préstamos personales sin INE: montos, plazos, tasa y CAT
Los préstamos personales sin INE cuestan lo mismo que cualquier crédito del mismo perfil: el documento no mueve el precio, lo mueven el monto, el plazo y el riesgo, y un microcrédito de fintech a 2 meses incluye un CAT mucho más alto que un crédito bancario a 24 meses.
Tres cifras deben quedar claras antes de firmar y no son intercambiables. La tasa de interés anual mide solo el interés. El CAT integra intereses, comisiones, seguros y gastos, y es la única medida comparable entre entidades. El pago total es lo que efectivamente terminas debiendo, y aparece en la tabla de amortización del contrato. Las entidades están obligadas a mostrar el CAT y la tabla de comisiones en la carátula; un crédito personal en línea de cualquier categoría que no lo hace no es comparable y no debe firmarse.
🔍 No confundas la tasa con el CAT: un CAT de dos dígitos y uno de tres dígitos pueden corresponder al mismo monto prestado. La diferencia está en el plazo y en las comisiones, no en el tamaño del préstamo.
Cómo se paga el crédito y qué pasa si te atrasas
El pago se realiza por transferencia SPEI, con cargo domiciliado a la cuenta registrada o en corresponsales como tiendas de conveniencia, según la entidad. La domiciliación reduce el riesgo de olvido; el pago en efectivo tarda en reflejarse y conviene hacerlo con un día de anticipación.
El atraso activa la tasa moratoria, que se suma al interés ordinario y corre por cada día vencido. A eso se añaden las gestiones de cobranza y el reporte a las sociedades de información crediticia, que permanece en el historial aun después de liquidar. El pago anticipado, en cambio, reduce intereses: la ley obliga a aplicarlo a capital cuando el monto cubre al menos una exhibición completa. Antes de comparar costos conviene ordenar el trámite, porque el orden de los pasos cambia el resultado.
Cómo solicitar un préstamo en línea sin INE paso a paso
Un préstamo en línea sin INE requiere menos de quince minutos de trámite cuando el documento tiene vigencia y la CLABE está a tu nombre: primero se compara y se verifica la entidad en la CONDUSEF, después se captura la solicitud.
- Comparar monto, plazo, tasa, CAT y comisiones entre las entidades que aceptan tu documento.
- Confirmar la entidad en el registro SIPRES y localizar su teléfono de UNE.
- Elegir monto y plazo con la calculadora, hasta que el pago quepa en tu presupuesto mensual.
- Capturar tus datos personales, la CURP y el número de teléfono al que llegará el código.
- Subir la fotografía del pasaporte, la cédula profesional o la tarjeta de residencia, y completar el selfie biométrico.
- Registrar la CLABE de 18 dígitos de una cuenta a tu nombre: una cuenta de tercero detiene el desembolso.
- Leer la carátula, revisar el CAT y el pago total, y firmar electrónicamente.
Requisitos para solicitar créditos sin pedir INE
- Tener 18 años cumplidos; algunas entidades elevan el mínimo a 21.
- Presentar una identificación oficial vigente con fotografía distinta al INE.
- Contar con CURP, que integra el expediente de identificación.
- Residir en México y proporcionar un domicilio verificable.
- Tener teléfono móvil y correo electrónico activos para los códigos de confirmación.
- Disponer de una cuenta bancaria propia con CLABE de 18 dígitos.
- Acreditar ingresos cuando el monto lo amerita: recibos de nómina o estados de cuenta.
Ahora bien, cumplir los requisitos no significa que el crédito convenga en cualquier situación.
Cuándo no conviene pedir un préstamo sin INE
Un préstamo sin INE no conviene en cinco escenarios concretos, y cada uno se reconoce por una condición medible antes de enviar la solicitud a la fintech o al banco.
- Montos muy pequeños a plazo muy corto. En un crédito de unos cientos de pesos a dos semanas, las comisiones fijas pesan más que el interés y disparan el CAT por encima de cualquier alternativa.
- Faltan pocos días para tu ingreso. Si el desembolso llega el mismo día que tu nómina, el costo financiero no compra tiempo: compra horas.
- Ya tienes dos o más microcréditos activos. Cada nueva solicitud reduce la capacidad de pago evaluada y encarece la siguiente; es la mecánica del sobreendeudamiento en cadena.
- El objetivo es pagar otra deuda. Cubrir un crédito con otro crédito traslada el problema y suma comisiones de apertura en cada vuelta.
- Tu documento está vencido. Una identificación caduca no pasa la validación biométrica: la solicitud se rechaza y el intento queda registrado.
A diferencia de estos casos, que son decisiones tuyas, el siguiente riesgo lo pone el mercado.
Cómo detectar una aplicación fraudulenta de préstamos rápidos
Una aplicación fraudulenta de préstamos sin INE se reconoce antes de instalarla: pide comisión por adelantado, exige acceso a contactos y fotos, y no identifica a ninguna empresa registrada ante la CONDUSEF detrás de la marca.
- Promete aprobación garantizada sin revisar historial ni ingresos.
- Solicita un depósito previo por concepto de seguro, apertura o "liberación de fondos".
- Pide permisos de contactos, galería, ubicación y micrófono para un trámite de crédito.
- Publica montos y plazos, pero nunca el CAT ni la tabla de comisiones.
- Usa un nombre comercial sin razón social y atiende solo por mensajería.
- Cambia las condiciones después de aprobar, con recargos que no aparecían en el contrato.
Si la cobranza se vuelve intimidatoria o los mensajes llegan a tus contactos, la queja procede ante la CONDUSEF y la denuncia por extorsión ante la fiscalía estatal. Desinstalar la aplicación no borra los datos ya entregados: conviene revocar permisos, guardar capturas de los mensajes y avisar a los contactos afectados.
⚠️ Antifake: ninguna entidad regulada cobra por otorgar un crédito. El dinero fluye hacia el solicitante, y el cobro empieza en la primera fecha de pago del contrato.
Por otra parte, buena parte de estas búsquedas nace de un problema más simple: la credencial caducó.
Qué hacer si tu INE está vencida o en trámite
Una INE vencida permite varios trámites civiles, pero falla en la validación biométrica de las apps de crédito: la fintech comprueba la vigencia del documento antes de aprobar y rechaza la credencial caduca. Con la credencial caduca quedan dos caminos: usar pasaporte vigente o renovar la credencial.
La constancia de trámite que entrega el INE al terminar la cita funciona como documento provisional y tiene vigencia limitada, aunque pocos prestamistas la aceptan como identificación única. Para una necesidad inmediata, el pasaporte es la ruta corta; para el mediano plazo, renovar la credencial reabre el acceso a todo el mercado, incluidas las entidades que hoy exigen INE.
Cómo renovar la INE y con qué documentos
- Agendar cita en el portal del INE o por teléfono, eligiendo el módulo más cercano.
- Llevar tu credencial vencida —o el acta de hechos si la perdiste—, la CURP impresa y un comprobante de domicilio reciente.
- Realizar el trámite en ventanilla: toma de fotografía, huellas y firma.
- Conservar la constancia provisional que te entregan al cerrar el trámite.
- Recoger la credencial física en el mismo módulo cuando el sistema notifique que está lista.
El trámite es gratuito. Cualquier gestor que cobre por "acelerar" la reposición del INE está cometiendo un fraude. Además, hay un perfil que nunca tendrá credencial para votar y aun así obtiene crédito.
Préstamos sin INE para extranjeros residentes en México
Los préstamos sin INE para extranjeros residentes son los mismos productos con otro documento: la tarjeta de residencia temporal o permanente y el pasaporte sustituyen a la credencial, y la fintech verifica la vigencia del documento en el mismo flujo. Creditea lo declara al aceptar FM3, y Klar y Yotepresto contemplan documentación para residentes.
Los requisitos adicionales son consistentes entre entidades: CURP tramitada, cuenta bancaria mexicana con CLABE a nombre del solicitante y domicilio comprobable en el país. Una visa de turista no abre la puerta, porque no acredita residencia ni permite domiciliar el pago. Para historial nuevo, los montos iniciales son conservadores y crecen conforme se liquidan los primeros créditos. En comparación con el mercado general, el catálogo se reduce, y ese balance conviene verlo completo.
Ventajas y desventajas de los créditos sin INE
Los créditos sin INE ofrecen acceso y velocidad, y cobran esa ventaja en catálogo y costo: son 13 opciones frente a las decenas que operan con credencial, y el CAT de plazo corto sube frente al de un banco a 24 meses.
A favor:
- ➕ Acceso real para quien perdió la credencial, la tiene vencida o está en trámite de reposición.
- ➕ Inclusión de residentes extranjeros y de jóvenes con pasaporte antes de tramitar el INE.
- ➕ Proceso 100% digital, con validación del documento dentro de la aplicación.
- ➕ Decisión automatizada en minutos y depósito por transferencia el mismo día hábil.
En contra:
- ➖ Catálogo reducido: 13 de 37 prestamistas revisados aceptan otro documento.
- ➖ Montos iniciales bajos para perfiles sin historial en la entidad.
- ➖ CAT elevado en los microcréditos de plazo corto frente a un crédito bancario.
- ➖ Mayor exposición a imitaciones fraudulentas que usan la búsqueda "sin INE" como gancho.
- ➖ Requisitos que no desaparecen: CURP, cuenta propia y evaluación de capacidad de pago siguen ahí, igual que en los créditos para personas con historial dañado.
Finalmente, el peso de esta comparación depende del método con el que se armó la lista.
Cómo elegimos y verificamos las opciones de esta página
Cada préstamo sin INE de esta lista se revisó contra sus fuentes primarias: requisitos publicados del producto, contrato, carátula y tabla de comisiones, junto con los registros aplicables de la CONDUSEF y la CNBV. El criterio de inclusión es estricto y único: la fuente oficial debe nombrar un documento distinto al INE dentro de los requisitos del crédito. Una mención en el aviso de privacidad, en una nota de prensa o en la ficha de la tienda de aplicaciones no basta, y cuando el sitio y la app se contradicen, la entidad queda fuera. Por eso la lista es más corta que la de otras comparativas.
Endeudamiento responsable. Un crédito conviene cuando el pago mensual cabe en el presupuesto sin desplazar gastos esenciales. Antes de solicitar, calcula el pago total, no solo la mensualidad, y confirma que el CAT es comparable con el de otra opción equivalente.
Fuentes
Aviso legal
Finravia no es una institución financiera ni otorga préstamos: comparamos productos de terceros con información publicada por las propias entidades y por los registros oficiales. Las condiciones de monto, plazo, tasa, CAT, comisiones y requisitos cambian y pueden diferir según el perfil del solicitante; verifícalas en el contrato y la carátula antes de firmar.
La aprobación depende de la evaluación que realice cada institución. El contenido de esta página es informativo y no constituye asesoría financiera; la responsabilidad del pago del crédito contratado corresponde al solicitante.
Mas prestamos
Populares
Según los requisitos de contratación
Montos pequeños
Servicios