¿Qué es Escampa y quién está detrás de esta financiera?
Escampa es una fintech mexicana de crédito en línea que otorga financiamiento a personas físicas y negocios sin sucursales, bajo la razón social ESCAMPA, S.A.P.I. de C.V., con oficinas de Escampa en CDMX: Montes Urales 415, Piso 5, Lomas de Chapultepec, Miguel Hidalgo, C.P. 11000. Los préstamos en línea de Escampa se contratan en su totalidad por internet, sin visita presencial ni sucursal.
Un dato de contexto: el nombre no es casual: escampar significa que deja de llover y se despeja el cielo, y así llama la empresa a su propia sección institucional.
Los canales oficiales son el WhatsApp 55 1915 3548 y los correos soporte@escampa.mx, contacto@escampa.mx y operaciones@escampa.mx. La atención opera de lunes a viernes de 08:30 a 18:00 y los sábados de 09:00 a 14:00.
Escampa, S.A.P.I. de C.V.: razón social y figura jurídica
La razón social completa es ESCAMPA, S.A.P.I. de C.V., que en directorios y buscadores aparece también como Escampa SAPI de CV. Una S.A.P.I. es una sociedad anónima promotora de inversión: una figura mercantil, no una figura del sistema financiero supervisada por la CNBV. Escampa no es SOFOM, no es SOFIPO, no es SOCAP y no es banco. Esta distinción determina todo lo que viene después, porque de ella dependen tanto la legalidad de la operación como el canal de reclamo disponible.
Qué productos ofrece Escampa en México
Escampa mantiene tres créditos vigentes con condiciones distintas entre sí:
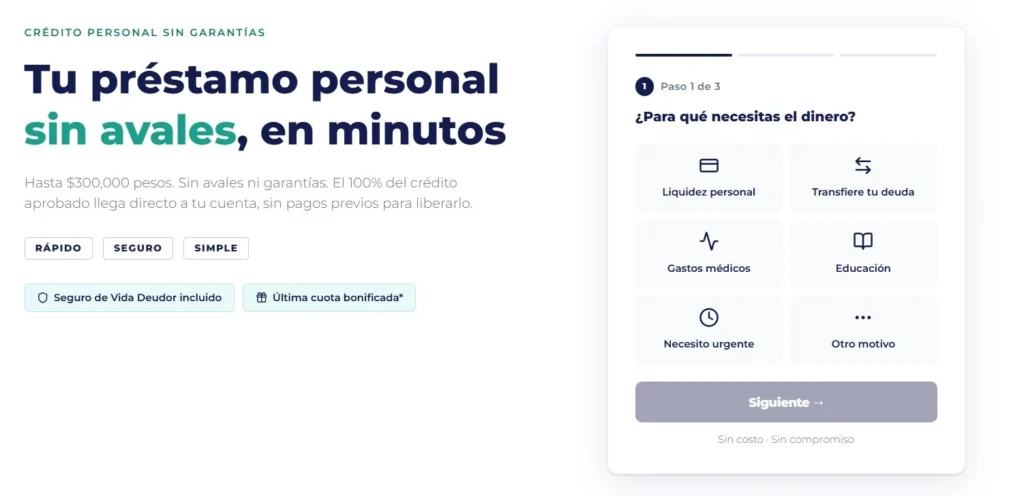
Préstamo Personal — $10,000 a $300,000 MXN, 6 a 36 meses. Crédito sin aval ni garantía, con pagos semanales, quincenales o mensuales, Seguro de Vida Deudor incluido, pago anticipado permitido y bonificación de la última cuota para quien paga en tiempo y forma. Es el único producto con CAT publicado y el único al que se aplican los requisitos completos de comprobante de ingresos y Buró de Crédito.
Transfiere tu Deuda — $10,000 a $300,000 MXN, hasta 36 meses. Producto de consolidación: reúne saldos de tarjetas y otros créditos vigentes en un solo pago mensual. Escampa lo promociona con el argumento de pagar menos intereses y un solo CAT, lo cual depende de la tasa de interés que traigas y de la que te asignen, no es un resultado garantizado.
Préstamo Inmediato — $200 a $5,000 MXN. Micropréstamo para gastos urgentes, con depósito anunciado en minutos y un solo requisito publicado: identificación oficial. Escampa no publica plazo, tasa de interés ni Costo Anual Total de este producto en sus páginas vigentes, lo que impide compararlo con otros micropréstamos. Tampoco detalla si le aplica la comisión de apertura del 8% ni el interés moratorio del contrato principal.
Los préstamos Escampa mantienen las mismas condiciones financieras dentro de cada producto sea cual sea el destino declarado: educación, gastos médicos, viaje, vivienda, liquidez o consolidación. Ahora bien, la figura jurídica que acabamos de describir tiene una consecuencia directa en el terreno regulatorio.
¿Escampa es legal en México y está registrada en CONDUSEF?
Respuesta directa: sí es legal, y no, no está registrada en CONDUSEF. «¿Escampa es confiable?» y «¿Escampa es legal?» son dos preguntas distintas y aquí se responden por separado, porque mezclarlas es el error más frecuente en esta búsqueda.
Escampa es legal en México porque el artículo 87-B de la Ley General de Organizaciones y Actividades Auxiliares del Crédito permite que cualquier persona otorgue crédito de forma habitual y profesional sin necesidad de autorización del Gobierno Federal. Prestar capital propio no requiere licencia; lo que exige autorización y supervisión es captar ahorro del público, cosa que Escampa no hace.
Qué significa que Escampa no sea SOFOM
Ese mismo artículo 87-B establece que solo se considera SOFOM a la sociedad anónima que cuente con un registro vigente ante CONDUSEF. Una SOFOM E.N.R. queda sujeta a la LTOSF —la Ley para la Transparencia y Ordenamiento de los Servicios Financieros—, que obliga a publicar el Costo Anual Total de forma visible y limita las prácticas de cobranza.
Escampa lo confirma en sus propios documentos, y esto es lo más importante de todo el apartado. En su sitio declara que no ejerce ningún tipo de actividad financiera reservada, y sus Términos y Condiciones establecen que no es una institución de crédito. La empresa no se presenta como banco ni como SOFOM en ninguna de sus páginas vigentes.
Qué encontramos en el registro SIPRES de CONDUSEF
El SIPRES es el registro oficial de CONDUSEF donde se inscriben los prestadores de servicios financieros de su competencia: bancos, SOFOM, SOFIPO y figuras equivalentes. ESCAMPA, S.A.P.I. de C.V. no tiene ficha en ese registro. Una S.A.P.I. que no adoptó la figura SOFOM no es sujeto de inscripción ante CONDUSEF, y por eso no aparece ahí.
⚠️ Escampa no es una SOFOM E.N.R. ni figura en el REPSF. La empresa declara en sus propios documentos que no es institución de crédito y que no ejerce actividad financiera reservada.
La ausencia en el SIPRES no prueba ilegalidad. Significa un estatus regulatorio distinto y un nivel de protección distinto al de un banco o una SOFOM registrada. En términos prácticos: CONDUSEF puede orientar sobre un conflicto con Escampa, pero no tiene jurisdicción para conciliar ni dictaminar, porque la empresa no es una entidad financiera de su competencia. La vía aplicable es PROFECO como proveedor comercial, al amparo de la Ley Federal de Protección al Consumidor, y el Ministerio Público si hay fraude, amenazas o cobranza indebida. Con una SOFOM inscrita en el SIPRES el camino sería otro: queja ante CONDUSEF, UNE de la propia institución y REDECO para la cobranza. Tampoco aplica REDECO, el registro de despachos de cobranza de CONDUSEF, porque cubre a entidades financieras registradas. En cuanto a la seguridad operativa del día a día, es un asunto distinto del estatus regulatorio.
¿Qué tan seguro es Escampa? Lo que revisamos antes de solicitar
Que una financiera sea legal no la vuelve automáticamente confiable ni segura: son tres cosas distintas. Los préstamos Escampa se contratan únicamente desde escampa.mx y solicitud.escampa.mx, y estos son los controles que encontramos.
Lo que sí publica Escampa:
- Razón social completa, domicilio fiscal, teléfonos y correos de atención en una sección de seguridad propia.
- Términos y Condiciones con la comisión de apertura y la fórmula del interés moratorio.
- Aviso de privacidad conforme a la LFPDPPP, con el detalle de qué datos se recaban y para qué.
- La lista nominal de sus despachos de cobranza autorizados: Centro de Atención y Recuperación Pypper de México y Migo Consultores Jurídicos. Escampa advierte que ningún despacho debe recibir efectivo ni pagos a cuentas bancarias personales.
- La declaración expresa de que deposita el 100% del monto autorizado y no exige pagos previos para liberar el crédito.
Lo que conviene tener presente:
- Sin registro en el SIPRES no existe UNE ni vía de queja financiera ante CONDUSEF, y la LTOSF que obliga a las SOFOM a publicar su CAT no le aplica.
- El contrato de adhesión y la tabla de amortización aparecen en la etapa de firma, no antes de solicitar.
- El aviso de privacidad recoge un conjunto amplio de datos: nombre, domicilio, teléfono, correo, RFC, CURP, cuentas bancarias, créditos vigentes, activos, pasivos y documentación financiera. Parte de esa información se valida a través de Palenca / Vech Soluciones en Transporte, S.A.P.I. para la evaluación del crédito, y puede compartirse con proveedores, burós de crédito, autoridades, asesores y despachos de cobranza en los supuestos previstos.
⚠️ Escampa no cobra nada antes de depositar. Cualquier persona que pida una transferencia para «liberar», «activar» o «asegurar» un crédito está cometiendo fraude, aunque use el logo y un número parecido: es la mecánica clásica de la estafa por phishing con marca suplantada.
Circulan dominios de terceros con nombre parecido, como escampaprestamos.com.mx, que ofrecen montos y condiciones que no coinciden con los de escampa.mx. No pertenecen a ESCAMPA, S.A.P.I. de C.V. Los únicos dominios que la empresa reconoce como suyos son escampa.mx y solicitud.escampa.mx. Ahora bien, la seguridad del canal no dice nada del precio, y ahí está la pregunta que más se repite.
¿Escampa es montadeudas? Lo que cuestan de verdad los préstamos Escampa
No. Un montadeudas presta cantidades pequeñas a días, exige acceso a contactos y galería, y presiona con amenazas y difusión de datos. Los préstamos Escampa no encajan en ese modelo: el producto principal va de $10,000 a $300,000 a 6–36 meses, no pide anticipos, nombra a sus despachos de cobranza y no aparece en los listados de apps reportadas ni en las alertas de fraude de CONDUSEF.
La pregunta real detrás de «es montadeudas» es otra: ¿cuánto acaba costando? Aquí Escampa sí publica una cifra, y conviene leerla con cuidado.
El ejemplo oficial de Escampa: crédito de $200,000 MXN a 36 meses, pago de $5,267.61 cada quince días, CAT de 72.85%, sujeto a análisis crediticio. Ese ejemplo implica devolver $410,873 en total, es decir 2.05 veces el monto recibido. El CAT agrupa tasa de interés, comisión de apertura e IVA en una sola cifra anual, y por eso es el único número comparable entre instituciones.
Ese ejemplo esconde dos cosas que el sitio no detalla.
Primero: la comisión de apertura del 8% no está dentro del 72.85%. Ese porcentaje corresponde a un desembolso íntegro de $200,000. Si Escampa descuenta la comisión de apertura del desembolso, el Costo Anual Total real del mismo crédito queda así:
Segundo: la tasa del ejemplo no es la mínima. Un pago de $5,267.61 quincenal sobre $200,000 a 36 meses corresponde a una tasa cercana al 3.66% mensual sin IVA, más del doble del 1.58% que el FAQ presenta como tasa mínima. Con esa tasa de interés mínima, el pago del mismo crédito sería de $3,600 en lugar de $5,267.61, una diferencia de $1,667 cada quincena.
⚠️ El Costo Anual Total vigente de Escampa es 72.85%, publicado en la página principal. Es el único CAT que la empresa presenta, y corresponde a un solo ejemplo: $200,000 a 36 meses.
Si te atrasas, el interés moratorio equivale a tu tasa anual multiplicada por 1.3, con capitalización diaria sobre el saldo vencido desde la fecha en que se genera la mora. A eso se suman los gastos de cobranza, y Escampa reporta el comportamiento de pago a las sociedades de información crediticia, de modo que el atraso queda en tu historial. Lo que no puede ocurrir es una demanda penal: una deuda de crédito personal es una obligación civil, no un delito, y cualquier amenaza de cárcel por parte de un cobrador es ilegal.
Ahora bien, todo lo anterior aplica solo si te aprueban, y en Escampa ese es justamente el filtro más duro. A continuación, los requisitos reales.
Requisitos para pedir un préstamo personal en Escampa
Los préstamos Escampa exigen identificación vigente, comprobante de ingresos, estados de cuenta y cuenta bancaria propia, además de un ingreso comprobable desde $10,000 MXN mensuales. El perfil es más exigente que el de una app de micropréstamos: pesa el comprobante de ingresos y pesa el Buró de Crédito. Ese es el motivo de rechazo más frecuente en las reseñas.
Perfil del solicitante según el portal de solicitud:
- Edad desde 18 años.
- Cuenta bancaria propia, que sirve tanto para recibir el crédito como para el cobro automático.
- Empleo o negocio con ingreso comprobable desde $10,000 MXN mensuales.
- Análisis de historial crediticio.
Documentos que pide Escampa
Escampa acepta los documentos en digital dentro de la plataforma, cargados desde el área de cliente. El aviso de privacidad recoge además CURP, RFC e historial crediticio. El Préstamo Inmediato es la excepción: su único requisito publicado es la identificación oficial.
¿Escampa revisa el Buró de Crédito?
Sí, y en los dos sentidos: consulta tu historial antes de aprobar y reporta después tu comportamiento de pago a las sociedades de información crediticia. Escampa matiza que aparecer en Buró de Crédito no significa rechazo automático, porque evalúa el comportamiento de pago junto con el perfil completo, y que tampoco descarta a quien todavía no tiene historial.
Lo que sí reduce las probabilidades de aprobación son la mora activa y los créditos castigados recientes, porque esos créditos siguen abiertos en tu reporte. Varios solicitantes reportan además rechazo por no contar con recibos de nómina, aun presentando estados de cuenta con ingresos suficientes. Cumplidos los requisitos, a continuación viene el trámite y su calendario real.
Cómo hacer tu solicitud en Escampa y cuánto tarda el depósito
La solicitud en escampa.mx paso a paso
Escampa describe un proceso de tres etapas y calcula unos 10 minutos para el formulario:
- Solicitud en línea. Completas el formulario en escampa.mx o en solicitud.escampa.mx y cargas INE, comprobante de ingresos y comprobante de domicilio en digital.
- Oferta y firma. Tras la evaluación recibes las condiciones concretas de tu crédito y firmas el contrato de forma electrónica.
- Depósito. Una vez aprobado y firmado, Escampa transfiere el dinero por SPEI a tu CLABE registrada.
Escampa deposita el préstamo aprobado solo después de la firma electrónica del contrato de adhesión. La comunicación sobre el estatus llega por WhatsApp y el avance de cada etapa se ve dentro de tu cuenta.
¿Cuánto tiempo tarda Escampa en depositar el dinero de los préstamos?
Hay que separar tres cosas que suelen mezclarse:
⚠️ El compromiso publicado por Escampa es de menos de 24 horas en la mayoría de los casos, y el cronómetro empieza al firmar el contrato, no al enviar la solicitud. El único producto con depósito anunciado en minutos es el Préstamo Inmediato de $200 a $5,000.
Lo que alarga los tiempos, según los propios usuarios: inconsistencias entre el comprobante de ingresos y el comprobante de domicilio, CLABE que no coincide con el titular, expedientes incompletos y solicitudes enviadas en fin de semana. Después del depósito empieza la otra mitad del crédito: el calendario de pagos.
Cómo se paga un crédito de Escampa y qué pasa si te atrasas
Escampa cobra el crédito en cuotas semanales, quincenales o mensuales, y fija la frecuencia al firmar el contrato. Los canales disponibles son seis:
- Domiciliación con cargo automático a la cuenta registrada.
- Transferencia bancaria SPEI a la CLABE que aparece en tu contrato.
- Depósito en ventanilla bancaria.
- Cargo a tarjeta de débito o crédito registrada en el contrato.
- Efectivo en tiendas: Chedraui, Bodega Aurrera, Walmart, 7-Eleven, Soriana y Farmacias Guadalajara.
- Número de referencia individual, obligatorio en cualquier canal: es lo que asocia el pago a tu crédito.
La CLABE que recibe el préstamo es la misma que Escampa usa para el cobro automático de las mensualidades por domiciliación.
Pagos anticipados. Los créditos de Escampa aceptan abonos a capital en cualquier momento, algo que no todos los créditos personales del mercado permiten. La liquidación total sin penalización aplica a partir del sexto mes, y en ese caso se paga el saldo de capital más los intereses devengados hasta esa fecha. El FAQ lo formula de manera más abierta y remite a las condiciones de cada contrato, así que el detalle exacto queda definido en la oferta individual.
Última cuota bonificada. Escampa anuncia la bonificación del último pago del contrato para clientes que cumplen en tiempo y forma con las condiciones del crédito. Es uno de sus argumentos comerciales principales, pero Escampa no publica las reglas completas de la promoción: el contrato define la elegibilidad, y no es un beneficio automático para todos los créditos.
Cuánto crece la deuda si te atrasas. Un caso documentado en el foro r/ayudamexico muestra la mecánica: una usuaria de CDMX recibió un crédito de $20,000, pagó con regularidad, se atrasó por motivos personales y llegó a deber $30,000 solo de intereses, sin contar el saldo insoluto de capital. Esa cifra no sale únicamente del interés moratorio del contrato: al ritmo de la tasa anual por 1.3 con capitalización diaria, $20,000 acumulan alrededor de $15,400 en doce meses de mora. Los $30,000 aparecen cuando el prestamista exige el vencimiento anticipado del contrato, es decir la tasa de interés completa de los 36 meses de una vez, más los gastos de cobranza y el saldo insoluto pendiente. El atraso no encarece el crédito de forma proporcional: lo encarece de golpe, y el interés moratorio es solo una parte de la cuenta.
Qué significa «emplazar». En esa misma conversación la usuaria relató que la amenazaban con emplazarla en su domicilio. Emplazar es notificar judicialmente el inicio de una demanda, un acto que ejecuta un notificador del juzgado y no un despacho de cobranza. Un despacho que anuncia un «emplazamiento» por teléfono está usando vocabulario judicial fuera de su lugar. Escampa nombra a sus dos despachos de cobranza autorizados precisamente para separar la gestión legítima de la que no lo es, y ese atraso queda además reportado en tu historial crediticio.
Si te atrasas. Escampa recomienda contactar a la empresa para acordar un esquema de pago antes de que el interés moratorio empiece a capitalizar. El interés moratorio equivale a la tasa de interés anual del cliente multiplicada por 1.3, con capitalización diaria sobre el saldo insoluto vencido, y el atraso se refleja en tu historial crediticio ante las SIC. Si la gestión llega por un despacho, los únicos despachos de cobranza autorizados son Pypper de México y Migo Consultores Jurídicos, y ninguno debe aceptar efectivo ni pagos a cuentas personales. En cuanto a la gestión cotidiana del crédito, todo ocurre en el área de cliente.
Iniciar sesión en Escampa: tu cuenta, el simulador y la app
Para iniciar sesión en Escampa préstamos se entra a solicitud.escampa.mx con el correo y la contraseña del registro; el enlace de recuperación al login de Escampa está en el mismo formulario. Escampa concentra ahí tu solicitud, el estado de cada trámite, el crédito vigente con su saldo y sus pagos, y el chat de soporte.
El simulador vive en el sitio público y funciona sin registro: se ajusta el monto entre $10,000 y $300,000, se elige plazo de 6 a 36 meses y devuelve el pago semanal, quincenal o mensual estimado.
La cifra que devuelve el simulador no es tu oferta: trabaja con una tasa de interés de referencia y no incorpora la comisión de apertura ni el IVA, de modo que subestima el Costo Anual Total real de tu contrato. Esa diferencia entre proyección y oferta es una de las quejas recurrentes en las reseñas.
¿Escampa tiene app móvil?
No. No existe una aplicación de Escampa en Google Play ni en App Store. Todo el proceso —solicitud, carga de INE y comprobantes, firma del contrato, consulta de estatus y pagos— se hace desde el navegador del celular o de la computadora. Cualquier aplicación que se presente como oficial no es legítima.
Ahora bien, con el costo, los requisitos y el proceso sobre la mesa, a continuación resolvemos la pregunta práctica: a quién le sirve realmente este crédito.
Reputación de Escampa: reseñas, comentarios y calificaciones
Las opiniones sobre los préstamos Escampa se dividen según un solo factor: si el expediente pasó la revisión de Buró de Crédito y comprobante de ingresos. Escampa declara en su sitio una calificación de 4.7 sobre 5 con más de 400 reseñas de Google. Las plataformas independientes muestran otra cosa y con muestras mucho más pequeñas: 4.3/5 en Finmercado sobre 20 reseñas, 3.5/5 en 100Préstamos sobre 8 comentarios y 2.4/5 en El Mejor Trato sobre 5 opiniones. Esa dispersión, más que cualquier promedio, es el dato relevante.
Las reseñas de Escampa y los comentarios sobre Escampa aparecen en esas plataformas y en foros abiertos como r/ayudamexico. Las opiniones de Escampa financiera se reparten así:
En las negativas se repiten cuatro cosas: peticiones escalonadas de documentos después de haber enviado el expediente completo, rechazos tardíos sin motivo detallado y un soporte concentrado en WhatsApp con esperas largas. Varios solicitantes describen semanas de intercambios que terminan sin aprobación. La cuarta se ve en los foros y no en los widgets de reseñas: la presión de cobranza cuando aparece un atraso, con lenguaje judicial usado fuera de contexto y sin mención del interés moratorio pactado en el contrato.
En las positivas se repiten dos: montos altos aprobados y depósito por SPEI sin fricción una vez firmado el contrato de adhesión.
Ningún usuario reporta anticipo alguno antes del depósito, que es la señal clásica de fraude y de estafa por phishing. Ahora bien, una reputación mixta no dice a quién le sirve el producto, y esa es la pregunta del siguiente apartado.
Para quién son y para quién no son los préstamos Escampa
Los préstamos Escampa sirven a un perfil estrecho y castigan a todos los demás. En una frase: es una opción confiable para quien necesita un monto grande a plazo largo, tiene ingresos comprobables y acepta un Costo Anual Total de dos dígitos altos.
¿Para quién sí puede ser útil un préstamo de Escampa?
- ✅ Necesitas entre $50,000 y $300,000 — un rango que las apps de micropréstamo no cubren y que en banca suele exigir nómina domiciliada.
- ✅ Quieres consolidar créditos de tarjeta o departamentales con Transfiere tu Deuda: cambiar varios CAT de tres dígitos por uno solo tiene sentido aritmético si tu tasa actual es peor.
- ✅ Comprobar ingresos superiores a $10,000 MXN mensuales no te representa problema y tienes cuenta bancaria propia.
- ✅ Prefieres plazo largo con pago fijo: 36 meses reparten un crédito de $200,000 en pagos quincenales de poco más de $5,000.
- ✅ Contemplas liquidar a partir del sexto mes — desde ahí no hay penalización y el ahorro por prepago es tuyo.
- ✅ Valoras el Seguro de Vida Deudor incluido sin costo, poco frecuente entre financieras de esta categoría.
- ✅ Necesitas de $200 a $5,000 y solo tienes identificación: el Préstamo Inmediato cubre ese caso, aunque sin CAT ni tasa de interés publicados.
¿Para quién no conviene Escampa?
- ❌ Buscas el CAT más bajo del mercado: 72.85% en el ejemplo oficial, y entre 86% y 89% si Escampa descuenta del desembolso la comisión de apertura del 8%.
- ❌ Lo necesitas hoy y el monto supera los $5,000: entre solicitud, documentos y firma los usuarios reportan desde días hasta semanas.
- ❌ Tienes mora activa o créditos castigados recientes: Escampa consulta Buró y esos créditos previos bajan mucho tus probabilidades.
- ❌ Cobras por honorarios o eres autónomo sin recibos de nómina: varios solicitantes reportan rechazo pese a comprobar ingresos por estados de cuenta.
- ❌ Quieres conocer tu Costo Anual Total exacto antes de dar tus datos: el simulador no incluye la comisión de apertura ni el IVA, y el CAT publicado corresponde a un único ejemplo.
- ❌ Para ti es decisivo tener a CONDUSEF como árbitro: al no figurar en el SIPRES, el reclamo va por PROFECO y no hay UNE ni REDECO.
- ❌ Piensas liquidar en los primeros meses: la liquidación total sin penalización empieza en el sexto.
Escampa frente a otras financieras en línea de México
Los préstamos personales en línea varían mucho entre instituciones: las tasas cambian por perfil, monto y plazo, y las condiciones publicadas se desactualizan en semanas. Estos son los parámetros verificados de Escampa y las cifras equivalentes que deciden la comparación.
Tres cifras deciden el costo real de cualquier crédito personal en México y ninguna aparece en la publicidad: el Costo Anual Total, la comisión de apertura y la penalización por pago anticipado. En cuanto a nuestra propia valoración, así la construimos.
Cómo evaluamos este producto de Escampa
Calificamos nueve criterios de transparencia y control, cada uno sobre 5, usando solo información verificable: el sitio oficial, los Términos y Condiciones, el FAQ, el aviso de privacidad, el portal de solicitud, el texto legal aplicable, el registro SIPRES y reseñas fechadas en cinco plataformas independientes. No calificamos la calidad percibida del servicio ni el atractivo comercial, sino qué tan comprobable es lo que la empresa afirma.
Calificación ponderada final: 3.3/5⭐