PayJoy préstamos: ¿es legal y qué tan confiable es?
PayJoy préstamos es un servicio legal en México: PayJoy opera con Cashahora, una SOFOM inscrita en el SIPRES de la CONDUSEF con clave 694253, constituida el 26 de junio de 2013 y registrada con el RFC CAS130626CW2. Cashahora firma los contratos de PayJoy como Cashahora, S.A. de C.V., SOFOM, E.N.R. y los inscribe en el Registro de Contratos de Adhesión (RECA) de la CONDUSEF. PayJoy publica dos contratos con número RECA: el de arrendamiento financiero del celular (13382-426-036926/02-01022-0424) y el de crédito en cuenta corriente de la línea (13382-440-036839/03-01023-0424).
Qué respalda la confianza en PayJoy
PayJoy es confiable en lo legal y en lo operativo por cinco señales concretas:
- Registro: Cashahora aparece en el SIPRES y en el Buró de Entidades Financieras de la CONDUSEF, donde se publican sus reclamaciones y sanciones.
- Supervisión: como SOFOM, E.N.R., Cashahora no capta ahorro del público; la CNBV la supervisa en prevención de lavado de dinero (artículo 56 de la LGOAAC) y la CONDUSEF atiende quejas.
- UNE: PayJoy publica su Unidad Especializada de Atención a Usuarios con titular, domicilio, horario y un plazo máximo de respuesta de 30 días hábiles.
- Empresa: PayJoy nació en 2015 en San Francisco, opera como Corporación de Beneficio Público, reporta más de 20 millones de clientes en 9 países y publica reportes de impacto anuales.
- Cobranza: los despachos de cobranza de Cashahora solo pueden contactarte de 8:00 a 21:00 horas.
Qué tan confiable es PayJoy en costos y datos
PayJoy préstamos personales es confiable en lo formal, pero el préstamo PayJoy cobra un precio alto: un CAT promedio de 906% sin IVA para clientes nuevos. PayJoy publica además cifras distintas según el documento: el contrato de 2024 de la línea muestra un CAT de 1,968% y una tasa de 305%, mientras la página del producto informa 906% y 232% con corte al 4 de septiembre de 2025.
El aviso de privacidad de agosto de 2026 permite a Cashahora tratar datos del dispositivo, geolocalización y, en algunos procesos, biometría facial o de voz; también permite decisiones de crédito automatizadas, con derecho a pedir revisión humana.
⚠ «Préstamo sin ningún riesgo» requiere contexto: PayJoy no cobra cargos por atraso, pero un atraso bloquea tu celular, afecta tu historial crediticio y mantiene la deuda.
Qué tan confiable es PayJoy en la práctica depende del canal: la app oficial y los números publicados por la empresa ofrecen un canal seguro; los perfiles que piden depósitos previos por WhatsApp o redes sociales no pertenecen a PayJoy.
Por eso, antes de pedir dinero conviene entender qué es PayJoy y qué ofrece exactamente.
Qué es PayJoy y cómo opera en México
PayJoy, una fintech que nació en 2015 para financiar smartphones, ofrece crédito en México a través de Cashahora, SOFOM, con dos productos: el celular a pagos semanales y la línea de crédito con Tarjeta PayJoy de hasta $5,000 MXN. PayJoy México financia celulares mediante arrendamiento financiero: el enganche va del 15% al 20% del valor del equipo, los pagos semanales arrancan desde $100 o $150 MXN según el modelo y el plazo llega a 3, 6, 9 o 12 meses. PayJoy aprueba a más del 90% de los clientes nuevos del celular, según su propia página, y entrega el equipo en 1 a 5 días en compras en línea.
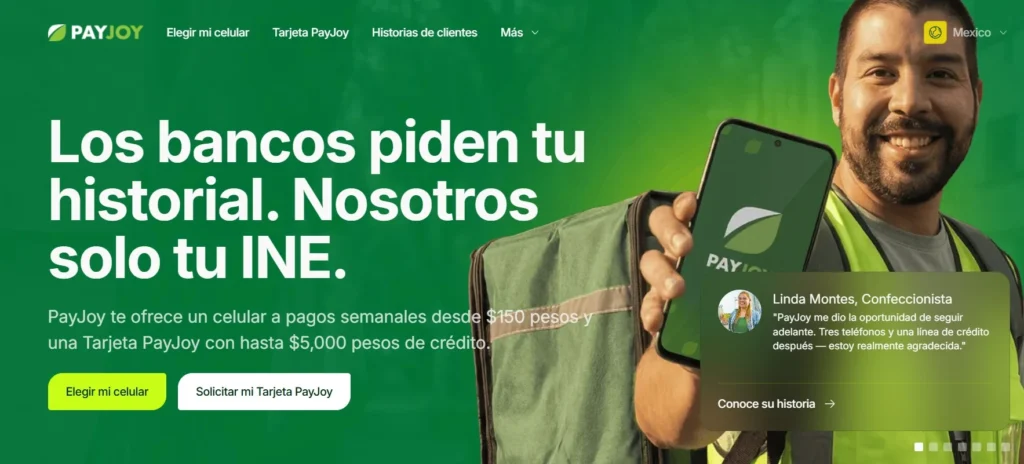
PayJoy te ayuda a financiar tu próximo smartphone sin tarjeta de crédito ni cuenta bancaria, y conserva la propiedad del equipo hasta que lo liquidas. Qué es PayJoy para la mayoría de usuarios se resume en esa idea: tu celular funciona como garantía digital, el mismo esquema de los créditos respaldados por tu teléfono. Muchas personas escriben la marca como «pay joy», «pay hoy», «pey joy», «play joy» o «joy crédito»; en todos los casos se trata de la misma empresa y del mismo crédito de Cashahora.
Además, conviene distinguir el crédito PayJoy de un préstamo personal tradicional.
Crédito PayJoy y préstamos personales: qué producto ofrece
El crédito PayJoy funciona como una línea de crédito revolvente de hasta $5,000 MXN con CAT promedio de 906% sin IVA: un crédito flexible que opera como préstamo, pero sin monto fijo, porque PayJoy asigna un límite y tú decides cuánto usar. PayJoy Credit aparece en Google Play como la app para solicitar esta línea, y Cashahora figura como su desarrollador. Los préstamos personales PayJoy permiten usar el dinero para cualquier fin: súper, pagos de servicios, compras en línea o retiros en efectivo.
El préstamo PayJoy ofrece la línea tanto a clientes nuevos que descargan la app como a clientes que ya financiaron un celular; PayJoy también permite recibir el celular y la Tarjeta PayJoy en un solo trámite. PayJoy calcula el interés solo sobre lo que usas: si tu línea suma $3,000 MXN y retiras $1,000, conservas $2,000 disponibles.
Después de ubicar el producto, el siguiente paso consiste en ver cómo funciona día a día.
Cómo funcionan los préstamos de PayJoy
Los préstamos PayJoy funcionan en ciclo: PayJoy aprueba una línea de hasta $5,000 MXN, el cliente retira una parte, paga ese retiro en 26 semanas (6 meses) y el monto pagado regresa a su saldo disponible. Los préstamos PayJoy permiten repetir ese ciclo cuantas veces quieras, sin una nueva solicitud. PayJoy cobra interés solo sobre el saldo usado, y el pago mínimo semanal suma el celular y la línea si tienes ambos productos.
Cómo funciona PayJoy frente a otras apps se nota en la garantía, y ahí se ve cómo son los préstamos de PayJoy: si no pagas, PayJoy bloquea temporalmente tu celular en lugar de cobrar interés moratorio. PayJoy desbloquea el equipo en cuanto registra el pago. La línea de crédito no garantiza el mismo límite para todos: el monto del préstamo depende de la evaluación de tu perfil.
¿Cuánto te presta PayJoy la segunda vez?
El préstamo PayJoy ofrece un límite variable la segunda vez: el aviso de privacidad de PayJoy prevé que Cashahora aumente o reduzca el límite de la línea según tu comportamiento de pago, dentro del máximo de $5,000 MXN. Pagar puntual durante las 26 semanas de cada retiro favorece un límite mayor.
Por eso, la pregunta práctica siguiente: cómo sacar dinero en efectivo de esa línea.
PayJoy préstamos en efectivo: ¿PayJoy da dinero?
Sí: PayJoy da préstamos en efectivo desde su línea de crédito de hasta $5,000 MXN, y los entrega por transferencia bancaria, en ventanilla BBVA con INE vigente o en cajeros con la Tarjeta PayJoy. Los préstamos PayJoy en efectivo salen del saldo disponible de la línea: PayJoy hace préstamos de dinero por el monto que elijas y lo deposita por transferencia cuando tu cuenta bancaria queda validada. PayJoy también entrega el efectivo en ventanilla BBVA, un canal que evita esa validación.
Los préstamos de dinero PayJoy no se entregan en sucursales propias: el retiro ocurre siempre desde la app. Cada retiro de crédito respeta como límite tu saldo disponible, y PayJoy puede rechazar la solicitud si la validación falla. En cajeros, el banco dueño del cajero puede cobrar su propia comisión por el retiro.
¿Qué es PayJoy Cash?
PayJoy no ofrece un producto separado llamado PayJoy Cash: con ese nombre muchas personas buscan el retiro de efectivo de la línea de crédito. El operador financiero de ese retiro se llama Cashahora, y el dinero sale del mismo saldo de hasta $5,000 MXN.
¿Cómo retirar dinero de PayJoy sin tarjeta?
Los préstamos PayJoy permiten retirar sin tarjeta desde la sección «Retirar» de la app: eliges transferencia a tu cuenta bancaria o retiro en ventanilla BBVA con tu INE vigente. La Tarjeta PayJoy solo hace falta para cajeros automáticos y compras.
Además del efectivo, la línea se usa con una tarjeta y un saldo que conviene entender.
Tarjeta PayJoy, cuenta y saldo
Los préstamos PayJoy incluyen una Tarjeta PayJoy Mastercard física y virtual sin costo: la virtual queda lista al aprobarse tu línea de crédito, la física llega en menos de 7 días y la activas desde la app. La Tarjeta PayJoy permite comprar en tiendas físicas, pagar en tiendas en línea como Mercado Libre o Amazon y retirar efectivo en cajeros, hasta el límite de tu saldo disponible. PayJoy ofrece además la Tarjeta PayJoy con hasta $2,000 MXN de crédito si compras un celular en su tienda en línea, sujeto a aprobación.
¿Cómo funciona la tarjeta de crédito PayJoy?
La tarjeta de crédito PayJoy funciona sobre la misma línea revolvente: cada compra o retiro se difiere a 26 semanas, PayJoy calcula un pago mínimo semanal según lo que usaste y cada pago libera saldo. Para solicitarla, abres la app PayJoy, eliges la sección de la tarjeta, capturas tus datos y dirección de envío, y la activas cuando llega.
Qué es la cuenta PayJoy y dónde ver tu saldo
PayJoy no abre una cuenta de ahorro ni de débito; la llamada «cuenta PayJoy» corresponde a tu perfil en la app. El saldo PayJoy aparece ahí con la línea total, lo que ya usaste, lo que queda libre, tu número de contrato y el próximo pago semanal.
Después de ver dónde vive el dinero, falta saber cuánto tarda en llegar.
¿Cuánto tarda PayJoy en depositar?
PayJoy aprueba la línea en minutos, pero el depósito por transferencia suele tardar de 24 a 48 horas porque exige validar tu cuenta bancaria; la Tarjeta PayJoy virtual queda disponible al aprobarse y la física tarda hasta 7 días. Usuarios de Google Play reportan validaciones bancarias de varios días con cuentas STP, y PayJoy les recomendó registrar una cuenta de otro banco. Ante una necesidad de efectivo para el mismo día, el retiro en ventanilla BBVA con INE vigente evita esa validación.
⚠ «Dinero inmediato» requiere contexto: PayJoy no garantiza depósitos en minutos; el tiempo depende de la validación de tu cuenta, del banco receptor y del canal de retiro.
Por eso, antes de retirar conviene calcular cuánto cuesta cada peso.
Cuánto cuesta un préstamo PayJoy: CAT, tasa y ejemplo
El préstamo PayJoy cobra una tasa de interés fija promedio de 232% anual sin IVA para clientes nuevos, con un CAT promedio de 906% sin IVA; para clientes con financiamiento previo, PayJoy publica una tasa de 207% y un CAT de 707%, ambos sin IVA y calculados al 4 de septiembre de 2025. PayJoy informa en Google Play una tasa anual máxima (APR) de 305% y un plazo de pago de 6 a 24 meses. El ejemplo de PayJoy en Google Play muestra el costo real: un crédito de $1,000 MXN a 26 semanas con tasa anual de 252% implica pagos semanales de $68.46 y un pago total de $1,780.09 MXN; la calculadora de la Tarjeta PayJoy, basada en la tasa promedio, marca $72 semanales por cada $1,000.
¿Cuánto pagas por $5,000 en PayJoy?
Los préstamos PayJoy de $5,000 MXN cuestan entre $8,900 y $9,360 en 26 semanas si aplicas las dos referencias oficiales de PayJoy, con pagos de $342 a $360 por semana. PayJoy calcula tu tasa final según la evaluación de tu perfil, hasta el máximo de 305% anual, así que tu pago total puede quedar por encima o por debajo de ese rango.
El préstamo PayJoy no cobra cargos por atraso ni por mantener la línea sin usar, y PayJoy tampoco cobra la emisión de la Tarjeta PayJoy. Pagar antes de tiempo no genera penalización y reduce los intereses.
No confundas la tasa anual con el CAT: el CAT integra intereses y otros costos del crédito, y por eso sirve para comparar préstamos de distintas entidades.
Con el costo claro, conviene revisar qué pide PayJoy para aprobar la línea.
Requisitos de los préstamos PayJoy
Los préstamos PayJoy exigen INE vigente, una selfie, un número celular activo y un equipo compatible; como en otros créditos que se tramitan solo con tu credencial de elector, PayJoy no pide comprobante de ingresos, cuenta bancaria ni historial crediticio para iniciar la solicitud.
- PayJoy pide 18 años o más y residencia en México.
- PayJoy valida tu identidad con INE vigente y una selfie; para el celular también acepta pasaporte vigente.
- PayJoy exige un número telefónico activo.
- PayJoy solicita un celular compatible con la app o el financiamiento de un celular con PayJoy.
- PayJoy pide una cuenta bancaria propia con CLABE solo si eliges retiro por transferencia.
⚠ «Sin Buró» no significa aprobación garantizada: PayJoy evalúa tu identidad, tu equipo y tu capacidad de pago, consulta sociedades de información crediticia y puede rechazar la solicitud.
El modelo de celular, sin embargo, frena más solicitudes que cualquier otro requisito.
¿Qué celulares acepta PayJoy para préstamos?
El préstamo PayJoy exige un equipo compatible: PayJoy acepta para préstamos celulares Samsung y Motorola en 2026, y también a clientes que financiaron un teléfono con PayJoy y conservan la app instalada; la ficha de PayJoy Credit en Google Play indica que, por ahora, solo los equipos Samsung califican para la solicitud en tienda. Si usas un iPhone, un Huawei, un Xiaomi u otra marca, PayJoy ofrece registrarte para avisarte cuando haya compatibilidad; mientras tanto, la vía de entrada consiste en financiar un celular con PayJoy.
Qué es PayJoy en un celular
PayJoy instala en el equipo financiado un software de administración del dispositivo que controla los pagos, genera referencias y aplica la garantía digital. Ese software bloquea el teléfono si no cubres la semana y lo libera cuando registras el pago; los términos de PayJoy prohíben modificarlo o desactivarlo mientras exista deuda.
Con un equipo compatible, el siguiente paso consiste en la solicitud.
Cómo pedir un préstamo en PayJoy
Pedir préstamos en PayJoy toma unos minutos dentro de la app, igual que en otras aplicaciones que prestan dinero al momento: el préstamo PayJoy requiere validar tu identidad con INE y selfie, y PayJoy informa el monto de tu línea, la tasa y el pago semanal antes de que aceptes.
- Simula el retiro en la calculadora de la app: PayJoy muestra el CAT, la tasa y el pago semanal antes de que aceptes.
- Descarga PayJoy Credit desde Google Play o abre la app PayJoy que quedó instalada en tu celular financiado.
- Completa la validación de identidad con tu INE vigente y una selfie.
- Espera la decisión: PayJoy evalúa la solicitud y, si la aprueba, muestra el monto de tu línea de crédito.
- Elige cómo retirar: transferencia, ventanilla BBVA o Tarjeta PayJoy.
- Paga cada semana con la referencia que genera la app y conserva el comprobante.
Todo el proceso ocurre en la aplicación, por eso importa descargarla del canal correcto.
App de PayJoy préstamos: en línea, aplicación y APK
La app de PayJoy préstamos se llama PayJoy Credit en Google Play, con más de 500 mil descargas y Cashahora, SOFOM, como desarrollador; PayJoy no ofrece préstamos en línea desde un sitio web, así que la solicitud, el retiro y los pagos pasan por la aplicación. Los préstamos PayJoy en línea incluyen todo el ciclo dentro de la app, así que los préstamos en línea PayJoy no requieren visitar ninguna oficina: validación de identidad, decisión, retiro, saldo, número de contrato y referencias de pago. La aplicación de préstamos PayJoy también se descarga desde el enlace oficial de la página de la línea de crédito y compite con las apps de crédito mejor evaluadas en México por rapidez, no por costo.
¿Conviene descargar el APK de PayJoy?
PayJoy préstamos APK de sitios externos no ofrece garantía de ser la versión original y expone tu INE, tu selfie y tus datos bancarios. PayJoy no cobra anticipos para aprobar un préstamo: si alguien te pide un depósito previo, la CONDUSEF trata ese patrón como fraude.
Después de retirar, el calendario de pagos define tu experiencia con el crédito.
Pagos PayJoy: dónde pagar y pagos en línea
Los pagos PayJoy se hacen cada semana durante 26 semanas (6 meses) por retiro, con una referencia que la app genera y cambia en cada pago; PayJoy permite pagar en efectivo en tiendas o en línea.
- Pago de PayJoy en efectivo: OXXO, Tiendas Autorizadas PayJoy, 7-Eleven, Walmart, Farmacias del Ahorro y otras tiendas de conveniencia, que pueden cobrar de $6 a $12 MXN por recibir el pago.
- Pago de PayJoy en línea: transferencia SPEI y CoDi desde tu banca móvil, sin comisión de tienda.
- Referencia de PayJoy: la app muestra la referencia vigente de la semana.
Dónde puedo pagar PayJoy sin costo extra: la transferencia SPEI evita la comisión de tienda. El préstamo PayJoy permite adelantar pagos: PayJoy aplica cada pago a tu saldo y libera ese monto para nuevos retiros; pagar antes de la fecha reduce los intereses, y guardar el comprobante evita problemas si el pago tarda en reflejarse.
¿Cómo pagar PayJoy si la app no funciona?
PayJoy entrega la referencia de pago por WhatsApp al 55 7502 8669 o por correo en clientes@payjoy.com cuando la app falla o el celular está bloqueado. Con esa referencia pagas en OXXO o por transferencia igual que desde la app.
Sin embargo, la mayor parte de las dudas aparece cuando el dinero no alcanza para el pago de la semana.
¿Qué pasa si no pagas o te atrasas en PayJoy?
Si no pagas PayJoy o te atrasas en un pago del préstamo PayJoy, la SOFOM Cashahora no cobra cargos por atraso ni tasa moratoria, pero PayJoy bloquea temporalmente tu celular hasta que cubras el pago pendiente de la semana. Durante el bloqueo, el equipo conserva las llamadas de emergencia y el contacto con PayJoy. PayJoy desbloquea el equipo de forma automática cuando registra el pago, siempre que el celular tenga conexión a internet.
En el financiamiento del celular, PayJoy permite posponer el bloqueo hasta 3 veces por 2 días cada una.
Qué pasa si dejo de pagar PayJoy por completo exige una respuesta más seria:
- Deuda: los préstamos PayJoy no incluyen ninguna quita por el bloqueo; la deuda sigue intacta mientras no pagas.
- Contrato: el contrato de 2024 de la línea prevé terminarlo después de 120 días naturales sin pagos.
- Cobranza: Cashahora cobra directamente o a través de despachos de cobranza, que solo pueden contactarte de 8:00 a 21:00 horas; la vía judicial también queda abierta.
- Convenios: solo Cashahora puede celebrar convenios de pago y recibir pagos de recuperación; no deposites a cuentas de terceros.
- Desbloqueo: si pagaste y tu celular sigue bloqueado, envía el comprobante por WhatsApp al 55 7502 8669.
¿Qué pasa cuando termino de pagar mi celular en PayJoy?
PayJoy deja el celular completamente funcional cuando liquidas el financiamiento, y la propiedad del equipo pasa a tu nombre. Si el software sigue activo después del último pago, el soporte de PayJoy lo retira a petición tuya.
¿Qué pasa si desinstalo PayJoy?
PayJoy no permite desinstalar su software mientras debes: los términos prohíben modificar el sistema y, aun con un restablecimiento de fábrica, el equipo sigue bloqueado. Después de pagar todo, PayJoy libera el equipo y la app deja de controlar el dispositivo.
⚠️ El bloqueo del celular no sustituye la deuda: dejar de pagar PayJoy mantiene el saldo pendiente, activa la cobranza y afecta tu historial.
Además del bloqueo, el atraso deja un efecto que dura más: el historial crediticio.
¿PayJoy te manda a Buró de Crédito?
Sí: PayJoy te reporta ante sociedades de información crediticia como Buró de Crédito, tanto si pagas a tiempo como si te atrasas. El préstamo PayJoy permite construir historial crediticio porque Cashahora consulta y reporta periódicamente el comportamiento de pago de los 6 meses de cada retiro ante sociedades de información crediticia, según su aviso de privacidad de 2026. Por la misma razón, un atraso prolongado puede dañar tu calificación en Buró de Crédito o en Círculo de Crédito. Los préstamos PayJoy no exigen historial previo, pero sí dejan huella: pagar a tiempo suma a tu favor y dejar de pagar resta.
Por eso, ante cualquier error en tu reporte conviene tener a mano los canales de atención.
Número de PayJoy y atención al cliente
PayJoy y su SOFOM Cashahoraatienden dudas sobre préstamos PayJoy por WhatsApp al 55 7502 8669, por teléfono al 55 5351 8341 y por correo en clientes@payjoy.com, de 8:00 a 22:00 horas; la app PayJoy también incluye un menú de ayuda.
- WhatsApp de PayJoy: 55 7502 8669, para referencias de pago, desbloqueo y dudas de la línea.
- Teléfono de PayJoy: 55 5351 8341.
- Correo de PayJoy: clientes@payjoy.com; para datos personales y derechos ARCO, privacy@payjoy.com.
- UNE de PayJoy: titular Alan Muñoz Polvo, Av. Insurgentes Sur 64, piso 13, Col. Juárez, Alcaldía Cuauhtémoc, C.P. 06600, CDMX; lunes a viernes de 9:00 a 18:00 horas y respuesta en máximo 30 días hábiles.
El número de los préstamos PayJoy coincide con el de atención a clientes general. Si la UNE no resuelve tu reclamación, la CONDUSEF recibe tu queja en el 55 5340 0999. Números que circulan en redes con otros dígitos pueden pertenecer a distribuidores o a defraudadores.
Además del contacto remoto, muchas personas buscan una oficina física.
Sucursales de PayJoy: dónde atiende en México
El préstamo PayJoy no exige visitar una sucursal: PayJoy no opera sucursales bancarias propias en México en 2026, vende celulares a crédito en puntos PayJoy dentro de tiendas aliadas como Walmart y Chedraui, y la línea de crédito funciona por completo en la app. PayJoy mantiene su oficina corporativa y su UNE en Av. Insurgentes Sur 64, Ciudad de México, pero esa oficina no entrega retiros ni recibe pagos. Los puntos PayJoy en tiendas ayudan con la compra de celulares, no con la línea de crédito.
Finalmente, si PayJoy no encaja con tu celular o tu presupuesto, conviene comparar otras opciones.
Préstamos parecidos a PayJoy
Los préstamos parecidos a PayJoy combinan montos de hasta $5,000 MXN, aprobación sin historial crediticio y una garantía ligada al celular; cualquier préstamo tipo PayJoy se compara con esos mismos criterios y con el CAT.
Los préstamos PayJoy cobran más que un crédito bancario y piden menos requisitos que un banco. A diferencia de PayJoy, las apps de micropréstamos sin garantía y los créditos que no revisan tu historial en Buró y responden en 5 minutos no bloquean el celular, pero suelen cobrar interés moratorio y comisión por pago tardío. Frente al préstamo PayJoy, un préstamo personal en líneade banco o financiera ofrece un CAT mucho menor, a cambio de exigir historial crediticio e ingresos comprobables.
Por eso, la decisión depende más de tu perfil que de la marca.
Para quién es y para quién no es el préstamo PayJoy
El préstamo PayJoy ofrece hasta $5,000 MXN a quien carece de historial crediticio y ya usa un celular compatible; no conviene para gastos que puedas cubrir con crédito más barato ni para montos mayores.
¿Para quién sí puede ser útil un préstamo de PayJoy?
- ✅ PayJoy encaja con personas sin historial crediticio que necesitan una línea de hasta $5,000 MXN para emergencias.
- ✅ PayJoy sirve a personas sin cuenta bancaria: el retiro en ventanilla BBVA con INE vigente y el pago en OXXO no exigen banco propio.
- ✅ Quien prefiere pagos semanales pequeños: de $68.46 a $72 por semana por cada $1,000 MXN en los ejemplos oficiales.
- ✅ Quien busca construir historial crediticio con pagos puntuales antes de pedir un crédito bancario.
¿Para quién no conviene PayJoy?
- ❌ Quien puede obtener una tarjeta o un préstamo bancario: con PayJoy, $1,000 MXN terminan costando de $1,780 a $1,872 en 26 semanas.
- ❌ Quien necesita más de $5,000 MXN: la línea de crédito no cubre ese monto.
- ❌ Quien usa el celular para trabajar y recibe ingresos semanales irregulares: un solo atraso bloquea el equipo.
- ❌ Quien usa un iPhone u otro equipo fuera de Samsung y Motorola y no quiere financiar un celular con PayJoy: la app no habilita la solicitud.
- ❌ Quien quiere pagar otras deudas: por cada $1,000 MXN, la nueva deuda suma de $780 a $872 de intereses en medio año.
Antes de decidir, conviene ver cómo calificamos cada aspecto del producto.
Cómo evaluamos este producto de PayJoy
Evaluamos el préstamo PayJoy con 9 criterios que comparan costo (CAT), transparencia y operación, cada uno con una calificación de 1 a 5. PayJoy recibió la calificación a partir de su página de la línea de crédito, la página de la Tarjeta PayJoy, la sección de Regulación, el aviso de privacidad de agosto de 2026, los contratos inscritos en el RECA, los términos y condiciones de Cashahora y la ficha de PayJoy Credit en Google Play. Consulta el contrato y la carátula de tu oferta antes de firmar: esos documentos fijan tu tasa, tu CAT y tu pago total.
Calificación ponderada final: 3.8/5⭐
Fuentes