¿Qué tipos de préstamos otorga el ISSSTE en 2026? Cuánto presta cada uno y cómo pedirlo
Cundina o tanda: el ahorro por turnos explicado con ejemplos
Autor:
Simón Pinilla
Una cundina, también llamada tanda, es un ahorro en grupo y por turnos: cada integrante aporta la misma cantidad cada semana, quincena o mes, y en cada periodo una persona recibe toda la bolsa. No paga intereses y ninguna autoridad la supervisa. Aquí verás cómo funciona, un ejemplo con números, cómo organizarla y sus riesgos.
Contenido
- ¿Qué es una cundina? Significado y origen
- ¿Cundina y tanda son lo mismo?
- ¿Cómo funciona una tanda?
- Cómo hacer una cundina de dinero paso a paso
- Ventajas y desventajas del ahorro por turnos
- ¿Las cundinas son legales en México?
- Riesgos y cómo reducirlos
- Cuándo no te conviene y qué alternativas existen
- Fuentes
En 30 segundos
- Cundina y tanda nombran el mismo ahorro por turnos; en el norte de México domina «cundina».
- Todos aportan igual y cada quien cobra una vez: al final del ciclo recibes exactamente lo que pusiste.
- El primer número recibe un adelanto sin costo; el último, un ahorro forzoso sin rendimiento.
- Es un acuerdo legal entre particulares, pero la CONDUSEF y el IPAB no protegen ese dinero.
- El 20% de los adultos en México ahorra en tandas, según la ENIF 2024.
¿Qué es una cundina? Significado y origen
Una cundina es un sistema de ahorro colectivo por turnos: un grupo de conocidos junta la misma cuota cada periodo y entrega la bolsa completa a un integrante distinto en cada ronda, hasta que todos cobran una vez y sin intereses de por medio.
La cundina funciona como un fondo común que rota. Cada integrante recibe un número, y ese número define la semana, la quincena o el mes en que cobra. La pregunta de qué significa cundina tiene, entonces, dos respuestas: ahorro, porque cada quien aparta una parte de su ingreso, y adelanto, porque los primeros números reciben antes de terminar de pagar.
La cundina no funciona como un producto financiero: ningún banco la ofrece, no hay contrato registrado y la sostiene la palabra de cada participante. Por eso las cundinas reúnen a personas que se conocen: compañeros de trabajo, vecinos, familiares o comerciantes de un mismo mercado.
El esquema tampoco nació en México. Las asociaciones rotativas de ahorro y crédito operan en muchos países con nombres propios, como el susu de África occidental, el hui de China o el tanomoshi de Japón, y en todos repiten la misma regla: aportar igual y cobrar por turnos.
Otros nombres según la región
La palabra cambia según el lugar, pero el mecanismo no:
- Cundina: el nombre que domina en el norte del país y entre comunidades mexicanas en Estados Unidos.
- Tanda: el término más extendido en México y el que usan los medios.
- Rol o rueda: común en parte del noreste; alude al orden de los turnos.
- Vaquita, bolita o mutualista: variantes regionales y de gremio; «vaquita» también nombra la cooperación única para un gasto compartido.
- Sociedad de ahorro, ronda o pandero: nombres que se escuchan en oficinas y en otros países de América Latina.
Como sinónimo de cundina, la palabra «tanda» cubre el mismo significado, así que qué es una cundina en México y qué es una tanda tienen la misma respuesta. Con el significado claro, falta resolver si cambia algo entre una palabra y otra.
¿Cundina y tanda son lo mismo?
Sí, cundina y tanda son el mismo ahorro por turnos con dos nombres: el grupo aporta una cuota fija cada periodo, una persona cobra la bolsa en cada ronda y la diferencia entre ambas palabras depende solo de la región.
La tanda y la cundina comparten mecánica, matemática y riesgos. Lo que cambia depende de las costumbres de cada grupo, no de reglas:
| Aspecto | Cundina | Tanda |
|---|---|---|
| Dónde se dice más | Norte de México y comunidades mexicanas en EE. UU. | Centro y resto del país |
| Cómo se asignan los números | Con frecuencia por sorteo al arrancar | Con frecuencia los asigna el organizador por confianza o necesidad |
| Periodicidad habitual | Semanal o quincenal, ligada al día de pago | También mensual, común en oficinas |
| Mecanismo | Cuota fija, cobro por turnos, sin intereses | Idéntico |
| Riesgos | Incumplimiento y falta de protección legal | Idénticos |
Las cundinas del norte y las tandas del centro aplican la misma regla: cuota igual para todos y una bolsa por turno. La diferencia entre tanda y cundina, en la práctica, se reduce al nombre que usa tu grupo. Una tanda o cundina de 10 números funciona igual en Monterrey que en la Ciudad de México.
Quién ahorra así en México
Para entender qué es una tanda en México, basta un dato: las tandas reúnen a millones de personas y siguen entre las formas de ahorro informal más usadas del país. Según la Encuesta Nacional de Inclusión Financiera (ENIF) 2024 del INEGI y la CNBV, el 20% de los adultos ahorra en tandas, frente al 18% de 2021; solo guardar dinero en casa supera esa cifra, con el 41%.
Los grupos se forman sobre todo en el trabajo, entre vecinos y en la familia. La bolsa suele ir a una compra concreta: un electrodoméstico, la inscripción escolar, un viaje, el enganche de un auto o un envío grande a la familia. Después de ver quién la usa, toca entender cómo se mueve el dinero dentro del grupo.
¿Cómo funciona una tanda?
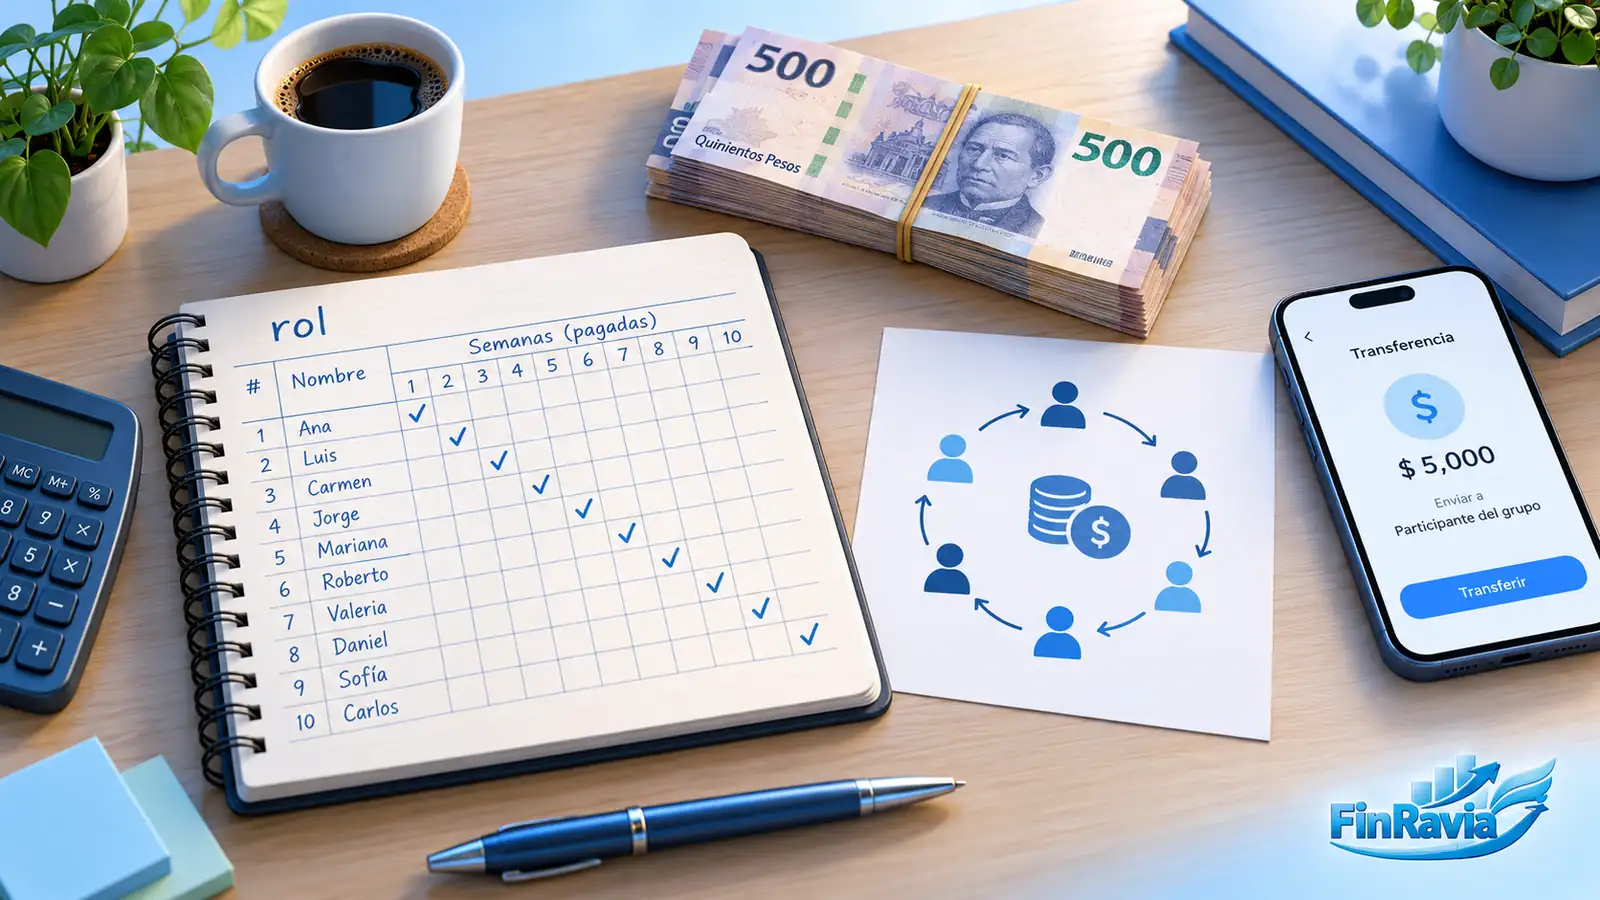
Una tanda es un ciclo de cinco pasos: se forma el grupo, se fija la cuota y la periodicidad, se reparten los números, todos pagan cada periodo y el dueño del número en turno cobra la bolsa; el ciclo termina cuando el último número recibe su dinero.
- Se forma el grupo y se elige a un organizador, que cobra las cuotas y entrega la bolsa.
- Se fija la cuota —por ejemplo, $500 o $1,000— y el día de pago: semanal, quincenal o mensual.
- Se reparten los números por sorteo o por acuerdo; el número 1 cobra primero.
- Cada periodo todos pagan al organizador, y el organizador entrega la bolsa completa al número en turno.
- El ciclo se cierra cuando cobra el último número; el grupo puede arrancar otra ronda.
Así es como funcionan las tandas en cualquier región: el número de participantes define cuántos periodos dura el ciclo, y la cuota multiplicada por los participantes define la bolsa.
Ejemplo con números: 10 integrantes y $1,000 por semana
Una cundina de dinero de 10 participantes con cuota de $1,000 a la semana junta $10,000 por semana y dura 10 semanas; cada integrante aporta $10,000 en total y cobra $10,000 una sola vez.
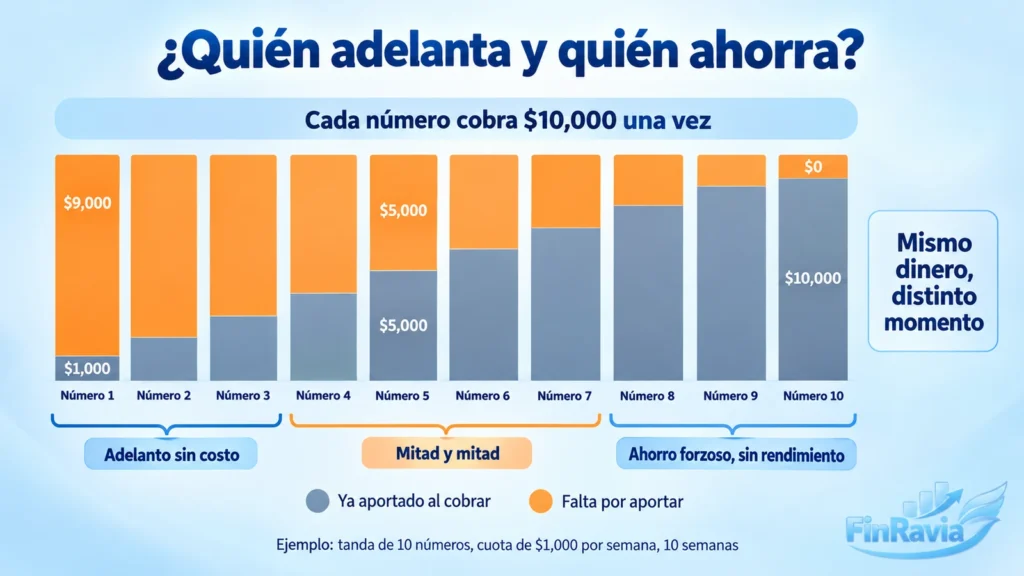
La tabla muestra cómo funciona una cundina de dinero según el número que te toca.
| Tu número | Semana en que cobras | Lo que llevas aportado al cobrar | Lo que te falta aportar después | Qué significa para ti |
|---|---|---|---|---|
| 1 | Semana 1 | $1,000 | $9,000 | Recibes un adelanto de $9,000 que pagas en las 9 semanas siguientes |
| 5 | Semana 5 | $5,000 | $5,000 | Mitad ahorro, mitad adelanto |
| 10 | Semana 10 | $10,000 | $0 | Ahorro forzoso: cobras lo que juntaste, sin rendimiento |
Las cundinas de dinero no generan ganancias: nadie recibe más de lo que pone. Entre un número y otro solo cambia el momento en que el dinero llega a tus manos.
Primer número o último: cuál conviene
El número que conviene depende de para qué quieres la bolsa. El primer número funciona como un adelanto sin costo: recibes $10,000 en la semana 1 y cubres los $9,000 restantes en las semanas siguientes. El último número funciona como una alcancía con candado: juntas el dinero a la fuerza, pero lo recibes al final del ciclo.
- Si tienes un gasto con fecha fija, pide un número que caiga antes de esa fecha. Si el grupo ya repartió los primeros turnos y tu gasto no espera, la tanda deja de servir para ese fin: en ese caso conviene comparar opciones de crédito en línea por CAT, plazo y pago total.
- Si quieres ahorrar y reducir tu riesgo, un número intermedio te deja ver si el grupo paga puntual antes de cobrar.
- Si confías en todos y no tienes prisa, el último número te obliga a ahorrar, aunque cargas con el mayor riesgo de que alguien deje de pagar.
Quien cobra al último pierde algo de poder de compra: con una inflación de 4% anual, $10,000 recibidos dentro de 12 meses equivalen a unos $9,600 de hoy.
Número cero, rol y otras reglas del grupo
Las tandas usan su propio vocabulario:
- Número: tu lugar en el orden de cobro. «Traigo el 4» significa que cobras en la cuarta ronda.
- Rol: la lista completa de números, nombres y fechas; «llevar el rol» describe la tarea del organizador.
- Organizador o «madre» de la tanda: junta las cuotas, entrega la bolsa y responde ante el grupo.
- Doble número: un integrante paga dos cuotas por periodo y cobra dos veces en el ciclo.
- Número cero: en algunas tandas, una aportación extra que el organizador guarda como fondo para cubrir a quien se atrase o como pago por administrar el grupo.
Antes de entrar, conviene preguntar si el grupo usa número cero y para qué, porque cambia cuánto pagas en total.
Cómo hacer una cundina de dinero paso a paso
Hacer una cundina de dinero requiere un grupo de personas que se conozcan, una cuota que todos puedan pagar sin falta, tantos números como periodos y reglas por escrito sobre fechas, atrasos y cambios de número antes del primer pago.
- Elige solo a conocidos. Las cundinas con desconocidos o anunciadas en redes sociales concentran los fraudes.
- Fija una cuota realista. Debe caber en el ingreso del integrante con menos margen, no en el del que más gana.
- Define cuántos números habrá. Cada número equivale a un periodo de cobro: 10 números, 10 periodos.
- Sortea los números frente a todos o acuérdalos de forma abierta.
- Escribe las reglas para la tanda: día y forma de pago, qué pasa con un atraso, si se puede cambiar o vender un número y si habrá número cero o comisión del organizador.
- Cobra por transferencia. Comparte con el grupo la CLABE interbancaria de la cuenta del organizador: cada depósito deja comprobante; el efectivo no.
- Lleva el rol al día y compártelo con el grupo cada periodo.
Quien organiza la cundina asume más trabajo y más riesgo: si alguien falla, el grupo voltea a verlo. Por eso algunos organizadores cobran una pequeña comisión, se quedan con el primer número o usan el número cero; cualquiera de estas reglas funciona si el grupo la acepta por escrito desde el inicio.
Tanda de 10, 11 o 12 números: cuánto se junta y cuánto dura
Una tanda de 11 números con cuota de $1,000 junta una bolsa de $11,000 por periodo y dura 11 semanas con pagos semanales o unos 5.5 meses con pagos quincenales; cada número extra suma una cuota a la bolsa y un periodo al ciclo.
| Números | Bolsa con cuota de $500 | Bolsa con cuota de $1,000 | Duración semanal | Duración quincenal |
|---|---|---|---|---|
| 10 | $5,000 | $10,000 | 10 semanas | 5 meses |
| 11 | $5,500 | $11,000 | 11 semanas | 5.5 meses |
| 12 | $6,000 | $12,000 | 12 semanas | 6 meses |
| 20 | $10,000 | $20,000 | 20 semanas | 10 meses |
La duda de cómo hacer una tanda de dinero de 11 números se resuelve con la misma tabla: el organizador reúne 11 integrantes y cada uno cobra una vez en 11 periodos. Una cundina de 10 mil pesos se arma de dos formas: 10 números con cuota de $1,000 o 20 números con cuota de $500. La segunda opción hace la cuota más ligera, pero alarga el ciclo y suma más personas que deben pagar puntual.
Formato de cundina para llevar el control
Un formato de cundina o de tanda reúne en una tabla una fila por número y una columna por periodo. Sirve en papel, en Excel o en una hoja compartida en el celular:
| Número | Nombre | Fecha de cobro | Sem. 1 | Sem. 2 | Sem. 3 | … | Sem. 10 | Firma de recibido |
|---|---|---|---|---|---|---|---|---|
| 1 | Ana | 6 de enero | ✓ | ✓ | ✓ | … | ✓ | |
| 2 | Luis | 13 de enero | ✓ | ✓ | ✓ | … | ||
| 3 | Rosa | 20 de enero | ✓ | ✓ | … |
Como plantilla o formato para tanda semanal, basta con que cada columna lleve la fecha del periodo. Guardar la foto del comprobante de cada transferencia junto al rol convierte el formato en evidencia si alguien deja de pagar.
Tipos según el periodo y la bolsa
- Por periodicidad: semanal, quincenal o mensual.
- Con doble número: algunos integrantes cobran dos veces porque pagan doble.
- Tanda de cumpleaños: cada integrante cobra en el mes de su cumpleaños.
- Tanda de productos: en lugar de dinero, la bolsa consiste en un artículo, como ropa o un aparato, que el organizador compra para el número en turno.
Con el formato listo, el siguiente paso consiste en pesar lo que ganas y lo que arriesgas.
Ventajas y desventajas del ahorro por turnos
La principal ventaja de una tanda es que obliga a ahorrar sin trámites ni intereses; la principal desventaja, que tu dinero depende de que todos paguen, sin contrato ni seguro que lo respalde.
| Ventajas | Desventajas |
|---|---|
| No cobra intereses ni comisiones de un banco | No genera rendimiento; la inflación reduce su valor |
| No pide historial crediticio ni consulta a Buró | Tampoco construye historial crediticio |
| Los primeros números reciben un adelanto sin costo | No puedes retirar tu dinero antes de tu turno |
| El compromiso con el grupo ayuda a ahorrar | Si alguien falla, el grupo absorbe la pérdida |
| No requiere cuenta bancaria ni documentos | No hay contrato registrado ni autoridad que intervenga |
Las tandas de dinero cubren bien una meta corta y concreta, pero no reemplazan un ahorro de largo plazo.
⚠️ «Sin intereses» no significa «sin costo»: las tandas no generan rendimiento, así que el último número recibe dinero que compra menos que al inicio del ciclo. La CONDUSEF advierte que el ahorro en tanda se devalúa con la inflación.
Por eso, antes de decidir, conviene saber qué respaldo legal cubre ese dinero.
¿Las cundinas son legales en México?
Sí, las cundinas son legales en México: funcionan como acuerdos privados entre particulares que ninguna ley prohíbe, pero no están reguladas por la CONDUSEF ni supervisadas por la CNBV, y el IPAB no protege ese dinero.
La ley no impide que un grupo de conocidos junte dinero por turnos. Sin embargo, al no existir un contrato registrado, la CONDUSEF no puede intervenir si alguien no paga: la tanda no opera como institución financiera. Esa protección sí aplica cuando el dinero pasa por las financieras confiables con registro vigente: aparecen en el SIPRES con su razón social, firman contrato y atienden quejas en su UNE y ante la CONDUSEF. El seguro del IPAB, que cubre hasta 400,000 UDIs por persona en cada banco, aplica solo a depósitos bancarios.
Si el organizador desaparece con la bolsa, el caso puede constituir fraude y se denuncia ante la fiscalía de tu estado. La ley penal cubre ese abuso, pero recuperar el dinero depende de las pruebas que tengas.
Autofinanciamiento: la versión regulada por la ley
La Ley Federal de Protección al Consumidor, en su artículo 63, regula los sistemas de comercialización por grupos de consumidores que aportan periódicamente dinero administrado por un tercero. Estos grupos solo operan para comprar bienes determinados, como muebles nuevos o inmuebles, y requieren autorización previa de la Secretaría de Economía; su plazo máximo llega a 5 años para muebles y a 15 años para inmuebles.
A diferencia de una tanda entre conocidos, en el autofinanciamiento se firma un contrato de adhesión registrado ante la PROFECO y no entrega efectivo libre, sino el bien pactado. Después de la parte legal, quedan los riesgos prácticos.
Riesgos y cómo reducirlos
El mayor riesgo de una cundina es que alguien cobre y deje de pagar: entonces los últimos números pierden dinero, porque ningún contrato, seguro ni autoridad financiera cubre el faltante.
| Riesgo | Qué pasa | Cómo reducirlo |
|---|---|---|
| Un integrante deja de pagar | Los números que faltan cobran menos o más tarde | Elegir solo a conocidos y dar los primeros números a quien tenga historial de cumplir |
| El organizador desaparece | El grupo pierde la bolsa | Pagar por transferencia, compartir el rol y rotar quién verifica los depósitos |
| Tandas en redes con desconocidos | Fraude o esquema piramidal | No entrar a grupos donde no conoces a nadie |
| Inflación | La bolsa compra menos al final | Ciclos cortos de 10 a 12 periodos |
| Emergencia antes de tu turno | No puedes sacar tu dinero | Tener un fondo aparte y no meter a la tanda dinero que necesitas |
Las tandas pierden dinero casi siempre por la misma razón: alguien cobra un número temprano y deja de pagar. La CONDUSEF sugiere hacerse cuatro preguntas antes de aceptar: qué pasa si alguien no paga, si hay reglas claras y por escrito, si el dinero está protegido y si estás participando por presión. Si alguna respuesta no te convence, mejor no entres a esa tanda.
¿Qué hacer si no te pagan la tanda?
- Reúne pruebas: comprobantes de transferencia, el rol, mensajes del grupo y nombres de quienes vieron los pagos.
- Habla con el grupo y propón un plan de pago por escrito, con fechas y montos.
- Si no hay acuerdo, la vía civil permite reclamar el dinero adeudado.
- Si el organizador se quedó con la bolsa, presenta una denuncia por fraude ante la fiscalía estatal con todas las pruebas.
La CONDUSEF no puede intervenir en una tanda, porque solo atiende reclamaciones contra instituciones financieras. Los depósitos electrónicos pesan más que el efectivo como prueba.
Diferencia con las pirámides tipo «flor de la abundancia»
⚠️ Una tanda verdadera no promete ganancias: cada quien cobra lo que el grupo aportó. Si te invitan a «tandas modernas» o grupos que prometen multiplicar tu dinero al reclutar personas nuevas, se trata de un esquema piramidal, como la «flor de la abundancia», los «telares» o las «mandalas», sobre los que la CONDUSEF ha alertado.
En la práctica, una señal basta: si para cobrar necesitas que entren más personas, el grupo no funciona como tanda. Con los riesgos claros, queda ver cuándo conviene buscar otra opción.
Cuándo no te conviene y qué alternativas existen
Una tanda no te conviene si necesitas el dinero antes de tu turno, si el grupo incluye desconocidos o si el ciclo dura más de 6 meses; en esos casos, una cuenta de ahorro o un préstamo formal te dan reglas, plazos y protección por escrito.
- Necesitas el dinero en menos de 2 periodos y te tocó un número alto: la tanda no te lo adelanta.
- No conoces personalmente a todos los integrantes: pierdes la única garantía del esquema.
- La cuota se lleva más del 10% de tu ingreso del periodo: un imprevisto te obliga a fallar al grupo.
- El ciclo dura más de 6 meses: la inflación y el riesgo de abandono crecen con cada periodo.
- Te prometen ganancias por invitar a otros: el grupo opera como pirámide, no como tanda.
Alternativas formales para ahorrar o conseguir dinero
| Necesidad | Opción formal | Qué te da que la tanda no |
|---|---|---|
| Ahorrar con disciplina | Cuenta de ahorro en un banco | Rendimiento expresado en la GAT de cada banco y protección del IPAB hasta 400,000 UDIs |
| Ahorrar a plazo | CETES desde $100 en Cetesdirecto | Rendimiento respaldado por el Gobierno Federal |
| Dinero hoy | Préstamo de una entidad inscrita en el SIPRES de la CONDUSEF | Contrato, CAT publicado y monto definido |
| Comprar un bien grande | Autofinanciamiento autorizado | Contrato registrado ante la PROFECO |
Las cundinas y las tandas no ofrecen ninguna de esas protecciones, aunque tampoco cobran intereses.
Las cuentas de fondos de pago electrónico, como las de algunas apps, quedan fuera del seguro del IPAB, así que conviene distinguirlas de una cuenta bancaria.
Para la fila «Dinero hoy», el celular resuelve el trámite sin esperar turno: las aplicaciones de crédito mejor calificadas muestran el CAT y el pago total antes de firmar, aunque cobran intereses que una tanda no cobra. En cualquier caso, antes de firmar, compara el costo total.
Esta guía cumple un fin educativo y no constituye asesoría financiera ni legal; antes de entrar a cualquier tanda, la decisión y el riesgo corresponden a cada participante.
Fuentes
- INEGI y CNBV: Encuesta Nacional de Inclusión Financiera (ENIF) 2024
- Cámara de Diputados: Ley Federal de Protección al Consumidor
- CONDUSEF: Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros
- IPAB: seguro de depósitos bancarios
- Cetesdirecto: inversión en CETES desde $100
Preguntas frecuentes
¿Cuántos números puede tener el grupo?
No hay un límite fijo. Las tandas más comunes usan entre 10 y 20 números, porque más integrantes alargan el ciclo y aumentan la probabilidad de que alguien falle.
¿Qué significa «ya me tocó»?
Que en esa ronda recibes la bolsa completa del grupo. Tu turno lo marca el número que te asignaron al inicio del ciclo.
¿Cuánto se junta con una cuota de $500?
Depende de los números: con 10 integrantes, la bolsa suma $5,000; con 20, $10,000. Cada quien aporta en total lo mismo que cobra.
¿El ahorro por turnos genera intereses?
No. Recibes exactamente lo que aportas. El primer número obtiene un adelanto sin costo y el último ahorra sin rendimiento.
¿Se puede vender o cambiar un número?
Sí, si las reglas del grupo lo permiten y el organizador y los integrantes afectados están de acuerdo. Conviene anotar el cambio en el rol con fecha y firma.
¿Pagar puntual genera historial en Buró de Crédito?
No. Las tandas no reportan pagos a ninguna sociedad de información crediticia, así que pagar puntual no mejora tu historial ni atrasarte lo daña. El historial se construye con un crédito: cada pago puntual cuenta cuando la institución reporta a Buró de Crédito o a Círculo de Crédito.
¿Las Tandas para el Bienestar son lo mismo?
No. Tandas para el Bienestar nombra programas de gobierno que financian pequeños negocios: el programa federal arrancó en 2019, y en 2026 Tabasco opera Tandas Mujer Bienestar, con apoyos de hasta $50,000 para mujeres de 30 a 59 años con un negocio en marcha. El dinero lo entrega el gobierno, no un grupo de conocidos.
¿Quién gana dinero en el grupo?
Nadie gana dinero extra, salvo el organizador si el grupo acordó una comisión o un número cero. Si alguien promete ganancias por entrar, se trata de una pirámide.
¿Conviene más pagar cada semana o cada quincena?
Con pagos semanales el ciclo termina antes y la inflación pesa menos; con pagos quincenales la cuota coincide con el día de pago de la mayoría de los trabajadores y se cumple con más facilidad.