¿Dineria MX es confiable en 2026?
Dineria MX es confiable como empresa real: presta de $500 a $35,000 MXN en línea, sin anticipos y con depósito a tu CLABE, y es la marca de préstamos de Proximus Finance, S. de R.L. de C.V., con domicilio en la Ciudad de México. Dineria tiene su punto débil en el costo: cobra una tasa estándar de 1.2% diario, cerca de 36% al mes, y 2% diario sobre el saldo si te atrasas.
Qué tan confiable es Dineria MX depende de dos preguntas: quién está detrás y cuánto pagas si te atrasas. Dineria es una marca registrada en México del grupo Proximus Finance, publica su domicilio en la colonia Anzures, una línea de atención, otra de cobranza, sus Términos y Condiciones y un aviso de privacidad detallado. Dineria no es un banco ni una SOFOM: la razón social de su contrato es una sociedad de responsabilidad limitada sin figura de entidad financiera, y Dineria consulta tu historial en Círculo de Crédito antes de prestar.
La duda «¿Dineria préstamos es confiable?» se resuelve con esa misma regla. Dineria MX es seguro si solicitas solo en dineria.mx o en su app de Google Play y pagas solo por los canales de tu estado de cuenta. El riesgo real aparece después del depósito: extensiones que no bajan el saldo, cargos automáticos y una deuda que crece con cada día de atraso. Por eso conviene revisar primero si tu perfil encaja con lo que pide y ofrece la empresa.
Para quién es Dineria y para quién no
Un préstamo Dineria sirve a quien tiene de 21 a 70 años, ingresos comprobables y una CLABE o tarjeta de débito a su nombre, necesita hasta $35,000 MXN y puede liquidar en su siguiente fecha de cobro. Dineria no conviene a quien ya arrastra extensiones o atrasos con otras apps.
¿Para quién sí puede ser útil un préstamo de Dineria?
- ✅ Tienes de 21 a 70 años, INE vigente, CURP, RFC y una CLABE o tarjeta de débito a tu nombre en un banco aceptado, como BBVA, Banorte, HSBC o Banco Azteca.
- ✅ Recibes ingresos comprobables cada semana, catorcena, quincena o mes, y sabes con certeza la fecha de tu siguiente cobro.
- ✅ Eres cliente nuevo, necesitas $8,000 MXN o más y puedes pagar a tiempo: con la promoción «Primer préstamo gratis», la tasa de interés es de 0%, sujeta a restricciones.
- ✅ Necesitas un monto puntual para una emergencia y el pago total no supera una quinta parte de tu ingreso del periodo.
- ✅ Prefieres un trámite 100% en línea, sin sucursal, con depósito directo a tu cuenta.
¿Para quién no conviene Dineria?
- ❌ Tienes menos de 21 o más de 70 años, o no puedes comprobar ingresos.
- ❌ Solo tienes una tarjeta departamental: Dineria deposita únicamente en CLABE interbancaria o tarjeta de débito.
- ❌ Planeas pagar con extensiones mes tras mes: la prórroga mueve la fecha, pero no reduce el capital que debes.
- ❌ Quieres consolidar deudas o cubrir otro préstamo en línea: sumarías un segundo contrato con su propia cobranza y su propia mora.
- ❌ Prefieres una SOFOM supervisada por CONDUSEF: Dineria responde como empresa comercial ante PROFECO.
Si encajas en el primer grupo, el siguiente paso es ver cómo calificamos el producto antes de revisar montos, costos y requisitos.
Cómo evaluamos este producto de Dineria
Finravia evaluó el préstamo de Dineria con nueve criterios sobre costo, pagos, requisitos, contrato, datos, quejas y seguridad. Cada calificación va de 1.0⭐ a 5.0⭐ según la claridad y la protección que recibe el solicitante antes de aceptar el contrato.
Calificación ponderada final: 4.0/5⭐
¿Qué es Dineria y cómo funcionan sus préstamos?
La financiera Dineria es la marca dineria.mx de Proximus Finance, una empresa que otorga préstamos en línea de $500 a $35,000 MXN con depósito a tu CLABE, cobertura nacional, sin sucursales y sin aval. Dineria se presenta como una marca nacional del grupo Proximus Finance, que opera diferentes compañías a nivel mundial.
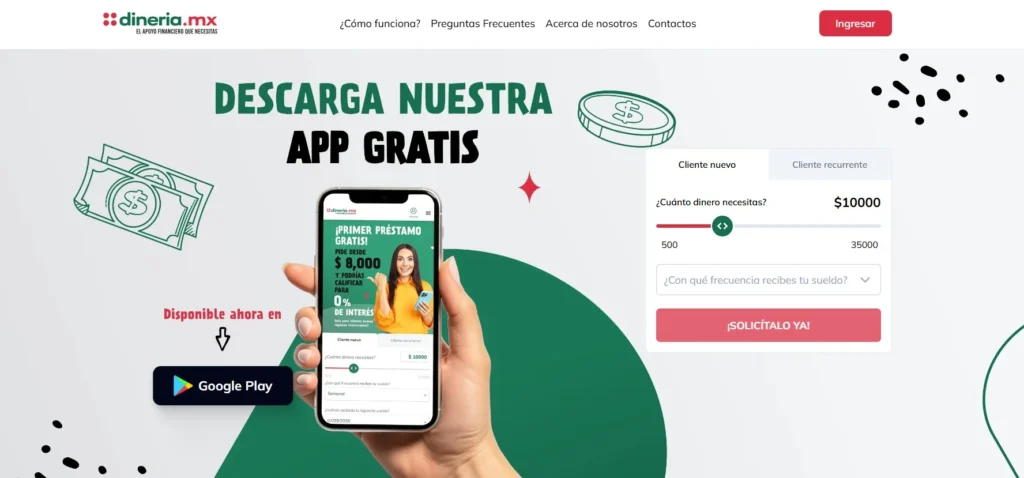
Dineria ofrece una sola línea de producto: el préstamo personal en línea de corto plazo. Primero te pide elegir el monto e indicar cada cuánto recibes tu sueldo; con ese dato, evalúa tu solicitud y fija en el contrato la fecha y el monto de pago según tu frecuencia de ingreso, semanal, catorcenal, quincenal o mensual. Si la solicitud se aprueba, Dineria deposita el monto en la CLABE o tarjeta de débito que registraste.
Los préstamos Dineria funcionan como un límite que puedes volver a usar: si ya tienes un préstamo activo, puedes solicitar otro monto sin rebasar tu límite, y el nuevo saldo se suma al vigente. Dentro de los préstamos personales en línea en México, Dineria compite en montos chicos y medianos con plazos cortos, no en mensualidades largas. Después de entender la mecánica, el siguiente paso es ver cuánto presta y cuánto cuesta.
Cuánto presta Dineria y cuánto cuesta
Los préstamos Dineria van de $500 a $35,000 MXN, con una tasa estándar de 1.2% diario, cerca de 36% al mes, comisión por apertura de 3% a 5% más IVA y mora de 2% diario sobre el saldo total; el CAT depende de tu calificación y el total a pagar aparece en tu contrato antes del depósito.
No confundas la tasa con el CAT: la tasa estándar de 1.2% diario, cerca de 36% al mes, mide solo los intereses, y el CAT suma además la comisión por apertura y los demás cargos. En pesos, un préstamo Dineria de $5,000 MXN genera $900 de interés en 15 días y $1,800 en 30 días a la tasa estándar, y la comisión por apertura suma de $174 a $290 con IVA.
⚠️ El costo que más pesa es el atraso: con $5,000 MXN de saldo, el 2% diario suma $100 por cada día vencido, $700 en una semana y $3,000 en 30 días, y cada cargo domiciliado fallido agrega $174 con IVA.
¿Cuánto presta Dineria por primera vez?
El primer préstamo Dineria va de $500 a $10,000 MXN, y en las renovaciones el límite sube hasta $30,000 – $35,000 MXN con pagos puntuales; la promoción para clientes nuevos arranca en $8,000 MXN.
El primer monto lo define tu evaluación, no el monto que pides. Para un primer préstamo de 10 mil pesos en línea, la diferencia entre opciones está en el total a devolver, y en préstamos de 10 mil pesos ese costo cambia mucho de una entidad a otra.
Primer préstamo gratis y código promocional: qué es real
La promoción «Primer préstamo gratis» de Dineria aplica solo a clientes nuevos que piden desde $8,000 MXN: si es tu primer préstamo y lo pagas a tiempo, en un plazo que suele llegar a 120 días, la tasa de interés es de 0%. Dineria la presenta como una posibilidad de calificar, no como una aprobación garantizada, y el 0% no cubre un atraso: si no pagas en la fecha del contrato, corren la mora de 2% diario y el cargo por pago fallido.
Dineria no publica códigos promocionales. Los sitios de cupones que anuncian «40% de descuento» o «envío gratis» para Dineria no corresponden a un préstamo, y ninguna de esas claves reduce los intereses de tu contrato.
Pago por extensión: por qué no baja tu deuda
Dineria permite la prórroga de la fecha de pago y emite un nuevo estado de cuenta con la fecha nueva. El pago por extensión cubre el costo de aplazar, no el capital: si solo pagas extensiones, el préstamo Dineria sigue con el mismo saldo.
Usuarios reportan que la extensión mensual queda activa por defecto en su perfil, que se cobra de forma automática con la domiciliación y que, tras varios meses de extensiones, un préstamo de $8,500 MXN terminó en un adeudo de $20,000. Por eso conviene revisar la configuración de pagos de tu perfil desde el primer día y usar la extensión solo una vez, combinada con un abono.
Requisitos y bancos aceptados
Para un préstamo Dineria necesitas tener de 21 a 70 años, vivir en México, ingresos comprobables, CURP, INE vigente, RFC, celular y correo propios, y una CLABE o tarjeta de débito a tu nombre en un banco aceptado.
- Edad de 21 a 70 años.
- Residencia en México: Dineria tiene cobertura nacional.
- Ingresos comprobables y la frecuencia con la que cobras.
- CURP, nombre completo, celular y correo para crear tu usuario.
- INE vigente, por ambos lados, y RFC para validar tu identidad.
- Selfie para el reconocimiento facial.
- CLABE interbancaria o tarjeta de débito de una cuenta a tu nombre.
Dineria acepta cuentas de Afirme, Banamex, Banco Azteca, Banco del Bajío, BBVA, BanCoppel, Banjército, Banorte, Banregio, HSBC, Inbursa, Invex, Mifel, Multiva, Santander y Scotiabank, y no acepta tarjetas departamentales.
⚠️ Un préstamo Dineria sin cuenta bancaria no existe: el monto aprobado se transfiere de forma automática a una CLABE interbancaria o a una tarjeta de débito, y esa cuenta también sirve para la domiciliación.
¿Dineria checa Buró de Crédito?
Sí. Dineria consulta y actualiza tu historial en Círculo de Crédito y en otras sociedades de información crediticia autorizadas, y analiza tu solvencia, tu nivel de endeudamiento y tu riesgo antes de aprobar. La autorización que das al registrarte sigue vigente hasta que liquidas, incluso si pides una prórroga o una reestructura.
Dineria no es un préstamo sin Buró: un historial con atrasos recientes reduce la probabilidad de aprobación, y ninguna solicitud tiene aprobación garantizada.
¿Dineria pide reconocimiento facial?
Sí. Dineria valida tu identidad con una selfie que compara con tu INE, y además registra la geolocalización de tu celular y los datos del dispositivo como medida de seguridad y prevención de fraude. Si el sistema marca tu RFC como inválido, revisa que coincida con tu CURP y que incluya los 13 caracteres con la homoclave. Con los requisitos claros, el siguiente paso es la solicitud.
Cómo solicitar un préstamo en Dineria paso a paso
Solicitar un préstamo Dineria toma unos minutos desde dineria.mx o desde su app de Google Play: eliges el monto, indicas cada cuándo cobras, creas tu usuario con CURP y celular, validas tu identidad y aceptas el contrato antes del depósito.
- Entra a dineria.mx, elige el monto y la frecuencia con la que recibes tu sueldo.
- Registra tus datos personales: nombre, apellidos, CURP, correo y celular.
- Crea tu usuario y confirma tu celular con el código que recibes por SMS.
- Acepta los Términos y Condiciones y autoriza la consulta a las sociedades de información crediticia.
- Revisa la oferta inicial que te muestra Dineria tras la preaprobación.
- Conecta tu banco o registra tu CLABE o tarjeta de débito.
- Valida tu identidad con tu INE, tu RFC y una selfie.
- Acepta el contrato digital; si Dineria aprueba la solicitud, deposita el monto en tu cuenta.
Dineria anuncia en Google Play un proceso de 10 minutos, pero el depósito depende del análisis de crédito y del banco receptor, así que no conviene pedir el dinero con la fecha de pago encima. Después del depósito, todo el seguimiento se hace desde tu cuenta.
Mi Dineria: cómo ingresar a tu cuenta y descargar la app
Mi Dineria es tu perfil de Dineria MX en www.dineria.mx/ingresar: entras con tu celular registrado o tu correo y tu contraseña o un código, y ahí revisas tu préstamo Dineria, tu monto a pagar, tu fecha límite y la configuración de tus pagos.
Dineria envía un código temporal de 4 dígitos por SMS si olvidaste tu contraseña: entra a dineria.mx/recover, escribe tu celular o tu correo registrado y presiona «Crear nueva contraseña». Escribe siempre la dirección completa de dineria.mx en el navegador: un sitio con un nombre parecido o con otra terminación no es la empresa.
¿Existe una app de Dineria MX para descargar?
Sí. La app oficial de Dineria MX está en Google Play con el nombre «Dineria.mx» y permite solicitar el préstamo y recibir el dinero directamente en tu cuenta bancaria. Para descargar Dineria MX en Android, búscala con ese nombre exacto y revisa que el desarrollador corresponda a Dineria.
En App Store, la app que aparece como «Dineria: Finanzas Inteligentes» registra hábitos de disciplina financiera y no otorga préstamos. En iPhone puedes hacer todo el trámite desde el navegador en dineria.mx. Además de la app, conviene confirmar quién responde legalmente por el préstamo.
¿Dineria es legal y está registrada en CONDUSEF?
Dineria es legal en México sin ser SOFOM ni presentarse como entidad registrada ante CONDUSEF: firma contigo un contrato de préstamo a nombre de Proximus Finance, S. de R.L. de C.V., una sociedad constituida en el país, sujeto a los tribunales de la Ciudad de México.
Dineria MX es legal como empresa comercial que presta dinero, pero no es banco, SOFOM ni institución supervisada por la CNBV. Que Dineria sea legal significa que el contrato que aceptas es válido y que debes pagar en las condiciones pactadas; no significa que el préstamo sea barato ni que tenga la supervisión de una entidad financiera.
¿Dineria está registrada en CONDUSEF?
Dineria no se presenta como entidad financiera registrada ante CONDUSEF: su contrato está a nombre de Proximus Finance, S. de R.L. de C.V., sin la denominación de SOFOM, y no publica número de SIPRES ni de RECA. En SIPRES, la búsqueda se hace por razón social, «Proximus Finance», no por la marca Dineria.
La frase «Dineria está registrada en CONDUSEF» circula en reseñas, pero un registro como SOFOM se acredita con el nombre de la entidad en los registros oficiales, no con un texto en internet. Quien prefiere una entidad registrada puede comparar Dineria con otras financieras confiables en México antes de firmar.
CONDUSEF o PROFECO: dónde presentar una queja
Para Dineria, la vía de queja es PROFECO, porque Proximus Finance otorga crédito como empresa comercial. Primero presenta la aclaración a Dineria en info@dineria.mx o al 55 90 20 25 00 y guarda el folio; si no se resuelve, acude a PROFECO en el Teléfono del Consumidor, 55 5568 8722. CONDUSEF orienta sin costo en el 55 5340 0999 si tienes dudas sobre la autoridad que corresponde. Antes de presentar la queja, reúne el contrato, tus comprobantes de pago y el folio de tu aclaración.
¿Dineria es fraude o montadeudas?
Dineria no es un fraude ni un montadeudas: es un préstamo en línea de una empresa con razón social, domicilio y contrato, que deposita antes de cobrar y declara que nunca pide anticipos.
Una app montadeudas cobra antes de prestar, oculta su razón social y presiona a tus contactos desde el primer día. Las búsquedas de «Dineria fraudes» nacen de otra parte: cargos automáticos que el usuario no esperaba, extensiones que no bajan el saldo y una cobranza dura tras el atraso. Esos problemas cuestan dinero, pero no convierten a Dineria en una empresa falsa.
Cómo reconocer un Dineria falso
El nombre de Dineria aparece en ofertas por WhatsApp y redes que no son de la empresa. Estas reglas te protegen:
- No pagues anticipos, «seguros» ni «comisiones de liberación»: Dineria no pide dinero antes de depositar.
- Solicita solo en dineria.mx o en la app «Dineria.mx» de Google Play.
- Paga solo a la CLABE 012180001068375493 o con el convenio BBVA 1371681, a nombre de Proximus Finance, nunca a una cuenta personal.
- Pide tu link de pago solo desde dineria.mx/liga.
- No compartas tu NIP, contraseñas bancarias ni códigos que no pediste.
- Si recibes un depósito que no solicitaste, no lo uses: avisa por escrito a info@dineria.mx y conserva el folio.
Además de estas reglas, conviene saber qué empresa está detrás de cada marca parecida.
Proximus Finance: quién está detrás de Dineria
Dineria es la marca de préstamos de Proximus Finance, S. de R.L. de C.V., y la compañía principal del grupo en México: si en tu estado de cuenta ves un cargo, una referencia o una llamada a nombre de Proximus Finance, corresponde a tu préstamo Dineria.
Las filiales de Dineria no aparecen como tales en México: el grupo Proximus Finance se presenta como operador de diferentes compañías a nivel mundial, y en el país su marca de préstamos es dineria.mx, con domicilio en Shakespeare No. 21, piso 5, despacho 501-A, colonia Anzures.
¿Prestomin y Dineria es lo mismo?
No. Dineria pertenece a Proximus Finance, y Prestomin es una marca de otra empresa, SOFI Digital MX, aunque ambas tienen oficinas en el mismo piso del mismo edificio. Cada marca firma su propio contrato, con referencias de pago y cobranza separadas, así que pagar a una no reduce la deuda con la otra. Por eso, antes de pagar, confirma a qué marca corresponde cada referencia.
Cómo pagar Dineria: domiciliación, BBVA, CLABE y OXXO
Pagas tu préstamo de Dineria MX desde tu cuenta por domiciliación, por transferencia SPEI a la CLABE BBVA 012180001068375493 de Proximus Finance, en Practicaja o ventanilla BBVA con el convenio 1371681 y tu RFC como referencia, en OXXO o con un link de pago Openpay.
Si ya pagaste y sigues recibiendo mensajes o llamadas de cobranza, reporta tu pago con el comprobante a la línea de cobranza y pagos, 55 88 80 36 38. Por eso conviene pagar uno o dos días antes de la fecha límite, sobre todo en OXXO o por transferencia.
Cómo cancelar la domiciliación de Dineria
La domiciliación de Dineria funciona como un cargo automático que el contrato autoriza sobre tu cuenta; cuando ese cargo llega antes de lo esperado o por una extensión, los usuarios dicen que «Dineria se cobra a lo chino». Para detenerlo, pide a tu banco la cancelación de la domiciliación a nombre de Proximus Finance y objeta cualquier cargo que no reconozcas.
Cancelar la domiciliación no cancela la deuda: el préstamo Dineria sigue vigente y debes pagarlo por otro canal autorizado. Avisa también a Dineria por escrito, en info@dineria.mx, que pagarás por transferencia o en BBVA, y guarda la respuesta. Antes de cancelar, conviene saber qué pasa si el pago no llega.
¿Qué pasa si no pagas a Dineria?
Dineria MX cobra 2% diario sobre el saldo total pendiente y $150 MXN más IVA por cada pago tardío o fallido si no pagas tu préstamo en la fecha límite: desde el primer día de atraso, la cuenta pasa a cobranza preventiva y extrajudicial, y Dineria reporta el atraso a Círculo de Crédito y a otras sociedades de información crediticia.
En Dineria, las consecuencias de no pagar crecen rápido: con $10,000 MXN de saldo, la mora suma $200 por día y $6,000 en 30 días. Usuarios reportan préstamos de $7,000 MXN que llegaron a $17,000 y de $12,000 que llegaron a $28,000 en pocos meses. Antes del vencimiento, la mejor salida es pedir la prórroga y hacer un abono; después, cada día cuenta.
¿Dineria puede embargar o demandarte?
Dineria solo puede embargar con una orden de un juez, después de una demanda mercantil y de un juicio en el que un actuario te notifica en persona. Un correo, un SMS o un WhatsApp que anuncia «sentencia», «plazo final de 24 horas» o «embargo» no es una orden judicial y no permite retirar tus bienes ni descontar tu sueldo.
Tampoco pueden meterte a la cárcel: el artículo 17 de la Constitución prohíbe la prisión por deudas de carácter puramente civil, así que las amenazas de «acción penal» por no pagar son presión, no un proceso real. Una demanda sí es posible en deudas grandes; si recibes una notificación de un juzgado, no la ignores y busca asesoría legal.
Dineria en Buró y Círculo de Crédito
Dineria reporta tus pagos y atrasos a Círculo de Crédito, así que un impago deja una marca negativa en tu historial durante años y afecta tarjetas y créditos futuros. Usuarios reportan montos registrados mayores que la deuda real y cuentas que siguen abiertas después de liquidar.
Pide tu reporte de crédito especial gratuito, que Círculo de Crédito y Buró de Crédito entregan una vez cada 12 meses, y compara el saldo con tus comprobantes. Si no coincide o la cuenta sigue abierta tras liquidar, presenta una reclamación ante la sociedad de información crediticia con tu carta finiquito.
¿Se puede negociar con Dineria?
Sí, pero con condiciones: usuarios reportan que Dineria no ofrece quita al inicio del atraso y que, después de varias semanas, llegan por correo ofertas de descuento o convenios de despachos externos. Acepta un convenio solo por escrito, con el monto final, la fecha y la cuenta de pago a nombre de Proximus Finance, y pide la carta finiquito al terminar.
Si el interés acumulado se vuelve desproporcionado, solo un juez puede reducirlo: la Suprema Corte de Justicia de la Nación permite a los jueces reducir intereses usurarios dentro de un juicio. El siguiente paso es entender cómo trabaja la cobranza.
Cobranza de Dineria: llamadas, visitas y despachos
Dineria lleva la cobranza de tu préstamo en el 55 88 80 36 38, de lunes a viernes hasta las 19:00 y sábados hasta las 18:00, y comparte tus datos de contacto y de cuenta con despachos externos para la cobranza preventiva y extrajudicial.
Usuarios reportan que, tras uno o dos meses de atraso, su cuenta pasó a despachos como Cajiga y Asociados o LS Abogados Especializados, que envían correos con descuentos o avisos de «área jurídica». Cajiga y Asociados se presenta como despacho jurídico privado de cobranza y LS Abogados Especializados, como despacho de cobranza y litigio mercantil: ninguno es banco ni SOFOM. Antes de pagarle a un despacho, confirma con Dineria que tiene tu cuenta asignada y paga solo a cuentas a nombre de Proximus Finance.
¿Dineria visita a domicilio o llama a tus contactos?
Dineria y sus despachos pueden enviar avisos de «visita domiciliaria», pero un gestor de cobranza no puede entrar a tu casa, llevarse bienes ni exigir el pago en la puerta. Solo un actuario con orden de un juez puede practicar un embargo.
Usuarios reportan llamadas a sus referencias y a su trabajo en las que se revela el monto de la deuda. Exhibir tu deuda ante terceros, amenazarte o usar lenguaje ofensivo no es una práctica legal: guarda capturas con fecha, hora y número, y preséntalas en tu queja.
Qué puede y qué no puede hacer la cobranza
- La cobranza puede llamarte, escribirte y enviarte recordatorios de tu saldo en horarios razonables.
- La cobranza puede ofrecerte convenios, descuentos y planes de pago por escrito.
- La cobranza no puede amenazarte con cárcel ni con una «acción penal» por no pagar.
- La cobranza no puede presentarse como autoridad, juzgado o actuario.
- La cobranza no debe revelar tu deuda a tus referencias, tu familia o tu trabajo.
En la práctica, la evidencia que guardes es tu mejor defensa si presentas una queja.
Dineria opiniones y quejas de usuarios
Las opiniones de Dineria MX son mixtas: los usuarios destacan que el préstamo llega rápido tras la aprobación, y las quejas se concentran en extensiones que no bajan el saldo, cargos domiciliados, deudas que crecen tras el atraso y cobranza a referencias. Dineria declara que el 98% de sus clientes están muy satisfechos; esa cifra es de la propia empresa.
En Reddit, un usuario resume su experiencia así: el dinero llega el mismo día, pero la extensión mensual queda activa por defecto y la cobranza llama a referencias y al trabajo. En grupos de Facebook se repiten casos de cargos domiciliados antes de la fecha de pago, extensiones cobradas después de liquidar y personas con préstamos al mismo tiempo en varias apps. Estas experiencias no prueban fraude; muestran que el préstamo es útil si se paga a tiempo y caro si se arrastra. Por eso conviene pesar ventajas y desventajas antes de pedir.
Ventajas y desventajas de Dineria
Los préstamos Dineria destacan por los requisitos claros, el rango de $500 a $35,000 MXN y la regla de no cobrar anticipos, y fallan en el costo: tasa estándar de 1.2% diario, comisión por apertura de 3% a 5% más IVA y 2% diario por atraso.
En la práctica, el balance de los préstamos Dineria depende de una sola variable: pagar completo en la fecha límite.
Teléfono, WhatsApp y atención a clientes de Dineria
Dineria MX atiende dudas sobre tu préstamo en el 55 90 20 25 00 y en info@dineria.mx, de lunes a sábado hasta las 18:00, y lleva saldos, pagos y cobranza en una línea aparte, el 55 88 80 36 38.
Para eliminar tu cuenta de Dineria, envía una solicitud ARCO de cancelación a solicitud.arco@dineria.mx con tu identificación; Dineria responde en un máximo de 20 días hábiles, y con un préstamo activo puede conservar los datos necesarios hasta que liquides. Antes de llamar, ten a la mano tu RFC y el comprobante de tu último pago para que la aclaración sea más rápida.
Fuentes