¿Lanu MX es confiable en 2026?
Lanu MX es confiable como empresa real: es la marca de préstamos en línea de SOFI Digital MX, S.A. de C.V., con domicilio en la colonia Anzures de la Ciudad de México, contrato publicado y la regla de no cobrar anticipos. Presta de $500 a $35,000 MXN y penaliza cada día de atraso.
Qué tan confiable es Lanu MX depende de dos cosas: quién está detrás y cuánto cuesta. No es un banco ni una SOFOM: la razón social de su contrato es una sociedad anónima de capital variable sin figura de entidad financiera, y su simulador muestra el monto y el plazo, pero no el CAT ni la tasa. Por eso Lanu es confiable en lo básico —empresa identificable, teléfonos con horario, cobranza propia y política contra anticipos— y exige más cuidado en el costo.
La duda «¿Lanu préstamos es confiable?» se resuelve con esa misma regla. En la práctica, Lanu MX es confiable en México para un préstamo chico que puedas liquidar completo en tu siguiente fecha de nómina, y pedir préstamos Lanu es confiable solo dentro de lanu.mx. Si dudas de poder pagar a tiempo, la penalización por atraso convierte un préstamo útil en una deuda que crece rápido. Por eso conviene revisar primero si tu perfil encaja con lo que pide y ofrece la empresa.
Para quién es y para quién no es
Lanu sirve a quien tiene de 21 a 70 años, ingreso fijo y cuenta bancaria a su nombre, necesita entre $500 y $10,000 MXN en su primer préstamo y puede liquidarlo completo en su siguiente fecha de pago. No conviene a quien necesita pagar en varias quincenas o tiene atrasos recientes en Buró.
¿Para quién sí puede ser útil un préstamo de Lanu?
- ✅ Tienes de 21 a 70 años, INE o pasaporte vigente y una CLABE a tu nombre en un banco aceptado, como BBVA, Banorte, Santander o Banco Azteca.
- ✅ Recibes un ingreso fijo, aunque no sea nómina: no se exige un ingreso bajo concepto de nómina.
- ✅ Necesitas un monto chico para un gasto puntual y puedes pagarlo completo en tu siguiente fecha de cobro, de 7 a 30 días.
- ✅ Quieres un límite de crédito que puedas volver a usar: con un préstamo activo puedes pedir otro monto sin rebasar tu límite.
- ✅ Prefieres pagar en ventanilla o Practicaja BBVA, o por transferencia con convenio y referencia.
¿Para quién no conviene Lanu?
- ❌ Tienes menos de 21 o más de 70 años.
- ❌ Tienes atrasos recientes: la causa más común de rechazo es un historial negativo en las sociedades de información crediticia.
- ❌ Solo tienes una tarjeta departamental, una cuenta Saldazo, Broxel, STP o Sabadell, o una tarjeta virtual o de crédito.
- ❌ Necesitas pagar en abonos durante varios meses: el préstamo se liquida en una sola fecha y cada extensión tiene un costo.
- ❌ Tu presupuesto no aguanta un atraso: con $5,000 de saldo, el 2% diario suma al menos $100 por cada día vencido.
Si encajas en el primer grupo, el siguiente paso es entender cómo calificamos el producto antes de ver montos, costos y requisitos.
Cómo evaluamos este producto de Lanu
Finravia evaluó el préstamo de Lanu con nueve criterios sobre costo, pagos, requisitos, contrato, datos, quejas y seguridad. Cada calificación va de 1.0⭐ a 5.0⭐ según la claridad y la protección que recibe el solicitante antes de aceptar el contrato.
Calificación ponderada final: 4.0/5⭐
¿Qué es Lanu y cómo funcionan sus préstamos?
La financiera Lanu es la marca lanu.mx de SOFI Digital MX, una empresa mexicana que otorga préstamos en línea de hasta $35,000 MXN desde su página web. Cada préstamo Lanu se liquida en tu siguiente fecha de pago de nómina, con opción de extender esa fecha mediante un pago adicional.
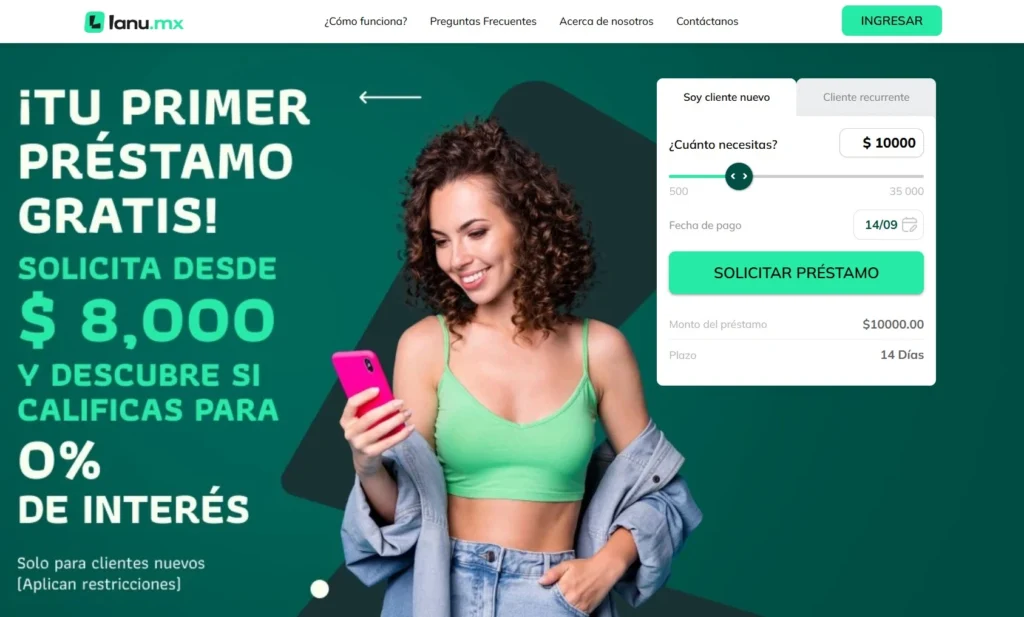
En Lanu, crédito y préstamo son lo mismo: la empresa te asigna un límite de crédito y, mientras no lo rebases, puedes pedir un nuevo monto aunque tengas un préstamo activo. El nuevo monto se suma a tu préstamo vigente y los pagos se recalculan. Así, el producto funciona como una línea de corto plazo, no como un préstamo en mensualidades.
En Lanu MX, préstamos y pagos se manejan desde tu perfil en el sitio: ahí solicitas, renuevas y revisas tu saldo. En SOFI Digital, préstamos de Lanu y de su marca hermana se contratan con la misma razón social, que es la que aparece en el contrato y ante la que se presenta cualquier aclaración. Dentro de la oferta de préstamos digitales en México, este producto se ubica en montos chicos y medianos con plazos de días, no de meses. La marca también se busca como lanux mx o lanumx; el único dominio de la empresa es lanu.mx. El siguiente paso es ver cuánto presta y cuánto cuesta cada préstamo.
Cuánto presta y cuánto cuesta: monto, plazo, tasa y CAT
Lanu presta de $500 a $35,000 MXN; en el primer préstamo, el monto llega hasta $10,000 MXN y crece con pagos puntuales. El plazo termina en tu siguiente fecha de nómina, de 7 a 30 días según cobres cada semana, catorcena, quincena o mes; la tasa de interés parte de 514.46% anual y el CAT promedio de referencia es de 1,583.10%.
No confundas la tasa con el CAT: la tasa desde 514.46% anual mide solo los intereses, mientras que el CAT de 1,583.10% suma intereses y demás costos del préstamo expresados como si durara un año. Ninguno de los dos equivale a lo que pagas en pesos. Con Lanu, préstamo aprobado no significa préstamo barato, y un primer crédito compite en el mismo rango que otros préstamos de 10 mil pesos en línea, donde la diferencia está en el total a devolver. Lo que define tu costo real es el total a devolver del contrato que aceptas antes del depósito: compáralo contra el monto recibido y no solo contra el porcentaje.
⚠️ El pago por extensión evita el interés moratorio, pero no reduce tu deuda: aplaza la fecha y tiene un costo propio. Si puedes, combina la extensión con un abono a capital mayor a $100 para que el saldo baje.
Requisitos y bancos aceptados
Para un préstamo Lanu necesitas tener de 21 a 70 años, INE o pasaporte vigente, una CLABE interbancaria a tu nombre en un banco aceptado y un ingreso fijo. Los préstamos Lanu no piden nómina, aval ni comprobante de domicilio, y la cuenta debe estar a nombre de quien solicita.
- Edad de 21 a 70 años.
- INE o pasaporte vigente.
- CLABE interbancaria de una cuenta a tu nombre.
- Ingreso fijo, semanal, catorcenal, quincenal o mensual, aunque no sea nómina.
- Celular propio para recibir el código de verificación.
Los bancos aceptados son Afirme, Banamex, Banco Azteca, Banco del Bajío, BBVA, BanCoppel, Banjército, Banorte, Banregio, HSBC, Inbursa, Invex, Mifel, Multiva, Santander y Scotiabank. No se aceptan tarjetas departamentales, como las de Coppel o Famsa, ni cuentas de Broxel, Saldazo, Sabadell o STP, tarjetas virtuales o tarjetas de crédito.
¿Lanu revisa Buró de Crédito?
Sí. Lanu consulta tu comportamiento en las sociedades de información crediticia antes de aprobar, y la causa más común de rechazo es una respuesta negativa de tu historial. También comparte datos con sociedades de información crediticia, entre ellas Círculo de Crédito, así que un atraso puede reflejarse en tu historial.
Lanu no presta sin Buró: un historial sin atrasos recientes aumenta la probabilidad de aprobación, pero ninguna solicitud tiene aprobación garantizada.
Cómo solicitar el préstamo paso a paso
Solicitar un préstamo en Lanu requiere INE o pasaporte, CLABE y celular, y se hace en www.lanu.mx en cuatro pasos: eliges el monto, indicas los días en que cobras, llenas el formulario con tu CLABE e identificación, y validas tu celular con un código antes de aceptar el contrato.
- Entra a lanu.mx y elige «Soy cliente nuevo».
- Selecciona el monto que necesitas e indica qué días recibes tu nómina o ingreso.
- Presiona «Solicitar préstamo» y llena el formulario con tus datos, tu INE o pasaporte y tu CLABE.
- Acepta los términos y condiciones del contrato y verifica tu celular con el código que recibes.
- Si la empresa aprueba la solicitud, transfiere el préstamo a tu cuenta bancaria lo antes posible.
Si ya eres cliente, entras a tu perfil, eliges el monto y presionas «Solicitar préstamo» para renovar. El depósito depende de la evaluación y del banco receptor, así que no conviene pedir el dinero con el plazo encima. Después de la aprobación, todo el seguimiento se hace desde tu cuenta.
Cómo ingresar a tu cuenta
Para entrar a tu cuenta y ver tu préstamo, la ruta es https://www.lanu.mx → Ingresar, con los datos que registraste en tu solicitud. Desde tu perfil revisas tu saldo, tu fecha de corte, tus pagos y la opción de pedir un nuevo préstamo dentro de tu límite.
En cada corte recibes un estado de cuenta en el correo que registraste; si no lo encuentras, revisa la carpeta de correo no deseado. En ese estado de cuenta aparece tu número de referencia, el dato que necesitas para pagar en BBVA. Escribe siempre la dirección completa de Lanu .mx en el navegador: un sitio con un nombre parecido a lanu. o con otra terminación no es la empresa. Por eso conviene guardar la dirección en favoritos en lugar de buscarla cada vez.
¿Existe una app oficial para descargar?
No hay una app oficial de Lanu: el préstamo se solicita y se paga en la página web, que es el único medio para subir información, dar seguimiento y recibir respuesta de cualquier trámite. El servicio funciona desde el navegador del celular o de la computadora, sin instalar nada.
Antes de buscar una Lanu MX app, descargar cualquier aplicación con ese nombre es un riesgo. La Lanu app que aparece en las tiendas no es de la financiera: en Google Play, «Lanú» es una aplicación para reservar citas de spa, y en App Store, «Lanu» es una app de actividades familiares. Ninguna de las dos da préstamos, y una app de préstamos que use la marca Lanu no pertenece a SOFI Digital MX.
¿Lanu es legal en México y está registrada en CONDUSEF?
La pregunta «¿Lanu MX préstamos es legal?» tiene respuesta corta: sí. Lanu es legal en México: opera con la razón social SOFI Digital MX, S.A. de C.V., una empresa constituida en el país que firma contigo un contrato de préstamo sujeto a los tribunales de la Ciudad de México. Lanu MX es legal como empresa comercial que presta dinero, pero no es banco, SOFOM ni institución supervisada por la CNBV.
La legalidad no la vuelve barata ni regulada como financiera. Ser una S.A. de C.V. sin figura de SOFOM significa que la empresa otorga crédito como empresa comercial, igual que otras compañías que prestan al consumo. Que Lanu sea legal significa que el contrato que aceptas es válido y que debes pagar en las condiciones pactadas.
¿Lanu MX está registrada en CONDUSEF?
Lanu MX no se presenta como entidad registrada ante CONDUSEF: su contrato está a nombre de SOFI Digital MX, sin figura de SOFOM, y no publica número de SIPRES ni de RECA. En SIPRES, la búsqueda se hace por razón social, «SOFI Digital MX», no por la marca Lanu.
La leyenda sobre Instituciones de Tecnología Financiera (ITF) que aparece al pie de lanu.mx no equivale a una autorización de la CNBV. Una autorización como ITF o un registro como SOFOM se acredita con el nombre de la entidad en los registros oficiales, no con un aviso en la página. Quien prefiere una entidad registrada ante CONDUSEF puede comparar Lanu con otras financieras confiables en México antes de firmar.
CONDUSEF o PROFECO: dónde presentar una queja
Para Lanu MX, CONDUSEF y PROFECO tienen papeles distintos: como empresa comercial que otorga crédito, Lanu responde ante PROFECO por regla general, no ante CONDUSEF. Primero presenta la aclaración a la empresa por correo a info@lanu.mx o al 55 97 55 99 42 y guarda el folio; si no se resuelve, acude a PROFECO en el Teléfono del Consumidor, 55 5568 8722. CONDUSEF orienta sin costo en el 55 5340 0999 si tienes dudas sobre la autoridad que corresponde. Antes de presentar la queja, reúne el contrato, tus comprobantes de pago y el folio de tu aclaración.
¿Lanu MX es seguro o es montadeudas?
Lanu MX no es montadeudas: es una empresa con razón social, domicilio y contrato, que no pide anticipos y deposita el préstamo antes de cobrarlo. Lanu MX es seguro si haces el trámite solo en lanu.mx y pagas solo con los datos de tu estado de cuenta.
Una app montadeudas cobra antes de prestar, oculta su razón social y presiona a tus contactos. ¿Lanu es montadeudas? No con esas señales, aunque su costo es alto y la penalización por atraso hace crecer el saldo. La plataforma Lanu es segura en el trámite; el riesgo está en pedir más de lo que puedes pagar. Por eso Lanu es seguro como proceso, siempre que no uses su nombre fuera del sitio oficial.
¿Lanu manda mensajes a mis contactos?
Lanu no pide acceso a la agenda de tu celular: opera por web, sin app, y su aviso de privacidad recaba tu celular, correo, geolocalización, CLABE e información de tu actividad económica, no tus contactos.
Si un cobrador contacta a tus conocidos para exhibir tu deuda, te amenaza o usa lenguaje ofensivo, esa práctica no es legal en México. Guarda capturas con fecha, hora y número, y pide a SOFI Digital MX por escrito que deje de usar tus datos fuera de las finalidades del contrato: el correo para tus derechos ARCO es solicitud.arco@lanu.mx.
Cómo reconocer una oferta falsa
El nombre de Lanu aparece en ofertas por WhatsApp y redes que no son de la empresa. Estas reglas te protegen:
- No pagues anticipos, «seguros» ni «comisiones de liberación»: la empresa no pide dinero antes de depositar.
- Solicita solo en lanu.mx, que es el único canal para subir tus datos.
- Paga solo con el convenio BBVA 2460149 o la CLABE 012914002024601499, nunca a una cuenta personal.
- No compartas tu NIP, contraseñas bancarias ni códigos que no pediste.
- Si recibes un depósito de Lanu que no solicitaste, no lo uses: avisa por escrito a info@lanu.mx y conserva el folio.
Además, guarda cada comprobante de pago: es tu respaldo si un abono no se refleja a tiempo.
Cómo pagar: convenio BBVA, referencia y transferencia
Pagas tu préstamo Lanu en ventanilla o Practicaja BBVA con el convenio 2460149 y tu número de referencia, o por transferencia: desde BBVA, como pago de servicios con el mismo convenio; desde otro banco, a la CLABE 012914002024601499.
La referencia de Lanu MX aparece en tu estado de cuenta más reciente, el que llega a tu correo en cada corte. Tu pago se refleja en un máximo de 48 horas; si después de ese tiempo no aparece, repórtalo al 55 97 55 99 42 con tu comprobante. Por eso conviene pagar uno o dos días antes de la fecha de corte.
¿Qué pasa si no pago Lanu MX?
Si no pagas tu préstamo en la fecha de corte, Lanu calcula una penalización de 2% diario sobre el balance total, tu cuenta pasa a cobranza y el atraso puede reflejarse en tu historial crediticio. Con un saldo de $5,000 MXN, cada día vencido suma al menos $100; en 30 días, la penalización llega a $3,000 o más.
En Lanu MX, qué pasa si no pago a tiempo depende de cuándo avisas. Antes del vencimiento puedes extender la fecha con el pago por extensión y evitar el interés moratorio, o abonar a capital desde $100. Qué pasa si no le pago a Lanu MX durante semanas: la penalización sigue corriendo sobre un balance cada vez mayor y la cuenta queda en cobranza hasta que liquidas.
Cobranza: qué es legal y qué no
En Lanu, cobranza atiende en la línea de saldos y pagos, el 55 97 55 98 65, de lunes a sábado de 9:00 a 18:00. La cobranza puede llamarte, enviarte mensajes y recordarte tu saldo, pero no puede amenazarte con cárcel: no pagar un préstamo es un asunto civil, no un delito. Si recibes amenazas, guarda la evidencia y preséntala junto con tu queja.
¿Pueden embargarte por no pagar?
La empresa solo puede embargar con una orden de un juez, después de una demanda y un juicio en el que te notifican formalmente; la competencia corresponde a los tribunales de la Ciudad de México. Un mensaje o una llamada que anuncia un «embargo» no es una orden judicial y no permite retirar tus bienes ni descontar tu sueldo.
Lanu vs Prestomin y Dineria: ¿son la misma empresa?
Lanu y Prestomin son marcas de préstamos de la misma empresa, SOFI Digital MX; Dineria pertenece a otra razón social. Si debes en Dineria, Prestomin, Lanu o en las tres, tienes deudas separadas, con contratos, referencias de pago y cobranzas distintas.
Cada marca evalúa tu solicitud por separado: una cuenta en Lanu no se transfiere a Prestomin, y pedir en ambas al mismo tiempo no duplica tu capacidad de pago. Pagar a una no reduce la deuda con la otra, así que conviene ordenar los pagos por la que más penalización acumula. Antes de pedir en una marca hermana para cubrir otra deuda, suma los dos saldos con sus penalizaciones.
Lanu MX opiniones y quejas de usuarios
Las reseñas de Lanu préstamos —opiniones en grupos de Facebook y foros de deudores— son mixtas y repiten cuatro temas: aprobación rápida con montos iniciales chicos, pagos que tardan en reflejarse, el costo de la extensión y la cobranza tras un atraso. En foros se repiten dudas como «Lanu préstamo es confiable» o «Lanu préstamos es legal». La empresa declara que el 98% de sus clientes están muy satisfechos; esa cifra es de la propia empresa.
Un usuario relata que le prestaron $500 para pagar $552.50 en 7 días y que su pago tardó todo el día en reflejarse. Otros comentan que, sin empleo, no les alcanzaba ni para el pago de la extensión, o que recibieron mensajes de cobranza a los 38 días de atraso. También aparecen casos de personas con préstamos al mismo tiempo en Lanu, Prestomin y Dineria. Sobre Lanu, quejas y elogios apuntan al mismo punto: la fecha de pago. Estas experiencias no prueban fraude; muestran que el préstamo es útil si se paga a tiempo y caro si se arrastra. Por eso conviene pesar ventajas y desventajas antes de pedir.
Ventajas y desventajas
Las ventajas de Lanu están en los requisitos simples, el límite de crédito reutilizable de hasta $35,000 MXN y la regla de no cobrar anticipos; las desventajas, en un costo que no se ve en el simulador, el pago único y una penalización de 2% diario.
En la práctica, el balance de los préstamos Lanu depende de una sola variable: pagar completo en la fecha de corte.
Teléfono y atención a clientes
Lanu atiende dudas sobre tu préstamo por teléfono y correo de lunes a sábado, desde las 9:00 hasta las 18:00, con una línea de atención al cliente y otra de saldos y pagos, que también lleva la cobranza.
Antes de llamar, ten a la mano el número de referencia de tu préstamo Lanu y el comprobante de tu último pago para que la aclaración sea más rápida.
Fuentes