FinPay

Fin Pay préstamos en México: costo, plazos y qué pasa si no pagas

Finpay, la marca de préstamos en línea de ANVL S.A. de C.V., comparte razón social con Alvos. Ofrece de $200 a $14,000 MXN con plazos de 61 a 90 días en el primer crédito y cobra una comisión que lleva el CAT promedio a 414.7% sin IVA. Opera como empresa comercial legal en México, no como SOFOM, y PROFECO atiende sus quejas.
Calificación: 3.6 / 5
Préstamo en línea
Empresa comercial · PROFECO

Condiciones del préstamo en Finpay

Monto: 200 — 14,000 MXN
Plazo: 61 — 180 días
Costo anual: 414.7%
Monto mínimo 200 MXN
Monto máximo 14,000 MXN
Plazo mínimo 61 días
Plazo máximo 180 días
Costo anual 414.7%
Detalle del costo El préstamo de referencia de $1,000 MXN a 61 días cobra una comisión de $320.00 más IVA de $51.20 y establece un pago total de $1,371.20 al vencimiento; con esos datos Finpay calcula un CAT promedio de 414.7% sin IVA. La tasa de interés ordinaria queda en 0% si el cliente paga a más tardar en la fecha límite.
Edad del solicitante 18 años o más, con residencia en México
Documentos El préstamo exige INE vigente (o pasaporte), CURP, cuenta bancaria a nombre del solicitante con tarjeta de débito de un banco tradicional, teléfono móvil para recibir el código NIP y correo electrónico personal.
Historial crediticio Finpay no exige historial previo y permite solicitar con registro en Buró de Crédito. Evalúa cada solicitud con una consulta a Círculo de Crédito e informa el comportamiento de pago a las Sociedades de Información Crediticia.
Garantía El préstamo no incluye garantía ni aval entre sus requisitos publicados, y tampoco solicita comprobante de ingresos.
Método de recepción El préstamo aprobado llega a la cuenta bancaria propia registrada en la solicitud: Finpay deposita después de que el cliente acepta las condiciones; el tiempo depende de la validación de datos y del banco receptor.
Método de pago Domiciliación: el cliente autoriza en el Anexo "A" cargos a su cuenta, CLABE interbancaria o tarjeta de débito. El préstamo se liquida conforme al contrato (un solo pago al vencimiento en el ejemplo representativo); Finpay permite el pago anticipado y no acepta pagos parciales.
Comisiones / penalizaciones El préstamo cobra una comisión variable según monto y plazo ($320 más IVA en el ejemplo de $1,000 a 61 días). Si el cliente no paga a tiempo, aplica una tasa moratoria de hasta 787% más IVA, cobra gastos de cobranza conforme al contrato e informa el atraso a las Sociedades de Información Crediticia. Antes de aceptar, el cliente ve en pantalla el monto aprobado, la comisión, el CAT, la fecha límite y el pago total, y Finpay no deposita hasta que acepta el contrato.

Actualizado: 26.10.2026

Calificación editorial final: 3.6★ de 5★, basada en 1 evaluación integral de las condiciones del producto.

Calcular un crédito en Finpay

La herramienta «Calcular un crédito en Finpay» ofrece una estimación orientativa basada en el Costo anual y el esquema de pago indicado. El resultado real puede variar por comisiones, IVA, fechas y condiciones del contrato; consulta el calendario oficial del prestamista.

Opiniones sobre Finpay MX

Estas reseñas fueron recopiladas de plataformas populares en Internet.
Lalo Cuervo
2026-04-06
★ ★ ★ ★ ★
Es alvos su filial yo le debo a alvos y como quiera me soltó ayer $1500
Reseña tomada de: Facebook
Judithe Judithe Judithe
2026-04-06
★ ★ ★ ★ ★
A mí nada , hice ayer la solicitud pero aparece en revisión. Le debo a Alvos y dicen que son filiales ,creo ya no me dará a mi.
Reseña tomada de: Facebook
Gatitamiaumiau21
2026-04-06
★ ★ ★ ★ ★
Finpay de la verificación no me pasa, me marca error
Reseña tomada de: Facebook
Morosa345
2026-05-27
★ ★ ★ ★ ★
Finpay son muy latosos, llamadas, mensajes y correos, esas llamadas fueron en menos de 3 horas Y eso que se me vence hasta el 29
Reseña tomada de: Facebook
Participante anónimo 901
2026-05-25
★ ★ ★ ★ ★
…Finpay siempre e pagado, pero desde 6 días antes del pago ponen mucho gorro con llamadas y mensajes, no quiero imaginarme como son si les debes
Reseña tomada de: Facebook

Opinión del experto

Verificado
Juan Pérez
Juan Pérez
Especialización: banca, aseguradoras, SOFOMES y crédito al consumo, pensiones (AFORE), finanzas públicas y macroeconomía.
El préstamo de Finpay cobra $371.20 con IVA por cada $1,000 a 61 días, así que funciona para un gasto corto y no para cubrir deudas grandes: presta de $200 a $14,000 MXN sin aval y cobra por domiciliación en un solo pago. Finpay es confiable en la divulgación, porque muestra CAT, comisión, fecha límite y pago total antes de firmar, pero protege poco al usuario: no opera como SOFOM, no publica UNE ni el monto de los gastos de cobranza y comparte razón social con Alvos, así que un atraso en una marca pesa en la otra. Mi recomendación: acepta solo si tendrás el pago total completo en la fecha límite, porque la mora llega a 787% más IVA; si necesitas pagar en partes o reclamar ante CONDUSEF, usa la tabla de comparación de esta página antes de elegir otra opción.

¿Qué es Fin Pay y cómo funciona su préstamo en línea?

Finpay opera una plataforma digital de préstamos en línea en México y ofrece de $200 a $14,000 MXN, con plazos de 61 a 90 días en el primer crédito y de 61 a 180 días para clientes recurrentes con buen historial de pago. El cliente solicita todo en finpay.mx o en la app de Finpay para Android, sin sucursales.

El primer préstamo establece un monto bajo. Cada préstamo liquidado a tiempo mejora el perfil interno del cliente, y Finpay ofrece después montos y plazos mayores, hasta el tope de $14,000 MXN, sujeto a evaluación. Dos préstamos activos no caben al mismo tiempo: Finpay permite uno solo y solicita liquidar el anterior antes de abrir otro. El monto tampoco cambia después de la aprobación, porque el sistema prepara el depósito con la cantidad autorizada.
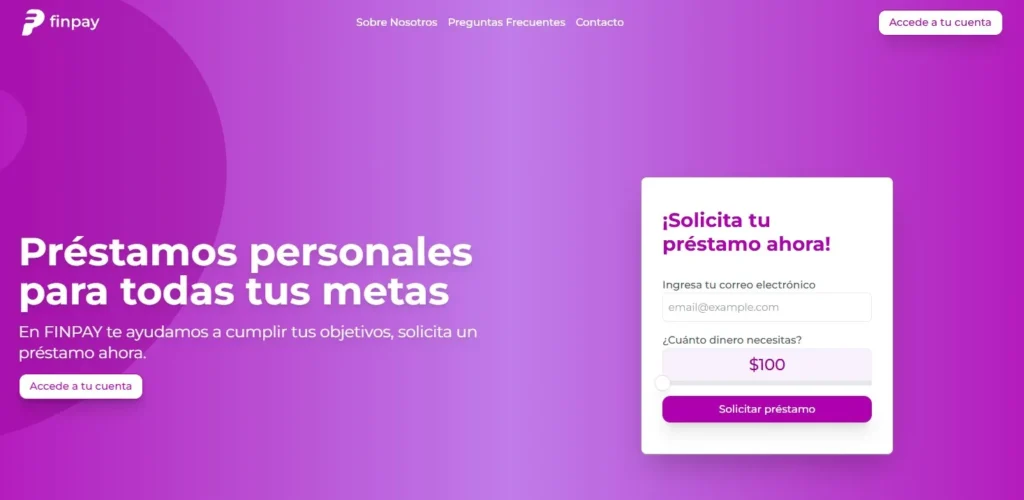
Finpay préstamos: página oficial con formulario de solicitud en línea por correo y monto de hasta $14,000 MXN

Finpay evalúa la información capturada, el perfil crediticio y la capacidad de pago con una consulta a Círculo de Crédito, así que no funciona como los préstamos sin Buró que omiten esa revisión, y no exige empleo formal, así que freelancers y trabajadores por cuenta propia también solicitan. La atención funciona de lunes a domingo de 8:00 a 20:00 por teléfono (55 9816 5577), WhatsApp y correo (info@finpay.mx).

Cómo solicitar el préstamo paso a paso

Para solicitar un préstamo en Finpay necesitas INE vigente, CURP, una cuenta bancaria a tu nombre, celular y correo; el registro completo toma unos 10 minutos con los datos a la mano.

  1. Elige el monto y regístrate con tu correo en finpay.mx o en la app Android FINPAY Préstamos en Línea.
  2. Captura tus datos personales, CURP y domicilio; el sistema verifica su formato y detiene la solicitud si no coinciden.
  3. Confirma tu celular con el código NIP que llega por SMS desde un número corto.
  4. Registra una tarjeta de débito de banco tradicional: la plataforma no permite tarjetas virtuales ni las de algunas fintech.
  5. Revisa la oferta con monto aprobado, comisión, CAT, IVA, fecha límite y pago total; Finpay no deposita antes de que la aceptes.
  6. Acepta, recibe el depósito en tu cuenta y deja el saldo listo para el cargo domiciliado de la fecha límite.

La aprobación no llega de forma automática: Finpay rechaza solicitudes con datos incompletos, documentos que no coinciden o un historial crediticio débil, por eso cada dato debe coincidir con tu INE.

¿Finpay es confiable y legal en México?

Finpay ofrece préstamos de $200 a $14,000 MXN y es legal en México como producto de ANVL S.A. de C.V., una sociedad mercantil constituida bajo leyes mexicanas, pero no opera como SOFOM: su denominación no incluye esa figura y, como empresa comercial, PROFECO atiende sus reclamaciones y no CONDUSEF. Su sitio exhibe los logotipos de PROFECO y Círculo de Crédito. Fin Pay es legal también en lo contractual, porque sus préstamos se firman con un contrato que establece la jurisdicción de los tribunales de la Ciudad de México.

Para saber si Finpay es confiable en México pesan dos lados. A favor, Fin Pay es confiable en la transparencia: publica su CAT promedio, un ejemplo representativo con comisión e IVA desglosados y la tasa moratoria máxima, y muestra el costo total y la tasa de interés ordinaria antes de la firma. En contra, el préstamo cobra caro: cada $1,000 a 61 días se convierten en $1,371.20, y un atraso aplica una mora de hasta 787% más IVA. Usuarios en grupos de Facebook describen llamadas y mensajes de cobranza desde varios días antes del vencimiento.

Razón social, registro y quién atiende tus quejas

Finpay MX es legal bajo la razón social ANVL S.A. de C.V.; ese dato, el domicilio y los canales de atención definen a quién reclamar.

Dato Finpay
Razón social ANVL S.A. de C.V.
Domicilio declarado Av. Insurgentes Sur 427, Int. 904, Col. Condesa, Cuauhtémoc, 06100, CDMX
Figura Empresa comercial, sin figura de SOFOM ni de banco
Registro SIPRES Sin número de registro publicado
Autoridad para quejas PROFECO
Buró y Círculo de Crédito Consulta Círculo de Crédito e informa pagos a las SIC
Atención 55 9816 5577, info@finpay.mx y WhatsApp, lunes a domingo de 8:00 a 20:00
Jurisdicción del contrato Tribunales competentes de la Ciudad de México

La ruta de queja empieza con Finpay por teléfono o correo. Si no hay solución, PROFECO recibe la reclamación en el Teléfono del Consumidor (55 5568 8722 y 800 468 8722) o en Concilianet. CONDUSEF carece de facultades para atender reclamaciones contra empresas comerciales que otorgan crédito; en cambio, las SOFOM de una lista de financieras confiables con registro en SIPRES responden ante CONDUSEF y su UNE.

Seguridad de datos y señales para evitar fraudes

Finpay es seguro mientras uses solo sus canales oficiales: el dominio finpay.mx, el teléfono 55 9816 5577, el correo info@finpay.mx y la app Android FINPAY Préstamos en Línea. Qué tan confiable es Finpay con sus préstamos depende del canal de contacto: un perfil que copia el nombre y el logo de Finpay no actúa por la empresa.

⚠️ El préstamo de Finpay no incluye pagos previos. La comisión se suma al pago total que el cliente paga al vencimiento, así que cualquier anticipo por seguro, gestión o comisión que te pidan a nombre de Finpay delata un fraude.

Al aceptar el préstamo autorizas cargos por domiciliación a la cuenta, CLABE o tarjeta de débito registrada, y el contrato permite consultas periódicas a tu historial crediticio. El contrato establece que la autorización de cargos solo se revoca por escrito con 15 días naturales de anticipación, y revocarla no cancela la deuda. Por eso, antes de firmar, conviene ubicar en el estado de cuenta cada cargo de Finpay.

Fin Pay y Alvos: ¿son la misma empresa?

Finpay y Alvos, dos marcas de préstamos sin figura de SOFOM, comparten razón social: ambas declaran operar bajo ANVL S.A. de C.V., aunque cada una publica un domicilio distinto en Ciudad de México y ofrece su propio sitio y solicitud.

Quien pregunta si Finpay y Alvos es lo mismo encuentra la respuesta en la razón social y los domicilios: Alvos declara Av. Insurgentes Sur 1180, Int. 603, Col. Tlacoquemecatl, Benito Juárez; Finpay, Av. Insurgentes Sur 427, Int. 904, Col. Condesa, Cuauhtémoc. No se trata de filiales: la misma persona moral opera dos marcas comerciales con el mismo cobro por domiciliación.

La consecuencia práctica está en el historial. Los préstamos de ambas marcas informan los pagos a las Sociedades de Información Crediticia, de modo que un atraso con Alvos aparece en el reporte que Finpay evalúa ante una nueva solicitud, y al revés. Por eso un atraso en una marca pesa en la evaluación de la otra.

Ventajas y desventajas

El préstamo de Fin Pay ofrece transparencia de costo antes de firmar y montos desde $200 MXN, pero cobra caro para un pago único: $371.20 por cada $1,000 a 61 días.

Ventajas Desventajas
➕ Monto de entrada desde $200 MXN ➖ CAT promedio de 414.7% sin IVA: $371.20 de costo por cada $1,000 a 61 días
➕ Tasa de interés ordinaria de 0% si pagas a más tardar en la fecha límite ➖ Mora de hasta 787% más IVA y gastos de cobranza sin monto publicado
➕ Muestra monto, comisión, CAT, fecha límite y pago total antes de aceptar ➖ Empresa comercial: quejas ante PROFECO, sin UNE ni registro en SIPRES
➕ Plazo mínimo de 61 días, sin pagos semanales ➖ Pago único al vencimiento, sin pagos parciales
➕ Acepta la solicitud con historial en Buró y de trabajadores independientes ➖ Primer préstamo limitado a 61–90 días; montos altos solo para recurrentes
➕ Solicitud en línea y atención los siete días de 8:00 a 20:00 ➖ Solo acepta tarjetas de débito de bancos tradicionales

Los préstamos de pago único exigen tener el pago total completo en la fecha límite; por eso el balance depende de esa sola condición.

¿Qué pasa si no pago Finpay a tiempo?

Si no pagas el préstamo de Finpay en la fecha límite, pierdes la tasa ordinaria de 0%: la entidad aplica una tasa moratoria de hasta 787% más IVA, cobra gastos de cobranza conforme al contrato e informa el atraso a las Sociedades de Información Crediticia, lo que afecta tu historial en Buró de Crédito y Círculo de Crédito.

El cobro sigue por domiciliación a la cuenta o tarjeta registrada, y la cobranza contacta por llamadas y mensajes. La tasa moratoria corre sobre el adeudo vencido, por eso unos días de retraso elevan el costo total del préstamo por encima del ejemplo representativo y del CAT publicado.

🚫 No pagar un préstamo en línea no lleva a la cárcel: la Constitución prohíbe la prisión por deudas de carácter puramente civil; Finpay solo puede reclamar el adeudo en juicio ante los tribunales de la Ciudad de México, y un embargo exige orden de un juez.

Las prácticas de cobranza con amenazas, insultos o contacto con terceros se denuncian ante PROFECO, con capturas de pantalla, fechas y números como evidencia.

Qué hacer si no puedes pagar

Si no puedes pagar, contacta a Finpay antes de la fecha límite por teléfono, WhatsApp o correo para conocer las opciones de tu cuenta. El contrato establece la fecha de pago con el plazo aprobado, el cliente no la mueve por su cuenta y la entidad no publica prórrogas ni reestructuras.

  • Paga en cuanto tengas el saldo: Finpay permite el pago anticipado en cualquier momento, y cada día de atraso que evitas reduce la mora acumulada.
  • Deja fondos en la cuenta de domiciliación el día del cargo para evitar el reporte y la tasa moratoria.
  • No cubras este préstamo con otra solicitud en una app distinta: la deuda crece en espiral, como describen usuarios que llegaron a no poder pagar varias apps a la vez.
  • Antes de aceptar, compara el pago total con el dinero libre que tendrás en la fecha límite: por $1,000 prestados necesitas $1,371.20 disponibles en un solo cargo.

Préstamos como Fin Pay: qué comparar antes de decidir

Para comparar préstamos como Finpay con otros préstamos en línea en México, mide seis datos con el mismo escenario, por ejemplo $1,000 a 61 días: CAT, pago total, plazo, esquema de pago, mora y tipo de entidad que atiende tus quejas. Los préstamos en línea que compiten con Finpay publican su CAT sobre montos y plazos distintos, por eso la comparación exige el mismo escenario.

Criterio Finpay Qué buscar en otra opción
CAT 414.7% sin IVA ($1,000 a 61 días) CAT calculado sobre el mismo monto y plazo
Pago total $1,371.20 por $1,000 Pago total menor para el mismo plazo
Plazo 61 a 90 días (clientes nuevos) Fecha de pago compatible con tu ingreso
Esquema de pago Un solo cargo domiciliado al vencimiento Pagos parciales, quincenales o mensuales si los necesitas
Mora Hasta 787% más IVA Tasa moratoria publicada y menor
Entidad Empresa comercial, quejas en PROFECO SOFOM o banco en SIPRES con UNE

💡 No confundas la tasa ordinaria de 0% con un préstamo sin comisiones: el CAT incluye la comisión, y por eso el CAT de esta entidad llega a 414.7% aun con interés ordinario cero.

Para quién es y para quién no es

El préstamo de Fin Pay sirve para un gasto puntual desde $200 MXN y exige devolverlo en un solo pago en 61 a 90 días; no sirve para deudas grandes, pagos en partes ni para quien busca una entidad supervisada por CONDUSEF.

¿Para quién sí puede ser útil un préstamo de Fin Pay?

  • ✅ Quien necesita de $200 a unos pocos miles de pesos para una emergencia y tendrá el pago total completo en la fecha límite.
  • ✅ Quien cuenta con INE vigente, CURP, celular, correo y una cuenta con tarjeta de débito de banco tradicional a su nombre.
  • ✅ Trabajadores independientes y freelancers sin nómina: la entidad no exige empleo formal y evalúa su solicitud igual que otros préstamos sin comprobar ingresos con evaluación individual.
  • ✅ Personas con historial en Buró que aceptan una evaluación individual sin aprobación garantizada.
  • ✅ Clientes que planean repetir y pagar a tiempo para acceder a plazos de hasta 180 días y montos de hasta $14,000 MXN.

¿Para quién no conviene Fin Pay?

  • ❌ Quien necesita más de $14,000 MXN o más de 90 días en su primer préstamo.
  • ❌ Quien solo puede pagar en partes: el préstamo exige un solo pago y no permite abonos parciales.
  • ❌ Quien no podrá juntar $1,371.20 por cada $1,000 en la fecha límite: la mora de hasta 787% más IVA encarece cualquier atraso.
  • ❌ Quien solo usa tarjeta virtual o de una fintech, porque el sistema la rechaza para el cargo.
  • ❌ Quien quiere reclamar ante CONDUSEF: a diferencia de esta plataforma, las apps de préstamos reguladas por CONDUSEF ofrecen UNE y registro en SIPRES.

Cómo evaluamos este producto de Finpay

Evaluamos el préstamo, con CAT promedio de 414.7% sin IVA sobre $1,000 a 61 días, en nueve criterios sobre documentos públicos de la empresa: términos y condiciones con su anexo de domiciliación, la divulgación del CAT y el ejemplo representativo, las preguntas frecuentes, los canales de atención y la razón social comparada con la de Alvos. Cada criterio va de 1 a 5 y la nota final sale del promedio simple.

Criterio Calificación Qué calificamos en Finpay
Calidad de divulgación del costo anual comparable 4.3⭐ El CAT promedio de 414.7% sin IVA indica monto base ($1,000) y plazo (61 días) y cuadra con el pago total de $1,371.20.
Transparencia de comisiones y penalizaciones 3.4⭐ La empresa publica la comisión del ejemplo y la mora de 787% más IVA; los gastos de cobranza carecen de monto.
Claridad del esquema de pago 3.8⭐ El pago único al vencimiento permite liquidación anticipada; los pagos parciales y las prórrogas quedan fuera del esquema.
Transparencia de requisitos y verificación 4.2⭐ La lista exige 18 años, INE, CURP, cuenta propia, celular y correo, y explica rechazos de tarjeta, NIP y CURP.
Mecánica de desembolso y pagos 3.5⭐ El depósito va a cuenta propia y la domiciliación aplica a CLABE o tarjeta; no hay pago por referencia publicado.
Accesibilidad de contrato y documentos 3.6⭐ Los términos y el aviso de privacidad están publicados; la carátula con condiciones finales aparece solo antes de aceptar.
Claridad de quejas y escalamiento 2.8⭐ Teléfono, correo y WhatsApp operan los siete días, pero no hay UNE y PROFECO aparece solo como logotipo.
Claridad sobre tratamiento de datos 3.5⭐ El aviso de privacidad está publicado y el contrato permite consultas periódicas a Sociedades de Información Crediticia.
Controles de seguridad y prevención de fraude 3.6⭐ El NIP por SMS, la validación de CURP y las tarjetas de banco tradicional filtran fraudes; a diferencia de una SOFOM, falta registro en SIPRES.

Calificación ponderada final: 3.6/5⭐

Fuentes

FinPay: Comparación con alternativas

Producto Monto Plazo Costo anual Detalle del costo
FinPay 200 — 14,000 MXN 61 — 180 días 414.7% El préstamo de referencia de $1,000 MXN a 61 días cobra una comisión de $320.00 más IVA de $51.20 y establece un pago total de $1,371.20 al vencimiento; con esos datos Finpay calcula un CAT promedio de 414.7% sin IVA. La tasa de interés ordinaria queda en 0% si el cliente paga a más tardar en la fecha límite.
Prestomin 500 — 35,000 MXN 7 — 30 días 377.53% CAT promedio de referencia de 377.53% con tasa de 1.03% diario para el préstamo Prestomin; el simulador de prestomin.mx muestra monto (de $500 a $35,000, $10,000 por defecto para clientes nuevos) y frecuencia de ingreso, pero no publica CAT, tasa ni total a pagar, y los Términos y Condiciones no incluyen cifras de costo. Con 1.03% diario, $1,000 a 15 días generan $154.50 de interés antes de IVA. Promoción de primer préstamo con 0% de interés para clientes nuevos que liquidan en la fecha exacta
Loaney 100 — 10,000 MXN 7 — 30 días 543.9% Loaney no publica tasa ni CAT antes de la solicitud: el contrato calcula el interés diario como saldo insoluto × tasa anual / 365 y muestra el CAT sin IVA en la carátula. El costo anual de 543.9% sale del cálculo simple de la tasa de referencia de 1.49% diario × 365, sin IVA ni comisiones; no equivale al CAT. Ejemplo con el simulador de loaney.mx: $4,000 a 10 días = $596 de interés y $4,596 a devolver. Sin comisión por apertura, anualidad ni pago anticipado
Alvos 200 — 14,000 MXN 7 — 21 días 7275% CAT de 7,275% publicado por ALVOS, calculado sobre $1,000 a 30 días, con fines informativos y de comparación. Tasa de interés ordinaria mensual de 0% si pagas antes o en tu fecha límite: el costo es una comisión que sube con el plazo, más una cuota fija igual para todos, más IVA, que se suma al saldo después del depósito. El CAT en pesos: $1,000 a 7 días = $86; a 14 días = $179; a 21 días = $281; a 30 días = $424
Creditea 2,000 — 70,000 MXN 61 — 900 días 182.36% Línea de crédito: tasa mensual de 3.99% a 13.99% sin IVA y CAT promedio ponderado de 182.36%; ejemplo: $70,000 a 60 quincenas con pagos de $1,822.15, CAT 43.63%. Préstamo personal: tasa mensual de 28% a 49.50% sin IVA, CAT mínimo de 677.47% y CAT promedio máximo de 5017.91%; ejemplo: $2,000 a 6 quincenas con pagos de $647, Costo Total del Financiamiento de 138.06%. Cálculo vigente al 11/06/2025

Preguntas frecuentes

¿Es la misma empresa que Fin Pay de Indonesia, España o Estados Unidos?
No. Finpay México presta de $200 a $14,000 MXN bajo ANVL S.A. de C.V. en finpay.mx. Finpay Money ofrece una billetera electrónica de PT Finnet Indonesia; FinPay LLC atiende pagos médicos en Estados Unidos; FinPay Finance aparece como plataforma de inversión tipo broker; y la app FINPAY de App Store pertenece a PAYMENT INSTITUTION FIN PAY LLC, un servicio de pagos ucraniano. Ninguna de ellas otorga préstamos con CAT y contrato de crédito en México.
¿Tracsa guarda relación con estos préstamos?
No. La búsqueda FinPay Tracsa lleva a Grupo Tracsa, un distribuidor de maquinaria que ofrece financiamiento para comprar o rentar equipo nuevo o usado, además de crédito para refacciones y servicio a sus clientes. Finpay, en cambio, otorga préstamos en línea de $200 a $14,000 MXN bajo la razón social ANVL S.A. de C.V., sin vínculo con ese grupo.
¿Hay app para descargar en el celular?
Sí. La app de Finpay para Android aparece en la tienda como FINPAY Préstamos en Línea. La entidad solo anuncia esa versión, y la app FINPAY de App Store en México pertenece a otra compañía. Desde iOS, el cliente solicita el préstamo en finpay.mx con el mismo correo, sin descargar archivos APK de sitios externos.
¿Cómo entro a mi cuenta?
El login de Finpay se hace desde la opción Ingresa a tu cuenta en finpay.mx o desde la app Android, con el correo registrado en la solicitud. Ahí el cliente consulta el saldo actualizado, la fecha límite y el pago total. Si el código NIP no llega, la línea debe aceptar mensajes de números cortos, y el código a veces aparece entre los mensajes filtrados.
¿Cuánto presta esta entidad la primera vez?
Los préstamos de Fin Pay para clientes nuevos empiezan en montos bajos dentro del rango de $200 a $14,000 MXN y establecen plazos de 61 a 90 días. La entidad define el monto exacto con la evaluación de la solicitud y el perfil crediticio, y reserva los montos cercanos a $14,000 MXN para clientes recurrentes que pagaron a tiempo.
¿Revisa Buró de Crédito?
Sí. Durante la evaluación la entidad consulta a Círculo de Crédito y otras Sociedades de Información Crediticia, y el registro en Buró no impide solicitar, aunque la consulta ocurre en cada evaluación. El contrato también permite consultas periódicas mientras el préstamo sigue activo, y la entidad informa pagos puntuales y atrasos.
¿Puedo liquidar antes de tiempo o pagar en partes?
Sí al pago anticipado, no a los pagos en partes. La plataforma permite el pago anticipado del saldo y mantiene la tasa ordinaria de 0% cuando el cliente paga a más tardar en la fecha límite. El esquema no incluye pagos parciales: el préstamo se paga completo en un solo cargo conforme al contrato.
¿Puedo tener dos préstamos al mismo tiempo?
No. Los préstamos de esta marca funcionan de uno en uno: la entidad permite un solo préstamo activo por cliente y solicita liquidar el anterior antes de abrir otro. Repetir con pagos puntuales abre montos mayores y plazos de hasta 180 días, mientras que el monto de un préstamo ya aprobado no cambia.
¿Por qué rechazan mi tarjeta de débito?
El préstamo aplica la domiciliación sobre la tarjeta de débito registrada o su cuenta, por eso la entidad solo acepta tarjetas de bancos tradicionales. El sistema no permite tarjetas virtuales ni las de algunas fintech. La solución consiste en registrar la tarjeta física de una cuenta bancaria a tu nombre, la misma que recibe el desembolso del préstamo aprobado.
¿En cuánto tiempo llega el depósito?
El préstamo aprobado llega normalmente en pocos minutos: la entidad deposita después de que el cliente acepta las condiciones, sin que eso equivalga a dinero inmediato garantizado. El plazo crece cuando la entidad verifica datos o documentos, y la llegada final depende del horario de procesamiento del banco receptor. El dinero solo llega a una cuenta bancaria a nombre del solicitante.
¿Piden comprobante de ingresos o aval?
No entre los requisitos publicados. El préstamo exige INE, CURP, cuenta bancaria propia, celular y correo, sin garantía, aval ni comprobante de ingresos. Eso no significa aprobación garantizada: la entidad evalúa la información capturada, el perfil crediticio y la capacidad de pago antes de autorizar el monto.
¿Qué pasa si rechazan mi solicitud?
Puedes intentar de nuevo después de corregir los datos. La plataforma rechaza solicitudes por información que no coincide, documentos incompletos o el historial crediticio, y verifica el formato de CURP y domicilio antes de avanzar. Enviar la solicitud tampoco garantiza la aprobación: la entidad comunica el monto solo cuando autoriza la solicitud.

Aviso legal

Finravia compara productos financieros y no otorga préstamos; esta reseña informa y no ofrece asesoría financiera ni una oferta de crédito, y Finravia no guarda relación comercial ni societaria con ANVL S.A. de C.V., la razón social que opera Finpay y Alvos. El rango de $200 a $14,000 MXN, los plazos de 61 a 180 días, el CAT promedio de 414.7% sin IVA y la tasa moratoria de hasta 787% más IVA provienen de la información pública del prestamista, pueden cambiar y quedan sujetos a evaluación, sin aprobación garantizada: las condiciones obligatorias figuran en el contrato y en el Anexo "A" de domiciliación que aceptes antes del depósito. Las quejas sobre este préstamo se dirigen primero a la empresa (55 9816 5577, info@finpay.mx) y después a PROFECO por el Teléfono del Consumidor o Concilianet, porque ANVL S.A. de C.V. no opera como SOFOM supervisada por CONDUSEF.

Otros préstamos
Solicitar