
¿Qué tipos de préstamos otorga el ISSSTE en 2026? Cuánto presta cada uno y cómo pedirlo
Préstamos de 100 mil pesos
Un préstamo de 100 mil pesos es un crédito de monto alto que bancos, SOFOM, SOFIPO y plataformas de financiamiento colectivo registradas ante la CONDUSEF pagan en uno a cinco años, con cuota mensual fija. Para aprobarlo, la entidad revisa tu ingreso comprobable, tu capacidad de pago y tu historial en el Buró de Crédito, y el CAT define cuánto devuelves en total.
Ofertas disponibles: 5
Fintech, Crédito personal
Monto
20,000 — 400,000 MXN
Plazo
61 — 1825 días
Costo anual
54.27%
Banco, En efectivo
Monto
2,000 — 200,000 MXN
Plazo
28 — 1078 días
Costo anual
83.5%
Fintech, Préstamo personal
Monto
10,000 — 425,000 MXN
Plazo
180 — 1080 días
Costo anual
26.2%
Financiera, Préstamo personal en línea
Monto
200 — 300,000 MXN
Plazo
180 — 1080 días
Costo anual
72.85%
Préstamo en línea de pago único y en parcialidades
Monto
400 — 200,000 MXN
Plazo
5 — 180 días
Costo anual
42533%
Clasificación de productos actualizada al 02.11.2026.
Calificación media: 3.46★ de 5★, calculada a partir de 5 productos.
Finravia ofrece acceso gratuito a información sobre tasas y condiciones de productos financieros en México. Costo anual: CAT publicado por el prestamista o, si no existe, estimación de Finravia con monto, plazo, tasa y cargos obligatorios. Referencia comparativa; no sustituye la oferta final. Los datos provienen de instituciones financieras y/o fuentes públicas. Verifica siempre la información vigente en sitios oficiales, sucursales o líneas de atención de las empresas presentadas.
Top préstamos de hasta 100 mil pesos en México 2026
| # | Producto | Costo anual | Monto | Plazo |
|---|---|---|---|---|
| 1 | 54.27% | 20,000 — 400,000 MXN | 61 — 1825 días | |
| 2 | 83.5% | 2,000 — 200,000 MXN | 28 — 1078 días | |
| 3 | 26.2% | 10,000 — 425,000 MXN | 180 — 1080 días | |
| 4 | 72.85% | 200 — 300,000 MXN | 180 — 1080 días | |
| 5 | 42533% | 400 — 200,000 MXN | 5 — 180 días |
Calcula tu préstamo de 100 mil pesos
La herramienta «Calcula tu préstamo de 100 mil pesos» ofrece una estimación genérica basada en los datos introducidos. El cálculo real depende del esquema de pagos, las comisiones, el IVA, las fechas y las condiciones de cada producto; consulta la calculadora y el calendario oficial del prestamista.
Reseñas recientes
Verificado por Finravia
Resumen del testimonio: relata que recibió un depósito de $600 MXN cuando aún llenaba la solicitud y capturaba su número de cuenta para ver una ofe...
Verificado por Finravia
muy buena aplicación para prestamos pequeños de 500 pesos la verdad la recomiendo
Verificado por Finravia
me dicen que me van a emplazar en mi domicilio
Verificado por Finravia
Me aprobaron el préstamo en poco tiempo. El dinero llegó a mi cuenta sin problemas y los pagos son claros
Verificado por Finravia
Se necesita tener nomina si no, no soy apto, aun mandando los estados de cuenta con ingresos buenos… eso deberían de poner
Verificado por Finravia
Inicie mi solicitud envíe todos los documentos que solicitaron y luego me envían WhatsApp pidiendo más documentos, de sencillo y rápido no tiene nada
Verificado por Finravia
Se quejó de fallas técnicas de la app (cierres de sesión frecuentes, lentitud, Face ID inconsistente), pero aun así recomendó la plataforma como co...
Verificado por Finravia
Comentó que la app le parece funcional en general, aunque le resulta molesto tener que volver a escribir su contraseña cada vez que entra, y pidió...
Verificado por Finravia
Calificó la experiencia como muy negativa: señaló que, según su experiencia, varios préstamos que la plataforma aprobó terminaron en incumplimiento...
Verificado por Finravia
Dicen que dan respuesta en 24 hr, pasa más del mes para que te pidan 100 documentos, al final no calificas
Ultimas noticias
Opinión del experto
Verificado
Un préstamo de 100 mil pesos es una decisión de varios años, no un apoyo de quincena: con una tasa anual de 25% más IVA y cinco años de plazo, devuelves casi el doble de lo que recibes. Bien usado, resuelve lo que un monto chico no alcanza, como juntar tarjetas caras en una sola cuota, remodelar la casa o dar capital a un negocio con ventas probadas. Mal usado, te ata a una cuota que compite con la renta y la despensa durante años. El factor que más mueve el costo es el plazo: pasar de tres a cinco años baja la cuota, pero suma decenas de miles de pesos en intereses. Mi regla es pedir el plazo más corto cuya cuota no supere 30% de tu ingreso neto y no firmar si el CAT de la oferta supera al de las deudas que quieres liquidar.
¿Qué es un préstamo de 100 mil pesos y para qué conviene?
Un préstamo de 100 mil pesos es un crédito de consumo de monto alto que se paga en cuotas mensuales durante uno a cinco años y llega por depósito a una cuenta a tu nombre. Equivale a unos 10 meses de salario mínimo general de 2026 ($9,582.47 al mes), por eso la entidad no lo aprueba sin medir tu ingreso y tus deudas actuales.
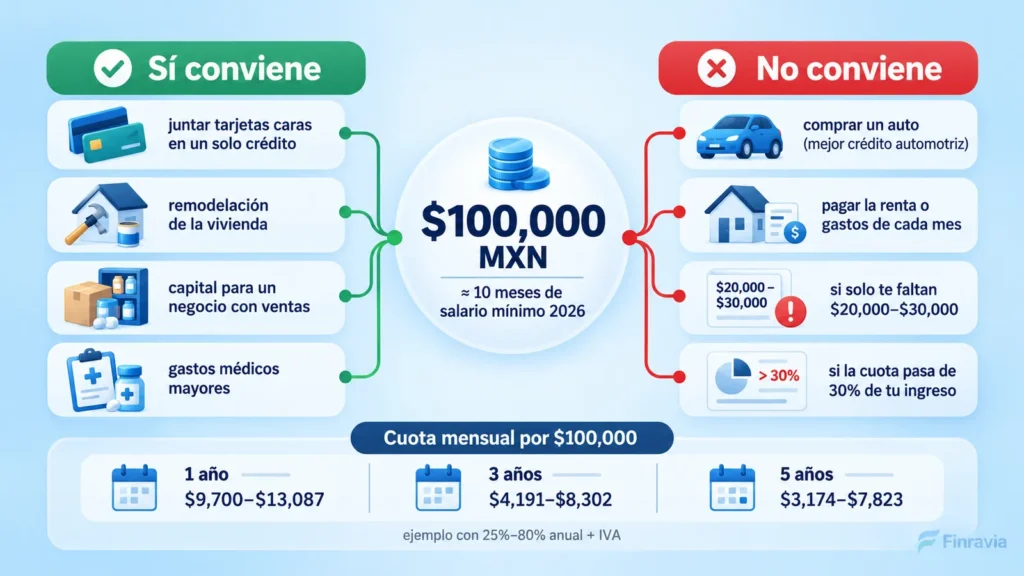
El monto que te autorizan depende de tu capacidad de pago y del propósito para el que usarás el crédito, no solo de lo que pides: dos personas que solicitan $100,000 pueden recibir ofertas distintas en plazo, tasa y suma aprobada. Estos son los usos en los que esta cantidad tiene sentido:
- Juntar deudas caras en un solo crédito: varias tarjetas con saldo alto pasan a una sola cuota con fecha fija, siempre que el CAT nuevo sea menor.
- Remodelación o reparación mayor de la vivienda: techos, instalación eléctrica o una ampliación que no cabe en un monto chico.
- Capital de trabajo para un negocio: inventario, equipo o la renta de un local, cuando el negocio ya tiene ventas comprobables.
- Gastos médicos mayores: una cirugía o un tratamiento que el seguro no cubre.
- Educación: colegiaturas de un año o una certificación con retorno claro.
Para comparar este monto con otras sumas y plazos del mercado, puedes revisar el catálogo completo de préstamos por monto, plazo y requisito.
Señales de que $100,000 es demasiado para ti
- Si la cuota supera 30% de tu ingreso neto: con $15,000 al mes, eso es más de $4,500, y el atraso se vuelve probable.
- Si es para un auto: un crédito automotriz usa el vehículo como garantía y suele cobrar menos que un crédito de consumo.
- Si el CAT de la oferta es mayor que el de tus tarjetas: juntar deudas así te cuesta más, no menos.
- Si solo te faltan $20,000 o $30,000: pagas años de interés por dinero que no necesitas.
- Si la oferta pide un depósito previo: ninguna entidad regulada cobra por «liberar» un crédito.
Por eso, antes de elegir una oferta conviene saber quién presta esta cantidad.
¿Quién me puede prestar 100 mil pesos?
Un préstamo de 100 mil pesos lo ofrecen bancos, SOFOM, SOFIPO, plataformas de financiamiento colectivo autorizadas por la CNBV y cajas de ahorro (SOCAP) de las que seas socio. Las apps de montos bajos casi nunca llegan a esta cifra: su rango suele quedarse en unos miles de pesos que se pagan en días.
| Canal | Plazo típico | Costo | Qué te piden | Respuesta |
|---|---|---|---|---|
| Banco, crédito personal | 1 a 5 años | CAT más bajo del mercado si tu historial es bueno | Ingreso comprobable, buen Buró, a veces ser cliente | De días a semanas |
| Banco, crédito de nómina | 1 a 5 años | Tasa fija, descuento automático | Recibir tu sueldo en ese banco | Preaprobado en la app o en días |
| SOFOM o fintech de monto alto | Meses a 5 años | CAT de dos dígitos altos | Estados de cuenta, historial crediticio | De horas a días |
| SOFIPO | 1 a 4 años | Tasas más altas que un banco | Ingreso y domicilio | Días |
| Financiamiento colectivo (P2P) | Medio año a 3 años | Depende de tu calificación | Historial de crédito sólido | Días, mientras se fondea |
| Caja de ahorro (SOCAP) | 1 a 5 años | Variable según la cooperativa | Ser socio y tener ahorro | Semanas |
En los créditos de esta categoría que llegan a $100,000 y se pagan en años, el CAT publicado va de cerca de 26% a 84% sin IVA, y los plazos se extienden hasta cinco años. Para no perder tiempo con entidades sin registro, revisa la lista de financieras confiables antes de enviar tus datos.
Crédito de nómina, la vía más accesible
Un crédito de nómina es el camino más sencillo para pedir $100,000 si recibes tu sueldo en un banco: no piden aval ni garantía, la tasa y la cuota son fijas y el pago se descuenta de tu cuenta. Muchos bancos limitan el plazo con una regla de edad: tu edad más los años del crédito no puede superar cierto tope, que suele rondar los 75 años.
¿Qué banco me puede prestar 100 mil pesos?
El banco que te puede prestar 100 mil pesos es, con más probabilidad, el que ya conoce tu ingreso: el que recibe tu nómina o donde tienes tu cuenta principal. Para un cliente nuevo, un banco exige historial crediticio limpio, antigüedad laboral y recibos o estados de cuenta recientes, y la respuesta tarda más.
Préstamos de 100 mil pesos en línea
Los préstamos de 100 mil pesos en línea los otorgan sobre todo fintech de monto alto, SOFOM digitales y plataformas de financiamiento colectivo. La solicitud es 100% digital, pero la evaluación es igual de estricta que en un banco: validan tu identidad, tus estados de cuenta y tu Buró, y depositan por SPEI después de la firma.
Después de saber quién presta, el siguiente paso es calcular cuánto vas a pagar.
¿Cuánto cobra el banco por un préstamo de 100 mil?
Por un préstamo de 100 mil pesos el banco cobra intereses, el IVA de 16% sobre esos intereses y, según el producto, una comisión por apertura y seguros. Con una tasa anual ilustrativa de 25% a 80% más IVA, la cuota mensual va de $3,174 a $13,087 según el plazo.
| Plazo | Cuota mensual (25% anual + IVA) | Cuota mensual (80% anual + IVA) | Total a pagar | Ingreso neto sugerido (cuota ≤ 30%) |
|---|---|---|---|---|
| 1 año | $9,700 | $13,087 | $116,395 a $157,041 | $32,300 a $43,600 |
| 2 años | $5,540 | $9,287 | $132,958 a $222,900 | $18,500 a $31,000 |
| 3 años | $4,191 | $8,302 | $150,861 a $298,858 | $14,000 a $27,700 |
| 5 años | $3,174 | $7,823 | $190,451 a $469,377 | $10,600 a $26,100 |
Ejemplo con pagos fijos sobre saldo decreciente, sin comisión por apertura ni seguros. La tasa, el CAT y el plazo los fija el contrato de cada entidad.
La tabla muestra el efecto que define este monto: a cinco años y con la tasa alta, los intereses superan tres veces lo que recibes. Si el ingreso no alcanza para la cuota de tres años, el problema no se resuelve alargando el plazo, sino pidiendo menos. Así, la pregunta «si pido un préstamo de 100 mil pesos, cuánto pago» tiene dos respuestas: la cuota que cabe en tu mes y el total que devuelves al final.
📊 En $100,000 a varios años, la tasa anunciada y el CAT pueden separarse por decenas de puntos: la tasa mide solo el interés, y el CAT agrega la comisión por apertura y los seguros obligatorios. Dos ofertas se comparan por CAT y por total a pagar, nunca por la tasa del anuncio.
Comisión por apertura y seguros obligatorios
Una comisión por apertura de 3% más IVA sobre $100,000 equivale a $3,480, que la entidad descuenta del depósito o suma al saldo, así que recibes menos o debes más desde el primer día. Algunos créditos agregan un seguro de vida o de desempleo con costo mensual; si el seguro es obligatorio, su costo entra en el CAT, y si es opcional, puedes rechazarlo.
Cómo pagar menos intereses
Un abono a capital reduce el saldo sobre el que se calculan los intereses, y las reglas de Banco de México (Circular 16/2007) obligan a bancos, SOFOL y SOFOM reguladas a aceptar pagos anticipados cuando estás al corriente; el pago se aplica al saldo insoluto y la entidad reduce el número de cuotas o su monto. Si tu prioridad es una cuota baja, compara antes los créditos a largo plazo y su costo total, no solo la mensualidad.
Con el costo claro, el siguiente paso es revisar qué documentos te piden.
Requisitos para un préstamo de 100 mil pesos
El crédito de $100,000 requiere ser persona física mayor de edad, INE vigente, CURP, RFC, comprobante de domicilio, una cuenta bancaria a tu nombre y prueba de ingresos estables. A diferencia de los montos chicos, aquí casi ninguna entidad decide solo con tu identificación.
| Siempre te piden | Según la entidad |
|---|---|
| 18 años cumplidos y un tope de edad al terminar el plazo, que en varias entidades ronda los 70 años | Antigüedad mínima en tu empleo o en tu negocio |
| INE vigente y CURP | Historial de crédito de uno o dos años |
| RFC | Recibos de nómina de los últimos meses |
| Comprobante de domicilio reciente | Estados de cuenta del último trimestre o semestre |
| Cuenta bancaria con CLABE a tu nombre | Declaraciones ante el SAT si trabajas por tu cuenta |
| Prueba de ingresos | Obligado solidario o garantía si tu historial es débil |
La entidad suma tus créditos activos y mide qué parte de tu ingreso ya se va en pagos: si con la nueva cuota pasas de 30% a 40% de tu ingreso, la oferta baja de monto o se rechaza. Un préstamo personal de 100 mil pesos es difícil de obtener si nunca has tenido un crédito; una tarjeta pagada a tiempo durante un año suele ser el primer paso. Una vez reunidos estos papeles, el proceso de solicitud se explica después, paso por paso.
Cómo conseguir un préstamo de 100 mil pesos paso a paso
Conseguir un préstamo de 100 mil pesos toma de horas a varias semanas y sigue siete pasos, desde calcular la cuota hasta recibir el depósito:
- Calcula la cuota que cabe en tu ingreso con la tabla de esta página.
- Consulta tu Reporte de Crédito Especial: es gratis una vez al año en el Buró de Crédito y en el Círculo de Crédito.
- Compara el CAT, el plazo, la comisión por apertura y el total a pagar de al menos tres ofertas.
- Busca la razón social de la entidad en el SIPRES de la CONDUSEF y confirma que coincide con la del contrato.
- Reúne INE, CURP, RFC, comprobante de domicilio y tus estados de cuenta o recibos de nómina.
- Solicita el crédito; la entidad evalúa tu perfil y, si lo aprueba, te envía la oferta con CAT y calendario.
- Firma el contrato y recibe el depósito por SPEI; muchas entidades cobran la cuota por domiciliación.
En las plataformas de financiamiento colectivo hay un paso extra: tu préstamo se fondea con dinero de varios inversionistas antes de la firma, por lo que el depósito puede tardar algunos días más.
¿Necesitas 100 mil pesos urgente? Cuánto tarda la aprobación
Si necesitas 100 mil pesos urgente, la vía más directa para conseguir 100 mil pesos es un crédito preaprobado en la app de tu banco o un crédito de nómina, que puede depositarse el mismo día. Un crédito de 100 mil pesos solicitado por primera vez en un banco, una SOFOM o una plataforma de financiamiento colectivo toma de uno a varios días hábiles por la revisión de ingresos.
La búsqueda «necesito 100 mil pesos urgente» es la que más explotan los defraudadores: frente a una suma así, un cobro previo de unos miles de pesos parece poco. Un patrón frecuente es la oferta en redes sociales o volantes que pide un porcentaje del monto por «gestoría» o «seguro» antes del depósito.
🚨 Ningún banco, SOFOM ni plataforma registrada cobra un porcentaje del monto para «liberar» un crédito de $100,000: la CONDUSEF identifica ese cobro anticipado como la marca de los fraudes y alerta sobre empresas que copian el nombre de entidades reales.
Señales para descartar una oferta:
- Te piden un anticipo, un depósito de garantía o una «comisión de liberación».
- Te prometen aprobación sin revisar tu ingreso ni tu historial.
- La razón social o el sitio no coinciden con los datos del SIPRES.
- El contacto llega por WhatsApp, redes sociales o una llamada que no pediste.
- No te muestran CAT, calendario ni contrato antes de firmar.
Antes de entregar tus estados de cuenta, contrasta la oferta con las apps reguladas por la CONDUSEF, que muestran razón social, CAT y contrato desde el inicio. Si el gasto puede esperar, dedicar dos o tres meses a bajar el uso de tus tarjetas y pagar a tiempo mejora tu calificación y la tasa que te ofrecen. Además, conviene revisar si de verdad necesitas los $100,000 completos.
Préstamos de hasta 100 mil y de más de 100 mil pesos
Los préstamos de hasta 100 mil pesos todavía se aprueban sin garantía si tu ingreso y tu historial lo sostienen; por encima de esa cifra, muchas entidades piden una garantía, un obligado solidario o un plazo más largo. Esta es la frontera práctica entre un crédito de consumo y un financiamiento respaldado.
- Menos de $100,000: si tu gasto real es menor, un monto como los préstamos de 10 mil pesos o una suma intermedia baja la cuota y el interés total.
- Más de $100,000: los créditos con garantía de auto o de inmueble, y los financiamientos para negocio, ofrecen montos mayores y plazos más largos a cambio de un respaldo.
- Para un auto o una vivienda: un crédito automotriz o hipotecario cuesta menos que un crédito de consumo por la misma cantidad.
Por eso, antes de buscar apoyo público, conviene ubicar en cuál de estos casos estás.
¿Hay un préstamo de 100 mil pesos del gobierno?
Un préstamo de 100 mil pesos del gobierno existe solo para negocios, no para consumo personal. En la Ciudad de México, el FONDESO otorga créditos de $25,000 a $100,000 a negocios con actividad en la capital, con 6% de interés anual fijo sobre saldos insolutos y hasta dos años para pagar, y su línea para mujeres empresarias parte de $100,000 con la misma tasa.
Los programas federales no llegan a esta cifra. La Financiera para el Bienestar presta de $6,000 a $45,000 a beneficiarios de programas sociales con cuenta en el Banco del Bienestar. El crédito Fonacot calcula el monto con hasta cuatro meses de tu salario, así que necesitarías un sueldo de unos $25,000 mensuales para acercarte a $100,000.
Ninguna dependencia ofrece créditos por teléfono, WhatsApp o redes sociales; quien te contacta así a nombre del gobierno intenta un fraude. Después de contratarlo, conviene entender qué pasa si dejas de pagar.
¿Qué pasa si no pagas una deuda de $100,000?
Si no pagas un crédito de $100,000, la deuda crece con intereses moratorios, la entidad reporta el atraso a las sociedades de información crediticia y el caso puede llegar a una demanda mercantil, algo poco común en montos chicos.
- Reporte en Buró de Crédito: $100,000 equivalen a más de 11,000 UDIS, por encima del umbral de 1,000 UDIS, así que el registro negativo puede permanecer hasta seis años; si hay juicio o fraude, no se elimina en ese plazo.
- Demanda y embargo: un monto así justifica para la entidad un juicio mercantil, y solo un juez puede ordenar el embargo de bienes después de notificarte legalmente.
- Cobranza: los despachos no pueden amenazarte, contactar a familiares que no sean avales ni enviarte documentos que parezcan judiciales; en el REDECO de la CONDUSEF presentas una queja.
Si ves venir el atraso, pide una reestructura antes del vencimiento: muchas entidades amplían el plazo o bajan la cuota cuando el cliente avisa a tiempo. Antes de firmar, conviene repasar la lista de control de la siguiente sección.
Checklist antes de firmar tu crédito de $100,000
Un préstamo de $100,000 que vas a pagar durante años merece ocho comprobaciones antes de la firma:
- El CAT y la suma que habrás devuelto al terminar el plazo.
- Que la cuota no supere 30% de tu ingreso neto.
- La razón social en el SIPRES, idéntica a la del contrato.
- La comisión por apertura y si se descuenta del depósito.
- Los seguros incluidos y si son obligatorios.
- Que los pagos anticipados no tengan penalización.
- El calendario de pagos y el método de cobro.
- Cero pagos de tu parte antes de recibir el dinero.
Con las ocho casillas marcadas, el siguiente paso es comparar las ofertas que llegan a $100,000 en la tabla del inicio.
Fuentes
- CONDUSEF: Sistema de Registro de Prestadores de Servicios Financieros (SIPRES)
- Banco de México: Comparador Crediticio de crédito en efectivo
- CONDUSEF: No pierdas tu tiempo ni tu dinero (alerta de fraudes en créditos)
- Ley para Regular las Sociedades de Información Crediticia
- FONDESO Ciudad de México: Financiamiento para Mujeres Empresarias
Preguntas frecuentes
¿Existen préstamos de 100 mil pesos sin buró?
Casi ningún crédito de $100,000 en una entidad regulada se aprueba sin revisar tu historial: a ese monto el riesgo es alto y todas consultan a las sociedades de información crediticia. Las opciones que no dependen del Buró piden un respaldo a cambio, como un empeño de bienes de valor, un crédito con garantía de auto o inmueble, o el ahorro que tienes en una caja de la que eres socio.
¿Me prestan 100 mil pesos si trabajo por mi cuenta?
Sí, si demuestras ingresos con estados de cuenta de varios meses, tu RFC activo y tus declaraciones ante el SAT. Las entidades suelen pedir que el negocio tenga al menos uno o dos años de operación; sin esos documentos, la oferta suele ser menor que $100,000 o requiere un obligado solidario.
¿Me piden aval o garantía por 100 mil pesos?
Por lo general no: un crédito de nómina o un crédito de consumo con buen historial no requiere aval ni garantía. Te pueden pedir un obligado solidario o una prenda si tu historial es corto, si tus ingresos son irregulares o si el crédito es para un negocio, como ocurre en los financiamientos del FONDESO.
¿Puedo sacar 100 mil pesos en línea el mismo día?
Solo si tienes una oferta preaprobada en la app de tu banco o un crédito de nómina, porque la entidad ya conoce tu ingreso. Una solicitud nueva en línea por $100,000 requiere revisar estados de cuenta y Buró, así que el depósito suele llegar entre uno y varios días hábiles después.
¿En cuánto tiempo puedo pagar 100 mil pesos?
Los créditos de consumo que llegan a $100,000 se pagan en uno a cinco años. Un plazo de 10 años solo aparece en créditos con garantía, como uno respaldado por un inmueble; en un crédito sin garantía, estirar el plazo sube tanto los intereses que el total puede superar varias veces el monto recibido.
¿Me pueden demandar y embargar por 100 mil pesos?
Solo con una sentencia: por $100,000 la entidad puede demandarte en un juicio mercantil, y únicamente el juez, después de notificarte, ordena que se embarguen bienes. Ningún cobrador tiene esa facultad, y una deuda civil no lleva a la cárcel, según el artículo 17 de la Constitución.
¿Conviene juntar mis deudas en un préstamo de 100 mil pesos?
Conviene solo si el CAT del nuevo crédito es menor que el promedio de tus deudas actuales y dejas de usar las tarjetas que liquidas. Si las vuelves a usar, terminas con el préstamo y con saldos nuevos, es decir, con más deuda que al principio.
¿Puedo pedir 100 mil pesos si ya tengo otros créditos?
Puedes, pero la entidad suma la cuota nueva a las que ya pagas, y si el total supera entre 30% y 40% de tu ingreso, reduce el monto o rechaza la solicitud. Liquidar primero un crédito pequeño o una tarjeta mejora tu capacidad de pago y la oferta que recibes.
Aviso legal
Finravia compara opciones y no presta dinero, así que la aprobación de cualquier préstamo de 100 mil pesos depende de la entidad, de tu ingreso comprobable y de tu historial. Las cuotas de la tabla son ejemplos con una tasa de 25% a 80% anual más IVA, no tarifas de una financiera; el CAT, los seguros y la comisión por apertura que te obligan son los de tu contrato y pueden cambiar sin aviso. Una cuota de varios años es un compromiso tuyo, igual que los moratorios si te atrasas.
Mas prestamos
Populares
Según los requisitos de contratación
Montos pequeños
Montos grandes
Por plazo
Por frecuencia de pago
Servicios