
¿Qué tipos de préstamos otorga el ISSSTE en 2026? Cuánto presta cada uno y cómo pedirlo
Préstamos seguros y confiables en línea de bancos, SOFIPO y SOFOM
Los préstamos en línea seguros los otorga una entidad registrada en el SIPRES de la CONDUSEF o autorizada por la CNBV: un banco, una SOFIPO, una institución de financiamiento colectivo o una SOFOM E.N.R. Esa entidad muestra el CAT y el pago total antes de firmar y no cobra anticipos. Entre los préstamos en línea, «seguro» describe quién presta, no cuánto cuesta.
Ofertas disponibles: 15
Fintech, Préstamo personal
Monto
1,000 — 12,000 MXN
Plazo
15 — 210 días
Costo anual
169.5%
Fintech, Préstamo personal en línea

Monto
60 — 26,000 MXN
Plazo
99 — 180 días
Costo anual
153.31%
Financiera, Préstamo personal en línea

Monto
200 — 30,000 MXN
Plazo
61 — 91 días
Costo anual
12961.4%
Financiera, Micropréstamo personal
Monto
500 — 20,000 MXN
Plazo
5 — 30 días
Costo anual
1121.1%
Personal

Monto
300 — 15,000 MXN
Plazo
7 — 30 días
Costo anual
136406.8%
Banco, En efectivo
Monto
2,000 — 200,000 MXN
Plazo
28 — 1078 días
Costo anual
83.5%
Financiera, Préstamo personal
Monto
5,000 — 70,000 MXN
Plazo
360 — 1440 días
Costo anual
103.1%
Fintech, Micropréstamo digital

Monto
500 — 9,000 MXN
Plazo
90 — 730 días
Costo anual
1355.2%
Banco, Línea de crédito
Monto
4,000 — 47,000 MXN
Plazo
365 — 365 días
Costo anual
90%
Fintech, Préstamo personal en línea
Monto
400 — 20,000 MXN
Plazo
7 — 30 días
Costo anual
940%
Fintech, Crédito simple

Monto
300 — 22,000 MXN
Plazo
15 — 120 días
Costo anual
438%
Fintech, Préstamo personal
Monto
10,000 — 425,000 MXN
Plazo
180 — 1080 días
Costo anual
26.2%
Fintech, Préstamo personal
Monto
500 — 80,000 MXN
Plazo
180 — 1080 días
Costo anual
83.2%
Fintech, Préstamo personal
Monto
300 — 10,000 MXN
Plazo
7 — 30 días
Costo anual
504%
Personal, préstamo digital

Monto
1,000 — 50,000 MXN
Plazo
61 — 90 días
Costo anual
950%
Clasificación de productos actualizada al 02.11.2026.
Calificación media: 4.00★ de 5★, calculada a partir de 15 productos.
Finravia ofrece acceso gratuito a información sobre tasas y condiciones de productos financieros en México. Costo anual: CAT publicado por el prestamista o, si no existe, estimación de Finravia con monto, plazo, tasa y cargos obligatorios. Referencia comparativa; no sustituye la oferta final. Los datos provienen de instituciones financieras y/o fuentes públicas. Verifica siempre la información vigente en sitios oficiales, sucursales o líneas de atención de las empresas presentadas.
Comparativa TOP 10 de préstamos en línea seguros y confiables 2026
| # | Producto | Costo anual | Monto | Plazo |
|---|---|---|---|---|
| 1 | 169.5% | 1,000 — 12,000 MXN | 15 — 210 días | |
| 2 | 153.31% | 60 — 26,000 MXN | 99 — 180 días | |
| 3 | 12961.4% | 200 — 30,000 MXN | 61 — 91 días | |
| 4 | 1121.1% | 500 — 20,000 MXN | 5 — 30 días | |
| 5 | 136406.8% | 300 — 15,000 MXN | 7 — 30 días | |
| 6 | 83.5% | 2,000 — 200,000 MXN | 28 — 1078 días | |
| 7 | 103.1% | 5,000 — 70,000 MXN | 360 — 1440 días | |
| 8 | 1355.2% | 500 — 9,000 MXN | 90 — 730 días | |
| 9 | 90% | 4,000 — 47,000 MXN | 365 — 365 días | |
| 10 | 940% | 400 — 20,000 MXN | 7 — 30 días |
Calcula el costo de un préstamo seguro en línea
La herramienta «Calcula el costo de un préstamo seguro en línea» ofrece una estimación genérica basada en los datos introducidos. El cálculo real depende del esquema de pagos, las comisiones, el IVA, las fechas y las condiciones de cada producto; consulta la calculadora y el calendario oficial del prestamista.
Reseñas recientes
Verificado por Finravia
Pésimo servicio. Te hacen esperar mucho tiempo para al final obtener una respuesta negativa.
Verificado por Finravia
Excelente. Muy rápido todo el proceso y excelente aplicación, ojalá y autoricen.
Verificado por Finravia
Buenos días. Tengo una deuda con Plamigo y están llamando a mis familiares. También me dicen que van a ir a mi trabajo. (…)
Verificado por Finravia
Siempre he usado mi tarjeta con normalidad sin ningún problema, recientemente me hicieron cargos no reconocidos en 4 montos de $100 pesos MXN, leva...
Verificado por Finravia
El 17 de abril me notificaron que me entregaron una tarjeta y notifiqué que no la recibí y el 6 de mayo vi en la app 6 pequeños cargos que no hice...
Verificado por Finravia
Pésima siempre te atiende la misma persona, no da solución. Los intereses son altisimos.
Verificado por Finravia
te ofrecen créditos fáciles, con demasiados intereses a pagar
Verificado por Finravia
No la recomiendo, si te prestan y no es alto lo que pagas
Verificado por Finravia
You should try to refinance the debt because otherwise, they're going to charge you interest for every day that goes by. If you don't pay, I think...
Verificado por Finravia
The problem is that, like a total idiot, I didn't realize I was going to pay about $2000 in pure interest (I borrowed $2800, and they're charging m...
Ultimas noticias
Opinión del experto
Verificado
«Seguro» describe quién presta, no cuánto cuesta. Un préstamo en línea seguro proviene de una entidad inscrita en el SIPRES de la CONDUSEF o autorizada por la CNBV, y aun así el CAT en esta comparativa va de dos dígitos en un banco o una plataforma de financiamiento colectivo a cinco y seis dígitos en algunas SOFOM E.N.R. La banca cobró en promedio 40.5% de tasa anual en créditos personales entre septiembre de 2024 y agosto de 2025. El mayor riesgo ya no es la entidad sin registro, sino la copia de una registrada: la CONDUSEF alertó sobre 16 suplantaciones en septiembre de 2025 y 18 en noviembre. Por eso, con historial e ingreso comprobable conviene un banco, una SOFIPO o una plataforma de financiamiento colectivo; una SOFOM sirve para un gasto pequeño que cubra tu siguiente ingreso.
¿Qué hace seguro y confiable a un préstamo en línea?
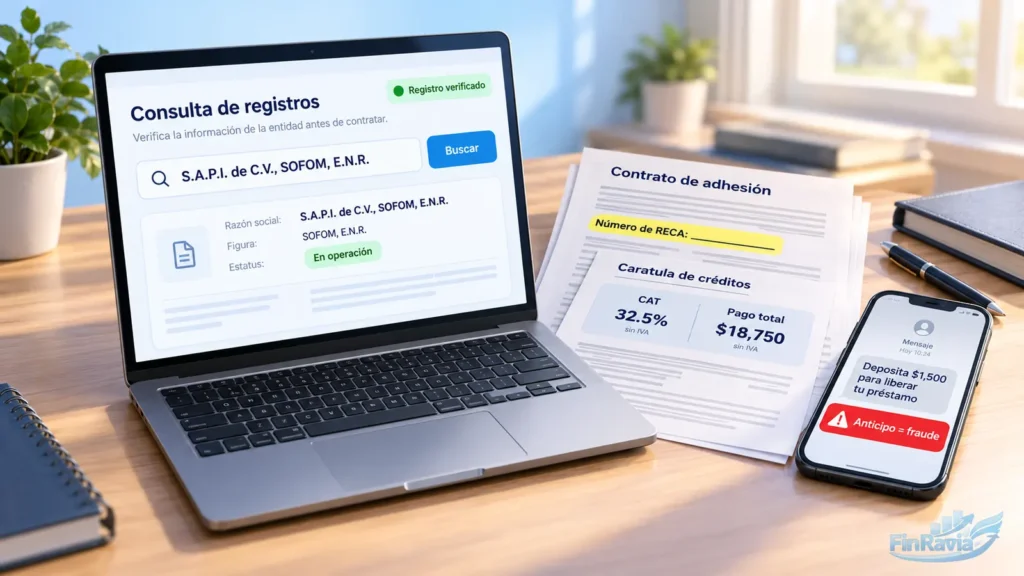
Los préstamos en línea seguros son los que otorga una entidad registrada en el SIPRES o autorizada por la CNBV, que publica el CAT antes de la firma, inscribe su contrato en el RECA y no pide dinero por adelantado. Los préstamos confiables en línea cumplen las 7 condiciones a la vez:
- Entidad registrada o autorizada. Una SOFOM E.N.R. aparece en el SIPRES; un banco, una SOFIPO o una institución de financiamiento colectivo figuran además en el Padrón de Entidades Supervisadas de la CNBV.
- Razón social visible. El sitio y el contrato muestran la denominación completa y la figura legal, por ejemplo «S.A.P.I. de C.V., SOFOM, E.N.R.» o «S.A. de C.V., S.F.P.».
- Costo informado antes de firmar. La Ley para la Transparencia y Ordenamiento de los Servicios Financieros obliga a las entidades financieras a informar CAT, tasa y comisiones; el pago total aparece en la carátula del crédito.
- Contrato de adhesión con número de RECA. El Registro de Contratos de Adhesión de la CONDUSEF guarda el modelo de contrato que firmas.
- Canal formal de queja. Toda entidad financiera opera una UNE (Unidad Especializada de Atención a Usuarios), que responde por escrito en un plazo de hasta 30 días hábiles.
- Cero cobros anticipados. Una entidad regulada no cobra gestoría, apertura ni «seguro» antes de depositar el préstamo.
- Datos protegidos. El aviso de privacidad dice qué datos usa la entidad, y la solicitud se hace en su dominio oficial, no por WhatsApp ni por redes sociales.
Si falla uno de los 7 puntos, no estás ante un préstamo seguro y confiable, aunque la marca sea conocida. Por eso la revisión empieza por la entidad y termina en el contrato.
Préstamos seguros y confiables: seguro no significa barato
Los préstamos de dinero seguros cobran costos muy distintos: en esta comparativa, el CAT sin IVA va de dos dígitos en una institución de financiamiento colectivo a cinco y seis dígitos en algunas SOFOM E.N.R., y todas operan dentro de la ley.
Un préstamo en línea seguro puede salir barato o muy caro según la figura de la entidad:
- Institución de financiamiento colectivo: CAT de dos dígitos, el más bajo de la lista, con montos de decenas o cientos de miles de pesos y plazos de años.
- Banco y SOFIPO: CAT cercano a 100%, por debajo en los bancos y alrededor de esa cifra en las SOFIPO.
- SOFOM E.N.R.: CAT de tres a seis dígitos, con montos chicos y plazos de días o meses.
La ley no fija un tope general de tasa para estos créditos; exige que el costo se informe. Por eso dos préstamos seguros y confiables pueden diferir cientos de veces en su CAT, y los préstamos seguros más baratos casi siempre piden historial e ingreso comprobable.
⚠️ «Seguro» no equivale a «aprobación garantizada» ni a «tasa baja»: cada entidad evalúa tu solicitud y fija el costo según tu perfil, el monto y el plazo.
Dónde pedir préstamos seguros en línea: bancos, SOFIPO, IFC y SOFOM
Los préstamos seguros en línea provienen de 4 tipos de entidades: bancos, SOFIPO e instituciones de financiamiento colectivo autorizadas por la CNBV, y SOFOM E.N.R. registradas ante la CONDUSEF. Los préstamos en línea seguros de cada tipo varían en monto, plazo y costo, así que dónde sacar préstamos seguros depende de cuánto necesitas y de tu historial.
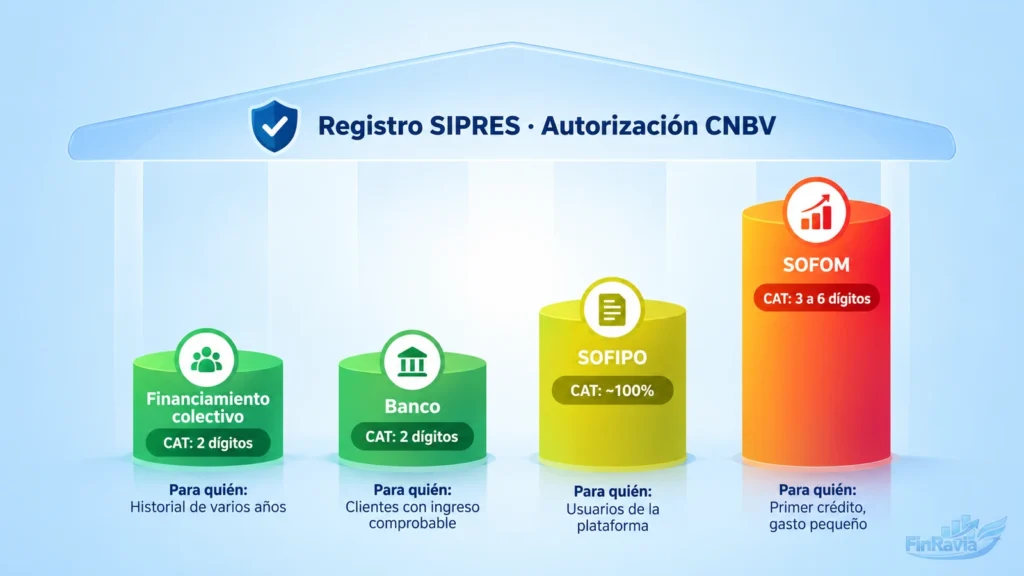
| Tipo de entidad | Autoridad | Ejemplos en esta lista | Monto | Plazo | CAT sin IVA | Para quién |
|---|---|---|---|---|---|---|
| Banco | CNBV y CONDUSEF | Banco Azteca, BanCoppel | Desde unos miles hasta cientos de miles de pesos | De semanas a varios años | Menos de 100% | Clientes del banco con ingreso comprobable |
| SOFIPO | CNBV y CONDUSEF | Klar, Financiera Monte de Piedad | Desde cientos hasta decenas de miles de pesos | De meses a varios años | Cercano a 100% | Usuarios de la plataforma o personas con ingreso comprobable |
| Institución de financiamiento colectivo (IFC) | CNBV y CONDUSEF | Yotepresto | Desde decenas hasta cientos de miles de pesos | De meses a varios años | De dos dígitos, el más bajo | Historial crediticio de varios años y comprobante de ingresos |
| SOFOM E.N.R. | CONDUSEF; la CNBV solo revisa prevención de lavado de dinero | Kueski, Credilikeme, Cozmo, DoctorPeso, Tala | Desde cientos hasta decenas de miles de pesos | De días a meses | De tres a seis dígitos | Primer crédito, poco historial y un gasto pequeño |
Entre las plataformas de préstamos confiables, la institución de financiamiento colectivo opera con autorización de la CNBV bajo la Ley para Regular las Instituciones de Tecnología Financiera: une a personas que invierten con personas que piden prestado y cobra la tasa más baja de la tabla a cambio del filtro más estricto. En algunas SOFIPO la solicitud empieza en línea y la firma se completa en sucursal.
Los préstamos en línea confiables de bancos e instituciones de financiamiento colectivo cuestan menos por una razón: evalúan más. Como referencia del mercado, los bancos cobraron una tasa promedio de 40.5% anual en créditos personales otorgados entre septiembre de 2024 y agosto de 2025; la tasa más baja entre bancos fue de 22.9%, el monto promedio de 19,100 MXN y el plazo promedio de 25 meses. Las SOFOM E.N.R. suelen operar desde el celular, y las apps de préstamos reguladas por la CONDUSEF siguen el mismo registro que esta tabla. Si no tienes recibos de nómina, los préstamos sin comprobar ingresos dependen casi siempre de una SOFOM, porque bancos e instituciones de financiamiento colectivo piden comprobante.
¿Dónde me conviene pedir un préstamo en línea?
Entre los préstamos en línea seguros, te conviene el de la entidad con el CAT más bajo que acepte tu perfil: con historial y comprobante de ingresos, eso suele ser tu banco o una institución de financiamiento colectivo; sin historial, una SOFOM registrada con un monto inicial bajo.
- Necesitas decenas de miles de pesos o más y tienes ingreso comprobable: banco, SOFIPO o institución de financiamiento colectivo, con plazos de uno o varios años.
- Ya eres cliente de un banco: revisa primero la oferta preaprobada en tu banca en línea; entre los préstamos online confiables y los préstamos online seguros, esa oferta parte de una tasa de banco, no de una SOFOM.
- Nunca has tenido crédito: una SOFOM registrada con un primer monto bajo construye historial si reporta tus pagos.
- Necesitas pagar en mensualidades durante años: solo bancos, SOFIPO e instituciones de financiamiento colectivo ofrecen plazos de más de 1 año en esta lista.
Además del tipo de entidad, conviene revisar quién la supervisa y qué cubre esa supervisión.
Préstamos en línea confiables CONDUSEF: qué revisa la autoridad y qué no
Los préstamos en línea confiables CONDUSEF provienen de entidades inscritas en el SIPRES; la CONDUSEF no publica una lista de préstamos recomendados ni califica cuál es mejor, así que «confiable CONDUSEF» significa registrado, supervisado en transparencia y con canal de queja. Los préstamos regulados por CONDUSEF comparten esas 3 garantías, no un precio ni una aprobación.
| La CONDUSEF sí | La CONDUSEF no |
|---|---|
| Lleva el SIPRES con razón social, figura legal y datos de contacto de cada entidad | Recomienda o certifica un préstamo |
| Registra los contratos de adhesión en el RECA | Fija tasas ni topes al CAT |
| Publica el Buró de Entidades Financieras con reclamaciones y sanciones | Aprueba solicitudes ni garantiza el depósito |
| Recibe quejas y cita a la entidad a conciliación | Atiende a empresas comerciales: esas quejas van a la PROFECO |
| Emite alertas cuando alguien suplanta a una entidad registrada | Confirma las condiciones de un producto concreto |
Los préstamos seguros CONDUSEF mejor valorados no aparecen en un ranking oficial. La autoridad publica una sola evaluación, el Buró de Entidades Financieras: muestra cuántas reclamaciones recibió cada entidad, cuántas resolvió a favor del usuario y qué sanciones acumula. Ese dato compara entidades; el CAT de tu oferta compara precios.
El registro tampoco protege contra las copias. En septiembre de 2025 la CONDUSEF detectó la suplantación de 16 entidades registradas, y en noviembre de 2025, de 18 más: los defraudadores usan el nombre, el logotipo y hasta los datos fiscales de una entidad real, ofrecen «créditos exprés» y piden un anticipo de alrededor de 10% del préstamo, de 1,000 a 200,000 MXN, por «apertura» o «fianza». Por eso, en los préstamos seguros CONDUSEF —y en los préstamos en línea seguros CONDUSEF que llegan por correo o redes— no basta con que el nombre esté en el SIPRES: el teléfono, el correo y el sitio deben coincidir con los que registra la entidad.
¿Qué es un préstamo seguro para la CONDUSEF?
Para la CONDUSEF, un préstamo seguro lo otorga una institución debidamente autorizada y registrada, que ofrece un monto acorde con tu capacidad de pago y no pide pagos de gestoría antes de depositar. La CONDUSEF hace 5 recomendaciones antes de contratar:
- Elegir una entidad regulada y supervisada.
- Desconfiar de los créditos exprés que no revisan ingresos ni historial y piden un pago previo.
- Revisar qué permisos pide la solicitud: el acceso a contactos o fotos se usa después para presionar el cobro.
- Acudir a la sucursal o al canal oficial cuando haya dudas sobre quién ofrece el crédito.
- Buscar la entidad en el SIPRES antes de entregar cualquier dato.
Las 5 recomendaciones llevan al mismo punto de partida: confirmar la identidad de la entidad antes de llenar la solicitud.
Cómo verificar una plataforma de préstamos en línea antes de solicitar
Una plataforma de préstamos confiables muestra la misma razón social en su sitio, en el SIPRES y en el contrato registrado en el RECA. La verificación toma 5 pasos y unos minutos:
- Entra por el dominio oficial y ubica la razón social en el aviso de privacidad o en la sección legal del sitio.
- Busca esa razón social o su RFC en el SIPRES y compara el teléfono, el correo y el sitio web registrados con los que te contactaron.
- Revisa el Padrón de Entidades Supervisadas de la CNBV si la entidad dice ser banco, SOFIPO o institución de financiamiento colectivo.
- Localiza el número de RECA en el contrato o en la carátula que te muestra la plataforma antes de firmar.
- Consulta el Buró de Entidades Financieras para ver reclamaciones y sanciones; si la empresa opera como comercial y no aparece en el SIPRES, su historial de quejas está en el Buró Comercial de la PROFECO.
Las plataformas confiables de préstamos pasan los 5 pasos con los mismos datos, y la misma revisión aplica a cualquier oferta que llegue por correo o redes sociales. El SIPRES también reúne a entidades que prestan solo en sucursal, por eso una lista de financieras confiables en México abarca más nombres que esta comparativa, que se limita a préstamos que se solicitan en línea.
⚠️ Las páginas de préstamos confiables usan el dominio, el teléfono y la cuenta bancaria de la entidad registrada; un sitio con el mismo nombre y otros datos de contacto no es esa entidad.
En los préstamos digitales confiables el canal no cambia la regla: la solicitud en línea pasa por la misma entidad, el mismo contrato y la misma autoridad que en sucursal.
Señales de fraude en préstamos en línea y dónde denunciar
Un préstamo en línea que pide un anticipo antes de depositar no proviene de una entidad registrada: ese cobro previo encabeza las alertas de fraude de la CONDUSEF. Las ofertas falsas repiten 5 señales:
- Pago previo por «apertura», «fianza», «gestoría» o «seguro».
- Contacto solo por WhatsApp, SMS o redes sociales, sin dominio propio ni razón social.
- Promesas sin evaluación: «sin requisitos», «tasa de 0%» o aprobación asegurada antes de revisar tus datos.
- Nombre y logotipo de una entidad real con un teléfono, correo o cuenta bancaria distintos de los que aparecen en el SIPRES.
- Permisos de contactos o fotos como condición para prestar.
El fraude en servicios financieros va al alza: en el primer semestre de 2025 la banca recibió 2,484,000 reclamaciones por posibles fraudes por 10,714 millones de pesos, y las reclamaciones por robo de identidad crecieron 24.6%. La cobranza abusiva también: las quejas por cobranza llegaron a 28,401 en 2025, 21.2% más que en 2024; 9,445 fueron por cobros a personas que no eran el deudor y 9,143 por amenazas o intimidación.
Un préstamo legítimo deja rastro: razón social, contrato y canal de queja. Si ya caíste en una oferta sin esos datos, la denuncia depende de quién está detrás. Contra una entidad financiera registrada, presenta la queja ante la CONDUSEF (55 5340 0999 u 800 999 8080). Contra una empresa comercial, ante la PROFECO (55 5568 8722 u 800 468 8722). Las amenazas y la exhibición ante tus contactos se denuncian como extorsión en la fiscalía de tu estado, y un despacho de cobranza abusivo, en el REDECO de la CONDUSEF.
⚠️ No deposites un anticipo para «liberar» un préstamo: ninguna entidad registrada cobra antes de entregar el dinero, y la vía de la queja no recupera un depósito hecho a la cuenta de un particular.
Cuándo un préstamo en línea seguro no te conviene
Un préstamo en línea seguro no te conviene si el gasto se repite cada mes, si tus cuotas ya superan el 30% de tu ingreso o si pagarás un CAT de cuatro dígitos teniendo acceso a un banco: el registro protege tu reclamo, no tu presupuesto.
El mismo monto cuesta muy distinto según la tasa. Este ejemplo usa 5,000 MXN a 30 días, interés simple e IVA de 16% sobre intereses:
| Tasa anual sin IVA | Interés en 30 días | IVA de 16% | Pago total |
|---|---|---|---|
| 40% | 164.38 MXN | 26.30 MXN | 5,190.68 MXN |
| 400% | 1,643.84 MXN | 263.01 MXN | 6,906.85 MXN |
| 900% | 3,698.63 MXN | 591.78 MXN | 9,290.41 MXN |
Entre la tasa promedio de un banco y la de una SOFOM de costo alto hay 4,099.73 MXN de diferencia por el mismo préstamo de 30 días. En 5 casos conviene no firmar:
- El gasto vuelve cada mes. Renta, súper o servicios que se repiten no se resuelven con un préstamo de semanas: el faltante regresa al mes siguiente con intereses.
- Tus cuotas superan el 30% de tu ingreso. Con 12,000 MXN al mes, más de 3,600 MXN en pagos de deudas deja tu presupuesto sin margen.
- Tienes historial y te ofrecen un CAT de tres o cuatro dígitos. Con ingreso comprobable, un banco, una SOFIPO o una institución de financiamiento colectivo cobran una fracción de ese costo.
- Ya tienes 2 créditos activos. Un tercero suele servir para pagar los anteriores, y cada renovación suma comisiones e IVA.
- La oferta no muestra CAT ni pago total. Sin esas 2 cifras no hay forma de comparar, aunque la entidad aparezca en el SIPRES.
Por eso, antes de firmar, el dato decisivo es el pago total de la carátula, no el monto que anuncia la entidad.
Cómo elegimos los préstamos confiables de esta lista
Los préstamos en línea seguros de esta lista cumplen 6 criterios a la vez: entidad registrada en el SIPRES o autorizada por la CNBV, razón social visible, CAT publicado, contrato con número de RECA, solicitud en línea y ningún cobro antes del depósito.
- Registro aplicable: SIPRES para SOFOM E.N.R.; Padrón de Entidades Supervisadas de la CNBV para bancos, SOFIPO e instituciones de financiamiento colectivo.
- Razón social visible en el sitio y en el contrato.
- CAT publicado con su fecha de cálculo.
- Contrato en el RECA.
- Solicitud en línea: en el sitio de la entidad o en su canal digital oficial.
- Sin cobros previos y sin sanciones graves en el Buró de Entidades Financieras.
La comparación se basa en el contrato de adhesión, la carátula y la tabla de comisiones de cada entidad, junto con su ficha en el SIPRES y en el Padrón de Entidades Supervisadas de la CNBV; las cifras de mercado provienen de Banco de México y de los reportes de la CONDUSEF. Quedaron fuera las empresas comerciales que responden solo ante la PROFECO, los intermediarios que no prestan, las entidades que solo contratan en sucursal y las marcas cuya razón social no se pudo vincular con la entidad registrada. Las condiciones cambian según tu perfil y la fecha, así que la carátula que la entidad te muestra antes de firmar manda sobre cualquier resumen.
Fuentes
Preguntas frecuentes
¿Qué préstamos en línea son confiables?
Los préstamos en línea confiables son los de entidades que aparecen en el SIPRES o en el padrón de la CNBV, muestran CAT y pago total antes de firmar y no cobran anticipos. En esta comparativa hay bancos como Banco Azteca, SOFIPO como Klar, la institución de financiamiento colectivo Yotepresto y SOFOM como Kueski o Credilikeme.
¿Cuáles son los préstamos en línea más confiables?
Por nivel de supervisión, primero están bancos, SOFIPO e instituciones de financiamiento colectivo, que necesitan autorización de la CNBV; después, las SOFOM E.N.R. registradas ante la CONDUSEF. La confianza no depende solo de la figura: revisa también las reclamaciones de cada entidad en el Buró de Entidades Financieras.
¿Dónde puedo pedir un préstamo seguro en línea?
Con historial e ingreso comprobable, lo más recomendable es tu banco o una institución de financiamiento colectivo, porque cobran una fracción del CAT de una SOFOM. Sin historial, en una SOFOM registrada en el SIPRES, empezando por un monto bajo que puedas pagar con tu siguiente ingreso.
¿Los préstamos en línea son seguros?
Los préstamos en línea seguros son los de una entidad registrada o autorizada, cuyo contrato tiene número de RECA y cuya solicitud ocurre en su dominio oficial. El canal en línea no agrega riesgo por sí mismo; el riesgo aparece con sitios que copian a una entidad real o piden dinero antes de depositar.
¿Qué hago si una entidad me pide dinero por adelantado?
No deposites. Ninguna entidad registrada cobra apertura, fianza o gestoría antes de entregar el préstamo. Guarda capturas de la conversación y de la cuenta que te dieron, repórtalo a la CONDUSEF y, si recibiste amenazas, denuncia en la fiscalía de tu estado.
¿La CONDUSEF recomienda alguna plataforma de préstamos?
No. La CONDUSEF registra entidades, publica sus reclamaciones y sanciones y atiende quejas, pero no recomienda ni certifica plataformas. Una página que presume un «aval de la CONDUSEF» usa un respaldo que la autoridad no otorga.
¿Un préstamo seguro reporta a Buró de Crédito?
Sí, en la mayoría de los casos: los préstamos en línea confiables y seguros dejan registro. Bancos, SOFIPO, instituciones de financiamiento colectivo y SOFOM reportan tus pagos y atrasos a Buró de Crédito o a Círculo de Crédito. Pagar puntual construye historial; un atraso lo daña y suma intereses moratorios.
¿Qué pasa si la entidad no aparece en el SIPRES?
La empresa no figura como entidad financiera y no puede presentarse como banco, SOFIPO ni SOFOM. Si opera como empresa comercial con razón social y contrato, tu queja va a la PROFECO; si no publica razón social, no hay autoridad que concilie tu reclamo.
¿Cómo saber si una página de préstamos es real o una copia?
Un préstamo confiable en línea se solicita en el dominio de la entidad: compara ese dominio, el teléfono y el correo con los que la entidad registra en el SIPRES. Las copias usan el mismo nombre y logotipo, pero otro contacto y una cuenta bancaria a nombre de un particular para cobrar un anticipo.
¿Un préstamo seguro puede tener un CAT alto?
Sí. Un préstamo en línea seguro puede tener un CAT alto: la ley obliga a informar el CAT, no a limitarlo. En esta lista el CAT va de dos a seis dígitos sin IVA, y todas las opciones están registradas. Compara el pago total de la carátula antes de firmar.
Aviso legal
Finravia compara ofertas de crédito de entidades registradas; no presta, no cobra por solicitar y nunca pide anticipos ni datos bancarios por WhatsApp o redes sociales. Cualquier mensaje que lo haga en nombre de Finravia o de una entidad de esta lista es una suplantación. El registro de una entidad en el SIPRES o ante la CNBV y sus condiciones pueden cambiar; el contrato y la carátula de la entidad prevalecen sobre esta página. Esta información no constituye asesoría financiera ni legal.
Mas prestamos
Populares
Según los requisitos de contratación
Montos pequeños
Montos grandes
Por plazo
Por frecuencia de pago
Servicios