
¿Qué tipos de préstamos otorga el ISSSTE en 2026? Cuánto presta cada uno y cómo pedirlo
Préstamo de 50 mil pesos
Compara préstamos de 50 mil pesos en línea de bancos, SOFOM, SOFIPO y apps registradas ante la CONDUSEF: monto, plazo de unos días a cerca de cinco años, CAT, requisitos y cuota mensual de cada crédito antes de solicitar. Si lo necesitas urgente o tienes mal historial en Buró, elige ofertas que evalúan tu ingreso y no solo tu reporte.
Ofertas disponibles: 13
Fintech, Línea de crédito, Préstamo personal

Monto
2,000 — 70,000 MXN
Plazo
61 — 900 días
Costo anual
182.36%
Banco, En efectivo
Monto
2,000 — 200,000 MXN
Plazo
28 — 1078 días
Costo anual
83.5%
1er préstamo desde 0%
Monto
100 — 50,000 MXN
Plazo
91 — 120 días
Costo anual
48%
Financiera, Préstamo personal
Monto
5,000 — 70,000 MXN
Plazo
360 — 1440 días
Costo anual
103.1%
Fintech, Préstamo personal

Monto
500 — 80,000 MXN
Plazo
7 — 30 días
Costo anual
5564.7%
Fintech, Préstamo personal
Monto
500 — 80,000 MXN
Plazo
180 — 1080 días
Costo anual
83.2%
Fintech, Crédito personal
Monto
20,000 — 400,000 MXN
Plazo
61 — 1825 días
Costo anual
54.27%
Banco, Préstamo personal
Monto
6,700 — 53,900 MXN
Plazo
365 — 730 días
Costo anual
80.9%
Financiera, Préstamo personal en línea
Monto
200 — 300,000 MXN
Plazo
180 — 1080 días
Costo anual
72.85%
Comparador, préstamo personal en línea
Monto
1,000 — 50,000 MXN
Plazo
90 — 360 días
Costo anual
12%
Fintech, Préstamo personal
Monto
10,000 — 425,000 MXN
Plazo
180 — 1080 días
Costo anual
26.2%
Préstamo en línea de pago único y en parcialidades
Monto
400 — 200,000 MXN
Plazo
5 — 180 días
Costo anual
42533%
Personal, préstamo digital

Monto
1,000 — 50,000 MXN
Plazo
61 — 90 días
Costo anual
950%
Clasificación de productos actualizada al 02.11.2026.
Calificación media: 3.77★ de 5★, calculada a partir de 13 productos.
Finravia ofrece acceso gratuito a información sobre tasas y condiciones de productos financieros en México. Costo anual: CAT publicado por el prestamista o, si no existe, estimación de Finravia con monto, plazo, tasa y cargos obligatorios. Referencia comparativa; no sustituye la oferta final. Los datos provienen de instituciones financieras y/o fuentes públicas. Verifica siempre la información vigente en sitios oficiales, sucursales o líneas de atención de las empresas presentadas.
Top préstamos de hasta 50 mil pesos en México 2026
| # | Producto | Costo anual | Monto | Plazo |
|---|---|---|---|---|
| 1 | 182.36% | 2,000 — 70,000 MXN | 61 — 900 días | |
| 2 | 83.5% | 2,000 — 200,000 MXN | 28 — 1078 días | |
| 3 | 48% | 100 — 50,000 MXN | 91 — 120 días | |
| 4 | 103.1% | 5,000 — 70,000 MXN | 360 — 1440 días | |
| 5 | 5564.7% | 500 — 80,000 MXN | 7 — 30 días | |
| 6 | 83.2% | 500 — 80,000 MXN | 180 — 1080 días | |
| 7 | 54.27% | 20,000 — 400,000 MXN | 61 — 1825 días | |
| 8 | 80.9% | 6,700 — 53,900 MXN | 365 — 730 días | |
| 9 | 72.85% | 200 — 300,000 MXN | 180 — 1080 días | |
| 10 | 12% | 1,000 — 50,000 MXN | 90 — 360 días |
Calcula tu préstamo de 50 mil pesos
La herramienta «Calcula tu préstamo de 50 mil pesos» ofrece una estimación genérica basada en los datos introducidos. El cálculo real depende del esquema de pagos, las comisiones, el IVA, las fechas y las condiciones de cada producto; consulta la calculadora y el calendario oficial del prestamista.
Reseñas recientes
Verificado por Finravia
Siempre he usado mi tarjeta con normalidad sin ningún problema, recientemente me hicieron cargos no reconocidos en 4 montos de $100 pesos MXN, leva...
Verificado por Finravia
El 17 de abril me notificaron que me entregaron una tarjeta y notifiqué que no la recibí y el 6 de mayo vi en la app 6 pequeños cargos que no hice...
Verificado por Finravia
«Usé Binixo porque quería comparar varias opciones sin llenar formularios en diferentes páginas. Después de enviar la solicitud me llegaron ofertas...
Verificado por Finravia
Resumen del testimonio: relata que recibió un depósito de $600 MXN cuando aún llenaba la solicitud y capturaba su número de cuenta para ver una ofe...
Verificado por Finravia
muy buena aplicación para prestamos pequeños de 500 pesos la verdad la recomiendo
Verificado por Finravia
Pésima siempre te atiende la misma persona, no da solución. Los intereses son altisimos.
Verificado por Finravia
La usuaria indica que hace sus pagos, pero no se reflejan en la app. También señala que sigue recibiendo llamadas después de haber pagado. Cita bre...
Verificado por Finravia
Exelente atención
Verificado por Finravia
«Sirve como intermediario para encontrar préstamos rápidos. Encontré una opción adecuada en poco tiempo. Solo hay que comparar bien las ofertas.»
Verificado por Finravia
«Recibí varias opciones después de registrarme. Algunas tasas eran altas, pero encontré una aceptable. Es útil, pero hay que analizar bien antes de...
Ultimas noticias
Opinión del experto
Verificado
En un crédito de cincuenta mil pesos el plazo es el precio, no un detalle: la misma suma pagada en seis meses en una app puede costar más que tres años en un banco, aunque la cuota sea cuatro veces mayor. Un préstamo de 50 mil pesos funciona bien para un proyecto con fecha de inicio y fin, como reparar el techo, equipar un negocio que ya vende o cerrar dos tarjetas que crecen cada mes. Funciona mal para cubrir gastos fijos o para tapar otro crédito, porque el pago mensual se queda contigo uno o dos años. Quien tiene nómina en un banco o una tarjeta bien pagada parte con ventaja en la evaluación; quien trae atrasos recientes paga más o necesita garantía. Antes de firmar, multiplica la cuota por el número de pagos y compara ese total, no la tasa del anuncio.
Para qué alcanzan 50 mil pesos y cuándo no conviene pedirlos
Un préstamo de 50 mil pesos es dinero que la entidad deposita una sola vez y que tú devuelves en cuotas iguales, casi siempre durante uno a tres años. Equivale a poco más de cinco meses de salario mínimo general de 2026 ($9,582.47 al mes), así que pagarlo de golpe rara vez es realista.
Según tu necesidad, esta cantidad cubre proyectos que un monto chico no termina y que todavía no justifican un crédito con garantía:
- Equipo o inventario para un negocio pequeño que ya tiene ventas y puede pagar la cuota con ellas.
- Reparaciones mayores: impermeabilizar el techo, cambiar la instalación eléctrica o rehacer un baño.
- Cerrar dos o tres tarjetas caras y quedarte con una sola fecha de pago, si el CAT nuevo es menor.
- Salud: una operación, un tratamiento dental largo o estudios que tu seguro paga solo en parte.
- Un semestre de colegiatura o una certificación con salida laboral clara.
- Una mudanza: depósito, primer mes de renta y flete.
Si todavía comparas entre montos y plazos, puedes comparar préstamos por monto y plazo antes de fijarte en esta cifra.
Señales de que 50 mil no es tu monto
- La cuota pasa de 30% de tu ingreso neto: con $20,000 al mes, una cuota a un año de $5,000 a $6,900 ya consume entre 25% y 35%.
- Tu gasto real es menor a $30,000: pagas uno o dos años de interés por dinero que se queda sin uso; un monto menor como los préstamos de 10 mil pesos baja la cuota y el interés total.
- El gasto se repite cada mes: la renta o la despensa no se financian con un crédito de años.
- Ya pagas dos créditos o más: la tercera cuota es la que suele romper el presupuesto.
- Te falta más de $50,000 y piensas completar con otra app: en ese caso conviene pedir la suma completa en una sola entidad, no repartirla entre dos.
Antes de ver quién presta, conviene revisar cómo pesa tu historial en esta cantidad.
Préstamos de 50 mil pesos con mal historial
Los préstamos de 50 mil pesos con mal historial existen, pero se aprueban con más requisitos o a mayor costo: lo que decide no es tener un registro negativo, sino qué tan grave y qué tan reciente es. Un atraso de días ya pagado pesa poco; una cuenta en cobranza o una deuda saldada con descuento pesa mucho.
| Lo que ve la entidad en tu reporte | Cómo afecta un crédito de $50,000 |
|---|---|
| MOP 01, pagos al corriente | Mejores tasas y montos completos |
| MOP 02, atraso de menos de un mes | Aprobación posible, a veces con tasa más alta |
| MOP 03 a 05, atrasos de uno a tres meses o más | Monto menor, garantía u obligado solidario |
| MOP 06 en adelante, cuenta muy vencida o en cobranza | Rechazo frecuente sin garantía |
| Clave 97, deuda saldada con quita | Señal grave: muchas entidades rechazan hasta que pase el tiempo de registro |
Con atrasos en tu reporte, un préstamo de 50 mil pesos sigue disponible por estas vías:
- Crédito con garantía: la factura de un auto o una propiedad respalda el préstamo; la tasa baja, pero si dejas de pagar pierdes el bien.
- Crédito de nómina: si el banco descuenta la cuota de tu sueldo, suele tolerar atrasos pequeños y antiguos en la evaluación.
- Obligado solidario: una persona con buen historial firma contigo y responde si tú no pagas.
- Caja de ahorro (SOCAP): presta según tu ahorro y tu antigüedad como socio.
- Reestructurar la deuda vieja primero: un convenio cumplido mejora tu perfil antes de pedir.
Antes de la solicitud, descarga tu Reporte de Crédito Especial: el Buró de Crédito y el Círculo de Crédito lo entregan sin costo una vez cada año. Un registro negativo por $50,000, que equivale a unas 5,600 UDIS, supera el umbral de 1,000 UDIS de la Ley para Regular las Sociedades de Información Crediticia y puede permanecer hasta seis años; si hay juicio o fraude, no se elimina en ese plazo, y borrarlo nunca cancela la deuda. Algunas entidades revisan tu perfil con datos propios además del Buró, y las opciones sin buró suelen moverse en montos menores.
🚨 «Te aprobamos 50 mil aunque tengas atrasos, solo deposita el seguro» es la frase típica del fraude: la CONDUSEF advierte que las empresas que piden dinero por adelantado para gestionar un crédito nunca entregan el efectivo.
Después de conocer tu perfil, el siguiente paso es ubicar quién presta los $50,000.
Banco, SOFOM o app: quién presta 50 mil pesos desde el primer crédito
Si te preguntas dónde me pueden prestar 50 mil pesos o quién me puede prestar 50 mil pesos, la respuesta son los bancos, las SOFOM y fintech de monto alto, las SOFIPO, las plataformas de financiamiento colectivo, las cajas de ahorro (SOCAP) de las que seas socio y las apps cuyo límite llega a esa cifra. Para saber dónde puedo conseguir un préstamo de 50 mil pesos sin rodeos, la diferencia clave es si la entidad te da los $50,000 desde el primer crédito o hasta que completes varios pagos.
| Canal | ¿Da $50,000 en el primer crédito? | Plazo típico | Costo | Qué te piden |
|---|---|---|---|---|
| Banco, crédito personal | Sí, si tu ingreso y tu historial lo sostienen | 1 a 3 años o más | CAT de dos dígitos | Ingreso comprobable y buen Buró |
| Banco, crédito de nómina | Sí, con oferta preaprobada | 1 a 3 años | Tasa fija, cobro automático | Recibir tu sueldo en ese banco |
| SOFOM o fintech de monto alto | A veces | Meses a 3 años | CAT de dos a tres dígitos | Estados de cuenta e historial |
| SOFIPO | Sí, a clientes | 1 a 3 años | Más alto que un banco | Ingreso y domicilio |
| Financiamiento colectivo (P2P) | Solo con historial sólido | Medio año a 3 años | Bajo si tu calificación es buena | Uno o dos años de historial |
| Caja de ahorro (SOCAP) | Según tu ahorro | 1 a 3 años | Variable | Ser socio |
| Tienda departamental con crédito propio | Solo a clientes con historial en la tienda | 1 a 2 años | Variable, con abonos fijos | Ser cliente y tener la cuenta al corriente |
| App de préstamos con límite alto | Casi nunca | Días a meses | CAT de cientos o miles por ciento | Créditos previos pagados en la app |
En el financiamiento colectivo, muchas personas aportan una parte del dinero que recibes y la plataforma, autorizada por la CNBV, cobra tu cuota cada mes. Al comparar los créditos de esta categoría que incluyen $50,000 en su rango, los plazos van de unos días a cerca de cinco años, y el CAT publicado va de alrededor de 26% en créditos a años hasta miles por ciento en préstamos de pocas semanas.
Tu propio banco, la puerta más corta
Si buscas qué banco me puede prestar 50 mil pesos con menos trámite, la respuesta es el que ya ve tu dinero: el que recibe tu nómina o el que te dio una tarjeta de crédito que usas y pagas bien. Esos bancos suelen mostrar ofertas preaprobadas en su app, porque ya conocen tu ingreso. Para un banco nuevo, $50,000 no es un monto chico: te pedirá recibos o estados de cuenta, antigüedad laboral y un historial sin atrasos recientes, y los topes de edad suelen fijarse sumando tu edad y el plazo.
Apps con préstamos de hasta 50000 pesos
Las apps con préstamos de hasta 50000 pesos anuncian ese monto como máximo, no como primer crédito: el primer préstamo suele ser de unos miles de pesos y el límite sube con cada pago puntual. Además, sus plazos son cortos, de semanas a pocos meses, así que la cuota por $50,000 resulta alta. Si quieres ubicar qué plataformas llegan a montos altos y cómo suben el límite, revisa las mejores apps de préstamos con su CAT y su plazo.
Los préstamos de 50 mil pesos en línea también existen en bancos digitales, SOFOM y plataformas de financiamiento colectivo: la solicitud es en la app y el depósito llega por SPEI, pero la revisión de ingresos y de Buró es igual de estricta que en sucursal. Después de saber dónde pedir, el siguiente paso es calcular cuánto pagas.
¿Cuánto se paga por un préstamo de 50000 pesos?
Por un préstamo de 50000 pesos pagas el capital, los intereses, el IVA de 16% sobre esos intereses y, si el producto los tiene, una comisión por apertura y seguros. Si la tasa anual va de 30% a 90% más IVA, cada mes pagarías entre $2,256 y $6,877, según elijas uno, dos o tres años.
| Plazo | Cuota (30% anual + IVA) | Cuota (90% anual + IVA) | Total a pagar | Ingreso neto para que la cuota sea ≤ 30% |
|---|---|---|---|---|
| 1 año | $4,993 | $6,877 | $59,918 a $82,528 | $16,600 a $22,900 |
| 2 años | $2,921 | $5,029 | $70,096 a $120,700 | $9,700 a $16,800 |
| 3 años | $2,256 | $4,577 | $81,221 a $164,778 | $7,500 a $15,300 |
Cálculo con pagos iguales e interés sobre el saldo que queda; no incluye comisión por apertura ni seguros, y las condiciones reales salen del contrato.
En los préstamos de 50000 pesos, la tabla deja ver que con la tasa alta y tres años devuelves más de tres veces lo recibido, mientras que con la tasa baja el sobrecosto se queda en unos $31,000. Por eso, en esta cantidad, conseguir una tasa menor pesa más que alargar el plazo.
App a meses o banco a años
El mismo préstamo de 50 mil pesos cuesta distinto según el modelo. En una app que cobra 120% anual más IVA y presta a seis meses, la cuota ronda $12,000 y el total llega a unos $72,100; a doce meses, el total sube a cerca de $95,100. En un banco a tres años con 30% anual más IVA, la cuota baja a unos $2,256 y el total queda en $81,200. La app sale más barata solo si liquidas en pocos meses y el pago mensual cabe en tu ingreso; si no cabe, el crédito a años protege tu presupuesto aunque sume más intereses que el plazo corto.
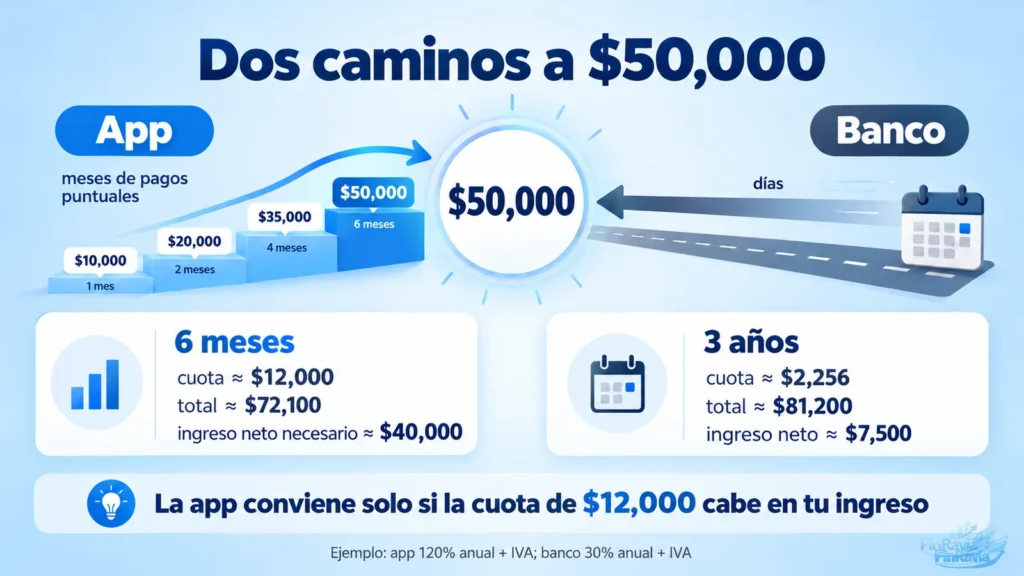
📊 La tasa del anuncio no incluye la comisión por apertura ni los seguros; el CAT sí. Entre dos ofertas para $50,000, gana la que suma menos pesos al final del plazo, aunque su tasa se vea más alta.
Cómo comparar dos ofertas de $50,000
Para elegir entre dos ofertas, imagina dos créditos a dos años. La oferta A cobra 28% anual más IVA, una comisión por apertura de 3% más IVA ($1,740) y un seguro obligatorio de $150 al mes. La oferta B cobra 34% anual más IVA, sin comisiones ni seguro.
| Concepto | Oferta A | Oferta B |
|---|---|---|
| Tasa anual + IVA | 28% | 34% |
| Comisión por apertura | $1,740 | $0 |
| Seguro mensual | $150 | $0 |
| Pago mensual real | $3,010 | $3,044 |
| Total al terminar | $73,977 | $73,063 |
La oferta con tasa más baja termina costando unos $900 más. El Simulador de Crédito Personal y de Nómina de la CONDUSEF y el Comparador Crediticio de Banco de México hacen esta comparación con datos de cada institución. Si tu prioridad es una cuota baja y aceptas pagar más intereses, los créditos a largo plazo reparten el monto en más pagos mensuales.
Adelantar dinero también abarata el crédito: la Circular 16/2007 de Banco de México exige a bancos, SOFOL y SOFOM reguladas recibir pagos anticipados si no tienes atrasos, y la entidad los descuenta del saldo insoluto. Por eso, el siguiente paso es armar la solicitud por la ruta correcta.
Cómo conseguir un préstamo de 50 mil pesos: banco directo o escalera en app
Un crédito de $50,000 se consigue por dos rutas: pedirlo completo en un banco o una SOFOM que evalúe tu ingreso, o subir el límite poco a poco en una app. La primera toma días; la segunda, meses.
- Pon un tope: decide cuánto puedes pagar al mes sin pasar de 30% de tu ingreso.
- Descarga tu Reporte de Crédito Especial y corrige errores antes de solicitar.
- Elige la ruta: banco o nómina si tienes ingreso comprobable; app solo si ya tienes historial dentro de ella.
- Comprueba que la financiera tenga folio vigente en el SIPRES de la CONDUSEF.
- Prepara tu expediente: identificación, CURP, RFC, domicilio y los ingresos de los últimos meses.
- Solicita y revisa la oferta: monto aprobado, CAT, calendario y total a pagar.
- Acepta la oferta con firma electrónica; el dinero llega por SPEI.
En una app, el camino a los $50,000 pasa por varios créditos menores pagados a tiempo; cada pago puntual sube el límite. Quien necesita la suma completa pronto llega antes por un banco que conoce su ingreso.
Documentos para pedir 50 mil pesos
Además de identificarte con INE, CURP y RFC, el crédito de $50,000 requiere ser persona física mayor de edad, presentar comprobante de domicilio, demostrar ingresos y tener una cuenta con CLABE a tu nombre. A esta cantidad, casi ninguna entidad aprueba solo con tu identificación.
| Siempre te piden | Según la entidad |
|---|---|
| Tener entre 18 años y la edad máxima de la entidad, que al terminar el plazo va de unos 70 a 84 años | Antigüedad laboral mínima, a menudo de medio año a un año |
| INE vigente y CURP | Historial crediticio de uno o dos años |
| RFC | Ingreso mínimo mensual, que en varios bancos ronda los $8,000 netos |
| Comprobante de domicilio | Estados de cuenta de los últimos meses |
| Cuenta bancaria con CLABE a tu nombre | Si trabajas por tu cuenta: RFC activo, CFDI emitidos y declaraciones ante el SAT |
| Recibos de nómina o estados de cuenta | Obligado solidario si tu historial es corto |
Un préstamo personal de 50 mil pesos para alguien que trabaja por su cuenta depende de que sus ingresos estén a la vista del SAT: el Régimen Simplificado de Confianza (RESICO) y las facturas emitidas son la prueba que piden bancos y plataformas. La cuota suele cobrarse por domiciliación, aunque muchas entidades aceptan también depósito o transferencia. Si el tiempo apremia, conviene revisar qué opciones depositan antes.
Lo que sí deposita 50 mil pesos el mismo día
Si tu búsqueda es «necesito 50 mil pesos urgentes», lo que puede depositarse el mismo día es una oferta preaprobada en la app de tu banco, un crédito de nómina, el límite que ya tengas en una app donde pagaste antes o un préstamo con garantía en sucursal. Un crédito de 50 mil pesos solicitado por primera vez tarda de uno a varios días hábiles por la evaluación de ingresos, aunque el SPEI de Banco de México opera las 24 horas, los 365 días, y acredita la transferencia en segundos una vez aprobado.
Quien escribe «necesito un préstamo de 50 mil pesos ya» es el blanco favorito de las ofertas falsas que prometen aprobación inmediata. Descarta cualquier propuesta que:
- pida un «seguro», una «apertura» o un pago de gestoría antes del depósito;
- prometa los $50,000 sin revisar tu ingreso ni tu historial;
- ofrezca depositar «en partes» después de un primer pago tuyo;
- llegue por WhatsApp o redes sociales sin razón social verificable en el SIPRES.
Cómo conseguir 50 mil pesos rápido sin un préstamo
Para conseguir 50 mil pesos rápido sin un crédito nuevo, las rutas más comunes son estas:
- Adelanto de sueldo o fondo de ahorro del trabajo: si tu empresa los ofrece, el dinero sale de tu propio salario o ahorro con interés bajo o sin él.
- Retiro parcial por desempleo de la Afore: exige al menos 46 días sin empleo y solo se puede hacer una vez cada cinco años; en la modalidad A el tope es de 10 UMA mensuales, unos $35,660 en 2026, así que rara vez llega a $50,000, y reduce tus semanas cotizadas.
- Vender un bien que no usas: un aparato, herramienta o equipo, sin generar deuda.
- Préstamo familiar con pagaré: poner monto, plazo y fecha por escrito evita conflictos.
- Ahorrar unos meses: con $5,000 al mes juntas los $50,000 en diez meses, sin pagar intereses.
Si nada de esto alcanza, conviene revisar si existe apoyo público.
Créditos públicos por 50 mil pesos: qué existe y qué es fraude
No hay un préstamo de 50 mil pesos del gobierno abierto a cualquier persona: los programas públicos son para negocios, trabajadores afiliados o beneficiarios de programas sociales. El Banco del Bienestar aclaró en mayo de 2023 que no otorga créditos, y los mensajes que prometen «50 mil del Bienestar» circulan como fraude en redes sociales.
Lo que sí existe tiene reglas propias y no siempre alcanza esta cifra:
- Financiera para el Bienestar: otorga créditos de $6,000 a $45,000 a beneficiarios de programas sociales con cuenta en el Banco del Bienestar, además de Tandas y Créditos a la Palabra para micronegocios; el trámite es gratuito y sin anticipos.
- Microcréditos para el Bienestar: se dirigen a micronegocios con al menos seis meses de operación y personas de 30 a 64 años.
- Crédito Fonacot: presta según tu salario, hasta cuatro meses de sueldo, así que para llegar a $50,000 necesitarías ganar unos $12,500 al mes y trabajar en una empresa afiliada.
- FONDESO en la Ciudad de México: financia negocios con actividad en la capital desde $25,000, con 6% de interés anual fijo.
🚨 Ningún programa federal te contacta por teléfono, WhatsApp o redes sociales para ofrecer un crédito: la Financiera para el Bienestar advierte que los «Préstamos Bienestar» con 0% de interés que piden un depósito son una estafa.
Por eso, cualquier solicitud de crédito público se tramita gratis y en los canales oficiales de cada programa, nunca a través de un intermediario que cobra.
Fuentes
Preguntas frecuentes
¿Hay préstamos de 50 mil pesos sin buró de crédito?
Pocos, y casi siempre con condiciones: a este monto, las entidades reguladas consultan tu historial o piden un respaldo a cambio. Las alternativas que no dependen del reporte son un crédito con garantía de auto o propiedad, un préstamo de tu caja de ahorro según lo que tienes depositado, o un crédito de nómina que descuenta la cuota de tu sueldo.
¿Cuánto debo ganar para que me presten 50 mil pesos?
Como regla, la cuota no debe superar 30% de tu ingreso neto. Con una tasa de 30% anual más IVA, eso significa ganar al menos unos $16,600 al mes para pagar en un año o unos $7,500 para pagar en tres; con una tasa de 90%, el ingreso necesario sube a $22,900 y $15,300.
¿Puedo pedir 50 mil pesos en una app si es mi primer crédito?
Es poco probable: las apps que anuncian hasta $50,000 empiezan con montos de unos miles de pesos y suben el límite después de varios pagos puntuales. Para recibir la suma completa en tu primera solicitud, un banco, una SOFOM de monto alto o una plataforma de financiamiento colectivo que evalúe tu ingreso son opciones más realistas.
¿Conviene un préstamo de 50 mil o dos de 25 mil?
Casi siempre conviene uno solo. Con dos créditos pagas dos comisiones, manejas dos fechas y, si uno viene de una app de plazo corto, su tasa encarece todo: un crédito de $50,000 al 40% a dos años suma unos $77,600, mientras que dividirlo entre un crédito igual y una app a un año puede pasar de $86,000.
¿Qué hago si me aprueban menos de 50 mil pesos?
Revisa si puedes ajustar el gasto al monto aprobado o completar la diferencia con ahorro. Pedir el resto en otra entidad suma una segunda cuota y una segunda consulta a tu historial; es mejor pagar puntual unos meses y solicitar un aumento a la misma entidad, que ya conoce tu comportamiento.
¿Puedo pedir 50 mil pesos si estoy desempleado?
Sin ingreso comprobable, ninguna entidad regulada aprueba $50,000 sin garantía. Si cotizaste en el IMSS, el retiro parcial por desempleo de tu Afore es una opción tras 46 días sin trabajo, aunque en muchos casos el monto queda por debajo de esa cifra y reduce tus semanas cotizadas.
¿Un crédito de 50 mil pesos mejora mi historial?
Sí, si la entidad reporta tus pagos y los haces a tiempo: un crédito de uno a tres años con pagos puntuales construye un historial más sólido que varios préstamos de semanas. Un solo atraso, en cambio, queda registrado y puede permanecer años en tu reporte.
¿Puedo liquidar antes un préstamo de 50 mil pesos?
Sí. En bancos, SOFOL y SOFOM reguladas, las reglas de Banco de México obligan a aceptar pagos anticipados cuando estás al corriente, y la entidad aplica el dinero al saldo. Como la entidad calcula los intereses sobre lo que debes, liquidar en el primer año ahorra buena parte del costo total.
Aviso legal
Finravia compara opciones y no presta dinero: cualquier préstamo de 50 mil pesos lo aprueba la entidad según tu ingreso, tu historial y sus propias reglas. Las cuotas y los totales mostrados son ejemplos con tasas de 30% a 90% anual más IVA, no tarifas de una institución; el CAT, las comisiones y los seguros obligatorios son los del contrato que firmes. Un crédito de este monto te compromete de uno a tres años: un atraso genera moratorios y un registro negativo que puede durar hasta seis años en tu historial, y si lo respaldas con tu auto o tu propiedad, puedes perder ese bien.
Mas prestamos
Populares
Según los requisitos de contratación
Montos pequeños
Montos grandes
Por plazo
Por frecuencia de pago
Servicios