
¿Qué tipos de préstamos otorga el ISSSTE en 2026? Cuánto presta cada uno y cómo pedirlo
Plataformas de préstamos confiables y servicios de selección en México 2026
Las plataformas de préstamos confiables envían una sola solicitud a varias financieras de México y en 1 o 2 minutos comparan ofertas de $100 a $200,000, con plazos de 5 días a 60 meses según sus simuladores. La mayoría no cobra al usuario porque le paga la financiera. Ninguna presta dinero propio: el CAT lo fija una financiera que verificas en el SIPRES.
Ofertas disponibles: 4
1er préstamo desde 0%
Monto
100 — 50,000 MXN
Plazo
91 — 120 días
Costo anual
48%
Comparador de préstamos gratuito

Monto
1,000 — 30,000 MXN
Plazo
7 — 30 días
Costo anual
203.72%
Comparador, préstamo personal en línea
Monto
1,000 — 50,000 MXN
Plazo
90 — 360 días
Costo anual
12%
Comparador de préstamos

Monto
400 — 35,000 MXN
Plazo
5 — 365 días
Costo anual
492%
Clasificación de productos actualizada al 05.11.2026.
Calificación media: 3.10★ de 5★, calculada a partir de 4 productos.
Finravia ofrece acceso gratuito a información sobre tasas y condiciones de productos financieros en México. Costo anual: CAT publicado por el prestamista o, si no existe, estimación de Finravia con monto, plazo, tasa y cargos obligatorios. Referencia comparativa; no sustituye la oferta final. Los datos provienen de instituciones financieras y/o fuentes públicas. Verifica siempre la información vigente en sitios oficiales, sucursales o líneas de atención de las empresas presentadas.
Mejores plataformas de préstamos en línea: comparativa
Calcula tu préstamo antes de elegir plataforma
La herramienta «Calcula tu préstamo antes de elegir plataforma» ofrece una estimación genérica basada en los datos introducidos. El cálculo real depende del esquema de pagos, las comisiones, el IVA, las fechas y las condiciones de cada producto; consulta la calculadora y el calendario oficial del prestamista.
Reseñas recientes
Verificado por Finravia
Te prometen prestamos en menos de 24 h…rnTe prometen prestamos en menos de 24 h y solo son mediadores que te tienen un dia entero de un mediador en...
Verificado por Finravia
«Usé Binixo porque quería comparar varias opciones sin llenar formularios en diferentes páginas. Después de enviar la solicitud me llegaron ofertas...
Verificado por Finravia
Bueno fantástico Bueno fantástico
Verificado por Finravia
«Sirve como intermediario para encontrar préstamos rápidos. Encontré una opción adecuada en poco tiempo. Solo hay que comparar bien las ofertas.»
Verificado por Finravia
«Recibí varias opciones después de registrarme. Algunas tasas eran altas, pero encontré una aceptable. Es útil, pero hay que analizar bien antes de...
Verificado por Finravia
Feliz con la rapidez del servicio.
Verificado por Finravia
No me pidieron tanto trámite y el dinero llegó en el mismo día, pero los intereses están altísimos. Solo lo recomiendo si de verdad lo necesitas
Verificado por Finravia
Pude pagar mi tarjeta con este préstamo, pero siento que ahora solo cambié una deuda por otra. Cuidado con caer en una bola de nieve.
Verificado por Finravia
Decidí probar CreditYES para obtener un préstamo rápido y quedé impresionado. El proceso de solicitud fue fácil de completar, y en poco tiempo reci...
Verificado por Finravia
Si os cobran la suscripciónrnSi os cobran la suscripción, reclamar al banco la devolución, os lo devuelven y ellos mandan las capturas de pantalla...
Opinión del experto
Verificado
Las plataformas de préstamos de esta página son 39 servicios de selección que revisé en sus avisos legales, términos y simuladores, y cuyos socios crucé con el SIPRES. Las plataformas de préstamos confiables publican operador, modelo de cobro y socios: 37 de las 39 declaran que no cobran al usuario, 2 no publican una tarifa propia y 12 registran su operador fuera de México. Crezu, Pezetita y otras siete anuncian un CAT máximo de 36%, mientras Lendio publica para AvaFin un CAT promedio de 5,045% sin IVA. Mi límite, sin embargo, es que no puedo prever qué financiera responderá a tu perfil. Un comparador de préstamos me sirve para ofertas de hasta $50,000; no lo recomiendo si tu banco ya te ofrece un CAT de dos dígitos.
Qué es una plataforma de préstamos y en qué se diferencia de una financiera
Una plataforma de préstamos es un intermediario que compara ofertas de bancos, SOFOM y SOFIPO registrados ante la CONDUSEF, y no presta dinero propio. Las plataformas de préstamos comparan ofertas y canalizan tu solicitud; la aprobación, el monto y el CAT los decide la financiera.
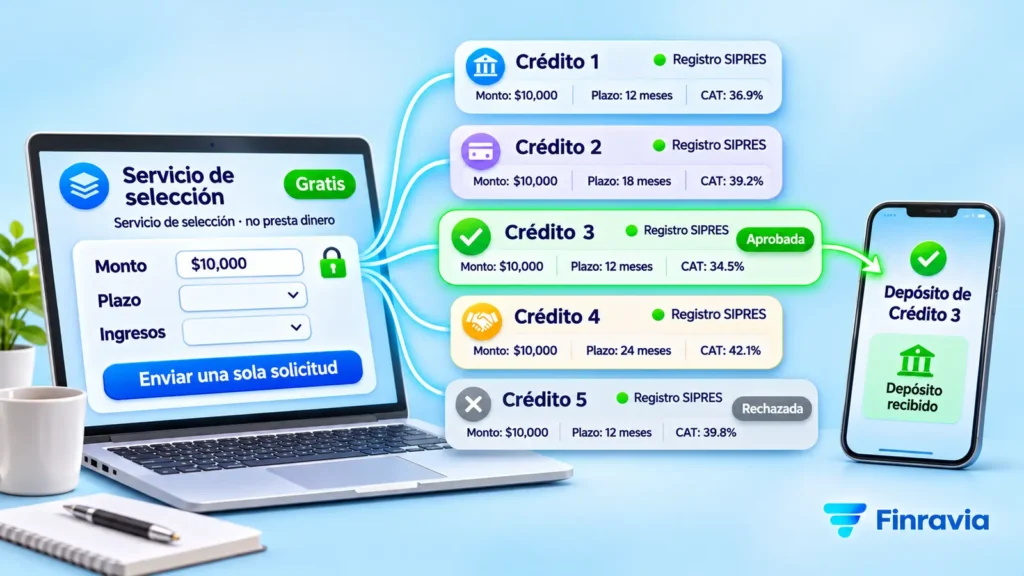
Binixo, Credum e iKiwi lo declaran en su aviso legal. Binixo dice que no es banco, institución financiera ni prestamista. Credum aclara que no forma parte del contrato de crédito. iKiwi precisa que no actúa como prestamista, agente ni corredor de ninguna financiera.
Una plataforma de préstamos también aparece como comparador, agregador, buscador, bróker financiero o servicio de selección de préstamos. Cambia la forma de entregarte las ofertas: lista con enlaces, solicitud enviada en automático o perfil con recomendaciones.
Quién te presta el dinero realmente
El dinero, el contrato, el CAT, la cobranza y el reporte al Buró de Crédito pertenecen a la financiera. Una plataforma de préstamos no firma el contrato ni cobra cuotas. Prestamiau lo dice en su sitio: no recibe pagos, y el prestamista te contacta para fijar el calendario. Las cuotas se pagan a la financiera. Las aclaraciones van primero a su Unidad Especializada de Atención a Usuarios (UNE) y, si no se resuelven, a la CONDUSEF.
Por qué la CONDUSEF no atiende quejas contra la plataforma
El SIPRES registra entidades financieras, y un comparador no figura entre ellas. Según sus avisos legales, 12 de las 39 plataformas registran su operador fuera de México. Binixo pertenece a INFINSA LTD, de Chipre; Credum, a Summarum Media S.A., de Finlandia; CreditYes, a SIA DoAff, de Letonia; Letocredit, Lemonza y Dengoo, a Livornica AM LLC y Densure LLC, de Armenia; Creditomax OÜ, Fiizy (Dineromon y Finzmo) y Fininity OÜ (Pezetita y Cashspace) están en Estonia, igual que el domicilio de Finloo. La CONDUSEF atiende reclamaciones contra instituciones financieras, así que tu protección empieza en la financiera.
🔍 No confundas: una plataforma que no está en el SIPRES no se vuelve ilegal por ese motivo. El registro, el contrato y el CAT se verifican en la financiera a la que te envía.
Por eso, antes de enviar tus datos, conviene ver el recorrido de tu solicitud: ahí se decide cuántas empresas los reciben.
Cómo funciona un comparador de préstamos, paso a paso
Un comparador de préstamos permite comparar ofertas de $100 a $200,000 con una sola solicitud, y la financiera registrada ante la CONDUSEF valida tu identidad, firma y deposita. Una plataforma de préstamos informa la respuesta en 1 o 2 minutos; el recorrido completo incluye siete pasos:
- Compara monto, plazo y CAT en la tabla de arriba. Los simuladores revisados van de $100 (Crezu, Pezetita, Prestamiau) a $200,000 (Finpug), y de 5 días (Kimbi) a 60 meses (Fidea, Lemonza).
- Elige la plataforma por su costo de servicio y la oferta por su pago total.
- Revisa los requisitos: 18 años o más, INE vigente, CURP y una cuenta con CLABE a tu nombre.
- Solicita con un solo formulario: nombre, CURP, correo, celular e ingreso, más la aceptación del aviso de privacidad.
- Valida tu identidad con la INE y una prueba de vida en el sitio o la app de la financiera.
- Recibe el depósito por SPEI en la CLABE registrada.
- Paga cada cuota a la financiera, porque la plataforma no recibe pagos.
Credum publica respuestas en un minuto, Prestomex resultados en menos de 2 minutos y Finloo ofertas en menos de 120 segundos.
Si la respuesta llega en segundos, todavía no equivale a un préstamo: la financiera revisa tus datos antes de firmar y puede bajar el monto o rechazarte.
Por eso mismo, el formato de cada servicio merece un análisis aparte.
¿Qué opciones ofrecen los agregadores y servicios de selección de préstamos?
Las plataformas de préstamos y los agregadores ofrecen cinco formatos: catálogo, solicitud automática a SOFOM y bancos, perfil, comparador de varios productos y suscripción de pago. Una plataforma de préstamos con catálogo exige tus datos en cada financiera; una con solicitud automática los comparte una sola vez con varias.
| Formato | Cómo funciona | Ejemplos | Qué revisar |
|---|---|---|---|
| Catálogo de ofertas | Ves las condiciones de cada financiera y solicitas en su sitio | Pezetita, Prestamiau | Repites tus datos en cada financiera |
| Solicitud única con envío automático | Un formulario llega por API a una red de socios y regresan respuestas | Credum, Finloo, Solcredito, Prestomex | Tus datos llegan a varias empresas |
| Perfil con recomendaciones | Creas una cuenta y la plataforma te propone productos | AskRobin, Finmercado | Registro y correos frecuentes |
| Comparador de varios productos | Junta préstamos, tarjetas, hipotecas y reunificación de deudas | Finmercado, Credilemon | Cada producto exige su propio contrato |
| Servicio de selección de pago | Cobra una suscripción con tarjeta por seleccionar ofertas | — | Monto, periodicidad y cancelación |
Las plataformas también agregan herramientas: iKiwi publica calculadoras financieras, y casi todas envían ofertas por correo o notificación con un enlace «Darse de baja».
🎁 El «primer préstamo al 0% para todos» no existe: Binixo, Pezetita, Crezu y Finteres lo anuncian solo para nuevos usuarios y sujeto a la aprobación del socio. Finami lo condiciona a pagar en la primera fecha; con atraso, corre el interés del contrato.
Cómo se conecta tu solicitud con las financieras por API
En el formato de solicitud única, la plataforma de préstamos no te manda a una lista: reparte tu perfil entre las financieras por una conexión técnica llamada API. Las plataformas de préstamos con envío automático aplican este ciclo, que dura de unos segundos a 2 minutos:
- Aceptas el aviso de privacidad, que autoriza a la plataforma a transferir tus datos a sus socios.
- La plataforma envía tu perfil a las financieras con las que mantiene conexión técnica o comercial. Algunas lo hacen en cascada: si un socio te rechaza, la solicitud pasa al siguiente.
- Cada financiera califica tu perfil en automático: consulta el Buró de Crédito con tu autorización, cruza ingreso y datos del celular, y responde con un monto o con un rechazo.
- La plataforma de préstamos publica solo las ofertas con respuesta positiva, o te redirige al sitio de la financiera que te aprobó con tus datos ya cargados.
Credum compara solo los programas con los que mantiene conexión técnica o comercial. A sus respuestas las llama preaprobaciones: indican qué prestamista quiere continuar, no una oferta final. Pezetita trabaja sin envío automático: eliges al prestamista y llenas su solicitud desde cero.
Límite: una solicitud ya recorre toda la red de la plataforma. Eludir un rechazo con otro comparador no funciona: muchas redes comparten financieras, y cada consulta queda registrada en tu reporte de crédito.
Qué pasa cuando una financiera aprueba tu solicitud
Una plataforma de préstamos aplica una de dos salidas cuando una financiera te aprueba: te lleva a su sitio o le permite contactarte por correo, teléfono o SMS. Dineromon lo avisa antes de enviar: al continuar, su socio puede contactarte y pedirte datos adicionales.
Aceptar queda a tu elección: Binixo y Credum aclaran que usar su servicio no te obliga a contratar. Si aceptas, firmas con la financiera, recibes el depósito y le pagas a ella. Si te aprueban varias, cada una puede seguir escribiéndote; date de baja en las que no elegiste.
🚨 Una llamada que pide un depósito para «liberar» el préstamo a nombre de un comparador indica fraude: el comparador no cobra por liberar un crédito, y una financiera legal no cobra antes de prestar.
Antes de registrarte, queda una pregunta: ¿quién paga por todo este trabajo?
Servicios gratuitos y de pago: quién cobra y cómo saberlo
Las plataformas de préstamos gratuitas cobran una comisión a la financiera, y las de pago cobran una suscripción a tu tarjeta aunque ninguna SOFOM te preste: 37 de los 39 sitios revisados (95%) se declaran gratuitos.
Prestomex declara que le pagan directamente los prestamistas. Fidea, Fiesta Crédito, Solcredito y HolaDinero dicen que no cobran por usar su servicio. Letocredit y Finpug añaden que no piden datos de tarjeta ni códigos SMS.
| Tipo de servicio | Quién paga | Qué recibes | Qué revisar |
|---|---|---|---|
| Comparador o marketplace gratuito | La financiera, con una comisión | Lista de ofertas y enlace a cada financiera | El orden puede depender de la comisión |
| Servicio de selección de pago | Tú, con una suscripción a tu tarjeta | Selección de ofertas y envío de solicitudes | Monto, periodicidad, primer cargo y cancelación |
| Simulador de la CONDUSEF | Nadie: lo publica la CONDUSEF | CAT y pago total de bancos, SOFOM, SOFIPO y SOCAP | No envía solicitudes |
📋 Un comparador «sin buró» no existe como tal: Prestomex anuncia «sin buró obligatorio» y Finami dice que no toma en cuenta el historial, pero la consulta al Buró de Crédito la decide cada financiera de su red, con tu autorización. Los préstamos sin buró de financieras en línea también pasan por esa evaluación.
Señal de suscripción: el sitio pide tu tarjeta para «validar» o «activar» una cuenta. Antes de darla, revisa el monto, la periodicidad y la fecha del primer cargo en los términos. En la comparativa de esta página, cada tarjeta lleva la etiqueta Gratis o De pago.
Cómo cancelar una suscripción de pago
Una plataforma de préstamos de pago cobra la suscripción hasta que la cancelas en tres pasos:
- Cancela la suscripción en el propio servicio y guarda el folio o el correo de confirmación.
- Pide a tu banco el formato de cancelación de cargos recurrentes: no cuesta nada y surte efecto en un máximo de 3 días hábiles.
- Objeta como no reconocido cualquier cargo posterior a la cancelación, dentro de los 90 días naturales siguientes.
Cambiar de tarjeta no siempre frena el cobro, porque algunas redes de pago actualizan los datos de la tarjeta nueva en automático.
El modelo de cobro cambia de un servicio a otro. Sin embargo, el préstamo siempre lo pone una financiera, y estas plataformas lo canalizan hoy.
¿Qué plataformas de préstamos hay en México?
Las plataformas de préstamos en México son casi todas gratuitas y de monto chico: en 24 de 31 sitios con monto publicado, el máximo es de $50,000 o menos, y ninguna figura en el SIPRES como prestamista. De los 39 sitios, 37 declaran que no cobran, 2 no publican una tarifa propia y ninguno se presenta como servicio de pago. Encabezan la demanda estas siete:
- Fidea — selecciona ofertas de crédito de $1,000 a $150,000, a pagar de 3 a 60 meses; declara que no cobra y que muestra el CAT y todas las comisiones antes de firmar.
- Crezu — cruza tu solicitud con su red de socios, con montos de $100 a $20,000 a 91–120 días; se declara gratuita y nombra a Crédito 365 entre sus socios.
- Finmercado — compara más de 100 servicios financieros, entre ellos préstamos a 61–365 días y tarjetas de BBVA, American Express y Stori; no cobra comisión al usuario.
- AskRobin — buscador de préstamos donde creas un perfil gratis y recibes propuestas de distintas empresas financieras.
- Solcredito — envía tu solicitud a una red de socios prestamistas, con plazos de 3 a 48 meses; declara que no cobra por el servicio.
- Credy — estudia cada solicitud para proponer una oferta individual de $1,000 a $30,000, a 7 días–12 meses; declara que solo gana si tú obtienes el préstamo.
- Binixo — compara ofertas de $1,000 a $50,000 de socios crediticios, sin costo y con operador registrado en Chipre.
| Plataforma | Tipo de servicio | Costo para ti (según su sitio) | Montos y plazos del simulador |
|---|---|---|---|
| AndaCrédito | Intermediario entre usuarios e instituciones financieras | Selección sin costo | $100–$20,000 · 3–12 meses |
| iKiwi | Conecta financieras con usuarios; calculadoras | No cobra | $1,000–$10,000 · desde 7 días, según la oferta |
| Finteres | Intermediario con instituciones financieras | No cobra por la selección | $100–$20,000 · 91–120 días |
| Pezetita | Catálogo de prestamistas; solicitas en su sitio | No cobra por la selección | $100–$20,000 · 91–120 días |
| HolaDinero | Alternativas de crédito de socios | No cobra tarifa | $500–$45,000 · 1–6 meses |
| Prestamiau | Comparador; el prestamista te contacta | Gratis | $100–$20,000 · 91–120 días |
| Creditomax | Selección de prestamistas | No cobra | Hasta $10,000 · CAT de 0% a 36% |
| AmigoLoans | Buscador de soluciones financieras; no presta | No cobra por ningún producto o servicio | $500–$20,000; hasta $6,000 con respuesta el mismo día |
| Cashspace | Intermediario en línea con socios | Gratis, sin tarifa de servicio | $100–$20,000 en el simulador |
| Credilemon | Comparador de préstamos, hipotecas, reunificación de deudas y tarjetas | Gratis | $100–$500,000 según producto |
| Dineromon | Motor de búsqueda; te pone en contacto con un socio | Gratis | $1,000–$12,000 · 3–48 meses |
| Letocredit | Selección; no pide tarjeta ni códigos SMS | Gratis | 61–365 días |
| CreditoZen | Comparación por monto y plazo | Gratis, solo informativo | $500–$45,000 · hasta 61 días |
| Zaimoo | Intermediario de créditos de monto chico | Gratis | Hasta $40,000 (promoción) |
| Fiesta Crédito | Ofertas de prestamistas asociados | No cobra | $1,000–$150,000 · 1–36 meses |
| Finpug | Servicio de información; no pide tarjeta ni SMS | Gratis | $5,000–$200,000 · 61–365 días |
| CrediClic | Plataforma que te lleva con socios financieros | Gratis; le paga el socio | $1,000–$20,000 |
| Prestador | Comparador de préstamos | Gratis | Opciones de hasta $3,000 a más de $75,000 |
| Moneymarket | Conecta prestamistas con solicitantes | Sin anticipos ni comisiones | $500–$6,000 · 1–6 meses |
| Lendio | Panel de prestamistas registrados en el SIPRES | Sin anticipos ni comisiones | $2,000–$6,000 |
| Lemonza | Intermediario con red de socios | Sin tarifa propia publicada; sin cargo por prórroga | Hasta $100,000 · 14 días–60 meses |
| Credum | Comparación y canalización de solicitudes | Gratis | $100–$150,000 · 61 días–36 meses |
| Finzmo | Motor de búsqueda de financiamiento con socios | Gratis; le pagan sus socios | $1,000–$12,000 · 3–48 meses |
| Mepresta | Selección de compañías de préstamo | Gratis | Hasta $50,000 · 61 días–36 meses |
| Cash Online | Herramientas de comparación; no presta | Sin tarifa propia publicada; sin cargo por extensión | Hasta $3,000 · 91 días–2 años |
| Finloo | Intermediario con calificación automática | No cobra comisiones | 30 días–12 meses |
| Finami | Solicitud en línea con socios | Gratis, según su aviso legal | $1,000–$25,000 · 3–12 meses |
| Dengoo | Vitrina con 8 propuestas de préstamo | Registro sin comisiones | Hasta $40,000 · 14 días–60 meses |
| Prestomex | Comparador; le pagan los prestamistas | Gratis | $1,000–$50,000 |
| Kimbi | Comparador de prestamistas registrados en el SIPRES | Gratis; le pagan los prestamistas | $400–$35,000 · 5–365 días |
| CreditYes | Portal de información; una solicitud, varias ofertas | Gratis, sin cobro por el servicio | $1,000–$50,000 en el simulador · 3–36 meses |
| CreditDeals | Comparador internacional de préstamos, tarjetas y depósitos | Gratis | Sin simulador propio; muestra la ficha de cada financiera |
Las columnas de costo, montos y plazos resumen lo que publica cada sitio; CrediClic y Finzmo no fijan monto en su portada, y su rango sale de reseñas independientes. Una plataforma de préstamos publica el rango de su red, no la oferta que recibirás. Si cambia, mandan la etiqueta de la tarjeta en la comparativa y los términos del sitio. El costo del servicio no incluye el CAT del préstamo, que fija la financiera.
Por eso, antes de elegir, conviene conocer a las financieras que están detrás de cada servicio.
Financieras en línea que encuentras dentro de los comparadores
Dentro de los comparadores de préstamos aparecen SOFOM, SOFIPO, bancos y empresas comerciales; las tres primeras son entidades registradas ante la CONDUSEF o la CNBV. Cada financiera decide con su propio análisis si te presta, cuánto y con qué CAT. Las plataformas de préstamos publican como socias a estas financieras:
| Financiera | Figura | Plataformas que la nombran |
|---|---|---|
| Kueski | SOFOM E.N.R. | Prestomex, Credum, Letocredit, Credilemon, Finpug |
| Vivus | SOFOM E.N.R. | Prestomex, Credilemon |
| Cozmo | SOFOM E.N.R. | Prestomex |
| MoneyMan | Verifica su razón social en el SIPRES | Prestomex, Letocredit, Lendio |
| AvaFin | Empresa comercial | Prestomex, Solcredito, Lendio |
| Crédito 365 | Empresa comercial | Credum, Crezu, Finpug, AndaCrédito |
| Creditea | Empresa comercial | Credilemon, Zaimoo |
| BBVA y American Express | Bancos (tarjetas de crédito) | Finmercado |
La figura legal define quién supervisa a la financiera y adónde va tu queja. Una SOFOM E.N.R. opera con registro ante la CONDUSEF, y la Ley para la Transparencia y Ordenamiento de los Servicios Financieros regula cómo informa el CAT en su publicidad y sus contratos.
| Figura | Quién la supervisa | Financieras en línea (ejemplos) |
|---|---|---|
| SOFOM E.N.R. | Registro ante la CONDUSEF (SIPRES) | Kueski, Credilikeme, Tala, Baubap, Cozmo, Vivus, UltraDinero, Slana, DoctorPeso |
| SOFIPO | Autorización y supervisión de la CNBV | Klar, Kubo Financiero, Monte de Piedad |
| Banco | Autorización y supervisión de la CNBV | Banco Azteca, BanCoppel, BBVA |
| Institución de financiamiento colectivo | Autorización de la CNBV | Yotepresto |
| Empresa comercial | PROFECO (no figura como entidad financiera) | Loaney, Lanu, Prestomin, Alvos, Dineria, Creditea, Crédito 365, AvaFin, TurboPeso, Rayo, Escampa |
La figura de cada financiera sale de sus sitios, contratos y fichas en tiendas de apps.
Cómo trabajan las financieras que reciben tu solicitud
Una financiera recibe tu solicitud por la API de un comparador o directo en su sitio o app, y desde ahí sigue el mismo proceso. La consulta de tu historial pasa por el Buró de Crédito o Círculo de Crédito: sin tu autorización expresa, que exige la Ley para Regular las Sociedades de Información Crediticia, la financiera no puede hacerla.
Edad mínima: 18 años — la financiera la verifica con la INE durante la solicitud. Con tu historial y con datos alternos, como los movimientos de tu cuenta o de tu celular, su sistema fija el monto.
| Paso de la financiera | Cómo lo hace |
|---|---|
| Primer monto | Bajo; sube con cada pago puntual |
| Depósito | Por SPEI, en una CLABE a tu nombre |
| Forma de pago | Un solo pago a unas semanas, cuotas cada 15 días o cuotas cada mes |
| CAT | Tres o cuatro dígitos en apps y empresas comerciales; dos dígitos en bancos y SOFIPO |
| Reporte | Pagos puntuales y atrasos van al Buró de Crédito |
| Cobranza | Las entidades financieras registran sus despachos en el REDECO de la CONDUSEF |
💸 No confundas: una financiera no baja su CAT por aparecer en un comparador. Una plataforma de préstamos no establece el CAT: lo establece la financiera, y la plataforma solo lo publica.
Después de conocer a las dos partes, falta la decisión práctica: usar un intermediario o ir directo.
Plataforma o financiera directa: qué cambia para ti
Una plataforma de préstamos ofrece varias ofertas con un formulario y te deja comparar su CAT, pero tus datos llegan a más de una SOFOM registrada en la CONDUSEF. Una SOFOM o un banco, si vas directo, te da una oferta y un solo trato. Una plataforma de préstamos no cambia quién aprueba: en ambos casos la financiera evalúa tu solicitud y responde por el contrato.
| Criterio | Por una plataforma | Directo con la financiera |
|---|---|---|
| Número de ofertas | Varias con una solicitud | Una por solicitud |
| Formularios | Uno | Uno por financiera |
| Costo del servicio | Gratis o suscripción | Sin costo adicional |
| Quién aprueba | La financiera | La financiera |
| Contrato y quejas | Con la financiera | Con la financiera |
| Empresas que reciben tus datos | Varias | Una |
| Consultas a tu historial | Pueden ser varias | Una |
Ir directo conviene si ya tienes historial con una financiera o una promoción para clientes nuevos. Para comparar antes de mandar una solicitud, revisa todos los préstamos en línea de México por monto, plazo y CAT.
Cuál es la mejor plataforma de préstamos en línea para tu caso
La mejor plataforma de préstamos en línea es la que publica quién la opera, si cobra y el CAT de cada oferta, y solo te envía a financieras inscritas en el SIPRES. Una plataforma de préstamos con aviso legal completo publica también el país del operador.
| Criterio | Qué revisar | Señal buena |
|---|---|---|
| Operador | Razón social, país y domicilio | Aviso legal completo, aunque la empresa esté en el extranjero |
| Costo del servicio | Portada y términos | «No cobra», o precio y periodicidad claros |
| Financieras de la red | Nombres y razón social | Aparecen en el SIPRES o ante la PROFECO |
| CAT y pago total | Cada oferta, antes de firmar | CAT por oferta, no solo «desde 0%» |
| Montos y plazos | Rango del simulador | Cubre tu monto sin forzar un plazo más largo |
| Privacidad | Aviso de privacidad | Dice a quién transfiere tus datos y cómo darte de baja |
| Atención | Correo, chat o teléfono | Canal con respuesta en México |
Una plataforma de préstamos publica un CAT orientativo. Crezu, Pezetita, Prestamiau, Finpug y Credum publican un máximo de 36%; Fidea, Fiesta Crédito y HolaDinero, de 3,752%; Finami, una tasa anual de 4% a 916%. En la misma revisión, Lendio publica para AvaFin un CAT promedio de 5,045% sin IVA y para MoneyMan de 3,696.85% más IVA. Una plataforma de préstamos no fija el CAT válido: Banco de México lo calcula sin IVA, como indicador anual para fines informativos y de comparación, y la financiera lo publica en la carátula del contrato.
🧮 El «CAT desde 0%» no existe para todo el préstamo: el 0% aplica, cuando lo hay, al primer crédito de algunas financieras y solo si pagas en la primera fecha.
Antes de comparar costos, conviene confirmar que la plataforma y la financiera operan legalmente.
¿Qué páginas de préstamos son confiables? Cómo verificarlas
Las plataformas de préstamos confiables son las que publican quién las opera y solo te envían a SOFOM, SOFIPO o bancos registrados en el SIPRES de la CONDUSEF, o a empresas atendidas por la PROFECO. Fidea, Credum y otras páginas de préstamos confiables también te dicen, antes de pedir tus datos, si el servicio cobra. Para verificarlas:
- Busca la razón social, el país y el aviso de privacidad al final del sitio de la plataforma.
- Verifica a la financiera que te aprueba en el SIPRES, que no cobra ni pide registro. Confirma el permiso para operar, no la calidad del producto.
- Consulta su desempeño en el Buró de Entidades Financieras.
- Revisa que el contrato traiga un número de RECA, el registro de contratos de adhesión de la CONDUSEF.
- Rechaza cualquier pago antes del depósito.
Una plataforma de préstamos verifica a sus socios solo si lo declara: Lendio dice que solo trabaja con empresas reguladas ante el SIPRES. Aun así, verificar a la financiera que te aprobó te toca a ti. La lista de financieras confiables registradas ante la CONDUSEF reúne los registros más consultados.
📱 No confundas: una app de préstamos funciona como financiera, no como comparador, y se verifica con otros datos de su ficha en la tienda; revisa las apps de préstamos reguladas por la CONDUSEF.
Buró de Entidades Financieras de la CONDUSEF: cómo consultarlo
El Buró de Entidades Financieras está disponible en buro.gob.mx: se consulta sin costo y sin registro. Muestra las reclamaciones de cada institución, el porcentaje resuelto a favor del usuario, sus sanciones y sus comisiones. El IDATU califica de 0 a 10 la atención a reclamaciones, y la CONDUSEF actualiza los datos cada trimestre. Elige el sector, como SOFOM E.N.R. o banca múltiple, y busca a la financiera por su razón social. Los comparadores no aparecen ahí, porque no operan como instituciones financieras.
Señales de páginas de préstamos fraudulentas
Reclamaciones por posible fraude: 43,871 en el primer semestre de 2026, 16.7% más que un año antes y 37.1% de todas las que recibió la CONDUSEF. A fines de octubre de 2026, la CONDUSEF alertó sobre sitios, llamadas y mensajes de WhatsApp que usaban nombres de SOFOM reales para cobrar pagos anticipados. Una página falsa muestra al menos una de estas señales:
- pide un depósito por «apertura», «gestión», «investigación», impuestos o seguros antes de prestar;
- copia el nombre y el logotipo de una financiera, con un dominio o teléfono distintos a los del SIPRES;
- pide depositar en la cuenta de una persona física;
- atiende solo por WhatsApp o redes sociales;
- pide tu tarjeta para «activar» una cuenta que se anuncia gratuita;
- promete la aprobación sin revisar ningún dato.
🛑 La «aprobación garantizada» no existe en un préstamo legal: la CONDUSEF califica de fraude pedir dinero por adelantado para autorizar o liberar un crédito.
La revisión de la financiera cubre el préstamo. Sin embargo, tus datos personales necesitan una protección aparte.
Qué datos te piden las páginas para pedir préstamos y cómo protegerlos
Una plataforma de préstamos gratuita no exige tu tarjeta ni tus claves bancarias, como aclaran Letocredit y Finpug: la financiera solo requiere INE, CURP y CLABE. Para armar tu perfil, las páginas para pedir préstamos piden nombre, CURP, correo, celular e ingreso. Una SOFOM o un banco añade después la INE, una prueba de vida y la CLABE.
| Dato | Para qué se usa | Señal de alerta |
|---|---|---|
| Nombre, CURP y fecha de nacimiento | Identificarte y confirmar que tienes 18 años o más | Te piden los de otra persona |
| Correo y celular | Avisos, códigos de firma y contacto de la financiera | Exigen acceso a tus contactos |
| Ingreso y empleo | Estimar tu capacidad de pago | Te piden subir estados de cuenta a un chat |
| INE y prueba de vida | Validar tu identidad con la financiera | Te las piden por WhatsApp |
| CLABE | Recibir el depósito | Te piden la clave de tu banca en línea |
| Tarjeta | Cobrar una suscripción, solo en servicios de pago | La pide un servicio que se anuncia gratuito |
La Ley Federal de Protección de Datos Personales en Posesión de los Particulares rige desde el 21 de marzo de 2025 y obliga a cada plataforma a publicar un aviso de privacidad. Una plataforma de préstamos informa en ese aviso para qué usa tus datos y a quién los transfiere. Una plataforma de préstamos responde por ese aviso ante la Secretaría Anticorrupción y Buen Gobierno, que vigila su cumplimiento.
El bloqueo de publicidad tiene tres vías:
- Darse de baja con el enlace de cada correo y pedir a la plataforma, por escrito, que deje de usar tus datos con tu derecho de oposición (ARCO).
- REUS de la CONDUSEF para la publicidad de instituciones financieras; la inscripción se hace en línea.
- REPEP de la PROFECO para las llamadas de empresas comerciales.
Por eso, después de solicitar, conviene darte de baja en las plataformas que ya no usas.
Ventajas y desventajas de usar un servicio de selección
Una plataforma de préstamos permite comparar el CAT de varias ofertas con una solicitud, pero reparte tus datos entre financieras como Kueski o Crédito 365.
| ✅ Ventajas | ❌ Desventajas |
|---|---|
| ✅ Varias ofertas con una sola solicitud | ❌ Tus datos llegan a varias financieras |
| ✅ Respuestas en 1 o 2 minutos | ❌ La preaprobación puede cambiar al revisar tus datos |
| ✅ Gratis en la mayoría de las plataformas revisadas | ❌ Algunos servicios cobran suscripción |
| ✅ CAT comparable entre financieras | ❌ El orden de las ofertas puede depender de la comisión |
| ✅ Acceso a financieras que no conocías | ❌ Correos, llamadas y SMS después de solicitar |
| ✅ No te obliga a contratar | ❌ Varias consultas a tu historial en poco tiempo |
Una plataforma de préstamos que envía tu solicitud a varias financieras multiplica las consultas, porque cada SOFOM verifica tu reporte. Según el Buró de Crédito, solicitar crédito a varias instituciones al mismo tiempo cuenta como comportamiento anormal y baja tu calificación. Tus propias consultas a tu reporte no la mueven. En la práctica, hay casos en los que usar una plataforma no conviene.
Cuándo no te conviene usar una plataforma
Una plataforma de préstamos no te conviene cuando tu banco ya cobra un CAT menor o cuando tu monto pasa de $50,000, el tope en 24 de 31 sitios con monto publicado. Cinco casos lo muestran:
- Tu banco te ofrece un CAT de dos dígitos. Un comparador de crédito en línea te mostrará sobre todo ofertas de tres o cuatro dígitos.
- Necesitas más de $50,000. Solo Fidea, Fiesta Crédito, Credum, Finpug y Credilemon pasan de esa cifra; para montos mayores conviene comparar préstamos de 50 mil pesos o más de bancos y SOFIPO.
- El servicio cobra suscripción y buscas un monto chico. Si un mes de suscripción cuesta más que los intereses de un préstamo de $1,000, pagas más por buscar que por pedir.
- Mandaste una solicitud esta semana en otra plataforma. Una segunda ronda suma consultas a tu historial y puede bajar tu calificación.
- Solo te interesa una financiera. Solicitar directo evita llamadas de varias empresas y que tus datos circulen.
Antes de enviar cualquier solicitud, compara el pago total de dos o tres ofertas y elige la que puedas pagar sin pedir otro crédito.
Metodología: cómo evaluamos las plataformas de préstamos
Una plataforma de préstamos aprueba esta metodología si su sitio incluye cinco datos verificables. La página se contrasta con los avisos legales y términos de cada servicio, el SIPRES, el Buró de Entidades Financieras y la información de Banco de México sobre el CAT. En cada servicio revisamos:
- Operador: razón social, país y domicilio publicados en el aviso legal.
- Modelo de cobro: si el sitio declara que no cobra, cobra suscripción o no lo publica.
- Socios: qué financieras nombra y si aparecen en el SIPRES o ante la PROFECO.
- Costo mostrado: CAT, montos y plazos del simulador frente a lo que publican las financieras de su red.
- Privacidad: si el aviso dice a quién transfiere tus datos y cómo darte de baja.
Revisamos los simuladores: 31 de los 39 publican monto, y ninguno sustituye la carátula del contrato. Los datos de cada servicio cambian sin aviso, por eso la etiqueta Gratis / De pago se actualiza en la comparativa.
Endeudamiento responsable
Regla de Finravia: la suma de tus cuotas no debería pasar de 30% de tu ingreso del mismo periodo. Con $8,000 al mes, eso deja $2,400 para todas tus deudas juntas. Si pagas un préstamo con otro, o tienes créditos en más de dos financieras a la vez, cualquier nueva solicitud suma deuda y consultas, no solución. Antes de firmar, las fuentes oficiales de abajo sirven para confirmar cada registro.
Fuentes
Preguntas frecuentes
¿Qué plataformas de préstamos son confiables en México?
Las plataformas de préstamos confiables son las que publican su razón social, dicen si cobran y te envían a financieras inscritas en el SIPRES o atendidas por la PROFECO. Ninguna plataforma de préstamos presta: la seguridad del crédito depende de la financiera, de un contrato con número de RECA y de que no te cobre antes de depositar.
¿Las páginas de préstamos cobran por el servicio?
Las plataformas de préstamos gratuitas no cobran: la financiera les paga una comisión por cada cliente que reciben. Algunos servicios de selección cobran una suscripción con cargo a tu tarjeta. En la comparativa, cada tarjeta indica si el servicio cobra o no, y los términos del sitio dicen el monto y cómo cancelarlo.
¿Comparar ofertas afecta mi historial en el Buró de Crédito?
Ver montos en un simulador no queda en tu historial. Cuentan las consultas que hace cada financiera con tu autorización: si varias revisan tu reporte en pocos días, el Buró de Crédito lo considera comportamiento anormal y tu calificación puede bajar.
¿Un servicio de selección es lo mismo que una app de préstamos?
No. Una app de préstamos funciona como la financiera: aprueba, deposita y cobra. Un servicio de selección reúne ofertas de varias financieras y te conecta con la que elijas; no firma contigo ni recibe tus pagos.
¿Qué hago si me envían a una financiera sin registro en la CONDUSEF?
No firmes ni deposites. Busca su razón social en el SIPRES; si se trata de una empresa comercial, revisa su registro ante la PROFECO. Si no aparece en ninguno, descarta la oferta y pide orientación gratuita a la CONDUSEF al 55 5340 0999.
¿Puedo usar dos plataformas al mismo tiempo?
Puedes, pero muchas comparten financieras, y tu solicitud puede llegar dos veces al mismo prestamista. Eso duplica consultas a tu historial y llamadas. Termina una ronda y decide antes de abrir otra.
¿Por qué me escriben financieras después de usar un comparador?
Porque al aceptar el aviso de privacidad autorizaste que la plataforma enviara tu perfil a sus socios. Cada financiera que te preaprobó puede contactarte por correo, teléfono o SMS para completar el trámite.
¿Cómo dejo de recibir ofertas por correo o SMS?
Usa el enlace «Darse de baja» de cada mensaje y ejerce por escrito tu derecho de oposición ante la plataforma. Para publicidad de instituciones financieras, inscríbete en el REUS de la CONDUSEF; para llamadas de empresas comerciales, en el REPEP de la PROFECO.
¿Qué es una preaprobación en un comparador de préstamos?
La preaprobación muestra la respuesta automática de una financiera que acepta continuar con tu perfil y propone un monto. Todavía no equivale a un préstamo aprobado: la financiera revisa tu identidad, tu historial y tu cuenta, y puede bajar el monto o rechazarte antes de firmar.
¿La CONDUSEF regula a los comparadores de préstamos?
No de forma directa: un comparador no opera como institución financiera y no aparece en el SIPRES. La CONDUSEF regula y atiende quejas contra las financieras a las que te envía. El uso de tus datos en la plataforma se rige por la ley de protección de datos personales.
Aviso legal
Finravia no otorga préstamos, y las plataformas de la comparativa tampoco: conectan tu solicitud con bancos, SOFOM, SOFIPO o empresas comerciales que deciden si te prestan. Algunas no cobran y otras cobran una suscripción; revisa sus términos antes de registrarte. La información viene de fuentes públicas y de los sitios de cada servicio al momento de redactar, y puede cambiar. Verifica a la financiera, el CAT y el contrato antes de firmar; el pago del crédito te corresponde a ti.
Mas prestamos
Populares
Según los requisitos de contratación
Montos pequeños
Montos grandes
Por plazo
Por frecuencia de pago
Comparadores y servicios de selección
Servicios