
¿Qué tipos de préstamos otorga el ISSSTE en 2026? Cuánto presta cada uno y cómo pedirlo
Préstamos en 5 min sin Buró de Crédito
Los préstamos en línea sin Buró son créditos en los que un historial negativo no te rechaza de forma automática: la entidad evalúa tus ingresos, tus depósitos y tu identidad con la INE. Las SOFOM legales figuran en el SIPRES de la CONDUSEF, responden en 5 min o menos cuando tus datos coinciden y prestan desde unos cientos de pesos hasta 50,000 MXN.
Ofertas disponibles: 24
Préstamo en línea
Monto
200 — 14,000 MXN
Plazo
61 — 180 días
Costo anual
414.7%
Fintech, Microcrédito en línea

Monto
500 — 35,000 MXN
Plazo
7 — 30 días
Costo anual
377.53%
Fintech, Microcrédito en línea
Monto
100 — 10,000 MXN
Plazo
7 — 30 días
Costo anual
543.9%
Financiera, Préstamo personal en línea

Monto
200 — 30,000 MXN
Plazo
61 — 91 días
Costo anual
12961.4%
Financiera, Micropréstamo personal
Monto
500 — 20,000 MXN
Plazo
5 — 30 días
Costo anual
1121.1%
Fintech, Microcrédito en línea

Monto
200 — 14,000 MXN
Plazo
7 — 21 días
Costo anual
7275%
Fintech, Préstamo personal
Monto
1,000 — 12,000 MXN
Plazo
15 — 210 días
Costo anual
169.5%
Fintech, Préstamo personal en línea

Monto
60 — 26,000 MXN
Plazo
99 — 180 días
Costo anual
153.31%
Financiera, Préstamo digital
Monto
100 — 40,000 MXN
Plazo
91 — 365 días
Costo anual
372.41%
1er préstamo desde 0%
Monto
100 — 50,000 MXN
Plazo
91 — 120 días
Costo anual
48%
Personal

Monto
300 — 15,000 MXN
Plazo
7 — 30 días
Costo anual
136406.8%
Prestamista, Personal
Monto
550 — 15,000 MXN
Plazo
15 — 45 días
Costo anual
585%
Fintech, Micropréstamo personal

Monto
500 — 25,000 MXN
Plazo
7 — 15 días
Costo anual
606%
Solo intermediario

Monto
1,000 — 30,000 MXN
Plazo
7 — 30 días
Costo anual
203.72%
Comparador, préstamo personal en línea
Monto
1,000 — 50,000 MXN
Plazo
90 — 360 días
Costo anual
12%
Financiera

Monto
1,000 — 10,000 MXN
Plazo
5 — 70 días
Costo anual
72360.22%
Fintech, Crédito simple

Monto
300 — 22,000 MXN
Plazo
15 — 120 días
Costo anual
438%
Comparador de préstamos

Monto
400 — 35,000 MXN
Plazo
5 — 365 días
Costo anual
492%
Préstamo en línea de pago único y en parcialidades
Monto
400 — 200,000 MXN
Plazo
5 — 180 días
Costo anual
42533%
Personal, préstamo digital

Monto
1,000 — 50,000 MXN
Plazo
61 — 90 días
Costo anual
950%
Fintech, micropréstamo con garantía de celular
Monto
500 — 7,000 MXN
Plazo
90 — 120 días
Costo anual
412.6%
Fintech, Micropréstamo con garantía del celular
Monto
150 — 5,000 MXN
Plazo
182 — 730 días
Costo anual
906%
Fintech, Micropréstamo digital

Monto
500 — 9,000 MXN
Plazo
90 — 730 días
Costo anual
1355.2%
Fintech, Micropréstamo en línea

Monto
100 — 20,000 MXN
Plazo
7 — 30 días
Costo anual
58162.2%
Clasificación de productos actualizada al 02.11.2026.
Calificación media: 3.72★ de 5★, calculada a partir de 24 productos.
Finravia ofrece acceso gratuito a información sobre tasas y condiciones de productos financieros en México. Costo anual: CAT publicado por el prestamista o, si no existe, estimación de Finravia con monto, plazo, tasa y cargos obligatorios. Referencia comparativa; no sustituye la oferta final. Los datos provienen de instituciones financieras y/o fuentes públicas. Verifica siempre la información vigente en sitios oficiales, sucursales o líneas de atención de las empresas presentadas.
Mejores préstamos en línea sin Buró rápidos y seguros en México: comparativa TOP 10
| # | Producto | Costo anual | Monto | Plazo |
|---|---|---|---|---|
| 1 | 414.7% | 200 — 14,000 MXN | 61 — 180 días | |
| 2 | 377.53% | 500 — 35,000 MXN | 7 — 30 días | |
| 3 | 543.9% | 100 — 10,000 MXN | 7 — 30 días | |
| 4 | 12961.4% | 200 — 30,000 MXN | 61 — 91 días | |
| 5 | 1121.1% | 500 — 20,000 MXN | 5 — 30 días | |
| 6 | 7275% | 200 — 14,000 MXN | 7 — 21 días | |
| 7 | 169.5% | 1,000 — 12,000 MXN | 15 — 210 días | |
| 8 | 153.31% | 60 — 26,000 MXN | 99 — 180 días | |
| 9 | 372.41% | 100 — 40,000 MXN | 91 — 365 días | |
| 10 | 48% | 100 — 50,000 MXN | 91 — 120 días |
Calcula tu préstamo sin Buró de Crédito
La herramienta «Calcula tu préstamo sin Buró de Crédito» ofrece una estimación genérica basada en los datos introducidos. El cálculo real depende del esquema de pagos, las comisiones, el IVA, las fechas y las condiciones de cada producto; consulta la calculadora y el calendario oficial del prestamista.
Reseñas recientes
Verificado por Finravia
Pésimo servicio. Te hacen esperar mucho tiempo para al final obtener una respuesta negativa.
Verificado por Finravia
Excelente. Muy rápido todo el proceso y excelente aplicación, ojalá y autoricen.
Verificado por Finravia
Buenos días. Tengo una deuda con Plamigo y están llamando a mis familiares. También me dicen que van a ir a mi trabajo. (…)
Verificado por Finravia
me hablan que ya puedo pedir un préstamo y no puede entrar ..me piden una contraseña l olvide y me pide y me piden lo mismo yo cumpli
Verificado por Finravia
pague con 4 días de vencerse y me acepto 119.99 de 120.00 hice el pago de un centavo qué faltaba y me doy cuenta que lo rechazaron. ahora debo casi...
Verificado por Finravia
la verdad para mí está muy bien nada más que hay un pequeño inconveniente ya que desde el día de ayer 6 de agosto 2026 hice mi pago así como dice e...
Verificado por Finravia
Pues aquí va mi reseña y no soy de aceptar eso de los 600 comentarios de otras apps... el primer préstamo es bajo pero pagandolo puntual te van aum...
Verificado por Finravia
Te prometen prestamos en menos de 24 h…rnTe prometen prestamos en menos de 24 h y solo son mediadores que te tienen un dia entero de un mediador en...
Verificado por Finravia
«Usé Binixo porque quería comparar varias opciones sin llenar formularios en diferentes páginas. Después de enviar la solicitud me llegaron ofertas...
Verificado por Finravia
Resumen del testimonio: relata que recibió un depósito de $600 MXN cuando aún llenaba la solicitud y capturaba su número de cuenta para ver una ofe...
Ultimas noticias
Opinión del experto
Verificado
Revisé los créditos que ofrecen SOFOM, fintech y plataformas de financiamiento colectivo sin revisar Buró, junto con las alertas de la CONDUSEF y la Ley para Regular las Sociedades de Información Crediticia. Mi conclusión es directa: los préstamos sin Buró de Crédito cambian el filtro de aprobación, no el riesgo, porque la entidad sustituye tu historial por tus ingresos, tus depósitos y tu identidad. Los montos van de menos de 100 MXN a 50,000 MXN, los plazos de 5 días a 24 meses y el CAT de dos dígitos a cinco o seis. Este crédito sirve para un gasto puntual que cubres con tu siguiente ingreso; no sirve si ya debes a dos prestamistas en línea o si alguien te pide un anticipo para liberar el dinero. Por eso, antes de comparar, conviene entender qué significa «sin Buró».
Qué son los préstamos en línea sin Buró y cómo te evalúan
Un préstamo en línea sin Buró es un crédito que la entidad aprueba sin decidir con tu historial crediticio: lo evalúa con tus ingresos, tus depósitos, tu identidad y tu comportamiento de pago con ella.
En México, el Buró de Crédito y Círculo de Crédito son las sociedades de información crediticia que registran cómo pagas tus créditos. Aparecer en Buró no es estar en una lista negra: aparece cualquier persona que ha tenido un crédito. El problema es un historial con atrasos, que en un banco suele terminar en rechazo. Igual que el resto de préstamos de dinero en México, los créditos sin Buró se contratan con una entidad que fija monto, plazo y costo en un contrato; lo que cambia es el filtro de entrada. En el buscador, el mismo producto aparece como préstamos online sin Buró, créditos online sin Buró, préstamos digitales sin Buró o préstamos de dinero sin Buró: todos describen una solicitud sin filtro de historial, no una solicitud sin revisión.
En la práctica, los préstamos sin Buró siguen tres modelos distintos:
- No consultan tu reporte. Moneyman declara que no toma en cuenta el historial crediticio y mide tu capacidad de pago con tus ingresos actuales, tu estabilidad laboral o referencias personales.
- Consultan, pero no deciden con él. Prestadero consulta el Buró de Crédito, no lo usa para autorizar el crédito y sí reporta tu comportamiento de pago.
- Combinan el historial con otros datos. Kueski anuncia financiamiento sin revisión de crédito y evalúa tu capacidad de pago y tus ingresos mensuales; Nelo evalúa tu perfil con varios indicadores, no solo con tu historial.
⚠️ «Sin Buró» no significa aprobación garantizada: la entidad evalúa tu identidad y tu capacidad de pago, y puede rechazar la solicitud aunque no revise tu reporte. Ninguna entidad registrada te pide un pago para aprobarte.
Qué datos sustituyen a tu historial crediticio
Cuando la entidad no decide con tu reporte, usa cuatro fuentes para medir el riesgo:
- Ingreso declarado. Escribes cuánto ganas y a qué te dedicas; la entidad contrasta esa cifra con el resto de tus datos.
- Depósitos en tu cuenta. Una CLABE a tu nombre con depósitos recurrentes muestra de dónde saldrá la cuota.
- Identidad validada. Tu INE, tu CURP y tu número celular confirman que la solicitud es tuya y no una suplantación.
- Historial interno. La entidad presta poco la primera vez y amplía el monto cuando pagas a tiempo.
Por eso el primer préstamo sin checar Buró casi siempre queda en la parte baja del rango: la entidad todavía no conoce tu forma de pagar. Falta saber quién presta con este modelo.
Dónde pedir préstamos sin checar Buró en México
Los préstamos sin Buró los ofrecen cinco tipos de oferentes: SOFOM y fintech en línea, plataformas de financiamiento colectivo, empresas comerciales de crédito, casas de empeño y bancos con crédito vía nómina. Cada uno usa el Buró de forma distinta.
| Tipo de oferente | Cómo usa el Buró | Monto habitual | Plazo habitual | Ejemplos |
|---|---|---|---|---|
| SOFOM y fintech en línea | No lo consultan o no deciden con él | De menos de 100 MXN a 50,000 MXN | De 5 días a 24 meses | Kueski, Moneyman, Baubap, Tala, Vivus |
| Financiamiento colectivo | Lo consulta, pero no autoriza con él | De decenas a cientos de miles de pesos | De 6 a 36 meses | Prestadero |
| Empresa comercial de crédito | Lo combina con otros indicadores | Según la oferta en tu cuenta | Según el plan de pagos | Nelo |
| Casa de empeño | No lo necesita: decide la prenda | Una parte del avalúo de la prenda | De semanas a pocos meses | Nacional Monte de Piedad |
| Banco con crédito vía nómina | Lo consulta, pero pesa más tu sueldo | De miles a cientos de miles de pesos | De meses a años | BBVA, Santander |
Para pedir un crédito en México sin Buró, las SOFOM en línea concentran casi toda la oferta: la solicitud, la firma y el depósito ocurren desde el celular, y las aplicaciones que prestan sin revisar Buró reúnen todo el trámite en una sola pantalla. Las otras cuatro opciones compensan el historial con algo distinto: tus conocidos, una prenda o tu nómina.
Préstamos sin Buró de Crédito vía nómina
Los préstamos sin Buró de Crédito vía nómina no eliminan la consulta: el banco revisa tu reporte, pero el pago se cobra directo de la cuenta donde recibes tu sueldo, y ese cobro asegurado pesa más que un atraso antiguo. BBVA, por ejemplo, señala que un atraso anterior no decide por sí solo si recibes una oferta preaprobada en sus canales digitales.
En los créditos con descuento vía nómina sin Buró como filtro principal, el riesgo lo cubre tu salario: por eso exigen recibirlo en el banco que presta, así que sirve a trabajadores formales; si cobras en efectivo o por tu cuenta, la vía nómina no aplica.
Créditos sin aval ni garantía: qué piden a cambio
Los créditos sin aval y sin checar Buró de Crédito son la regla en las SOFOM en línea: Moneyman y Nelo declaran que no piden aval ni garantía. A cambio de prestar sin Buró ni aval, la entidad limita el riesgo con montos bajos, plazos de días o semanas y un CAT alto. El aval o la garantía aparecen cuando el monto supera lo que tu perfil respalda: en el empeño, la prenda sustituye por completo al historial y al aval. Después de elegir el tipo de oferente, falta saber cuánto tarda el dinero.
¿Se puede recibir un préstamo en 5 min sin Buró?
La aprobación de un préstamo sin Buró es cuestión de 1 a 10 minutos cuando tus datos coinciden, pero el depósito depende de la validación, la firma y el horario del banco receptor.
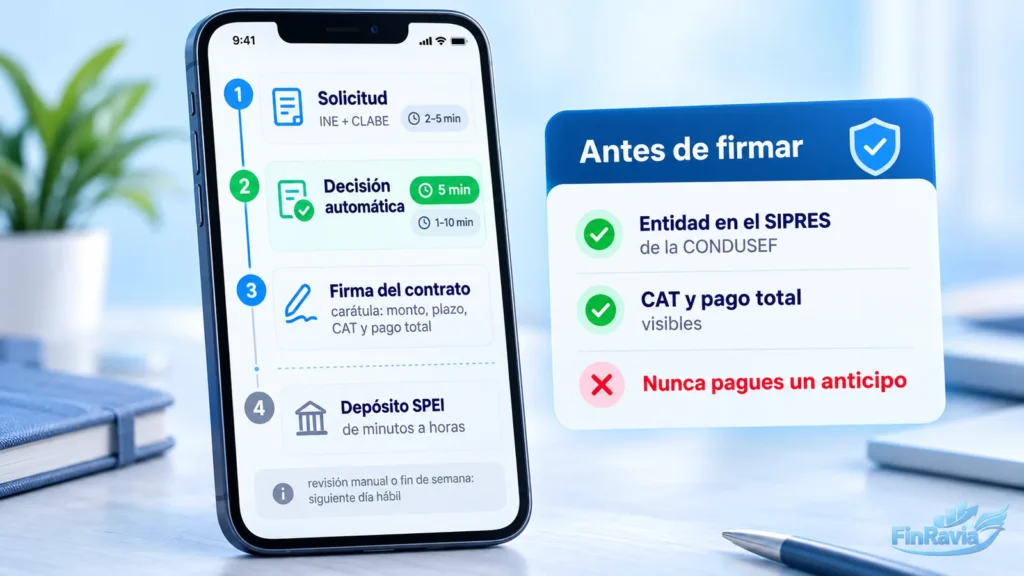
Los préstamos en 5 min sin Buró describen el tiempo de la decisión automática, que llega en minutos sin revisar Buró porque un sistema califica tus datos. Moneyman informa si el pedido está aprobado en 1 minuto y anuncia el dinero «en cuestión de horas»; Kueski revisa la solicitud en un par de minutos desde que la envías completa. El reloj del depósito empieza cuando firmas.
Cuatro factores definen cuánto tardan los créditos rápidos sin revisión de Buró en llegar a tu cuenta:
- Validación de identidad: una INE legible y datos que coinciden pasan la revisión automática; cualquier diferencia manda la solicitud a revisión manual.
- Primera solicitud: la primera vez tarda más que una renovación, porque la entidad todavía no tiene tu historial interno.
- Horario: una revisión manual en fin de semana espera al siguiente día hábil.
- CLABE: una cuenta a nombre de otra persona detiene el depósito.
Los préstamos en línea sin checar Buró de Crédito al instante existen sobre todo en montos bajos y en renovaciones de clientes que ya pagaron a tiempo: el dinero llega en línea al instante sin revisión manual porque la entidad ya conoce tu historial interno. En montos de decenas de miles de pesos, la entidad revisa más datos antes de depositar.
Sin Buró y sin selfie: cómo validan tu identidad
Los préstamos en línea sin buró y sin reconocimiento facial no eliminan la verificación de identidad: la entidad la hace con la foto de tu INE, un código SMS enviado a tu celular y la coincidencia entre el titular de la CLABE y tu identificación. Sin selfie, la revisión manual es más frecuente y la respuesta tarda más que los 5 minutos anunciados.
Montos, plazos y CAT de los préstamos sin Buró de Crédito
Los préstamos sin Buró de Crédito van de menos de 100 MXN a 50,000 MXN, con plazos de 5 días a 24 meses y un CAT que va de dos dígitos a cinco o seis dígitos; el primer préstamo suele quedar en la parte baja de esos rangos.
El CAT (Costo Anual Total) es el indicador que suma intereses, comisiones y gastos del crédito en una cifra anual, sin IVA; por eso compara mejor que la tasa sola. Al interés se le suma el IVA de 16%, así que el pago total siempre es mayor que lo que muestra la tasa.
La forma de pago cambia el costo tanto como la tasa. Este ejemplo ilustrativo compara tres formas de pagar 3,000 MXN, con IVA de 16% sobre intereses:
| Escenario | Tasa anual | Plazo | Pago | Intereses + IVA | Pago total |
|---|---|---|---|---|---|
| Crédito de pago único | 365% | 30 días | 1 pago de 4,044 MXN | 1,044 MXN | 4,044 MXN |
| Crédito en pagos mensuales | 120% | 6 meses | 6 cuotas de 721 MXN | 1,329 MXN | 4,329 MXN |
| Crédito con historial sano | 30% | 12 meses | 12 cuotas de 300 MXN | 595 MXN | 3,595 MXN |
El crédito a 6 meses tiene una tasa menor que el crédito de pago único, pero cuesta casi 300 MXN más, porque pagas intereses durante seis veces más tiempo. A la inversa, el crédito de pago único exige reunir 4,044 MXN en una sola fecha, y esa cuota es la que más solicitantes no alcanzan a pagar.
Un préstamo en línea sin Buró rápido no es un préstamo barato: la velocidad de la aprobación la pagas en el CAT.
No confundas la tasa anual con el CAT: la tasa mide solo el interés; el CAT suma intereses, comisiones y gastos, y es la cifra que permite comparar entidades.
Con el costo claro, el siguiente paso son los requisitos.
Requisitos para préstamos sin revisar Buró
Para un préstamo sin revisar Buró necesitas ser mayor de 18 años, vivir en México, tener INE vigente o pasaporte mexicano, CURP, una cuenta bancaria a tu nombre con CLABE, un celular y un correo activos.
| Requisito | Detalle | ¿Siempre lo piden? |
|---|---|---|
| Edad | 18 años o más; algunas entidades fijan una edad máxima | Sí |
| Residencia | Domicilio en México; algunas piden nacionalidad mexicana | Sí |
| Identificación | INE vigente o pasaporte mexicano | Sí |
| CURP | Si tu identificación no la incluye | Casi siempre |
| Cuenta bancaria | A tu nombre, con CLABE de 18 dígitos | Sí |
| Celular y correo | Para el código SMS, el contrato y los avisos de pago | Sí |
| Comprobante de domicilio | Con antigüedad máxima de 3 meses | A veces |
| Comprobante de ingresos | Depende de la entidad y del monto | A veces |
Dos errores detienen la solicitud: una INE vencida y una CLABE a nombre de otra persona. La entidad compara el titular de la cuenta con tu identificación, y cualquier diferencia se trata como riesgo de suplantación; por eso hasta los créditos que piden solo tu INE exigen una cuenta a tu nombre.
Sin Buró ni comprobante de ingresos
Los préstamos urgentes sin checar buró y sin comprobar ingresos dependen de cada entidad: Kueski no incluye el comprobante de ingresos entre sus requisitos y Nelo declara que no lo pide, mientras que Moneyman menciona el comprobante de ingresos entre los documentos que suele solicitar. Cuando un crédito sin Buró no lo pide, la entidad mide tu ingreso con el monto que declaras y con los depósitos de tu cuenta. Si lo que declaras no coincide con tus movimientos, la entidad rechaza la solicitud o aprueba un monto menor. Por eso, con los documentos listos, el siguiente paso es la solicitud.
Cómo solicitar un préstamo en línea sin Buró paso a paso
Solicitar un préstamo en línea sin Buró requiere 8 pasos: definir el monto, comparar el CAT, verificar la entidad en el SIPRES, registrar tus datos, validar tu identidad, revisar la oferta, firmar y pagar a tiempo.
- Define tu necesidad: el monto exacto y la fecha en la que tendrás el dinero para pagarlo.
- Compara monto, plazo, CAT y pago total de los préstamos en línea rápidos y confiables sin Buró de Crédito en la tabla comparativa.
- Verifica que la entidad aparezca en el SIPRES de la CONDUSEF con su razón social y su figura: SOFOM, SOFIPO, banco o institución de financiamiento colectivo.
- Registra tus datos en el sitio oficial de la entidad, con el ingreso mensual y la ocupación reales.
- Valida tu identidad con tu INE, tu CURP y el código SMS que llega a tu celular.
- Revisa en la carátula del contrato el monto, el plazo, el CAT, las comisiones y el pago total antes de aceptar.
- Firma el contrato electrónico y recibe el depósito en tu CLABE.
- Paga antes de la fecha límite por el canal autorizado y guarda el comprobante.
Cómo pagar el préstamo a tiempo
Un préstamo en línea sin Buró se paga como cualquier crédito digital: por transferencia SPEI con referencia, con cargo a tu tarjeta de débito o en efectivo en la red de comercios que indica la entidad, como OXXO. Programar el pago dos o tres días antes de la fecha límite evita que un retraso del banco se registre como atraso. Liquidar antes del plazo reduce los intereses cuando el contrato no penaliza el pago anticipado.
Préstamos en línea sin Buró y CONDUSEF: cómo evitar fraudes
Un préstamo legal en línea sin Buró es el que ofrece una entidad inscrita en el SIPRES de la CONDUSEF, muestra el CAT y el pago total antes de firmar y nunca cobra un anticipo; la oferta que pide un depósito previo o promete aprobación segura es la señal clásica del fraude.
La CONDUSEF describe el esquema: empresas que prometen hasta 5 millones de pesos sin requisitos y sin consultar el Buró de Crédito, piden un depósito de alrededor de 6% del monto por «gestoría» y después no entregan el dinero. A diferencia de los préstamos reales sin checar Buró, esas empresas cobran antes de prestar. Como no son entidades financieras, la CONDUSEF no puede actuar contra ellas y solo ofrece asesoría a quien perdió su dinero.
Señales de que las páginas de préstamos en línea sin checar Buró son falsas:
- Te piden un pago por «gestoría», «apertura», «seguro» o «póliza» antes de depositar.
- La empresa no aparece en el SIPRES o usa una razón social distinta a la de su sitio.
- Solo atiende por WhatsApp, Facebook o grupos de redes sociales.
- Promete préstamo «sin Buró, sin requisitos y aprobado».
- Ofrece montos de cientos de miles de pesos sin ningún documento.
- La plataforma pide acceso a tus contactos, tu galería o tus mensajes.
El SIPRES confirma los datos de la entidad, no las condiciones de su producto: una SOFOM registrada puede cobrar un CAT de cuatro dígitos, y por eso el registro y el costo se revisan por separado. Algunas empresas que prestan sin Buró no son entidades financieras: Nelo declara estar regulada por la PROFECO, así que una queja contra ella no sigue el canal de la CONDUSEF. Los créditos rápidos y seguros sin checar Buró combinan una decisión en minutos con un contrato visible. Las financieras confiables en México y los préstamos en línea seguros y confiables sin Buró de Crédito cumplen las dos condiciones: registro verificable y costo visible antes de firmar.
Préstamos con Buró de Crédito vs. sin Buró: diferencias
Un préstamo con Buró de Crédito decide con tu historial y ofrece montos mayores, plazos más largos y un CAT más bajo; un préstamo sin Buró decide con tus ingresos y tus datos, presta menos y cuesta más porque la entidad asume más riesgo.
| Criterio | Préstamo con Buró | Préstamo sin Buró |
|---|---|---|
| Cómo deciden | Historial crediticio, ingreso y capacidad de pago | Ingreso declarado, depósitos, identidad e historial interno |
| Monto | De miles a cientos de miles de pesos | De unos cientos a decenas de miles de pesos en línea |
| Plazo | De meses a varios años | De 5 días a 24 meses |
| Costo | CAT de dos dígitos con historial sano | CAT de tres a seis dígitos en la mayoría de los prestamistas en línea |
| Documentos | Identificación, comprobante de ingresos y de domicilio | INE, CURP, CLABE y celular |
| Primer préstamo | El monto completo aprobado | Monto inicial bajo que sube con pagos puntuales |
| Efecto en tu reporte | Tus pagos se reportan | Depende de si la entidad reporta |
Los préstamos bancarios sin Buró casi no existen: los bancos consultan tu reporte, aunque el crédito vía nómina o una oferta preaprobada en los canales digitales del banco reducen el peso de un atraso antiguo. Con un historial que se recupera, conviene volver al préstamo con Buró, porque el ahorro en intereses es de miles de pesos. Además, el tipo de crédito define cómo cambia tu historial.
Cómo afecta un préstamo sin Buró a tu historial crediticio
Un préstamo sin Buró solo afecta tu historial si la entidad reporta tus pagos: cuando reporta, cada pago puntual es historial positivo y cada atraso queda registrado durante el plazo que fija la Ley para Regular las Sociedades de Información Crediticia.
Prestadero, por ejemplo, no usa el Buró para autorizar, pero sí reporta tu comportamiento de pago. Si la entidad consulta tu reporte, necesita tu autorización expresa, que das con un NIP, una firma o una aceptación electrónica durante la solicitud.
Un atraso permanece en tu reporte según el monto adeudado, medido en UDIS. Con la UDI de 8.811040 pesos que publicó Banco de México para el 1 de septiembre de 2026, las equivalencias son:
| Adeudo | Equivalencia aproximada | Permanencia del registro |
|---|---|---|
| Hasta 25 UDIS | Hasta 220 MXN | 1 año |
| Más de 25 y hasta 500 UDIS | Hasta 4,406 MXN | 2 años |
| Más de 500 y hasta 1,000 UDIS | Hasta 8,811 MXN | 4 años |
| Más de 1,000 UDIS | Más de 8,811 MXN | 6 años (72 meses), si el adeudo es menor a 400,000 UDIS, no hay juicio ni fraude |
La ley te da derecho a un Reporte de Crédito Especial gratuito cada 12 meses; revisarlo antes de pedir un crédito muestra qué atrasos siguen registrados y cuándo caducan.
Qué pasa si no pagas un préstamo sin Buró
Si no pagas, la entidad cobra los intereses moratorios y las comisiones del contrato, reporta el atraso si trabaja con una sociedad de información crediticia y puede turnar la deuda a un despacho de cobranza.
- Llama a la entidad antes de la fecha límite y pide una prórroga o un plan de pagos.
- Pide el acuerdo por escrito, con el nuevo monto, el plazo y el pago total.
- Revisa quién te cobra: los despachos de cobranza deben estar inscritos en el REDECO de la CONDUSEF y solo pueden contactarte entre las 7:00 y las 22:00 horas.
- Presenta tu queja ante la Unidad Especializada de Atención a Usuarios (UNE) de la entidad y ante la CONDUSEF si la cobranza incluye amenazas o contacto a terceros.
Por eso, antes de firmar, conviene saber en qué casos pedir prestado sin Buró no te conviene.
Cuándo no te conviene un préstamo sin Buró
Un préstamo en línea sin Buró no te conviene si tus deudas ya superan el 30% de tu ingreso, si tienes dos o más créditos activos en línea, si necesitas más de lo que prestan las SOFOM en línea o si no puedes reunir el pago total en la fecha límite.
- Tus deudas superan el 30% de tu ingreso: con 10,000 MXN al mes, más de 3,000 MXN en cuotas deja tu presupuesto sin margen.
- Ya tienes dos créditos activos en línea: un tercero suele pagar a los anteriores, y el costo crece con cada renovación.
- Necesitas más de 50,000 MXN: ese es el techo de los prestamistas en línea sin revisar Buró; para montos mayores, un crédito vía nómina, un empeño o el financiamiento colectivo prestan más con un costo menor.
- No reúnes el pago total en una fecha: en el ejemplo de crédito de pago único, la deuda sube 35% en 30 días y se paga de una vez.
- La oferta no muestra CAT ni pago total: sin esas dos cifras no hay forma de comparar el costo real.
Por otra parte, si ninguno de estos casos es el tuyo, el balance de ventajas y desventajas define la decisión.
Ventajas y desventajas de los créditos en línea sin Buró
Los créditos en línea sin Buró permiten pedir dinero a quien tiene atrasos o no tiene historial y piden pocos documentos, pero cuestan más, empiezan con montos bajos y muchos se pagan en días o semanas.
| Ventajas | Desventajas |
|---|---|
| Un mal historial no te rechaza de forma automática | CAT de tres a seis dígitos en la mayoría de los prestamistas en línea |
| Solicitud desde el celular con pocos documentos | Primer monto bajo, que sube solo con pagos puntuales |
| Respuesta automática en minutos | Plazos de 5 a 30 días en muchos créditos en línea |
| Sin aval ni garantía en las SOFOM en línea | Más ofertas fraudulentas que en el crédito bancario |
| Construyes historial si la entidad reporta tus pagos | Riesgo de encadenar un crédito tras otro |
En la práctica, un crédito rápido sin Buró sirve para un gasto pequeño y puntual que pagas con tu siguiente ingreso, no para cubrir un déficit que se repite cada mes.
Fuentes
Preguntas frecuentes
¿Qué son los préstamos en línea sin Buró?
Los préstamos en línea sin Buró son financiamientos digitales que evalúan la solicitud sin basar toda la decisión en el historial del Buró.
¿Se puede conseguir un préstamo en 5 min sin checar buró?
Un préstamo en 5 min sin checar Buró entrega respuesta rápida, pero el depósito final llega después de la validación.
¿Qué revisan si no consultan el Buró de Crédito?
Si la financiera no toma el Buró de Crédito como filtro principal, revisa identidad, ingresos, capacidad de pago y datos de la cuenta.
¿Qué documentos piden para un préstamo rápido sin buró?
Un préstamo rápido sin Buró pide identificación oficial, cuenta bancaria, teléfono, correo y comprobante según la validación.
¿Cuánto dinero te pueden prestar y en cuánto tiempo se paga?
El monto y el plazo cambian por producto, pero el contrato fija cuánto recibes, cuándo pagas y cuánto terminas devolviendo.
¿Cómo saber si una app de préstamos sin Buró es segura?
Una app de préstamos sin Buró segura publica contrato, comisiones, política de datos, razón social y canales reales de atención.
¿Qué pasa si no pago a tiempo?
Si no pagas a tiempo, la deuda genera mora, activa cobranza y reduce tu margen para pedir otro préstamo.
¿Me conviene solicitar un préstamo sin Buró hoy?
Un préstamo sin Buró hoy conviene cuando el pago cabe en tu ingreso y el costo total del contrato queda claro desde el inicio.
¿Me urge un préstamo para hoy pero estoy en Buró?
Sí, puedes encontrar una opción para hoy aun estando en buró, pero la aprobación y el depósito dependen de la validación de la fintech. MoneyMan, Kueski o Creditea evalúan factores además del historial crediticio. Los montos iniciales van de $1,000 a $4,000 MXN y los plazos van de 7 a 30 días. Evita los créditos exprés que piden anticipos, porque esa señal apunta a fraude. Verifica que la institución esté regulada.
Aviso legal
Esta página tiene fines informativos y comparativos sobre préstamos en 5 min sin Buró en México. No garantiza aprobación, depósito ni condiciones finales. El CAT funciona como medida de comparación del costo total del financiamiento y no sustituye la lectura del contrato. Antes de solicitar, revisa carátula y contrato completo, CAT, comisiones, calendario de pagos y confirma que la entidad esté registrada en el SIPRES. Si te piden anticipo para liberar el crédito, descarta la oferta.
Mas prestamos
Populares
Según los requisitos de contratación
Montos pequeños
Montos grandes
Por plazo
Por frecuencia de pago
Servicios