
¿Qué tipos de préstamos otorga el ISSSTE en 2026? Cuánto presta cada uno y cómo pedirlo
Préstamo de 30 mil pesos en 2026
Bancos, SOFIPO, SOFOM y fintech registradas ante la CONDUSEF otorgan préstamos de 30 mil pesos con plazos de unos días a cinco años y un CAT de alrededor de 26% hasta miles por ciento. Con o sin buró, la entidad aprueba el monto según tu ingreso y tu historial. Las ofertas de abajo comparan el monto, el plazo y el CAT de cada crédito que incluye $30,000.
Ofertas disponibles: 22
Fintech, Préstamos en línea
Monto
500 — 35,000 MXN
Plazo
7 — 30 días
Costo anual
1583.1%
1er préstamo desde 0%
Monto
100 — 50,000 MXN
Plazo
91 — 120 días
Costo anual
48%
Fintech, Microcrédito en línea

Monto
500 — 35,000 MXN
Plazo
7 — 30 días
Costo anual
377.53%
Fintech, Línea de crédito, Préstamo personal

Monto
2,000 — 70,000 MXN
Plazo
61 — 900 días
Costo anual
182.36%
Préstamos en línea solo para mujeres
Monto
100 — 30,000 MXN
Plazo
7 — 90 días
Costo anual
728%
Fintech, Préstamo personal en línea

Monto
500 — 35,000 MXN
Plazo
30 — 120 días
Costo anual
438%
Financiera, Préstamo personal en línea

Monto
200 — 30,000 MXN
Plazo
61 — 91 días
Costo anual
12961.4%
Comparador de préstamos gratuito

Monto
1,000 — 30,000 MXN
Plazo
7 — 30 días
Costo anual
203.72%
Financiera, Préstamo digital
Monto
100 — 40,000 MXN
Plazo
91 — 365 días
Costo anual
372.41%
Banco, En efectivo
Monto
2,000 — 200,000 MXN
Plazo
28 — 1078 días
Costo anual
83.5%
Fintech, Préstamo personal
Monto
10,000 — 425,000 MXN
Plazo
180 — 1080 días
Costo anual
26.2%
Fintech, Crédito personal
Monto
20,000 — 400,000 MXN
Plazo
61 — 1825 días
Costo anual
54.27%
Banco, Línea de crédito
Monto
4,000 — 47,000 MXN
Plazo
365 — 365 días
Costo anual
90%
Financiera, Préstamo personal
Monto
5,000 — 70,000 MXN
Plazo
360 — 1440 días
Costo anual
103.1%
Fintech, Préstamo personal
Monto
500 — 80,000 MXN
Plazo
180 — 1080 días
Costo anual
83.2%
Plataforma, Personal
Monto
100 — 30,000 MXN
Plazo
61 — 90 días
Costo anual
728%
Banco, Préstamo personal
Monto
6,700 — 53,900 MXN
Plazo
365 — 730 días
Costo anual
80.9%
Financiera, Préstamo personal en línea
Monto
200 — 300,000 MXN
Plazo
180 — 1080 días
Costo anual
72.85%
Fintech, Préstamo personal

Monto
500 — 80,000 MXN
Plazo
7 — 30 días
Costo anual
5564.7%
Préstamo en línea de pago único y en parcialidades
Monto
400 — 200,000 MXN
Plazo
5 — 180 días
Costo anual
42533%
Personal, préstamo digital

Monto
1,000 — 50,000 MXN
Plazo
61 — 90 días
Costo anual
950%
Micropréstamo personal en línea
Monto
200 — 30,000 MXN
Plazo
7 — 30 días
Costo anual
1287.1%
Clasificación de productos actualizada al 13.11.2026.
Calificación media: 3.75★ de 5★, calculada a partir de 22 productos.
Finravia ofrece acceso gratuito a información sobre tasas y condiciones de productos financieros en México. Costo anual: CAT publicado por el prestamista o, si no existe, estimación de Finravia con monto, plazo, tasa y cargos obligatorios. Referencia comparativa; no sustituye la oferta final. Los datos provienen de instituciones financieras y/o fuentes públicas. Verifica siempre la información vigente en sitios oficiales, sucursales o líneas de atención de las empresas presentadas.
¿Dónde puedo pedir un préstamo de 30 mil pesos? Comparativa 2026
| # | Producto | Costo anual | Monto | Plazo |
|---|---|---|---|---|
| 1 |
|
1583.1% | 500 — 35,000 MXN | 7 — 30 días |
| 2 |
|
48% | 100 — 50,000 MXN | 91 — 120 días |
| 3 |
|
377.53% | 500 — 35,000 MXN | 7 — 30 días |
| 4 |
|
182.36% | 2,000 — 70,000 MXN | 61 — 900 días |
| 5 |
|
728% | 100 — 30,000 MXN | 7 — 90 días |
| 6 |
|
438% | 500 — 35,000 MXN | 30 — 120 días |
| 7 |
|
12961.4% | 200 — 30,000 MXN | 61 — 91 días |
| 8 |
|
203.72% | 1,000 — 30,000 MXN | 7 — 30 días |
| 9 | 372.41% | 100 — 40,000 MXN | 91 — 365 días | |
| 10 | 83.5% | 2,000 — 200,000 MXN | 28 — 1078 días |
Calcula tu préstamo de 30000 pesos
La herramienta «Calcula tu préstamo de 30000 pesos» ofrece una estimación genérica basada en los datos introducidos. El cálculo real depende del esquema de pagos, las comisiones, el IVA, las fechas y las condiciones de cada producto; consulta la calculadora y el calendario oficial del prestamista.
Reseñas recientes
Verificado por Finravia
Me depositaron sin yo antes haber firmado nada. Cobrando más de lo doble. Cero recomendable. Jamás t dicen antes cuánto vas a pagar en total.
Verificado por Finravia
Siempre he usado mi tarjeta con normalidad sin ningún problema, recientemente me hicieron cargos no reconocidos en 4 montos de $100 pesos MXN, leva...
Verificado por Finravia
Te prometen prestamos en menos de 24 h…rnTe prometen prestamos en menos de 24 h y solo son mediadores que te tienen un dia entero de un mediador en...
Verificado por Finravia
El 17 de abril me notificaron que me entregaron una tarjeta y notifiqué que no la recibí y el 6 de mayo vi en la app 6 pequeños cargos que no hice...
Verificado por Finravia
«Usé Binixo porque quería comparar varias opciones sin llenar formularios en diferentes páginas. Después de enviar la solicitud me llegaron ofertas...
Verificado por Finravia
Resumen del testimonio: relata que recibió un depósito de $600 MXN cuando aún llenaba la solicitud y capturaba su número de cuenta para ver una ofe...
Verificado por Finravia
muy buena aplicación para prestamos pequeños de 500 pesos la verdad la recomiendo
Verificado por Finravia
Excelente aplicación la recomiendo mil.
Verificado por Finravia
Pésima siempre te atiende la misma persona, no da solución. Los intereses son altisimos.
Verificado por Finravia
Bueno fantástico Bueno fantástico
Ultimas noticias
Opinión del experto
Verificado
Apps de pago corto y bancos se cruzan en $30,000: varias apps fijan ahí el tope de su rango, y un banco lo trata como un crédito pequeño. Esa frontera define el costo. Un préstamo de 30 mil pesos a un año con tasa de 30% anual más IVA suma unos $36,000 al final; la misma cantidad en una app que cobra cientos por ciento de CAT puede costar más en tres meses que el banco en doce. Lo recomiendo para un gasto con principio y fin, como reparar el auto, comprar una herramienta de trabajo o liquidar una tarjeta cara, y lo desaconsejo para cubrir renta o despensa. Si la cuota supera 30% de lo que ganas, baja el monto o alarga el plazo antes de firmar.
¿Para qué alcanza un crédito de 30 mil pesos?
La entidad deposita un crédito de 30 mil pesos ($30,000) una sola vez en tu cuenta CLABE, y tú lo pagas en cuotas fijas, casi siempre en un plazo de medio año a dos años. La cifra equivale a poco más de tres meses de salario mínimo general de 2026 ($315.04 diarios, unos $9,582 al mes), así que liquidarla de una sola vez rara vez cabe en un presupuesto.
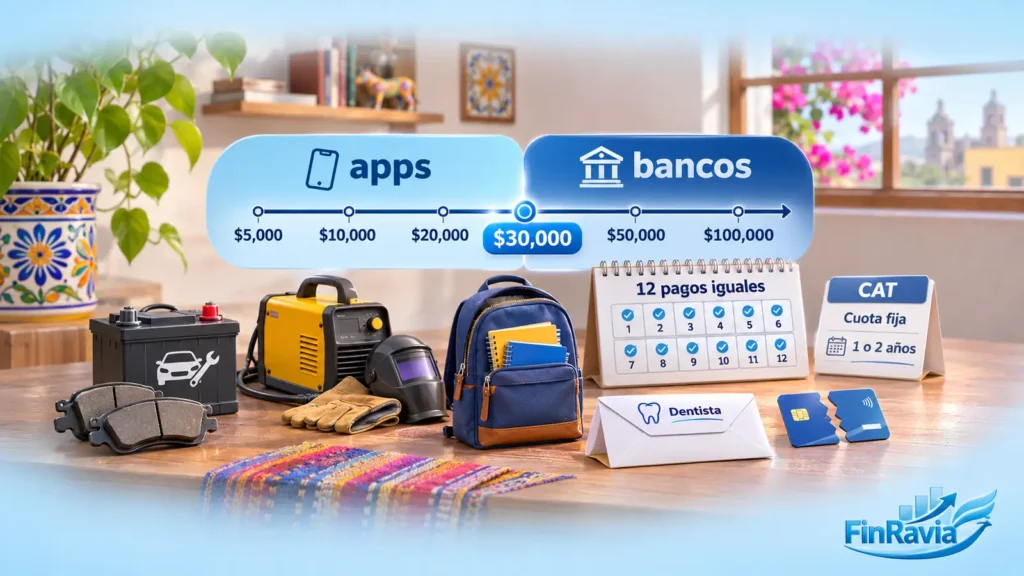
En el mapa de préstamos por monto y plazo, los $30,000 quedan justo en la frontera entre las apps de pago corto y la banca: varias apps lo fijan como monto máximo y un banco lo otorga como crédito chico. Por eso, los préstamos de 30 mil pesos funcionan para gastos con fecha de inicio y de fin que un monto menor no termina:
- Reparar el auto o la moto de trabajo: motor, transmisión, o llantas y frenos completos.
- Equipo para un oficio: soldadora, horno, compresor o herramienta que genera ingreso desde el primer mes.
- Liquidar una tarjeta cara y pasar a una cuota fija con fecha de término.
- Gastos médicos o dentales que tu seguro cubre solo en parte.
- Inscripción, uniformes y útiles de un ciclo escolar con dos o más hijos.
Señales de que 30 mil no te conviene
- La cuota pasa de 30% de tu ingreso neto, el límite habitual de capacidad de pago: con $12,000 al mes, devolver $30,000 en un año cuesta entre $3,000 y $4,100 mensuales a tasas de 30% a 90% más IVA, es decir, de 25% a 34% de tu sueldo.
- Tu gasto real no llega a $20,000: pagas intereses por dinero que no usas; un monto menor, como los préstamos de 20 mil pesos, baja la cuota y el total.
- El gasto vuelve cada quincena o cada mes: pagar renta, luz o despensa con dinero prestado solo traslada el faltante al mes siguiente, ahora con intereses.
- Ya cargas con dos deudas activas: una cuota adicional de $3,000 a $4,100 deja poco margen para un imprevisto, y el atraso en una arrastra a las demás.
- Te faltan más de $30,000 y piensas completar con otra app: sumas dos cuotas, dos comisiones y dos consultas a tu historial.
Después de fijar el monto, el siguiente paso consiste en ubicar quién presta esa cantidad.
¿Quién me puede prestar 30 mil pesos?
Los bancos ofrecen 30 mil pesos mediante crédito personal o de nómina, y también prestan esa cantidad las SOFIPO, las SOFOM y fintech de monto medio, las plataformas de financiamiento colectivo, las cajas de ahorro (SOCAP) donde eres socio y las apps cuyo límite llega a esa cifra. La diferencia clave: unas entidades depositan los $30,000 en el primer crédito y otras solo después de varios pagos.
Si buscas dónde me pueden prestar 30 mil pesos sin dar vueltas, esta tabla resume cada canal:
| Canal | ¿Da $30,000 en el primer crédito? | Plazo típico | CAT publicado | Qué te piden |
|---|---|---|---|---|
| Banco, crédito personal | Sí, si tu ingreso y tu Buró lo sostienen | 1 a 5 años | Alrededor de 26% a 90% | Ingreso comprobable e historial sin atrasos recientes |
| Banco, crédito de nómina | Sí, con oferta preaprobada | 1 a 5 años | De los más bajos del mercado | Domiciliar la cuota a la cuenta donde recibes tu sueldo |
| SOFIPO | Sí, a clientes con ingreso | 1 a 4 años | Alrededor de 80% a 105% | Ingreso, domicilio y cuenta |
| Fintech o SOFOM de monto medio | A veces | Medio año a 3 años | Alrededor de 50% a 180% | Estados de cuenta e historial |
| Financiamiento colectivo | Solo con historial sólido | Medio año a 3 años | Desde alrededor de 26% | Uno o dos años de historial crediticio |
| Caja de ahorro (SOCAP) | Según tu ahorro | Variable | Variable | Ser socio con antigüedad |
| App de pago corto | Casi nunca | Días a medio año | Cientos a decenas de miles por ciento | Créditos previos pagados en la app |
Al comparar los créditos de esta categoría que incluyen $30,000 en su rango, los plazos van de cinco días a cinco años. En los que se pagan en años, el CAT publicado va de alrededor de 26% a cerca de 180%, y la mayoría queda entre 54% y 104%; en las apps que cobran en días o pocos meses, el CAT sube a cientos y hasta decenas de miles por ciento. Los bancos y las SOFIPO operan con autorización de la CNBV, y la CONDUSEF inscribe en el SIPRES a todas las entidades que prestan, incluidas las SOFOM.
Apps que llegan a 30 mil pesos
Las apps de préstamo publican $30,000 como techo, no como punto de partida: en varias de ellas el rango termina justo en esa cifra, y el primer crédito suele ser de unos cientos o pocos miles de pesos. El límite crece con cada pago puntual, así que llegar a 30 mil toma varios ciclos. Además, el plazo va de días a pocos meses: devolver $30,000 en 90 días significa cuotas de más de $10,000 aunque la tasa de interés fuera cero y sin contar IVA ni comisiones.
Para quien busca dónde puedo sacar un préstamo de 30 mil pesos desde el celular, la app ofrece la vía más corta solo si ya acumulaste pagos puntuales dentro de ella. Al comparar las mejores apps de préstamos, el CAT y el plazo pesan más que el monto máximo anunciado, y la CONDUSEF publica en el SIPRES el folio de cada entidad autorizada a prestar.
Banco o SOFOM para $30,000
En préstamos personales, 30 mil pesos queda en la parte baja del rango bancario: el banco que recibe tu nómina o el que te dio una tarjeta que pagas bien suele mostrar una oferta preaprobada en su app, con plazo de uno a varios años, tasa de interés fija y CAT de dos dígitos. Un banco donde no eres cliente pide recibos o estados de cuenta, antigüedad laboral, comprobante de domicilio y un historial sin atrasos recientes.
Las fintech y SOFOM de monto medio cubren el espacio entre la app y el banco: algunas empiezan en $10,000 o $20,000, prestan a varios años y evalúan con estados de cuenta en lugar de recibos de nómina. Si tu necesidad pasa de esta cifra, los préstamos de 50 mil pesos ya entran de lleno en el rango bancario, con plazos más largos. Después de elegir el canal, falta calcular cuánto pagas.
Si pido un préstamo de 30 mil pesos, ¿cuánto pago?
Por un préstamo de 30 mil pesos pagas el capital, los intereses, el IVA de 16% sobre esos intereses y, si el producto los incluye, comisión por apertura y seguros. Con una tasa de 30% a 90% anual más IVA, la cuota va de unos $1,750 a $6,630 al mes, según lo pagues en medio año, en uno o en dos años.
| Plazo | Cuota con 30% anual + IVA | Cuota con 90% anual + IVA | Total a pagar | Ingreso neto para que la cuota sea ≤ 30% |
|---|---|---|---|---|
| Medio año | $5,520 | $6,628 | $33,118 a $39,767 | $18,400 a $22,100 |
| 1 año | $2,996 | $4,126 | $35,951 a $49,517 | $10,000 a $13,800 |
| 2 años | $1,752 | $3,018 | $42,057 a $72,420 | $5,800 a $10,100 |
Cálculo con cuotas iguales e interés sobre el saldo que queda; no incluye comisión por apertura ni seguros.
Si pido un préstamo de 30000, ¿cuánto pago? Entre $33,000 y $72,000 en total, según la tasa anual y el plazo. Un banco con tasa cercana a 30% cobra unos $6,000 de intereses e IVA por $30,000 a un año, y ese costo total aparece en la carátula antes de firmar. A esta cifra, el plazo pesa casi tanto como la tasa: con 90% anual, pasar de uno a dos años suma unos $23,000 más al total.
📊 En una app que cobra 120% anual más IVA a tres meses, la cuota ronda $12,400 y el total llega a $37,200: más que un banco a un año con 30% ($35,950), aunque el dinero se use la cuarta parte del tiempo.
Adelantar pagos abarata el crédito: la Circular 16/2007 de Banco de México obliga a las instituciones financieras sujetas a ella a aceptar pagos anticipados en créditos menores a 900,000 UDIS y a aplicarlos exclusivamente al saldo insoluto.
Comisiones que suben el total
Una comisión por apertura de 2% a 3% más IVA sobre $30,000 suma de $696 a $1,044, según la tabla de comisiones de cada producto; si la entidad la descuenta del depósito, pides $30,000 y recibes cerca de $29,000. A eso se agregan los seguros obligatorios de vida o desempleo, la comisión por pago tardío y los intereses moratorios.
El CAT integra intereses y comisiones en un solo porcentaje anual sin IVA, por eso sirve para comparar ofertas de distinto plazo; el Simulador de Crédito Personal y de Nómina de la CONDUSEF hace esa comparación entre instituciones.
Tarjeta de crédito de 30 mil pesos o préstamo
Una tarjeta de crédito de 30 mil pesos ofrece una línea que se renueva conforme pagas; un préstamo entrega una suma fija con fecha de término. La diferencia aparece en el pago mínimo: Banco de México lo fija como la cantidad mayor entre 1.5% del saldo más intereses e IVA y 1.25% de la línea. Con $30,000 usados y una tasa de 60% anual más IVA, el primer mínimo ronda $2,190, y si solo pagas eso sin volver a comprar, terminas en unos 12 años con cerca de $131,500 pagados.
| Escenario con $30,000 | Pago al mes | Tiempo para liquidar | Total pagado |
|---|---|---|---|
| Tarjeta, solo pago mínimo (60% + IVA) | Desde $2,190 y baja con el saldo | Unos 12 años | Cerca de $131,500 |
| Tarjeta, pago fijo (60% + IVA) | $2,996 | 16 meses | Cerca de $46,200 |
| Préstamo a un año (30% + IVA) | $2,996 | 1 año | Cerca de $35,950 |
| Préstamo a un año (90% + IVA) | $4,126 | 1 año | Cerca de $49,500 |
La tarjeta gana en compras a meses sin intereses que liquidas dentro de la promoción o si pagas el total en cada corte. Para cerrar una deuda de $30,000 que ya genera intereses, una cuota fija con fecha de término cuesta menos y evita la trampa del mínimo. Por eso, antes de pedir, conviene revisar cómo pesa tu reporte de crédito en esta cantidad.
Préstamos de 30 mil pesos sin buró: qué sí ofrece el mercado
Los préstamos de 30 mil pesos sin buró casi no aparecen en entidades reguladas: bancos, SOFIPO y fintech consultan el Buró de Crédito o el Círculo de Crédito antes de prestar $30,000. Las entidades sí ofrecen créditos que aceptan atrasos en tu reporte, que no exigen historial previo o que se apoyan en una garantía en lugar del reporte.
Quien busca un préstamo 30 mil pesos sin buró suele estar en alguno de estos casos:
| Lo que ve la entidad en tu reporte | Qué esperar al pedir $30,000 |
|---|---|
| Sin historial previo | Aprobación con monto inicial menor; el límite sube con pagos puntuales |
| Atraso de días ya pagado | Aprobación posible, a veces con tasa más alta |
| Atraso actual de uno a tres meses | Monto menor, garantía u obligado solidario |
| Cuenta en cobranza o saldada con quita (clave 97) | Rechazo frecuente mientras el registro siga vigente |
Con un reporte débil, los $30,000 siguen disponibles por estas vías:
- Crédito de nómina: la cuota se descuenta de tu sueldo, y por eso la entidad tolera mejor atrasos pequeños y antiguos.
- Préstamo prendario: una casa de empeño regulada presta según el avalúo de joyas, electrónicos o la factura de tu auto; si no pagas, pierdes el bien.
- Caja de ahorro (SOCAP): calcula el monto con base en lo que ahorraste y en los meses que llevas como socio.
- Obligado solidario: un familiar o conocido con reporte limpio firma el contrato y asume la cuota si tú dejas de cubrirla.
- Subir por escalones: empezar con un monto menor y pedir un aumento a la misma entidad después de varios pagos.
El Reporte de Crédito Especial muestra lo mismo que verá la entidad: cada sociedad de información crediticia lo entrega gratis una vez cada 12 meses, y conviene pedirlo antes de la solicitud. Un adeudo de $30,000 sin pagar equivale a unas 3,400 UDIS; al superar el umbral de 1,000 UDIS de la Ley para Regular las Sociedades de Información Crediticia, el registro puede permanecer hasta seis años, salvo juicio o fraude, y borrarlo del reporte no cancela la deuda.
Si tu monto puede ser menor, las apps que anuncian préstamos en 5 min sin buró trabajan con cifras de unos miles de pesos, no con $30,000.
🚨 Un mensaje que promete «30 mil sin buró» y pide depositar antes una apertura, fianza o gestoría encaja con el fraude que describe la CONDUSEF: una entidad financiera legal no cobra por adelantado para entregar un crédito.
Por eso, el siguiente paso consiste en reunir los documentos que sí deciden la aprobación.
Requisitos para un préstamo de 30000 pesos
Bancos y fintech piden, para un préstamo de 30000 pesos, 18 años cumplidos, INE vigente, CURP, RFC, comprobante de domicilio, una cuenta con CLABE a tu nombre y prueba de ingresos. A esta cantidad, casi ninguna entidad aprueba solo con tu identificación: la evaluación de tu ingreso define el monto autorizado.
| Siempre te piden | Según la entidad |
|---|---|
| Mayoría de edad | Rango de edad propio, que en algunas financieras va de 24 a 70 años |
| INE vigente y CURP | Antigüedad laboral mínima |
| RFC | Historial crediticio de uno o dos años |
| Comprobante de domicilio reciente | Ingreso mínimo, que en algunas fintech arranca en unos $5,000 al mes |
| Cuenta bancaria con CLABE a tu nombre | Estados de cuenta de los últimos meses |
| Recibos de nómina o estados de cuenta | Validación de identidad por llamada o videollamada |
Quien trabaja por su cuenta acredita ingresos con los depósitos de sus estados de cuenta, las facturas CFDI que emite y sus declaraciones ante el SAT; tributar en el Régimen Simplificado de Confianza (RESICO) facilita esa revisión. Para el pago, la entidad suele pedir domiciliación, y muchas aceptan además transferencia SPEI o depósito en tienda de conveniencia. Después de reunir los documentos, el proceso toma pocos pasos.
Cómo conseguir los 30 mil pesos paso a paso
Un préstamo de 30 mil pesos requiere ocho pasos: fijar la cuota que soporta tu ingreso, revisar tu reporte, comparar dos o tres ofertas y firmar solo después de ver el total a pagar. Quien dice «necesito un préstamo de 30 mil pesos» llega antes si sigue este orden:
- Calcula tu cuota máxima: multiplica tu ingreso neto por 0.3; con $12,000, el límite queda en $3,600 al mes.
- Pide tu Reporte de Crédito Especial y aclara cualquier dato incorrecto con la sociedad de información crediticia.
- Filtra el canal: banco o nómina si tienes ingreso comprobable; app solo si ya tienes historial en ella.
- Compara el CAT, la tasa de interés anual, la comisión por apertura y el total a pagar de dos o tres ofertas.
- Verifica que la entidad aparezca con folio vigente en el SIPRES de la CONDUSEF.
- Envía la solicitud con INE, comprobante de domicilio, CLABE y prueba de ingresos.
- Lee el contrato y la carátula antes de firmar: monto, CAT, comisiones y calendario deben coincidir con la oferta.
- Recibe el depósito por SPEI en tu cuenta CLABE: el desembolso llega después de la firma.
La entidad evalúa la solicitud y, si la aprueba, informa el monto autorizado, que puede quedar por debajo de $30,000. En una app, el camino hacia esa cifra pasa por varios créditos menores pagados a tiempo; en un banco, por la solicitud completa con tu ingreso a la vista.
Cómo juntar 30 mil pesos sin un préstamo
Si el costo de un crédito no cabe en tu presupuesto, estas rutas reúnen la cantidad sin deuda nueva o con un costo menor:
- Fondo de ahorro o préstamo de la empresa: muchos empleadores descuentan el anticipo por nómina con tasa baja o sin interés.
- Retiro parcial por desempleo de la Afore: exige al menos 46 días sin empleo y se hace una vez cada cinco años; en la modalidad A recibes 30 días de tu salario base de cotización con tope de 10 UMA mensuales, unos $35,660 en 2026, así que para llegar a $30,000 tu salario base debe rondar $1,000 diarios. Este retiro reduce tus semanas cotizadas.
- Vender lo que no usas: una consola, una bicicleta o herramienta parada en casa convierte en efectivo sin generar deuda.
- Préstamo entre familiares documentado: un pagaré firmado con monto, fechas y forma de pago protege a ambas partes.
- Ahorrar unos meses: con $5,000 al mes juntas los $30,000 en medio año, sin pagar intereses.
Además, cualquiera de estas rutas evita una nueva consulta a tu historial y un compromiso de pago de uno o dos años.
Fuentes
Preguntas frecuentes
¿Me pueden dar un préstamo de 30000 sin nómina?
Sí: para prestar $30,000, bancos, fintech y plataformas de financiamiento colectivo aceptan estados de cuenta, CFDI emitidos o declaraciones ante el SAT en lugar de recibos de nómina. Sin ningún ingreso comprobable, una entidad regulada difícilmente aprueba $30,000 sin garantía; el préstamo prendario o una caja de ahorro cubren ese caso.
¿Puedo pedir 30 mil pesos en una app si es mi primer crédito?
Casi nunca. Varias apps publican $30,000 como monto máximo, pero otorgan en el primer crédito unos cientos o pocos miles de pesos y suben el límite tras varios pagos puntuales. Para recibir la suma completa desde la primera solicitud, un banco, una SOFIPO o una fintech de monto medio que evalúa tu ingreso ofrece mejores probabilidades.
¿Conviene pedir 30 mil de una vez o empezar con un monto menor?
Si el gasto existe hoy y la cuota cabe en 30% de tu ingreso, conviene un solo crédito por la cantidad completa: dividirlo en dos suma dos comisiones por apertura, dos fechas de pago y, si uno viene de una app, una tasa mucho más alta. Empezar con poco solo aporta algo si necesitas construir historial antes de pedir más.
¿Qué hago si me aprueban menos de 30 mil pesos?
Recorta el proyecto a la cifra autorizada o cubre la diferencia con ahorro o con la venta de algo que no uses. Sumar otro crédito para el faltante duplica comisiones y fechas de pago. Tras varios meses de cuotas puntuales, la misma entidad suele aceptar una solicitud de ampliación con menos trámite.
¿Puedo usar los 30 mil pesos de un crédito para liquidar mi tarjeta?
Sí, y suele convenir si el CAT del préstamo queda por debajo del de la tarjeta y dejas de usarla mientras pagas. Con una deuda de $30,000 a 60% anual más IVA, pagar solo el mínimo tarda unos 12 años; un préstamo a un año con 30% más IVA la liquida con unos $36,000 en total.
¿Un crédito de 30 mil pesos ayuda a mi historial?
Sí, cuando la entidad informa tus pagos al Buró de Crédito o al Círculo de Crédito y cumples cada fecha: doce o veinticuatro cuotas puntuales pesan más en tu reporte que varios préstamos de semanas. Una cuota vencida, en cambio, aparece en el siguiente reporte y baja tu calificación para la próxima solicitud.
¿Cuánto tarda en llegar el depósito de 30 mil pesos?
Con una oferta preaprobada de tu banco, el depósito puede llegar el mismo día, tras la aprobación y la firma del contrato. Una solicitud nueva toma de uno a varios días hábiles por la revisión de ingresos e historial. Una vez aprobada, la transferencia por SPEI se acredita en segundos, porque el sistema de Banco de México opera las 24 horas, todos los días del año.
Aviso legal
Finravia no otorga créditos: muestra opciones de distintas entidades, y cada préstamo de 30 mil pesos lo autoriza la institución que evalúa tu solicitud. Las cuotas, los totales y el ejemplo de tarjeta usan tasas ilustrativas, no tarifas publicadas por una entidad; el CAT, las comisiones y los seguros que pagarás los fija el contrato que firmes. Un atraso genera intereses moratorios y una marca en tu reporte de crédito que puede durar hasta seis años.
Mas prestamos
Populares
Según los requisitos de contratación
Montos pequeños
Montos grandes
Por plazo
Por frecuencia de pago
Comparadores y servicios de selección
Servicios