
¿Qué tipos de préstamos otorga el ISSSTE en 2026? Cuánto presta cada uno y cómo pedirlo
Mini préstamo rápido en México 2026
Un mini préstamo lo otorgan en línea SOFOM y empresas comerciales desde $60 a $1,000 de monto mínimo, y se paga en 5 a 30 días o en parcialidades. Los mini préstamos rápidos y demás préstamos pequeños en línea llegan por SPEI tras la aprobación; el primer monto es menor que el máximo anunciado, y el CAT muestra el costo real.
Ofertas disponibles: 32
Fintech, Microcrédito en línea
Monto
100 — 10,000 MXN
Plazo
7 — 30 días
Costo anual
543.9%
Fintech, Microcrédito en línea

Monto
500 — 35,000 MXN
Plazo
7 — 30 días
Costo anual
377.53%
Fintech, Préstamos en línea
Monto
500 — 35,000 MXN
Plazo
7 — 30 días
Costo anual
1583.1%
Fintech, Préstamo personal en línea

Monto
500 — 35,000 MXN
Plazo
30 — 120 días
Costo anual
438%
Fintech, Microcrédito en línea

Monto
200 — 14,000 MXN
Plazo
7 — 21 días
Costo anual
7275%
Fintech, Préstamo personal
Monto
1,000 — 12,000 MXN
Plazo
15 — 210 días
Costo anual
169.5%
1er préstamo desde 0%
Monto
100 — 50,000 MXN
Plazo
91 — 120 días
Costo anual
48%
Financiera, Préstamo personal en línea

Monto
200 — 30,000 MXN
Plazo
61 — 91 días
Costo anual
12961.4%
Préstamo en línea
Monto
200 — 14,000 MXN
Plazo
61 — 180 días
Costo anual
414.7%
Fintech, Préstamo personal en línea

Monto
60 — 26,000 MXN
Plazo
99 — 180 días
Costo anual
153.31%
Préstamos en línea solo para mujeres
Monto
100 — 30,000 MXN
Plazo
7 — 90 días
Costo anual
728%
Financiera, Micropréstamo personal
Monto
500 — 20,000 MXN
Plazo
5 — 30 días
Costo anual
1121.1%
Financiera, Préstamo digital
Monto
100 — 40,000 MXN
Plazo
91 — 365 días
Costo anual
372.41%
Personal

Monto
300 — 15,000 MXN
Plazo
7 — 30 días
Costo anual
136406.8%
Prestamista, Personal
Monto
550 — 15,000 MXN
Plazo
15 — 45 días
Costo anual
585%
Financiera, Préstamo personal

Monto
400 — 4,000 MXN
Plazo
7 — 30 días
Costo anual
450.6%
Financiera

Monto
1,000 — 10,000 MXN
Plazo
5 — 70 días
Costo anual
72360.22%
Fintech, Micropréstamo personal

Monto
500 — 25,000 MXN
Plazo
7 — 15 días
Costo anual
606%
Fintech, Crédito simple

Monto
300 — 22,000 MXN
Plazo
15 — 120 días
Costo anual
438%
Plataforma, Personal
Monto
100 — 30,000 MXN
Plazo
61 — 90 días
Costo anual
728%
Fintech, Préstamo personal
Monto
300 — 10,000 MXN
Plazo
7 — 30 días
Costo anual
504%
Préstamo en línea de pago único y en parcialidades
Monto
400 — 200,000 MXN
Plazo
5 — 180 días
Costo anual
42533%
Fintech, Préstamo personal

Monto
500 — 80,000 MXN
Plazo
7 — 30 días
Costo anual
5564.7%
Micropréstamo personal en línea
Monto
100 — 8,000 MXN
Plazo
7 — 30 días
Costo anual
863.8%
Fintech, Micropréstamo digital

Monto
500 — 9,000 MXN
Plazo
90 — 730 días
Costo anual
1355.2%
Fintech, Préstamo personal en línea
Monto
400 — 20,000 MXN
Plazo
7 — 30 días
Costo anual
940%
Fintech, micropréstamo con garantía de celular
Monto
500 — 7,000 MXN
Plazo
90 — 120 días
Costo anual
412.6%
Fintech, Micropréstamo con garantía de celular
Monto
500 — 5,000 MXN
Plazo
91 — 364 días
Costo anual
125%
Fintech, Crédito personal

Monto
500 — 24,000 MXN
Plazo
30 — 180 días
Costo anual
451.49%
Personal, préstamo digital

Monto
1,000 — 50,000 MXN
Plazo
61 — 90 días
Costo anual
950%
Fintech, Micropréstamo en línea

Monto
100 — 20,000 MXN
Plazo
7 — 30 días
Costo anual
58162.2%
Micropréstamo personal en línea
Monto
200 — 30,000 MXN
Plazo
7 — 30 días
Costo anual
1287.1%
Clasificación de productos actualizada al 13.11.2026.
Calificación media: 3.76★ de 5★, calculada a partir de 32 productos.
Finravia ofrece acceso gratuito a información sobre tasas y condiciones de productos financieros en México. Costo anual: CAT publicado por el prestamista o, si no existe, estimación de Finravia con monto, plazo, tasa y cargos obligatorios. Referencia comparativa; no sustituye la oferta final. Los datos provienen de instituciones financieras y/o fuentes públicas. Verifica siempre la información vigente en sitios oficiales, sucursales o líneas de atención de las empresas presentadas.
Comparativa de préstamos pequeños en línea en México 2026
| # | Producto | Costo anual | Monto | Plazo |
|---|---|---|---|---|
| 1 |
|
543.9% | 100 — 10,000 MXN | 7 — 30 días |
| 2 |
|
377.53% | 500 — 35,000 MXN | 7 — 30 días |
| 3 |
|
1583.1% | 500 — 35,000 MXN | 7 — 30 días |
| 4 |
|
438% | 500 — 35,000 MXN | 30 — 120 días |
| 5 |
|
7275% | 200 — 14,000 MXN | 7 — 21 días |
| 6 |
|
169.5% | 1,000 — 12,000 MXN | 15 — 210 días |
| 7 |
|
48% | 100 — 50,000 MXN | 91 — 120 días |
| 8 |
|
12961.4% | 200 — 30,000 MXN | 61 — 91 días |
| 9 |
|
414.7% | 200 — 14,000 MXN | 61 — 180 días |
| 10 |
|
153.31% | 60 — 26,000 MXN | 99 — 180 días |
Calcula tu mini préstamo
La herramienta «Calcula tu mini préstamo» ofrece una estimación genérica basada en los datos introducidos. El cálculo real depende del esquema de pagos, las comisiones, el IVA, las fechas y las condiciones de cada producto; consulta la calculadora y el calendario oficial del prestamista.
Reseñas recientes
Verificado por Finravia
Pésimo servicio. Te hacen esperar mucho tiempo para al final obtener una respuesta negativa.
Verificado por Finravia
Excelente. Muy rápido todo el proceso y excelente aplicación, ojalá y autoricen.
Verificado por Finravia
Me depositaron sin yo antes haber firmado nada. Cobrando más de lo doble. Cero recomendable. Jamás t dicen antes cuánto vas a pagar en total.
Verificado por Finravia
Buenos días. Tengo una deuda con Plamigo y están llamando a mis familiares. También me dicen que van a ir a mi trabajo. (…)
Verificado por Finravia
me hablan que ya puedo pedir un préstamo y no puede entrar ..me piden una contraseña l olvide y me pide y me piden lo mismo yo cumpli
Verificado por Finravia
Pagué por completo mi préstamo de $400 y todavía conservo mis comprobantes de liquidación. A pesar de eso, mi Samsung S24 siguió bloqueado durante...
Verificado por Finravia
Enrolé mi celular y pasaron aproximadamente 24 horas sin que nadie me atendiera ni me explicara qué estaba pasando. Al principio entendí que me pre...
Verificado por Finravia
pague con 4 días de vencerse y me acepto 119.99 de 120.00 hice el pago de un centavo qué faltaba y me doy cuenta que lo rechazaron. ahora debo casi...
Verificado por Finravia
la verdad para mí está muy bien nada más que hay un pequeño inconveniente ya que desde el día de ayer 6 de agosto 2026 hice mi pago así como dice e...
Verificado por Finravia
Pues aquí va mi reseña y no soy de aceptar eso de los 600 comentarios de otras apps... el primer préstamo es bajo pero pagandolo puntual te van aum...
Ultimas noticias
Opinión del experto
Verificado
Un mini préstamo cuesta poco en pesos y mucho en porcentaje: $1,000 a 30 días con tasas de 0.5% a 1% diario más IVA suman entre $174 y $348 de costo, pero el CAT llega a cientos o miles por ciento porque anualiza unas semanas. Las financieras cobran sobre todo por el plazo y premian la puntualidad: el primer crédito casi siempre queda por debajo del máximo del anuncio y crece con cada pago a tiempo, mientras que un atraso suma intereses moratorios y una marca en tu reporte. Por eso lo recomiendo para un gasto único que liquidas en la siguiente quincena; lo desaconsejo para renta, despensa o para cubrir otra deuda, porque ahí empieza la cadena de renovaciones.
¿Qué son los mini préstamos?
Los mini préstamos son créditos de consumo desde $60 que una financiera deposita en tu cuenta tras una solicitud en línea y que devuelves en semanas o pocos meses. Las financieras de esta categoría fijan un monto mínimo de $60 a $1,000, y casi nueve de cada diez ofertas arrancan en $500 o menos; el plazo va de 5 a 30 días en un solo pago y llega a varios meses en parcialidades.
Un mini préstamo de $1,000 equivale a poco más de tres días de salario mínimo general de 2026 ($315.04 diarios), y uno de $5,000, a unos 16 días. Por eso, estos préstamos pequeños en línea resuelven un bache de liquidez, no un problema de fondo. Los mini préstamos ocupan el extremo de las sumas chicas y los plazos cortos en el mapa de préstamos en línea por monto y plazo. Algunas financieras ofrecen una variante, los créditos con garantía de celular: se pagan en 3 a 12 meses, y si dejas de pagar, la financiera puede bloquear el equipo.
| Rasgo | Lo habitual en esta categoría |
|---|---|
| Monto mínimo | De $60 a $1,000; casi siempre $500 o menos |
| Monto máximo anunciado | De $4,000 a $200,000; la mitad de las ofertas anuncia más de $20,000 |
| Primer crédito | Unos cientos o pocos miles de pesos, muy por debajo del máximo |
| Plazo | De 5 a 30 días en un solo pago; hasta 24 meses en parcialidades |
| Quién lo otorga | SOFOM E.N.R. con registro en la CONDUSEF y empresas comerciales que responden ante la PROFECO; la banca casi no presta montos tan bajos |
| Requisitos base | 18 años, INE vigente, CURP, celular y cuenta con CLABE a tu nombre |
| Costo | CAT publicado de 125% a más de 100,000%; en pago único, la mitad de las ofertas pasa de 1,000% |
| Forma de pago | Domiciliación, tarjeta de débito o referencia en tienda |
Mini crédito, minicréditos y micro préstamos, ¿significan lo mismo?
En el uso diario, sí: en México, mini crédito, minicrédito, micro préstamo y mini préstamo nombran el mismo crédito chico de consumo que se tramita desde el celular. Los minicréditos y los micro préstamos que anuncian las apps comparten montos, plazos y forma de pago: arrancan en unos cientos de pesos y se pagan en semanas. En España, en cambio, «minicrédito» suele referirse a plazos de 7 a 15 días.
La diferencia aparece con el microcrédito en sentido estricto. Para Banco de México y la CONDUSEF, el microcrédito designa sobre todo un financiamiento productivo para un micronegocio: Banxico reporta los microcréditos en una sección separada de los créditos personales, y el monto promedio del microcrédito individual llegó a unos 53 mil pesos en 2024. Los microcréditos en línea que ves en las tiendas de apps pertenecen casi siempre a la primera columna de esta tabla:
| Crédito chico de consumo | Microcrédito productivo | |
|---|---|---|
| Destino | Gasto personal o imprevisto | Insumos, equipo o capital de un negocio |
| Monto | Desde $60 a $1,000; el primer crédito, unos cientos o pocos miles | De miles a cientos de miles; promedio individual cercano a $53,000 (2024) |
| Plazo | De 5 días a 24 meses | De meses a 3 años |
| Quién lo otorga | SOFOM y empresas comerciales | Microfinancieras, SOFIPO y programas públicos |
| Qué te piden | INE, CLABE y celular | Datos del negocio; a veces un grupo solidario |
Cuándo sí conviene y cuándo no
Un crédito chico conviene cuando se cumplen tres condiciones a la vez: el gasto ocurre una sola vez, el total cabe en tu siguiente quincena y no lo usarás para cubrir otra deuda. No conviene en estos casos:
- La devolución pasa de 30% de tu ingreso: con $6,000 por quincena, regresar más de $1,800 de una vez deja la quincena sin margen.
- El gasto se repite cada mes: con 1% diario, financiar $1,000 cada mes durante un año suma unos $4,176 de interés e IVA.
- Necesitas más de $10,000 o más de tres meses: el producto no está diseñado para ese monto ni para ese plazo.
- Ya tienes un crédito activo en otra app: pedir uno nuevo para pagar el primero inicia la bola de nieve.
- Te aprueban más de lo que necesitas: aceptar $3,000 cuando te faltan $1,000 triplica el interés, de $300 a $900 a 30 días con 1% diario.
Por eso mismo, el monto del primer crédito merece un análisis aparte.
¿Cuánto te prestan en el primer crédito?
En el primer crédito, las financieras de mini préstamos aprueban desde unos cientos hasta pocos miles de pesos, un monto menor al máximo anunciado, y lo suben después de cada pago puntual. Las financieras usan el «hasta $20,000» del anuncio como techo para clientes recurrentes, no como monto de la primera solicitud.
| Etapa | Monto | Plazo | Qué decide el aumento |
|---|---|---|---|
| Primer crédito | Unos cientos a pocos miles de pesos | De 7 a 30 días | Validación de identidad y perfil inicial |
| Después de 2 o 3 pagos puntuales | Aumento gradual del límite | De 30 a 90 días | Pagos en la fecha pactada o antes |
| Cliente recurrente | Hasta el máximo publicado, de $4,000 a más de $20,000 según la financiera | Hasta varios meses en parcialidades | Historial dentro de la app y en el Buró de Crédito |
El límite sube cuando pagas en fecha o antes, mantienes un solo crédito activo y actualizas tus datos de ingreso. Las apps frenan el límite tras un atraso, aunque sea de un día, y cuando pides en varias apps la misma semana, porque cada consulta queda registrada en tu reporte. Varias financieras de la categoría cubren un crédito de 1000 pesos desde la primera solicitud.
🚩 Un anuncio de «hasta $30,000 a 90 o 180 días» que termina en un depósito de $700 a pagar en una semana no corresponde a una financiera regulada: usuarios en México reportaron ese patrón en apps que después cobraban con presión y amenazas. Una entidad registrada muestra el monto, el plazo y el total antes de que firmes.
Tras revisar el monto, pasamos a la velocidad: aquí los anuncios exageran más las promesas.
Mini préstamos rápidos y al instante, ¿cuánto tarda el depósito?
En los mini préstamos rápidos, la financiera decide en minutos con un sistema automático, y el depósito por SPEI se acredita en segundos desde la aprobación, porque el sistema de Banco de México opera las 24 horas, todos los días del año. La financiera tarda más con la primera solicitud: el registro, la validación de la INE y la selfie llevan de unos minutos a 24 horas.
Los mini préstamos al instante que anuncian las apps corresponden, en la práctica, al segundo crédito y los siguientes: con tu identidad ya validada, el dinero llega poco después de aceptar la oferta.
Qué acelera el depósito:
- Una cuenta con CLABE o una tarjeta de débito a tu nombre, del mismo titular que la INE.
- Datos escritos igual que en la INE: nombre, CURP y domicilio.
- Fotos nítidas de la INE por ambos lados y una selfie con buena luz.
- Un celular a tu nombre para recibir el código de firma.
Qué lo frena:
- Una revisión manual en horario de oficina cuando el sistema no logra validar tu identidad.
- Una cuenta bancaria abierta hace poco o de otro titular.
- Datos que no coinciden con tu reporte de crédito.
⚡ «Al instante» no significa «sin revisión»: una financiera registrada valida tu identidad con la INE y, en la mayoría de los casos, consulta tu historial antes de depositar. La promesa de dinero sin entregar ningún dato delata a una app que después cobra con amenazas.
Queda una pregunta: ¿cómo se pide paso a paso sin cometer errores?
Minicréditos y microcréditos en línea, cómo solicitarlos paso a paso
Para solicitar minicréditos en línea en la app de una financiera sigues ocho pasos con 18 años cumplidos, tu INE y una cuenta CLABE: eliges monto y fecha de pago, verificas a la entidad, validas tu identidad, revisas la oferta, firmas y confirmas el depósito. Las apps de micro préstamos siguen los mismos pasos.
- Elige la financiera en el catálogo de Finravia por monto, plazo y total a pagar.
- Verifica la figura legal: una SOFOM aparece con su razón social en el SIPRES de la CONDUSEF; una empresa comercial responde ante la PROFECO y muestra su razón social, domicilio y contrato.
- Llena la solicitud con tu CURP, tu correo y un número de celular a tu nombre.
- Valida tu identidad con la INE por ambos lados y una selfie.
- Revisa la decisión: monto aprobado, fecha de pago, total y CAT, antes de aceptar.
- Firma el contrato con el código SMS, sin acudir a una sucursal.
- Confirma que el depósito por SPEI coincide con el monto del contrato.
- Programa el pago por domiciliación, tarjeta de débito o referencia en tienda antes de la fecha límite.
La Ley para la Transparencia y Ordenamiento de los Servicios Financieros da 10 días hábiles después de la firma de un contrato de adhesión para cancelarlo sin comisión, siempre que no hayas utilizado el producto. Con el dinero ya depositado, conviene liquidar el crédito de inmediato y pedir por escrito la constancia de pago.
Requisitos que te pedirán
Las financieras de minicréditos piden 18 años cumplidos, INE vigente, CURP, un celular a tu nombre y una cuenta bancaria con CLABE propia; el resto depende de cada entidad.
| Siempre te piden | Según la entidad |
|---|---|
| Mayoría de edad | Un rango de edad propio: algunas piden 21 años y fijan un tope entre 55 y 65 |
| INE vigente | Comprobante de domicilio |
| CURP | Comprobante de ingresos o estados de cuenta |
| Celular y correo a tu nombre | Antigüedad mínima de la cuenta bancaria |
| Cuenta con CLABE o tarjeta de débito propia | Ingreso mínimo mensual |
Para un minicrédito, quien trabaja por su cuenta acredita ingresos con estados de cuenta o facturas CFDI cuando la financiera los solicita.
Permisos que una app no debería pedirte
Una app de crédito legal pide acceso a la cámara para la selfie y, a veces, a tu ubicación; no necesita tu lista de contactos, tu galería ni tus mensajes para evaluar un crédito chico. Las apps fraudulentas usan esos permisos para presionar a familiares y amigos cuando hay un atraso.
- Cámara: válida durante la validación de identidad.
- Ubicación: aceptable para prevenir fraudes; puedes limitarla a «solo mientras se usa la app».
- Contactos, galería, SMS y registro de llamadas: niégalos; si la app no funciona sin ellos, no la uses.
Si ya los concediste, retíralos en Ajustes > Aplicaciones > nombre de la app > Permisos. Por eso mismo, el costo real merece un análisis aparte.
¿Cuánto cuesta un mini préstamo?
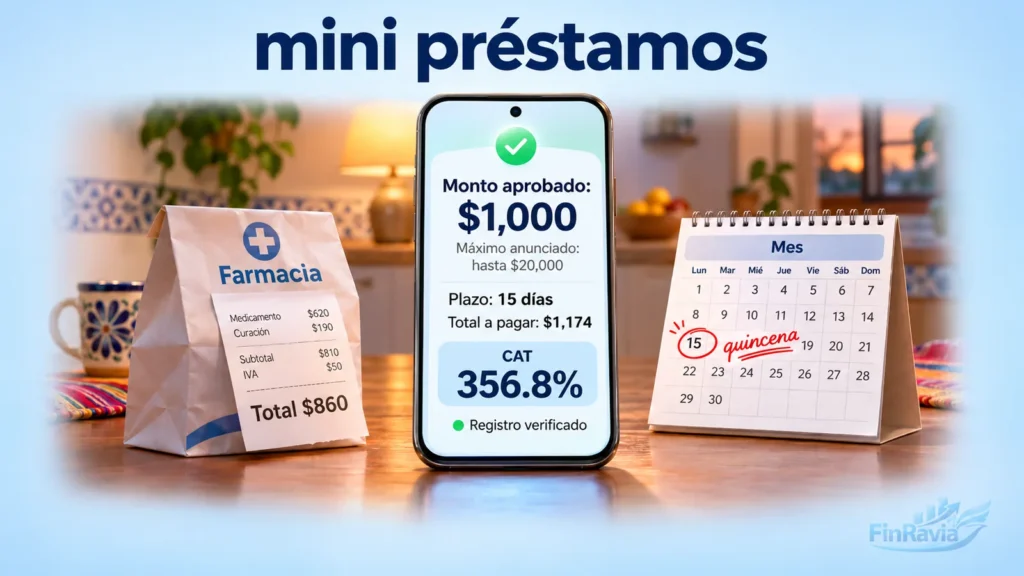
Un mini préstamo cuesta el capital más el interés diario por los días de uso, el IVA de 16% sobre ese interés y, en su caso, una comisión por apertura. Un mini préstamo de $1,000 a 30 días con tasa de 1% diario genera $300 de interés y $48 de IVA: el total a pagar llega a $1,348.
| Monto | A 15 días, con 0.5% a 1% diario | A 30 días, con 0.5% a 1% diario |
|---|---|---|
| $1,000 | $1,087 a $1,174 | $1,174 a $1,348 |
| $3,000 | $3,261 a $3,522 | $3,522 a $4,044 |
| $5,000 | $5,435 a $5,870 | $5,870 a $6,740 |
Ejemplo ilustrativo con interés simple, IVA de 16% sobre el interés y sin comisión por apertura; no corresponden a tarifas de una entidad.
El plazo pesa tanto como la tasa: duplicar los días duplica el interés. Las financieras con crédito a corto plazo con pagos en parcialidades reparten el capital en varias fechas cuando necesitas más de un mes, y así evitas refinanciar el total.
Por qué el CAT se ve tan alto
El Costo Anual Total (CAT) suma intereses y comisiones y los expresa como porcentaje anual sin IVA; al proyectar a un año el costo de dos a cuatro semanas, un crédito chico muestra un CAT de cientos o miles por ciento aunque en pesos cueste unos cientos. Las SOFOM operan con registro ante la CONDUSEF, y la Ley para la Transparencia y Ordenamiento de los Servicios Financieros las obliga a informar el CAT en su publicidad y en el contrato.
En las ofertas de esta categoría, el CAT publicado va de 125% a más de 100,000%. Los productos de pago único a 30 días o menos registran una mediana cercana a 1,000%, y los de parcialidades, cercana a 450%; los CAT más bajos, de 125% a 170%, corresponden a créditos que se pagan en varios meses.
Para comparar dos ofertas, usa el total a pagar con el mismo monto y el mismo plazo. El CAT sirve para comparar productos de plazo parecido, no un crédito de 15 días contra uno de un año.
0% de interés en el primer crédito, qué incluye
El 0% de interés que algunas financieras ofrecen en el primer crédito aplica solo a clientes nuevos que pagan en la fecha pactada; la comisión por apertura y el IVA pueden seguir en el total. Si te atrasas, la financiera cobra la tasa ordinaria y los intereses moratorios que fija el contrato.
💸 El 0% para clientes recurrentes casi nunca existe: la promoción termina con el primer crédito pagado, y desde el segundo se cobra la tasa estándar. Revisa la carátula del contrato antes de firmar.
Lo que más encarece la deuda
Cinco decisiones elevan el costo más que la tasa misma:
- Pagar un día tarde: se suman intereses moratorios, gastos de cobranza y una marca en tu reporte.
- Pedir un crédito en otra app para cubrir el primero: pagas dos intereses por la misma necesidad.
- Pedir prórroga o renovación: pagas interés otra vez sin bajar el capital.
- Aceptar más dinero del que necesitas: el interés se cobra sobre todo el monto depositado.
- Elegir el plazo más largo sin necesidad: en pago único, cada día extra suma interés.
Límite habitual: un crédito activo por financiera. Eludirlo con una segunda solicitud no funciona: la entidad libera un nuevo monto solo al liquidar el anterior. Tras revisar el costo, pasamos al historial: aquí surgen más dudas.
¿Los mini créditos revisan tu historial en Buró?
Muchas financieras que otorgan mini créditos desde $60 consultan tu historial en el Buró de Crédito o en el Círculo de Crédito, y las reguladas reportan ahí tus pagos; consultar no equivale a reportar. Algunas financieras aprueban el primer crédito con datos propios, como tu comportamiento dentro de la app, pero informan después si pagas a tiempo o te atrasas.
Cada financiera regulada informa a la sociedad de información crediticia: un crédito chico pagado en fecha construye historial, y un atraso de $500 queda registrado igual que uno grande. Un mini préstamo sin pagar permanece en tu reporte según su monto en UDIS, conforme a la Ley para Regular las Sociedades de Información Crediticia:
| Adeudo | Equivalencia aproximada | Se elimina del reporte después de |
|---|---|---|
| Hasta 25 UDIS | Hasta $220 | 1 año |
| De 25 a 500 UDIS | De $220 a $4,406 | 2 años |
| De 500 a 1,000 UDIS | De $4,406 a $8,811 | 4 años |
| Más de 1,000 UDIS | Más de $8,811 | 6 años, salvo juicio o fraude |
Así, un adeudo de $3,000 permanece hasta dos años en tu reporte, y uno de $6,000, hasta cuatro. Que el registro desaparezca no cancela la deuda. El Reporte de Crédito Especial muestra lo mismo que verá la financiera, y cada sociedad de información crediticia lo entrega gratis una vez cada 12 meses.
🛑 La «aprobación garantizada sin revisar nada» no existe en una financiera registrada: todo crédito está sujeto a la validación de tu identidad y de tu capacidad de pago. Quien promete lo contrario suele cobrar después presionando a tus contactos.
Cómo distinguir un crédito legal de una app montadeudas
Una financiera legal ofrece el crédito con la misma razón social que aparece en tu contrato, como SOFOM inscrita en el SIPRES de la CONDUSEF o como empresa comercial identificada ante la PROFECO; además, muestra el total y el CAT antes de que aceptes, no cobra nada por adelantado y no pide acceso a tus contactos. Las apps que fallan en uno de esos cuatro puntos no merecen tu firma. Las apps «montadeudas» identificadas por el Consejo Ciudadano para la Seguridad y Justicia de la Ciudad de México suman 686, y 242 de ellas acumulan denuncias ante la CONDUSEF.
| Señal | Qué significa | Qué hacer |
|---|---|---|
| Te piden un pago por «apertura», «seguro» o «manejo de cuenta» antes del depósito | Fraude de anticipo: una entidad legal descuenta las comisiones del crédito o las cobra al final | No pagues y reporta el anuncio |
| Depositan menos de lo pedido: solicitas $2,000 y llegan $1,300 | Comisiones ocultas o un crédito distinto del que aceptaste | Guarda capturas del contrato y del depósito |
| El contrato fija 7 días y el anuncio decía de 90 a 180 | Publicidad engañosa | No renueves y presenta una queja |
| Te depositan sin que hayas aceptado | Crédito no solicitado | No gastes el dinero; contacta a la entidad por un canal oficial |
| El monto a pagar cambia después de firmar | Cobro indebido | Exige el contrato y presenta una reclamación |
| Los cobradores escriben a tus contactos | Cobranza ilegal | Revoca permisos, guarda evidencia y denuncia |
| La app solo se descarga como APK fuera de las tiendas oficiales | Sin control de la tienda de apps | No la instales |
Ante amenazas, revoca los permisos de la app, guarda capturas de pantalla, reporta el caso en el Portal de Fraudes Financieros de la CONDUSEF y denuncia ante la Policía Cibernética al 088. Antes de descargar cualquier app, compárala con las aplicaciones de préstamos reguladas por la CONDUSEF y confirma que su razón social coincida con la del contrato.
Sin embargo, a veces el problema no está en la app: pedir prestado tampoco resuelve cualquier gasto.
Alternativas cuando no te conviene pedir prestado
Si el gasto se repite, supera $10,000 o no cabe en tu siguiente quincena, un préstamo pequeño en línea a 5–30 días no resuelve el problema: estas opciones cubren la necesidad con menos costo o sin deuda nueva.
| Opción | Cuánto | Cuánto tarda | Costo | Riesgo |
|---|---|---|---|---|
| Adelanto de nómina del empleador | Parte del sueldo ya trabajado | Días | Bajo o sin interés | Reduce tu siguiente pago |
| Tarjeta de crédito | Según tu línea | Inmediato | Sin interés si pagas el total en el corte | El pago mínimo sale caro |
| Empeño con prenda | Según el avalúo | El mismo día | Interés mensual más almacenaje | Pierdes el bien si no pagas |
| Tandas para el Bienestar (Finabien) | Primer crédito de $6,000; escalones hasta $20,000 | Según la convocatoria | Sin intereses, en 10 pagos mensuales | Solo para negocios y en periodos de registro abiertos |
| Caja de ahorro (SOCAP) | Según tu ahorro | Días | Tasa para socios | Requiere antigüedad como socio |
| Préstamo familiar con pagaré | Lo que acuerden | Inmediato | El que acuerden | Afecta la relación si no pagas |
🚨 Los «préstamos del Bienestar» que llegan por WhatsApp y piden un depósito previo no existen: la Financiera para el Bienestar no cobra por tramitar ni solicita anticipos. Esa financiera acepta registros solo por sus canales oficiales.
Antes de elegir cualquiera de estas rutas, compara su costo con el total a pagar y el CAT de un crédito chico al mismo plazo.
Fuentes
- CONDUSEF: Sistema de Registro de Prestadores de Servicios Financieros (SIPRES)
- Banco de México: Indicadores Básicos de Créditos Personales y Microcréditos
- Ley para la Transparencia y Ordenamiento de los Servicios Financieros
- Ley para Regular las Sociedades de Información Crediticia
- Financiera para el Bienestar (Finabien)
Preguntas frecuentes
¿Qué monto mínimo puedo pedir?
En los mini préstamos de esta categoría, el monto mínimo va de $60 a $1,000, según la financiera, y casi siempre queda en $500 o menos. Las apps de pago único a pocos días ofrecen sobre todo las sumas de $100 a $500, con un costo bajo en pesos aunque el CAT sea alto. Las financieras que cobran comisión por apertura encarecen un crédito de menos de $500: revisa que esa comisión no supere el interés.
¿Puedo tener dos créditos chicos al mismo tiempo?
Con la misma financiera, por lo general no: libera un nuevo monto solo cuando liquidas el anterior. Con financieras distintas puedes hacerlo, pero cada solicitud queda en tu reporte del Buró de Crédito, y pagar una app con el dinero de otra duplica el interés por la misma necesidad. Si un crédito no alcanza, conviene más un solo producto con parcialidades.
¿Puedo liquidar antes y pagar menos?
En la mayoría de los créditos de pago único, el interés se calcula por día, así que liquidar antes reduce el total a pagar: con 1% diario, pagar $1,000 en el día 15 en lugar del 30 ahorra unos $174 entre interés e IVA. Revisa en el contrato que no exista una comisión por pago anticipado y pide la constancia de liquidación.
¿Qué hago si me depositaron un crédito que no pedí?
No gastes el dinero. Contacta a la entidad por el canal oficial que aparece en tu contrato o en el SIPRES de la CONDUSEF, y solicita por escrito la cancelación y la forma de devolverlo. No pagues por enlaces que lleguen por WhatsApp ni a cuentas de personas físicas, y presenta una reclamación ante la CONDUSEF o la PROFECO, según la figura de la entidad, si no responde.
¿Puedo cancelar el contrato después de firmar?
Sí: la Ley para la Transparencia y Ordenamiento de los Servicios Financieros da 10 días hábiles después de la firma de un contrato de adhesión para cancelarlo sin comisión, siempre que no hayas utilizado el producto. Si el dinero ya está en tu cuenta, devuélvelo de inmediato por el canal oficial de la entidad y conserva el comprobante.
¿Me prestan si trabajo por mi cuenta o no tengo nómina?
Sí: muchas financieras de montos bajos no piden recibos de nómina y evalúan con tu INE, tu cuenta bancaria y tu historial. Si piden comprobar ingresos, aceptan estados de cuenta con depósitos frecuentes o facturas CFDI. Sin cuenta a tu nombre y sin ningún ingreso visible, pocas financieras aprueban la solicitud.
¿Puedo recibir el dinero sin cuenta bancaria?
Para un mini préstamo, algunas financieras depositan en una tarjeta de débito o en una cuenta digital a tu nombre, incluidas las que se abren en tiendas de conveniencia, y unas pocas permiten el retiro en efectivo en tienda con una comisión. Sin ninguna cuenta a tu nombre, las opciones se reducen mucho.
¿Un minicrédito sirve como financiamiento para mi negocio?
Solo para un gasto muy puntual. Un minicrédito de consumo dura semanas y cuesta cientos por ciento de CAT, mientras que el capital de un negocio necesita plazos de meses o años. Para eso, microfinancieras, SOFIPO y programas como Tandas para el Bienestar otorgan microcréditos productivos con montos y tasas pensados para invertir.
Aviso legal
Finravia no otorga mini préstamos: compara ofertas de SOFOM y empresas comerciales, y cada financiera decide si te aprueba y por cuánto. Los montos desde $60, los plazos de 5 días a 24 meses y los CAT de esta página reflejan rangos ilustrativos; el primer crédito suele ser menor y las condiciones las fija tu contrato. Un atraso en un mini préstamo genera moratorios y una marca en tu reporte de crédito. Si una app pide anticipos o amenaza a tus contactos, repórtala ante la CONDUSEF o la PROFECO.
Mas prestamos
Populares
Según los requisitos de contratación
Montos pequeños
Montos grandes
Por plazo
Por frecuencia de pago
Comparadores y servicios de selección
Servicios