
¿Qué tipos de préstamos otorga el ISSSTE en 2026? Cuánto presta cada uno y cómo pedirlo
Todos los préstamos en línea en un solo lugar: bancos, SOFOM y fintech
Los préstamos en línea en México se piden desde el celular o la computadora; las entidades solicitan INE, CURP y una cuenta con CLABE. Bancos, SOFIPO, SOFOM y fintech prestan desde unos cientos de pesos hasta más de $400,000 MXN, con plazos de 5 días a 5 años y con un CAT de dos a seis dígitos: compara monto, plazo y pago total antes de solicitar.
Ofertas disponibles: 44
Fintech, Préstamos en línea
Monto
500 — 35,000 MXN
Plazo
7 — 30 días
Costo anual
1583.1%
Fintech, Microcrédito en línea
Monto
100 — 10,000 MXN
Plazo
7 — 30 días
Costo anual
543.9%
Fintech, Microcrédito en línea

Monto
500 — 35,000 MXN
Plazo
7 — 30 días
Costo anual
377.53%
Fintech, Préstamo personal
Monto
1,000 — 12,000 MXN
Plazo
15 — 210 días
Costo anual
169.5%
Fintech, Préstamo personal en línea

Monto
60 — 26,000 MXN
Plazo
99 — 180 días
Costo anual
153.31%
Fintech, Microcrédito en línea

Monto
200 — 14,000 MXN
Plazo
7 — 21 días
Costo anual
7275%
Fintech, Préstamo personal en línea

Monto
500 — 35,000 MXN
Plazo
30 — 120 días
Costo anual
438%
Financiera, Préstamo personal en línea

Monto
200 — 30,000 MXN
Plazo
61 — 91 días
Costo anual
12961.4%
Fintech, Línea de crédito, Préstamo personal

Monto
2,000 — 70,000 MXN
Plazo
61 — 900 días
Costo anual
182.36%
Préstamo en línea
Monto
200 — 14,000 MXN
Plazo
61 — 180 días
Costo anual
414.7%
Financiera, Micropréstamo personal
Monto
500 — 20,000 MXN
Plazo
5 — 30 días
Costo anual
1121.1%
Préstamos en línea solo para mujeres
Monto
100 — 30,000 MXN
Plazo
7 — 90 días
Costo anual
728%
1er préstamo desde 0%
Monto
100 — 50,000 MXN
Plazo
91 — 120 días
Costo anual
48%
Financiera, Préstamo digital
Monto
100 — 40,000 MXN
Plazo
91 — 365 días
Costo anual
372.41%
Personal

Monto
300 — 15,000 MXN
Plazo
7 — 30 días
Costo anual
136406.8%
Plataforma, Personal
Monto
100 — 30,000 MXN
Plazo
61 — 90 días
Costo anual
728%
Financiera, Préstamo personal

Monto
400 — 4,000 MXN
Plazo
7 — 30 días
Costo anual
450.6%
Solo intermediario

Monto
1,000 — 30,000 MXN
Plazo
7 — 30 días
Costo anual
203.72%
Banco, En efectivo
Monto
2,000 — 200,000 MXN
Plazo
28 — 1078 días
Costo anual
83.5%
Fintech, Micropréstamo personal

Monto
500 — 25,000 MXN
Plazo
7 — 15 días
Costo anual
606%
Prestamista, Personal
Monto
550 — 15,000 MXN
Plazo
15 — 45 días
Costo anual
585%
Financiera, Préstamo personal
Monto
5,000 — 70,000 MXN
Plazo
360 — 1440 días
Costo anual
103.1%
Fintech, Préstamo personal

Monto
500 — 80,000 MXN
Plazo
7 — 30 días
Costo anual
5564.7%
Fintech, Micropréstamo con garantía de celular
Monto
500 — 5,000 MXN
Plazo
91 — 364 días
Costo anual
125%
Préstamo en línea de pago único y en parcialidades
Monto
400 — 200,000 MXN
Plazo
5 — 180 días
Costo anual
42533%
Micropréstamo personal en línea
Monto
100 — 8,000 MXN
Plazo
7 — 30 días
Costo anual
863.8%
Fintech, Crédito simple

Monto
300 — 22,000 MXN
Plazo
15 — 120 días
Costo anual
438%
Banco, Préstamo personal
Monto
6,700 — 53,900 MXN
Plazo
365 — 730 días
Costo anual
80.9%
Fintech, Préstamo personal
Monto
500 — 80,000 MXN
Plazo
180 — 1080 días
Costo anual
83.2%
Fintech, Préstamo personal
Monto
300 — 10,000 MXN
Plazo
7 — 30 días
Costo anual
504%
Fintech, Crédito personal
Monto
20,000 — 400,000 MXN
Plazo
61 — 1825 días
Costo anual
54.27%
Fintech, Préstamo personal en línea
Monto
400 — 20,000 MXN
Plazo
7 — 30 días
Costo anual
940%
Comparador, préstamo personal en línea
Monto
1,000 — 50,000 MXN
Plazo
90 — 360 días
Costo anual
12%
Personal, préstamo digital

Monto
1,000 — 50,000 MXN
Plazo
61 — 90 días
Costo anual
950%
Fintech, Micropréstamo digital

Monto
500 — 9,000 MXN
Plazo
90 — 730 días
Costo anual
1355.2%
Financiera

Monto
1,000 — 10,000 MXN
Plazo
5 — 70 días
Costo anual
72360.22%
Comparador de préstamos

Monto
400 — 35,000 MXN
Plazo
5 — 365 días
Costo anual
492%
Financiera, Préstamo personal en línea
Monto
200 — 300,000 MXN
Plazo
180 — 1080 días
Costo anual
72.85%
Banco, Línea de crédito
Monto
4,000 — 47,000 MXN
Plazo
365 — 365 días
Costo anual
90%
Fintech, Micropréstamo con garantía del celular
Monto
150 — 5,000 MXN
Plazo
182 — 730 días
Costo anual
906%
Fintech, Crédito personal

Monto
500 — 24,000 MXN
Plazo
30 — 180 días
Costo anual
451.49%
Fintech, micropréstamo con garantía de celular
Monto
500 — 7,000 MXN
Plazo
90 — 120 días
Costo anual
412.6%
Fintech, Préstamo personal
Monto
10,000 — 425,000 MXN
Plazo
180 — 1080 días
Costo anual
26.2%
Fintech, Micropréstamo en línea

Monto
100 — 20,000 MXN
Plazo
7 — 30 días
Costo anual
58162.2%
Clasificación de productos actualizada al 02.11.2026.
Calificación media: 3.71★ de 5★, calculada a partir de 44 productos.
Finravia ofrece acceso gratuito a información sobre tasas y condiciones de productos financieros en México. Costo anual: CAT publicado por el prestamista o, si no existe, estimación de Finravia con monto, plazo, tasa y cargos obligatorios. Referencia comparativa; no sustituye la oferta final. Los datos provienen de instituciones financieras y/o fuentes públicas. Verifica siempre la información vigente en sitios oficiales, sucursales o líneas de atención de las empresas presentadas.
Comparativa de los mejores préstamos online por monto, plazo y CAT 2026
| # | Producto | Costo anual | Monto | Plazo |
|---|---|---|---|---|
| 1 | 1583.1% | 500 — 35,000 MXN | 7 — 30 días | |
| 2 | 543.9% | 100 — 10,000 MXN | 7 — 30 días | |
| 3 | 377.53% | 500 — 35,000 MXN | 7 — 30 días | |
| 4 | 169.5% | 1,000 — 12,000 MXN | 15 — 210 días | |
| 5 | 153.31% | 60 — 26,000 MXN | 99 — 180 días | |
| 6 | 7275% | 200 — 14,000 MXN | 7 — 21 días | |
| 7 | 438% | 500 — 35,000 MXN | 30 — 120 días | |
| 8 | 12961.4% | 200 — 30,000 MXN | 61 — 91 días | |
| 9 | 182.36% | 2,000 — 70,000 MXN | 61 — 900 días | |
| 10 | 414.7% | 200 — 14,000 MXN | 61 — 180 días |
Calcula tu préstamo online
La herramienta «Calcula tu préstamo online» ofrece una estimación genérica basada en los datos introducidos. El cálculo real depende del esquema de pagos, las comisiones, el IVA, las fechas y las condiciones de cada producto; consulta la calculadora y el calendario oficial del prestamista.
Reseñas recientes
Verificado por Finravia
Pésimo servicio. Te hacen esperar mucho tiempo para al final obtener una respuesta negativa.
Verificado por Finravia
Excelente. Muy rápido todo el proceso y excelente aplicación, ojalá y autoricen.
Verificado por Finravia
Me depositaron sin yo antes haber firmado nada. Cobrando más de lo doble. Cero recomendable. Jamás t dicen antes cuánto vas a pagar en total.
Verificado por Finravia
Buenos días. Tengo una deuda con Plamigo y están llamando a mis familiares. También me dicen que van a ir a mi trabajo. (…)
Verificado por Finravia
me hablan que ya puedo pedir un préstamo y no puede entrar ..me piden una contraseña l olvide y me pide y me piden lo mismo yo cumpli
Verificado por Finravia
Siempre he usado mi tarjeta con normalidad sin ningún problema, recientemente me hicieron cargos no reconocidos en 4 montos de $100 pesos MXN, leva...
Verificado por Finravia
Pagué por completo mi préstamo de $400 y todavía conservo mis comprobantes de liquidación. A pesar de eso, mi Samsung S24 siguió bloqueado durante...
Verificado por Finravia
Enrolé mi celular y pasaron aproximadamente 24 horas sin que nadie me atendiera ni me explicara qué estaba pasando. Al principio entendí que me pre...
Verificado por Finravia
pague con 4 días de vencerse y me acepto 119.99 de 120.00 hice el pago de un centavo qué faltaba y me doy cuenta que lo rechazaron. ahora debo casi...
Verificado por Finravia
la verdad para mí está muy bien nada más que hay un pequeño inconveniente ya que desde el día de ayer 6 de agosto 2026 hice mi pago así como dice e...
Últimas noticias
Opinión del experto
Verificado
Para mí, el plazo decide el costo de un préstamo en línea más que la marca: una oferta que se liquida en pocas semanas cobra un CAT de tres a seis dígitos, mientras que bancos y SOFIPO a más de un año se quedan, en su mayoría, por debajo de 110% sin IVA a cambio de historial e ingresos comprobables. Las SOFOM y las empresas comerciales cumplen una función real: prestan a quien todavía no tiene historial y suben el monto con cada pago puntual, pero convienen solo para un gasto puntual que cubres con tu siguiente ingreso. Si la cuota supera 30% de lo que ganas o el gasto se repite cada mes, la mora termina costando más que la tasa. Y una regla no tiene excepción: quien cobra antes del depósito no es un prestamista.
Cómo elegimos las ofertas de esta comparativa
Los mejores préstamos en línea de esta comparativa cumplen una condición de entrada: la oferta identifica a la entidad que presta, publica monto, plazo y CAT antes de la firma y no cobra nada antes del depósito. Los criterios son seis, y la oferta que falla en uno queda fuera:
- Entidad identificada. La razón social y la figura legal —banco, SOFIPO, SOFOM, empresa comercial o intermediario— aparecen en el sitio, en la app y en el contrato.
- Autoridad definida. Se sabe quién supervisa a la entidad o atiende tus quejas: la CNBV, la CONDUSEF o la PROFECO.
- Costo publicado. La oferta informa tasa, CAT, comisiones y pago total en pesos antes de que aceptes.
- Documentos accesibles. Contrato, tabla de comisiones y aviso de privacidad están disponibles antes del registro.
- Cero cobros previos. El dinero se deposita primero; ningún cargo por «apertura», «seguro» o «gestión» va antes del depósito.
- Canal oficial. El trámite se hace en el sitio de la entidad o en su app de Google Play o App Store, con la misma razón social.
El orden de la tabla no lo deciden los acuerdos comerciales de Finravia: si un enlace genera comisión, eso no cambia los criterios. Los montos, plazos y CAT exactos están en la ficha de cada oferta y se actualizan cuando la entidad los cambia; por eso este texto trabaja con rangos por tipo de entidad.
La comparación se basa en los documentos de cada entidad —contrato, carátula, tabla de comisiones y aviso de privacidad— y en los registros públicos aplicables: el SIPRES y el RECA de la CONDUSEF y el Padrón de Entidades Supervisadas de la CNBV. El marco del costo lo fija la Ley para la Transparencia y Ordenamiento de los Servicios Financieros, que obliga a las entidades financieras a informar el CAT.
Todos los préstamos en línea de México en un solo lugar
Todos los préstamos en línea de México salen de cinco tipos de entidad: bancos, SOFIPO, SOFOM E.N.R., empresas comerciales e intermediarios, y lo mismo vale para todos los créditos en línea. El tipo de entidad define quién te supervisa, cuánto te presta y cuánto te cobra, y por eso conviene leer la figura antes que el nombre comercial.
| Tipo de entidad | Quién la supervisa o atiende quejas | Monto en esta comparativa | Plazo | CAT sin IVA |
|---|---|---|---|---|
| Bancos, SOFIPO e instituciones de financiamiento colectivo | CNBV; las quejas van a la CONDUSEF | De unos $500 a más de $400,000 | De un mes a 4 años | De alrededor de 25% a cerca de 105% |
| SOFOM E.N.R. | Registro en el SIPRES de la CONDUSEF | De unas decenas de pesos a cerca de $50,000 | De 5 días a 2 años | De alrededor de 150% a seis dígitos |
| Empresas comerciales | PROFECO | De $100 a unos $35,000 en la mayoría; algunas superan $300,000 | De 5 días a 5 años | De dos a cinco dígitos |
| Intermediarios y comparadores | No prestan: firma la entidad aliada | Hasta cerca de $50,000 | De 5 días a un año | El de la entidad que aprueba |
La tabla reúne todas las financieras en línea de la comparativa con su autoridad; la lista de financieras confiables en línea ordena a esas entidades según su registro y su regulador. Los préstamos disponibles y los créditos disponibles cambian de costo según la fila: $10,000 con un banco a 2 años y $10,000 con una SOFOM a 90 días no se comparan solo por el pago, sino por el CAT y el total en pesos. Comparar préstamos en línea por figura evita mezclar ofertas que juegan en ligas distintas.
Bancos, SOFIPO e instituciones de financiamiento colectivo
Los bancos y las SOFIPO operan con autorización y supervisión de la CNBV, y en esta comparativa cobran el CAT más bajo: de alrededor de 25% a cerca de 105% sin IVA. Banco Azteca y BanCoppel son bancos; Klar y Financiera Monte de Piedad son SOFIPO; Yotepresto es una institución de financiamiento colectivo autorizada por la CNBV.
El costo bajo tiene condiciones. Estas entidades piden historial crediticio, varias prestan solo a sus clientes y, en varias, el monto mínimo arranca en algunos miles de pesos. Los plazos van de un mes a 4 años, con pagos fijos según el calendario del contrato.
SOFOM E.N.R. con registro en la CONDUSEF
Una SOFOM E.N.R. es una sociedad financiera de objeto múltiple que presta con recursos propios y se inscribe en el SIPRES de la CONDUSEF; la CNBV la supervisa solo en prevención de lavado de dinero. Kueski, Tala, Baubap, Credilikeme, Cozmo, Vivus y DoctorPeso operan con esta figura.
Las SOFOM E.N.R. de la comparativa prestan de unas decenas de pesos a cerca de $50,000, con plazos de 5 días a 2 años. El primer préstamo queda por debajo del máximo y sube con pagos puntuales. El CAT empieza cerca de 150% y llega a seis dígitos, porque evalúan perfiles que un banco rechaza y cobran ese riesgo.
Empresas comerciales que prestan dinero en línea
Una empresa comercial presta como sociedad anónima sin registro de entidad financiera: opera dentro de la ley, pero su contrato no se inscribe en el RECA y sus quejas las atiende la PROFECO, no la CONDUSEF. Moneyman, Crédito 365, Creditea, Dineria y AvaFin prestan con esta figura.
La mayoría presta hasta unos $35,000 con plazos de semanas, con un CAT de tres a cinco dígitos. Unas pocas, como MultiMoney y Escampa, prestan cientos de miles de pesos a varios años con un CAT de dos dígitos. La figura no vuelve más caro el crédito por sí sola; el plazo y el perfil que aceptan, sí.
Intermediarios y comparadores de préstamos
Un intermediario o comparador de préstamos no presta: recibe tu solicitud y la envía a entidades aliadas, y el contrato lo firmas con la entidad que te aprueba. Kimbi, Credy, Binixo y CreditYes funcionan así. El CAT de su ficha corresponde a las entidades aliadas, por eso el costo final se conoce cuando una de ellas responde. Un cobro por «gestionar» la solicitud no forma parte del préstamo y no se paga antes de recibir el dinero.
Préstamos personales en línea, créditos digitales y líneas de crédito: qué cambia
Por internet se contratan tres formatos de crédito: el préstamo personal en línea, que entrega un monto fijo con calendario de pagos; la línea de crédito, que deja usar un límite y volver a disponer de él al pagar; y el financiamiento que usa tu celular como garantía. Los tres aparecen como «préstamos digitales», «créditos en línea» o «financiamiento online», pero se cobran distinto.
| Formato | Cómo funciona | Cómo se paga | Ejemplos de la comparativa |
|---|---|---|---|
| Préstamo con monto fijo | Recibes todo el monto en una sola transferencia | Un solo pago al vencer o pagos fijos según el calendario | Kueski, Tala, Klar, Banco Azteca |
| Línea de crédito | Tienes un límite disponible y usas solo lo que necesitas | Pagas capital e intereses de lo usado; el límite se libera al pagar | Creditea, Préstamo Digital BanCoppel |
| Financiamiento con el celular como garantía | La entidad financia el equipo o presta usando el celular como respaldo | Pagos fijos; un atraso bloquea funciones del equipo | PayJoy, Palgasto, Nufin |
En la práctica, el préstamo con monto fijo cobra intereses sobre todo el monto desde el primer día. La línea de crédito cobra solo sobre lo dispuesto, por eso conviene cuando el gasto llega en partes. En el financiamiento con el celular, el equipo funciona como garantía: un atraso limita su uso hasta que pagas.
Préstamos por internet o en sucursal: qué cambia en el trámite
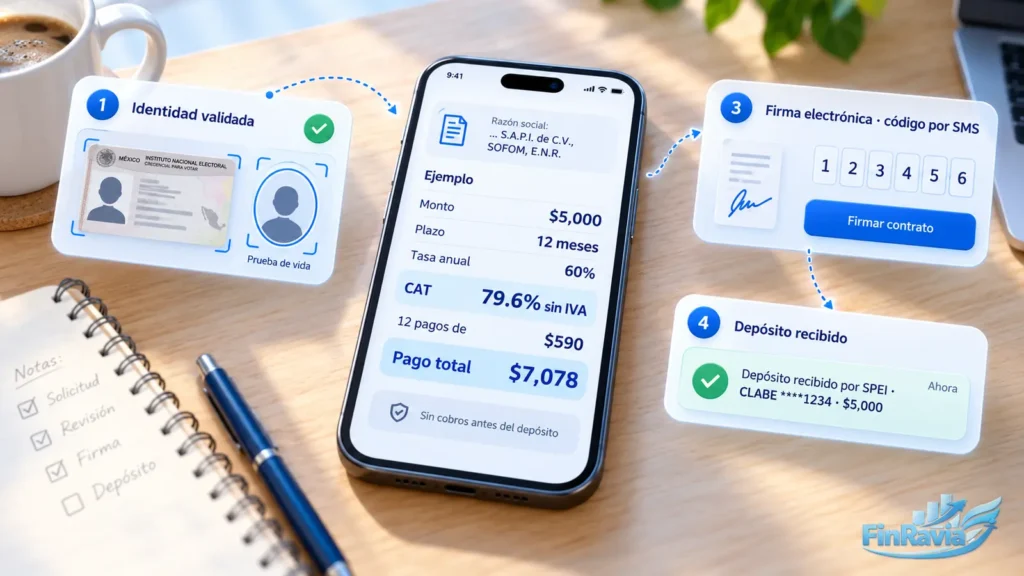
Un préstamo por internet, o préstamo online, se solicita, se firma y se deposita sin ir a una sucursal: la identidad se valida con la foto de la INE y una prueba de vida, el contrato se firma con firma electrónica y el dinero llega por SPEI a tu CLABE. La diferencia está en el canal, no en las obligaciones: el contrato digital de los préstamos de dinero en línea obliga igual que el de papel.
| Etapa | Préstamo por internet | Préstamo en sucursal |
|---|---|---|
| Solicitud | Formulario en el sitio o la app | Entrevista con un asesor |
| Identidad | Foto de la INE, selfie y prueba de vida | INE física y copia |
| Documentos | Foto o PDF del comprobante | Copias impresas |
| Firma | Firma electrónica o código por SMS | Firma autógrafa |
| Depósito | SPEI a la CLABE que registras | Depósito en cuenta o retiro en ventanilla |
| Pago | SPEI, domiciliación o referencia en tiendas como OXXO | Ventanilla o domiciliación |
La firma electrónica tiene validez legal en México conforme al Código de Comercio, así que aceptar en pantalla equivale a firmar. El SPEI de Banco de México acredita la transferencia en segundos una vez que la entidad la envía; el tiempo total lo marca la evaluación de la solicitud, y ese es el criterio con el que se comparan las apps que prestan dinero al instante. Las entidades que operan solo desde el celular se analizan aparte en las mejores apps de préstamos confiables, porque ahí pesan los permisos y la ficha de la tienda.
Cómo solicitar un préstamo o crédito en línea paso a paso
Para solicitar un préstamo o crédito en línea necesitas 18 años cumplidos, INE vigente, CURP, celular y correo a tu nombre y una cuenta bancaria con CLABE; el trámite suma 7 pasos y termina con la carátula que muestra el pago total. El orden es el mismo para pedir préstamos en línea a un banco, a una SOFOM o a una empresa comercial, y también para solicitar crédito en línea de tipo revolvente:
- Define el monto y el pago máximo. Calcula cuánto necesitas y cuánto puedes pagar por quincena o por mes sin dejar de cubrir gastos fijos.
- Compara las ofertas. Ordena la tabla por monto, plazo y CAT, y anota el pago total de dos o tres opciones.
- Abre la ficha de la oferta. Confirma la figura de la entidad, su regulador y el monto del primer préstamo.
- Regístrate en el canal oficial. Crea tu cuenta con celular, correo y CURP en el sitio o la app de la entidad.
- Valida tu identidad. Sube la foto de tu INE y haz la prueba de vida; algunas entidades piden comprobante de domicilio o de ingresos.
- Revisa la carátula y el contrato antes de aceptar. Deben mostrar monto, plazo, tasa, CAT, comisiones, fecha de cada pago y pago total en pesos.
- Firma y recibe el depósito. El dinero llega a la CLABE registrada; guarda el contrato y el calendario de pagos.
La solicitud no garantiza la aprobación: cada entidad evalúa identidad, historial y capacidad de pago, y puede aprobar un monto menor al que pediste. Sacar un préstamo en línea o solicitar préstamo en línea sin el paso 6 deja sin base el reclamo si después aparece un cargo que no esperabas. Entre la firma y el depósito, el tiempo lo fija la evaluación de cada entidad, y ese plazo es el que distingue a los préstamos urgentes para hoy mismo del resto de la tabla.
Requisitos para pedir un préstamo online en México
Los requisitos para pedir un préstamo online en México se repiten en casi todas las entidades: mayoría de edad, identificación oficial, CURP, celular, correo y cuenta bancaria. El comprobante de ingresos y el de domicilio dependen del monto y del tipo de entidad: los bancos y las SOFIPO los piden con más frecuencia que una SOFOM.
| Requisito | Detalle | Para qué lo usan |
|---|---|---|
| Edad | 18 años o más; algunas fijan mínimos de 20 o 21 y máximos de 65 | Capacidad legal para firmar |
| Identificación | INE vigente; algunas aceptan pasaporte | Validar identidad y prueba de vida |
| CURP | 18 caracteres | Cruzar tu identidad con tu historial |
| Celular y correo | A tu nombre y activos | Códigos de firma y avisos de pago |
| Cuenta bancaria | A tu nombre, con CLABE de 18 dígitos | Recibir el depósito |
| Comprobante de ingresos | Recibo de nómina o estados de cuenta | Medir capacidad de pago en montos altos |
| Comprobante de domicilio | Reciente, de luz, agua o teléfono | Confirmar residencia, en algunas entidades |
| RFC | En montos altos o créditos bancarios | Identificación fiscal |
Qué revisa la entidad antes de aprobar
Antes de aprobar, la entidad consulta tu historial en Buró de Crédito o Círculo de Crédito, calcula tu capacidad de pago y comprueba que tus datos coincidan entre sí. Una solicitud se detiene por causas concretas: la CLABE pertenece a otra persona, la foto de la INE no se lee, el nombre no coincide con la CURP o el ingreso declarado no cubre el pago.
Varias solicitudes en pocos días también pesan, porque cada consulta queda en tu reporte. Si tu historial trae atrasos, los préstamos en 5 min sin Buró evalúan con datos alternos, aunque cobran un CAT más alto por ese riesgo.
Cuánto cuesta un préstamo en línea: CAT, intereses y comisiones
Un préstamo en línea cuesta lo que marcan su CAT y su pago total en pesos. En esta comparativa, las ofertas que se pagan en 30 días o menos cobran un CAT de alrededor de 200% a seis dígitos, y la mayoría de las que duran más de un año cobran de alrededor de 25% a cerca de 105% sin IVA. Los préstamos en línea con bajo interés son, por eso, los de bancos, SOFIPO e instituciones de financiamiento colectivo.
| Componente | Qué mide | Dónde aparece |
|---|---|---|
| Tasa de interés anual | Solo el interés sobre el saldo | Carátula y contrato |
| CAT | Intereses, comisiones y otros costos en un indicador anual, sin IVA | Publicidad, carátula y contrato |
| IVA | 16% sobre intereses y comisiones | Cada pago |
| Comisiones | Apertura, pago tardío o disposición, según el producto | Tabla de comisiones |
| Tasa moratoria | Interés extra sobre el saldo vencido | Contrato |
| Pago total | Todo lo que devuelves en pesos | Carátula |
La Ley para la Transparencia y Ordenamiento de los Servicios Financieros define el CAT como el costo de financiamiento en porcentaje anual que, para fines informativos y de comparación, incorpora la totalidad de los costos y gastos del crédito; Banco de México fija su método de cálculo y lo expresa sin IVA. Por eso el CAT sirve para comparar dos créditos del mismo monto y plazo, y el pago total sirve para saber si el crédito cabe en tu presupuesto. Una tasa anunciada baja con comisión de apertura alta puede terminar con un CAT mayor que el de una tasa más alta sin comisión.
Ejemplo: $5,000 con un solo pago o con pagos fijos durante un año
Con las mismas cuentas de cualquier entidad, $5,000 cuestan distinto según el plazo. El ejemplo usa tasas ilustrativas, no las de una oferta de la tabla, con IVA de 16% sobre intereses y sin comisiones:
| Escenario | Tasa anual | Pagos | Pagas en total | Costo en pesos |
|---|---|---|---|---|
| 30 días, un solo pago | 360% | 1 pago de $6,740 | $6,740 | $1,740 |
| Un año, pagos fijos | 60% | 12 pagos de $590 | $7,078 | $2,078 |
El crédito de un año tiene una tasa seis veces menor, pero cuesta $338 más porque usas el dinero doce veces más tiempo. La cuota de $590 cabe en más presupuestos que un pago único de $6,740; el total, en cambio, sube con cada mes. Compara siempre las dos cifras. Con montos cercanos a esa cifra, los préstamos de 5000 pesos se comparan con la misma regla: la cuota que cabe en tu presupuesto y el pago total en pesos.
Algunas entidades anuncian el primer préstamo con 0% de interés para clientes nuevos. La promoción aplica solo si pagas en la fecha: un atraso activa intereses moratorios y comisión por pago tardío, y el segundo préstamo ya se cobra con la tasa completa.
Cómo comprobar que una plataforma de préstamos es legal
Los préstamos en línea legales se reconocen por tres datos: la empresa que presta publica su razón social, la figura que declara coincide con un registro y su contrato muestra el costo antes de firmar. Una SOFOM aparece en el SIPRES de la CONDUSEF; un banco, una SOFIPO o una institución de financiamiento colectivo, en el Padrón de Entidades Supervisadas de la CNBV.
Cinco datos lo confirman:
- Razón social. El nombre legal, por ejemplo «S.A.P.I. de C.V., SOFOM, E.N.R.» o «S.A. de C.V., S.F.P.», es el mismo en el sitio, en la tienda de apps y en el contrato.
- Registro. El SIPRES confirma que la entidad existe y quién la supervisa; no confirma el costo del producto.
- Contrato en el RECA. Las entidades financieras inscriben su contrato de adhesión en el Registro de Contratos de Adhesión de la CONDUSEF.
- Historial de quejas. El Buró de Entidades Financieras muestra reclamaciones, sanciones y la calificación de cada entidad financiera.
- Aviso de privacidad. Dice qué datos guarda la entidad y con quién los comparte.
Una empresa comercial no aparece en el SIPRES y aun así puede operar de forma legal: su protección pasa por la PROFECO. Las páginas para pedir préstamos que no publican razón social no entran en ninguno de los dos casos. Esos cinco datos los cumplen las apps de préstamos reguladas por CONDUSEF y faltan en las copias que usan nombres de marcas conocidas con una letra cambiada.
Señales de fraude antes del depósito
Un préstamo que pide dinero antes de depositar no es un préstamo: es la señal de fraude más común. Entre enero y mayo de 2026 se presentaron ante la CONDUSEF 35,762 reclamaciones por posible fraude en todo el sistema financiero, 18.95% más que en el mismo periodo de 2025. Estas señales delatan una oferta falsa:
- pide un anticipo por «apertura», «seguro» o «verificación» antes del depósito;
- atiende solo por WhatsApp, Telegram o redes sociales;
- promete «aprobación garantizada» sin revisar ningún dato;
- usa un nombre casi igual al de una marca conocida;
- exige acceso a tus contactos y a tu galería;
- no muestra CAT ni pago total antes de aceptar;
- se instala como APK desde un enlace, fuera de Google Play o App Store.
Ninguna entidad registrada garantiza la aprobación: toda solicitud pasa por una evaluación de identidad, historial y capacidad de pago. La queja contra una entidad financiera va a la CONDUSEF (55 5340 0999), contra una empresa comercial a la PROFECO (55 5568 8722), y un despacho de cobranza que amenaza se reporta en el REDECO. Las ofertas que superan estas señales y además publican su costo completo forman la base de los préstamos seguros y confiables, donde cada entidad se evalúa con estos mismos filtros.
Cómo elegir el mejor préstamo en línea según lo que necesitas
El mejor préstamo en línea es el que cubre tu gasto con el pago total más bajo que cabe en tu ingreso; ninguna oferta gana en todos los perfiles. Entre los mejores préstamos en línea, la elección depende de tres datos, en este orden: cuánto necesitas, en cuánto tiempo puedes pagarlo y qué historial traes. Para saber dónde te conviene pedir un préstamo en línea entre todas las opciones de préstamos en línea, cruza esos tres datos con la tabla:
| Tu situación | Qué tipo de entidad encaja | Por qué |
|---|---|---|
| Gasto puntual de unos miles de pesos que pagas con tu siguiente ingreso | SOFOM E.N.R. o empresa comercial con plazo de semanas | El CAT alto pesa menos en pocos días; el pago total decide |
| Decenas o cientos de miles de pesos | Banco, SOFIPO o institución de financiamiento colectivo, a 1–4 años | CAT de dos dígitos, a cambio de historial e ingresos comprobables |
| Primer crédito, todavía sin registros en Buró | SOFOM que evalúan con datos del celular y de tu cuenta | Monto inicial bajo que sube con pagos puntuales |
| Ya eres cliente de un banco | La oferta preaprobada de tu banco | Cobra una fracción del CAT de una SOFOM |
| El gasto llega en partes | Línea de crédito | Pagas intereses solo sobre lo que usas |
Para un primer crédito, las aplicaciones de préstamos que no checan buró evalúan con datos del celular y de tu cuenta bancaria. Los mejores préstamos online para montos chicos no son los mejores para montos altos: la misma SOFOM que te presta $3,000 en una semana no ofrece $80,000 a tres años. Entre dos opciones del mismo grupo, con el mismo monto y plazo, la que muestra el menor pago total en la carátula es la mejor para ti.
Cuándo no te conviene pedir prestado en línea
Pedir prestado en línea no te conviene cuando el pago depende de otro préstamo o se lleva más de 30% de tu ingreso. Estos cinco casos lo muestran con números:
- El gasto se repite cada mes. Si cubres la renta o el súper con un crédito que pagas en 30 días al 360% anual, $5,000 se vuelven $6,740 y el mes siguiente necesitas otro.
- Tus pagos de deudas pasan de 30% de tu ingreso. Con $12,000 al mes, el límite prudente es $3,600 en pagos; por encima, cualquier imprevisto produce un atraso y cargos moratorios.
- Ya debes en dos o más entidades. Cada una evalúa por separado y no ve el total; la suma de pagos crece más que tu ingreso.
- Tienes una oferta de tu banco o de tu nómina. Un CAT de dos dígitos contra uno de tres a seis dígitos cambia el costo en miles de pesos.
- Te piden pagar algo antes del depósito. Ese cobro no forma parte de ningún crédito legal y el dinero no regresa.
Fuentes
Preguntas frecuentes
¿Cuánto tarda la respuesta y el depósito?
Depende de la verificación de identidad, de la entidad y del banco que recibe el dinero. Algunas ofertas acreditan en minutos y otras el mismo día, por eso conviene revisar el tiempo estimado en cada ficha y confirmar el canal de depósito antes de continuar.
¿Qué necesito para solicitar?
En muchos casos se pide identificación oficial como INE, un teléfono y correo para confirmaciones y una cuenta bancaria con CLABE para recibir el depósito. Comprobante de domicilio o de ingresos puede aplicar según el producto, el monto y el plazo.
¿Puedo solicitar si tengo un historial complicado?
Puede ser posible según la política de evaluación del proveedor. Algunas ofertas se anuncian con evaluación alternativa o con criterios distintos, pero eso no equivale a aprobación garantizada. Lo responsable es comparar el costo total y entender qué datos se usan para decidir.
¿Por qué pueden rechazar una solicitud?
Errores de captura, verificación incompleta, datos inconsistentes, documentos no vigentes o falta de respuesta a confirmaciones suelen ser causas comunes. También influye la política interna de riesgo de cada entidad, que puede variar aun con el mismo perfil.
¿Puedo pagar antes o adelantar pagos?
Depende del contrato. Algunas entidades permiten pago anticipado o parcial, pero pueden existir condiciones específicas. Revisa siempre cómo se aplica el pago y si afecta el calendario o el costo final.
¿Qué pasa si no pago un crédito en línea?
Normalmente se generan cargos por atraso, como mora y comisiones, y puede haber gestión de cobranza. También podría impactar tu historial crediticio. Si prevés que no podrás pagar a tiempo, lo mejor es contactar a la entidad cuanto antes para revisar alternativas y evitar que el costo aumente.
Aviso legal
Finravia compara préstamos en línea de bancos, SOFIPO, SOFOM y empresas comerciales: no presta dinero, no aprueba solicitudes ni cobra por solicitar. Los datos vienen de las entidades y de registros públicos y no son asesoría financiera; las comisiones por enlaces no deciden el orden. Monto, CAT y requisitos de cada préstamo en línea cambian: la carátula y el contrato de la entidad prevalecen sobre esta página. Quien contrata asume el pago; pide solo lo que cubres sin afectar gastos esenciales.
Mas prestamos
Populares
Según los requisitos de contratación
Montos pequeños
Montos grandes
Por plazo
Por frecuencia de pago
Servicios