
Cómo pagar mi Préstamo Digital BanCoppel en 2026: todas las formas y sus plazos reales
Préstamos de 10 mil pesos en México 2026
Un préstamo de 10 mil pesos equivale a más de un mes de salario mínimo, por eso casi nunca se paga de golpe: se devuelve en cuotas durante 3 a 12 meses. En México lo prestan apps que cobran en cuotas, SOFOM, bancos y FONACOT, pero pocas apps aprueban $10,000 en la primera solicitud. Según el plazo, por $10,000 devuelves de unos $12,100 a más de $18,700.
Ofertas disponibles: 31
Fintech, Micropréstamo en línea

Monto
100 — 20,000 MXN
Plazo
7 — 90 días
Costo anual
730%
Fintech, Préstamo personal en línea

Monto
200 — 30,000 MXN
Plazo
61 — 91 días
Costo anual
12961.4%
Fintech, Préstamo personal en línea

Monto
60 — 26,000 MXN
Plazo
99 — 180 días
Costo anual
153.31%
Financiera digital, Personal

Monto
600 — 30,000 MXN
Plazo
29 — 90 días
Costo anual
7281.95%
Fintech, Crédito personal

Monto
500 — 24,000 MXN
Plazo
30 — 180 días
Costo anual
451.49%
Fintech, Préstamo personal en línea
Monto
400 — 20,000 MXN
Plazo
7 — 30 días
Costo anual
940%
Fintech, Préstamo personal

Monto
500 — 80,000 MXN
Plazo
7 — 30 días
Costo anual
5564.7%
Fintech, Préstamo personal

Monto
200 — 14,000 MXN
Plazo
7 — 28 días
Costo anual
7275%
Financiera, Préstamo digital
Monto
100 — 40,000 MXN
Plazo
91 — 365 días
Costo anual
372.41%
Fintech, Micropréstamo personal

Monto
500 — 25,000 MXN
Plazo
7 — 15 días
Costo anual
606%
Fintech, Línea de crédito, Préstamo personal

Monto
1,000 — 70,000 MXN
Plazo
61 — 900 días
Costo anual
182.36%
Banco, En efectivo
Monto
2,000 — 200,000 MXN
Plazo
28 — 1078 días
Costo anual
83.5%
Banco, Préstamo personal
Monto
6,700 — 53,900 MXN
Plazo
365 — 730 días
Costo anual
80.9%
Comparador, préstamo personal en línea
Monto
1,000 — 50,000 MXN
Plazo
90 — 360 días
Costo anual
12%
Plataforma, Personal
Monto
100 — 30,000 MXN
Plazo
61 — 90 días
Costo anual
728%
Financiera, Préstamos en línea
Monto
500 — 35,000 MXN
Plazo
7 — 30 días
Costo anual
1583.1%
Financiera

Monto
1,000 — 10,000 MXN
Plazo
5 — 70 días
Costo anual
72360.22%
Financiera, Préstamo personal
Monto
5,000 — 70,000 MXN
Plazo
360 — 1440 días
Costo anual
103.1%
Fintech, Crédito simple

Monto
300 — 22,000 MXN
Plazo
15 — 120 días
Costo anual
438%
Personal, préstamo digital

Monto
1,000 — 50,000 MXN
Plazo
61 — 90 días
Costo anual
950%
Financiera digital
Monto
1,000 — 18,000 MXN
Plazo
60 — 210 días
Costo anual
3217%
Fintech, Préstamo personal
Monto
500 — 80,000 MXN
Plazo
180 — 1080 días
Costo anual
83.2%
Fintech, Préstamo personal
Monto
10,000 — 425,000 MXN
Plazo
180 — 1080 días
Costo anual
26.2%
Fintech, Microcrédito personal

Monto
1,000 — 35,000 MXN
Plazo
7 — 30 días
Costo anual
0%
Solo intermediario

Monto
1,000 — 30,000 MXN
Plazo
7 — 30 días
Costo anual
203.72%
Financiera, Préstamo personal en línea
Monto
200 — 300,000 MXN
Plazo
180 — 1080 días
Costo anual
72.85%
Prestamista, Personal
Monto
550 — 15,000 MXN
Plazo
15 — 45 días
Costo anual
585%
Comparador de préstamos

Monto
400 — 35,000 MXN
Plazo
5 — 365 días
Costo anual
492%
Fintech, Préstamo personal
Monto
300 — 10,000 MXN
Plazo
7 — 30 días
Costo anual
504%
Personal

Monto
300 — 15,000 MXN
Plazo
7 — 30 días
Costo anual
136406.8%
Banco, Línea de crédito
Monto
4,000 — 47,000 MXN
Plazo
365 — 365 días
Costo anual
90%
Clasificación de productos actualizada al 03.10.2026.
Calificación media: 3.73★ de 5★, calculada a partir de 31 productos.
Finravia ofrece acceso gratuito a información sobre tasas y condiciones de productos financieros en México. Costo anual: CAT publicado o estimado. Los datos provienen de instituciones financieras y/o fuentes públicas. Verifica siempre la información vigente en sitios oficiales, sucursales o líneas de atención de las empresas presentadas.
Mejores préstamos de 10 mil pesos: comparativa TOP 10
| # | Producto | Costo anual | Monto | Plazo |
|---|---|---|---|---|
| 1 | 730% | 100 — 20,000 MXN | 7 — 90 días | |
| 2 | 12961.4% | 200 — 30,000 MXN | 61 — 91 días | |
| 3 | 153.31% | 60 — 26,000 MXN | 99 — 180 días | |
| 4 | 7281.95% | 600 — 30,000 MXN | 29 — 90 días | |
| 5 | 451.49% | 500 — 24,000 MXN | 30 — 180 días | |
| 6 | 940% | 400 — 20,000 MXN | 7 — 30 días | |
| 7 | 5564.7% | 500 — 80,000 MXN | 7 — 30 días | |
| 8 | 7275% | 200 — 14,000 MXN | 7 — 28 días | |
| 9 | 372.41% | 100 — 40,000 MXN | 91 — 365 días | |
| 10 | 606% | 500 — 25,000 MXN | 7 — 15 días |
Calcula tu préstamo de 10000 pesos
La herramienta «Calcula tu préstamo de 10000 pesos» ofrece una estimación genérica basada en los datos introducidos. El cálculo real depende del esquema de pagos, las comisiones, el IVA, las fechas y las condiciones de cada producto; consulta la calculadora y el calendario oficial del prestamista.
Ultimas noticias
Opinión del experto
Verificado
Con $10,000, lo primero que reviso no es qué tan rápido llega el dinero, sino si la cuota cabe en el ingreso. Un préstamo de 10 mil pesos se decide por la cuota, no por la rapidez: equivale a casi 32 días de salario mínimo general, y un pago único a 30 días obliga a juntar unos $12,800 de una vez. En quincenas a 6 meses, con 120% anual más IVA, la cuota baja a unos $1,180 y el total queda en $14,157; a 12 meses la cuota es menor, pero el total sube a unos $18,800. En una app nueva tampoco cuentes con la suma completa en la primera solicitud. Y si te atrasas, una deuda de unos 1,134 UDIS se queda 6 años en tu historial. Lo recomiendo para un gasto único con una fuente de pago clara; para tapar otra deuda o el gasto de cada mes, no.
¿Quién presta 10 mil pesos en México en 2026?
Prestan 10 mil pesos las apps y SOFOM que cobran en cuotas, los bancos y las S.F.P., las plataformas de financiamiento colectivo, las Sofipos y cajas populares para sus socios y, si tienes empleo formal, el Instituto FONACOT. Las apps de pago único casi nunca llegan a esa suma en el primer crédito.
Para un banco, un crédito de 10 mil pesos es un monto chico: algunos aceptan créditos de consumo desde unos $3,000, pero con plazos de 6 meses o más y validación de ingresos. Para una app, en cambio, es una suma alta que exige historial dentro de la plataforma. Por eso los préstamos de 10 mil pesos se comparan igual que el resto de los préstamos en línea en México: por la cuota y el pago total, no por la velocidad del depósito.
| Tipo de entidad | ¿Presta $10,000? | Plazo habitual | Qué te piden |
|---|---|---|---|
| Apps y SOFOM que cobran en cuotas | Sí, según tu evaluación | 3 a 12 meses | INE, CURP, CLABE y, a veces, estados de cuenta |
| Apps de pago único | Normalmente después de varios préstamos pagados | 7 a 30 días | Historial de pagos dentro de la app |
| Bancos y S.F.P. | Sí, sobre todo si ya eres cliente o recibes tu nómina ahí | 6 a 36 meses o más | Ingresos comprobables y buen historial |
| Plataformas de financiamiento colectivo (Ley Fintech) | Sí, con las tasas más bajas del mercado | 6 a 36 meses | Buen Buró y al menos 2 años de historial crediticio |
| Sofipos y cajas populares | Sí, a clientes o socios | Varios meses | Cuenta o membresía; el trámite es más lento |
| Instituto FONACOT | Sí, si tu empleador está afiliado | Varios meses, con descuento vía nómina | Empleo formal |
La tabla resume una regla que se repite en todo el mercado: entre mejor sea tu historial, menor es la tasa. Las plataformas de financiamiento colectivo están autorizadas y supervisadas por la CNBV, y las Sofipos también son entidades reguladas; quien no tiene historial suele terminar en apps que cobran en cuotas con un CAT de cientos por ciento.
Por eso, a las preguntas «¿quién me presta 10 mil pesos?» y «¿dónde puedo conseguir un préstamo de 10 mil pesos?» la respuesta empieza por tu perfil: con nómina y buen Buró, el banco o FONACOT; sin historial, una app que cobra en cuotas.
¿Qué aplicación te presta 10 mil pesos?
Una aplicación te presta 10 mil pesos cuando su monto máximo publicado supera $10,000, cobra en cuotas de varios meses y muestra el CAT antes de firmar. Si la app solo ofrece pagos a 7 o 15 días, los $10,000 aparecen hasta que hayas pagado varios créditos menores. Dos señales más separan una oferta real de un anuncio: la razón social de la app está en el SIPRES de la CONDUSEF y la pantalla de solicitud muestra el pago total en pesos, no solo la cuota.
Saber quién presta no basta: falta ver si te dan la suma completa en la primera solicitud.
¿Te aprueban 10000 pesos desde la primera solicitud?
Pocas veces: en muchas apps el primer préstamo va de unos $1,000 a $5,000, y el límite sube a $10,000 después de pagar a tiempo uno o dos créditos. Las financieras que cobran en mensualidades y validan tus ingresos sí pueden aprobar los 10000 pesos desde la primera solicitud.
El camino habitual en una app tiene tres escalones:
- Primer crédito menor: la app te aprueba un monto de entrada y mide cómo pagas.
- Pago puntual: cada pago a tiempo sube tu límite dentro de la misma plataforma.
- Monto de $10,000: llega en la segunda o tercera solicitud, en general entre uno y tres meses después del primer crédito.
Las entidades con tasas bajas siguen otra lógica: piden buen Buró y al menos 2 años de historial con bancos o financieras. Si apenas empiezas a usar crédito, la suma completa desde el primer día suelen venir de apps con un CAT más alto.
Pedir $5,000 en una app y otros $5,000 en otra para juntar la suma duplica las comisiones de apertura, te deja con dos calendarios de pago y suma dos consultas a tu historial en la misma semana.
⚠ «Te aprobamos los 10 mil en el momento» en una app nueva suele referirse al monto máximo publicado, no al que recibes: la primera oferta depende de tu evaluación y casi siempre es menor.
Si te aprueban la suma completa, lo que define cuánto pagas es el plazo.
¿Cuánto pagas por un préstamo de 10 mil pesos? Cuotas, IVA y CAT
Por un préstamo de 10 mil pesos devuelves el monto, más los intereses del plazo, más 16% de IVA sobre esos intereses y, en algunas financieras, una comisión de apertura. En el ejemplo de abajo, el total va de unos $12,100 a cerca de $18,800 según el plazo y la tasa.
Este cálculo ilustrativo no incluye comisiones. El pago único usa una tasa de 0.8% diario; las quincenas, 120% anual; las mensualidades, 60% anual, una tasa de referencia para crédito bancario o de nómina. En todos los casos se suma 16% de IVA sobre los intereses:
| Modelo | Supuesto | Intereses | IVA de 16% | Pago | Total |
|---|---|---|---|---|---|
| Pago único, 30 días | 0.8% diario | $2,400 | $384 | $12,784 de una vez | $12,784 |
| 6 quincenas, 3 meses | 120% anual | $1,832 | $293 | Unos $2,021 por quincena | $12,125 |
| 12 quincenas, 6 meses | 120% anual | $3,583 | $573 | Unos $1,180 por quincena | $14,157 |
| 24 quincenas, 12 meses | 120% anual | $7,561 | $1,210 | Unos $782 por quincena | $18,771 |
| 12 mensualidades | 60% anual | $3,583 | $573 | Unos $1,180 por mes | $14,157 |
La tabla deja tres conclusiones. El pago único es la excepción para esta suma: muy poca gente tiene libres casi $12,800 en una sola quincena. Con la misma tasa, pasar de 6 a 12 meses agrega unos $4,600 al total, aunque la cuota baje de $1,180 a $782. Y un crédito de nómina a 12 meses cuesta lo mismo que 6 meses en una app: el pago es igual, pero llega cada mes en lugar de cada quincena.
El CAT (Costo Anual Total) reúne intereses, comisiones y gastos en un porcentaje anual y sirve para comparar financieras entre sí. En los créditos de 10000 pesos la diferencia entre entidades es enorme:
| Tipo de entidad | Costo de referencia |
|---|---|
| Plataforma de financiamiento colectivo o banco, con buen Buró | Desde cerca de 9% anual sin IVA |
| Banco o crédito de nómina | Decenas por ciento de CAT |
| Apps que cobran en cuotas | Cientos por ciento de CAT |
| Apps de pago único a 7 o 30 días | Cientos o miles por ciento de CAT, porque anualizan el costo de pocas semanas |
⚠ Una tasa de 10% a 30% anual para 10 mil pesos solo aplica a perfiles con buen Buró en bancos o plataformas reguladas; en las apps que prestan a perfiles nuevos, el CAT de un préstamo de $10,000 es varias veces mayor.
La regla de oro funciona en las dos direcciones: a mayor plazo, menor cuota y mayor pago total. Una cuota que parece pequeña durante muchos meses puede terminar costando casi lo mismo que el monto que pediste.
Comisiones que inflan los $10,000: la de apertura, si se descuenta del depósito, te deja menos dinero, pero pagas intereses sobre $10,000; con 5% más IVA recibes $9,420. Revisa también comisiones de administración o estudio, seguros obligatorios y penalizaciones por pagar antes o por abonar a capital.
La tabla muestra el total; ahora toca ver si esa cuota cabe en tu ingreso.
¿Cuánto necesitas ganar para pagar $10,000?
Como regla práctica, la cuota no debe pasar del 30% de tu ingreso. Para 10000 pesos a 6 meses en quincenas, con un pago de unos $1,180, necesitas ganar alrededor de $3,900 por quincena; a 12 meses, con un pago de unos $782, alrededor de $2,600.
Para dimensionarlo: el salario mínimo general de 2026 es de $315.04 diarios, así que $10,000 equivalen a casi 32 días de trabajo, más de un mes completo de salario mínimo. En la Zona Libre de la Frontera Norte, con un mínimo de $440.87 diarios, equivalen a unos 23 días.
| Plazo | Cuota por quincena | Ingreso quincenal sugerido (cuota de hasta 30%) |
|---|---|---|
| 3 meses | Unos $2,021 | Alrededor de $6,700 |
| 6 meses | Unos $1,180 | Alrededor de $3,900 |
| 12 meses | Unos $782 | Alrededor de $2,600 |
El cálculo es directo: multiplica tu ingreso de la quincena por 0.3 y compara el resultado con la cuota. Si tu cuota supera ese límite, cualquier gasto imprevisto te deja sin margen y el atraso llega en la segunda o tercera quincena.
Antes de pedir la suma completa, pregúntate si el gasto puede esperar una o dos quincenas: ahorrar una parte baja el monto y el total a pagar. Si la cuota de $10,000 no cabe, los préstamos de 5000 pesos cubren la mitad del gasto con la mitad de la cuota, y el resto puede salir de tu ahorro.
¿Para qué conviene pedir 10 mil pesos y para qué no?
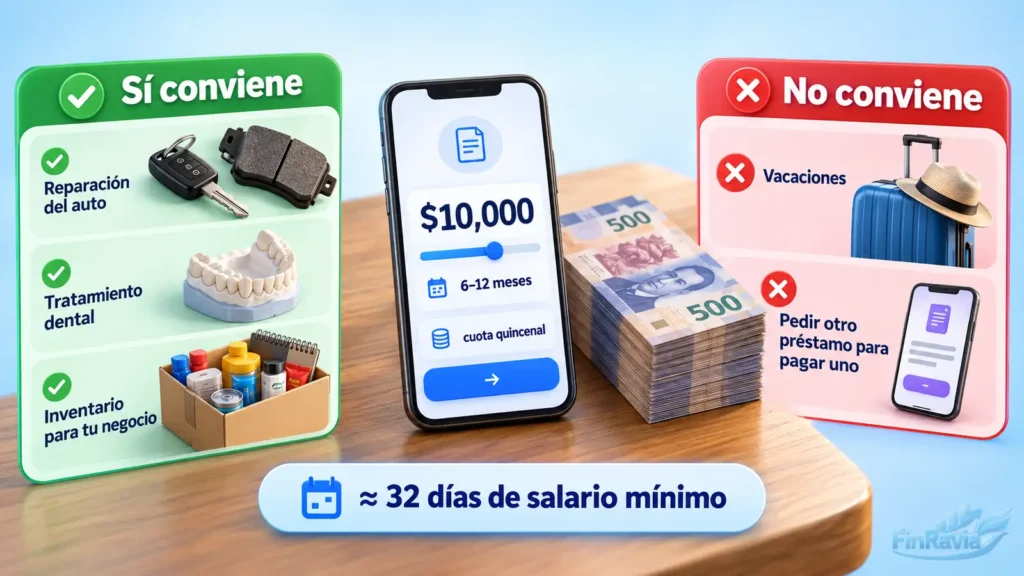
Pedir 10 mil pesos conviene cuando el gasto es único y se recupera, o cuando protege tu ingreso; no conviene cuando el dinero no regresa o cuando sustituye un ingreso que falta cada mes.
| Gasto | ¿Conviene? | Condición |
|---|---|---|
| Gasto médico o dental que el IMSS o el ISSSTE no cubren a tiempo | Sí | Si es puntual y no se repite cada mes |
| Reparación del auto o la moto con la que trabajas | Sí | El gasto protege tu ingreso |
| Insumos, inventario o herramientas para un negocio | Sí | Si la venta cubre la cuota desde el primer mes |
| Curso o certificación | Depende | Solo si el ingreso esperado llega antes de que termine el plazo |
| Liquidar una tarjeta de crédito | Depende | Solo si el CAT nuevo es menor que el de la tarjeta y dejas de usarla; esto es refinanciar o consolidar |
| Vacaciones o fiestas | No | El gasto no genera ingreso y las cuotas siguen meses después |
| Pagar otra app | No | Sumas un CAT encima de otro y la deuda total crece |
El ingreso también es lo que miran las financieras que no consultan el Buró.
Préstamos de 10 mil pesos sin buró: qué revisan en su lugar
Hay préstamos de 10 mil pesos sin buró, pero para esta suma la evaluación es más estricta que para montos chicos: la financiera revisa tus ingresos, tus movimientos bancarios y los créditos que ya pagaste dentro de la misma app. Lo que cambia es la fuente de datos, no el análisis.
En lugar del Buró, estas financieras revisan:
- los depósitos, saldos y gastos de tu cuenta, a través de tu CLABE o de estados de cuenta;
- los préstamos que ya pagaste a tiempo en la misma plataforma;
- la estabilidad de tu ingreso, sea de nómina o por tu cuenta;
- tu identidad: INE, CURP y selfie;
- otras deudas activas que declares en la solicitud.
| La financiera anuncia | Lo que significa para ti |
|---|---|
| «Sin consulta de Buró» | Decide con sus propios datos; tu historial no define la aprobación |
| «Aceptamos historial negativo» | Consulta el Buró, pero un atraso anterior no te rechaza en automático |
| «No reportamos» | Solo vale si lo dice el contrato; la mayoría reporta los atrasos |
Los préstamos de 10000 pesos sin buró casi nunca llegan en el primer crédito: la app primero aprueba un monto menor y sube el límite con tus pagos puntuales. Los préstamos sin buró en 5 minutos que anuncian algunas apps corresponden a montos de entrada: con una suma chica, la evaluación propia se resuelve rápido; con $10,000, la validación de ingresos toma más tiempo.
⚠ No existe un préstamo de $10,000 sin evaluación de crédito: la financiera que no consulta el Buró valida identidad, cuenta e ingresos antes de depositar, y un atraso con esta suma sí puede llegar a tu historial.
Con más revisión, la siguiente pregunta es cuánto tarda en llegar el dinero.
Necesito 10 mil pesos urgentes: cuánto tarda el depósito
Si necesitas 10 mil pesos urgentes, el depósito por SPEI llega el mismo día una vez aprobado, incluso en fin de semana, porque el sistema de pagos del Banco de México opera las 24 horas. Lo que tarda con esta suma es la validación de ingresos: en la primera solicitud va de unas horas a uno o dos días hábiles.
| Etapa | Primera solicitud | Cliente que ya pagó antes |
|---|---|---|
| Registro y datos | Minutos, desde el celular | Ya hecho |
| Verificación de INE y selfie | Minutos; a veces, revisión manual | No se repite |
| Validación de CLABE | Minutos | Ya validada |
| Validación de ingresos | De horas a 48 horas hábiles | Minutos o no se repite |
| Firma y depósito por SPEI | Minutos después de aprobar | Minutos después de aprobar |
Quien piensa «necesito un préstamo de 10 mil pesos ya» tiene dos caminos más cortos: la app donde ya pagaste créditos, porque no repite la verificación, o el crédito de nómina en tu propio banco, que ya conoce tus ingresos. Quien escribe «necesito 10000 pesos urgentes» sin haber usado nunca una app recibe la primera oferta rápido, pero casi siempre por un monto menor.
⚠ Un préstamo de 10000 pesos urgente que se aprueba sin revisar nada es señal de fraude: ninguna entidad registrada deposita esta suma sin validar identidad e ingresos.
Si la app no te aprueba a tiempo, hay otras formas de reunir la suma.
Cómo conseguir 10 mil pesos rápido sin pedir a una app
Si buscas cómo conseguir 10 mil pesos en una semana sin una app, tienes seis caminos: adelanto de nómina, crédito FONACOT si eres trabajador formal, caja de ahorro del trabajo, préstamo de tu Sofipo o caja popular, empeño de un bien de valor o disposición de efectivo con tu tarjeta. Cada uno cuesta distinto.
| Opción | Rapidez | Costo | Riesgo |
|---|---|---|---|
| Adelanto de nómina | Horas o días | Comisión baja o nula | Se descuenta de tu siguiente pago |
| Crédito FONACOT | Días | Tasa menor que la de las apps | Requiere que tu empleador esté afiliado |
| Caja o fondo de ahorro del trabajo | Días | Interés bajo | Depende de las reglas del fondo |
| Préstamo de tu Sofipo o caja popular | Días | Menor que el de una app | Solo para clientes o socios |
| Empeño de oro o electrónicos | El mismo día, en sucursal | Interés prendario mensual | Pierdes la prenda si no la recuperas |
| Disposición de efectivo con tarjeta de crédito | Inmediata | Comisión más intereses desde el día 1 | La deuda se suma a tu tarjeta |
| Refinanciar la deuda de tu tarjeta | Días | CAT menor que el de la tarjeta | Solo resuelve deudas, no da efectivo |
Para quien busca cómo conseguir 10000 pesos rápido con empleo formal, el adelanto de nómina y FONACOT suelen ser lo más barato; si el problema es una tarjeta que crece cada mes, refinanciarla resuelve la causa. Una semana alcanza para casi todas estas opciones, salvo la caja popular si todavía no eres socio. Y a la pregunta «¿dónde puedo conseguir 10000 pesos sin pagar el CAT de una app?», la respuesta más barata suele estar en tu trabajo o en tu Sofipo.
Si decides pedirlo en línea, ten listos los requisitos.
Requisitos para pedir 10000 pesos prestados
Para pedir 10000 pesos prestados necesitas ser mayor de edad, INE vigente, CURP, celular y correo propios, una cuenta con CLABE a tu nombre y, en la mayoría de los casos, demostrar ingresos con estados de cuenta o recibos de nómina.
- Edad: 18 años o más; algunas financieras piden 21.
- Identificación oficial: INE vigente; algunas aceptan pasaporte.
- CURP: confirma tu identidad ante la financiera.
- Comprobante de domicilio: recibo de luz, agua o teléfono, o un estado de cuenta reciente; no todas lo piden.
- Cuenta con CLABE a tu nombre: la financiera rechaza cuentas de otra persona.
- Ingresos: estados de cuenta o recibos de nómina de 1 a 3 meses; si trabajas por tu cuenta, estados de cuenta bancarios.
- Historial: bancos y plataformas de financiamiento colectivo piden buen Buró y al menos 2 años de historial; las apps que deciden con sus propios datos no.
- RFC: lo solicitan algunos bancos.
Aval y garantía no forman parte de los requisitos para esta suma.
⚠ Una «identificación alternativa al INE» como documento principal no es el estándar en México: la INE vigente es la base de casi todas las solicitudes, y el pasaporte solo lo aceptan algunas financieras.
¿Hay préstamo de 10000 pesos sin cuenta bancaria?
Casi no: para un préstamo de 10000 pesos la financiera necesita una CLABE o una tarjeta de débito a tu nombre, porque ahí deposita y ahí valida tu ingreso. La salida más rápida es abrir una cuenta digital en un banco o S.F.P. desde el celular, sin ir a sucursal; algunas apps depositan en su propia cuenta y no piden CLABE externa. El retiro en efectivo en tiendas existe en muy pocas entidades y para montos menores.
Con los documentos listos, la solicitud se hace desde el celular.
Cómo solicitar préstamos de 10000 pesos online paso a paso
Para solicitar préstamos de 10000 pesos online, calcula primero la cuota que puedes pagar, elige entidades que presten esa suma en cuotas, confirma su registro en el SIPRES y firma solo cuando veas el total a pagar.
- Calcula la cuota máxima que cabe en tu ingreso: hasta 30% de lo que ganas en la quincena.
- Elige entidades que presten $10,000 en cuotas desde la primera solicitud.
- Confirma la entidad en el SIPRES de la CONDUSEF: la razón social debe coincidir con la de la app.
- Descarga la app desde Google Play o App Store y regístrate con INE, CURP y celular.
- Sube tus estados de cuenta y registra tu CLABE.
- Elige $10,000 y el plazo: revisa CAT, pago total y calendario antes de firmar.
- Firma y programa los pagos para el día en que cobras, con domiciliación automática o pago por SPEI.
¿Dónde puedo sacar un préstamo de 10 mil pesos sin ir a una sucursal? En una app, un banco digital o una plataforma de financiamiento colectivo: los préstamos en línea de 10 mil pesos se resuelven en una sola sesión si tienes los documentos a la mano. La domiciliación evita olvidos, pero exige saldo en la fecha de cargo; puedes cancelarla en tu banco con una solicitud por escrito. El paso 3 es el que más se omite, y es donde se filtran la mayoría de los fraudes.
Fraudes con préstamos de 10000 pesos: qué nunca debes pagar
Una financiera registrada no cobra anticipo, «seguro» ni «gastos de investigación» antes de depositar un préstamo de 10000 pesos. Las ofertas falsas buscan montos así, porque un pago previo de unos cientos de pesos parece poco frente a $10,000; si te lo piden, es fraude y puedes denunciarlo ante la CONDUSEF.
Señales de alerta:
- te pide un depósito para «liberar», «asegurar» o «apartar» el crédito;
- aprueba $10,000 sin revisar tus ingresos ni tu cuenta;
- solo atiende por WhatsApp, Facebook o mensajes personales;
- no muestra razón social, domicilio ni CAT;
- exige acceso a tus contactos, fotos o galería;
- te presiona para firmar en minutos.
Las llamadas montadeudas son apps sin registro que prestan sin evaluar, cobran cargos que no aparecen por escrito y presionan a tus contactos cuando te atrasas. Como no están autorizadas, la protección de datos de la Ley Fintech y la supervisión de la CNBV no las alcanzan.
Verificar a una financiera toma unos 2 minutos: busca su razón social en el SIPRES, confirma que el tipo de entidad (SOFOM, S.F.P., Sofipo, banco o plataforma de financiamiento colectivo) coincide con el de la app y compara domicilio y sitio web. Antes de firmar, cruza el nombre con una lista de financieras confiables y con el SIPRES: la razón social debe coincidir en ambos.
⚠ Un prestamista registrado nunca cobra por adelantado: el costo se descuenta del crédito o se paga en las fechas del contrato, jamás antes del depósito.
Elegir bien importa más con esta suma, porque las consecuencias de no pagar también son mayores.
¿Me pueden embargar por 10 mil pesos? Buró, cobranza y juicio
Sí te pueden embargar por 10 mil pesos, pero solo un juez puede ordenarlo después de una demanda; un despacho de cobranza no puede quitarte bienes ni entrar a tu casa. Antes vienen los intereses moratorios, la cobranza y el reporte en Buró: una deuda de unos $10,000 equivale a cerca de 1,134 UDIS y se queda 6 años en tu historial.
| Momento | Qué pasa |
|---|---|
| Día 1 de atraso | Se generan intereses moratorios más IVA |
| Primeras semanas | Cobranza de la financiera y, después, de despachos externos |
| Reporte | El atraso aparece en Buró de Crédito o en Círculo de Crédito |
| Meses de atraso | La financiera puede demandar en un juicio mercantil |
| Sentencia | El juez puede ordenar el embargo de bienes embargables |
| 6 años | Las deudas de más de 1,000 UDIS se eliminan del reporte si no hay proceso judicial ni fraude |
La Ley para Regular las Sociedades de Información Crediticia fija el plazo de borrado según el monto en UDIS: 1 año hasta 25 UDIS, 2 años de 25 a 500 UDIS, 4 años de 500 a 1,000 UDIS y 6 años por encima de esa cifra. Como 1,000 UDIS equivalen a unos $8,820, una deuda de $10,000 ya está en el rango de 6 años. Borrar el registro no cancela la obligación de pagar.
Si debo 10 mil pesos, ¿me pueden embargar de inmediato? No: el embargo requiere demanda, juicio y orden judicial, y para una deuda de este tamaño una demanda le cuesta tiempo y dinero a la financiera. La cobranza sí tiene reglas: los despachos deben identificarse, no pueden amenazarte ni contactar a tus conocidos para presionarte, y solo pueden llamarte entre las 7:00 y las 22:00 horas. Las quejas se presentan ante la CONDUSEF, que lleva el Registro de Despachos de Cobranza (REDECO).
Qué no te pueden embargar
La respuesta a «¿me pueden embargar por 10000 pesos?» es sí, con sentencia de por medio, pero el embargo tiene límites. La Constitución exceptúa de embargo el salario mínimo, y la ley procesal protege los bienes de uso diario: la cama, la ropa, los muebles básicos del hogar que no sean de lujo y las herramientas con las que trabajas. Tampoco pueden embargar bienes de otra persona que estén en tu domicilio: su dueño puede defenderlos ante el juez si demuestra que son suyos.
Si ves venir un atraso, llama a la financiera antes de la fecha límite y pide una reestructura o una prórroga.
⚠ «Mañana vamos a embargarte» por teléfono es una amenaza sin sustento: sin juicio y sin orden de un juez no hay embargo.
Con estos riesgos claros, así revisamos las ofertas de esta página.
Cómo evaluamos las financieras que prestan $10,000
Una financiera entra en esta página solo si presta $10,000 en alguno de sus productos. Después, cada opción se ordena con los mismos criterios:
- Monto en la primera solicitud: prioridad a quien aprueba $10,000 desde el primer crédito.
- Pagos en cuotas y plazo: cuota quincenal o mensual y plazo máximo para esta suma.
- CAT publicado: una financiera sin CAT visible baja en la lista.
- Comisiones: apertura, seguros, pago anticipado y abonos a capital.
- Tipo de entidad y supervisión: razón social, registro en el SIPRES y supervisión de la CNBV cuando aplica.
- Política de Buró: si consulta, si acepta historial negativo y si reporta.
- Validación de ingresos: qué documentos pide y cuánto tarda.
- Tiempo de depósito y formas de pago: el plazo que declara la entidad después de aprobar y si la domiciliación es opcional.
La relación comercial con una financiera no cambia su posición. La comparación se basa en el contrato, la carátula y la tabla de comisiones de cada crédito, el CAT publicado y los registros de la CONDUSEF; antes de firmar, revisa en el contrato el total a pagar y el calendario, porque son las cifras que te obligan.
Fuentes
Preguntas frecuentes
¿Dónde me pueden prestar 10 mil pesos si trabajo por mi cuenta?
Si trabajas por tu cuenta, te pueden prestar 10 mil pesos las apps y SOFOM que validan ingresos con estados de cuenta, tu Sofipo o caja popular si eres cliente o socio, y los bancos donde depositas tus ventas. FONACOT no aplica, porque exige un empleador afiliado. Tres meses de depósitos constantes en tu cuenta pesan más que cualquier recibo.
¿Cuánto pago al mes por 10000 pesos?
Con una tasa ilustrativa de 120% anual más IVA, $10,000 a 6 meses implican unos $2,360 al mes, en dos pagos de $1,180 cada quincena; a 12 meses, unos $1,564 al mes. Con un crédito de nómina al 60% anual, 12 mensualidades quedan en unos $1,180 cada una.
¿Si debo 10 mil pesos me pueden embargar el sueldo?
El salario mínimo no se puede embargar: la Constitución lo protege. La parte del sueldo que lo supera solo puede retenerse por orden de un juez, después de una demanda y una sentencia. Un despacho de cobranza no puede descontarte nada ni pedirle a tu empleador que lo haga.
¿Puedo pedir 10000 pesos si ya tengo otro préstamo activo?
Sí, en otra financiera, pero la nueva solicitud revisa tu capacidad de pago y la deuda que ya tienes reduce el monto que te aprueban. En la misma app, normalmente primero debes liquidar el crédito vigente. Dos cuotas en la misma quincena son el camino más corto a la mora.
¿Puedo liquidar antes un préstamo de 10 mil pesos?
Sí. La Ley para la Transparencia y Ordenamiento de los Servicios Financieros obliga a las entidades a aceptar pagos anticipados en créditos de este monto. El pago adelantado reduce tu saldo y los intereses de los días que ya no corren, así que en un plazo de 12 meses liquidar antes ahorra cientos de pesos.
¿Me depositan 10 mil pesos en fin de semana?
Sí, si la aprobación ya terminó: el SPEI opera las 24 horas, los 365 días. Lo que puede detenerse el fin de semana es la validación manual de ingresos, que en la primera solicitud de $10,000 tarda de unas horas a uno o dos días hábiles.
¿Hay un préstamo de 10 mil pesos del gobierno?
No hay un crédito federal abierto de $10,000 para cualquier persona. En 2020, FONACOT otorgó el Crédito Apoyo Diez Mil como programa temporal por la pandemia; hoy sus créditos regulares son para trabajadores de empresas afiliadas. La CONDUSEF advierte que las ofertas de «préstamos del gobierno» que piden un pago previo son fraude.
¿Cómo reviso mi Buró gratis antes de pedir 10000 pesos?
La Ley para Regular las Sociedades de Información Crediticia te da derecho a un Reporte de Crédito Especial gratuito cada 12 meses en Buró de Crédito y en Círculo de Crédito. Conocerlo antes de solicitar te dice si conviene un banco con tasa baja o una financiera que no dependa del Buró.
¿Cuál es la tasa de interés de un préstamo de 10 mil pesos?
Va desde cerca de 9% anual sin IVA en plataformas de financiamiento colectivo y bancos, para perfiles con buen Buró, hasta un CAT de cientos por ciento en apps para perfiles nuevos. Por eso conviene comparar el CAT y el pago total en pesos, no solo la tasa anunciada.
¿El trámite para 10000 pesos es completamente en línea?
En apps, bancos digitales y plataformas de financiamiento colectivo, sí: registro, documentos, firma electrónica y depósito se hacen desde el celular. FONACOT y las cajas populares pueden pedir una visita a sucursal o un trámite a través de tu empleador.
Aviso legal
Finravia es un comparador independiente: no presta dinero, no aprueba solicitudes ni participa en el contrato, y esta página no es asesoría financiera. Los rangos de montos, plazos, tasas y CAT provienen de información pública de las entidades y cambian sin aviso. Un préstamo de 10 mil pesos te compromete durante meses: antes de firmar, lee con atención el contrato, la carátula, las comisiones y el calendario de la financiera. Contratar y pagar cada cuota es tu decisión y tu responsabilidad.
Mas prestamos
Populares
Según los requisitos de contratación
Montos pequeños
Montos grandes
Servicios